D-Wave续约IonQ旗下代工厂:对手的钱流进IonQ营收
D-Wave与竞争对手IonQ今年7月收购的明尼苏达州代工厂续签多年协议,条款保护自身知识产权。IonQ上调后的2026年收入指引,大部分是代工业务;而为这一地位买单的,是按去年一半价格出售的股票。
 Richard Tang · 2 min read
10月13日,D-Wave与SkyWater位于明尼苏达州的代工厂续签多年期协议,继续由该厂制造量子处理器1。自7月31日起,这家工厂的东家是IonQ−8.68% — IonQ, down 8.68 percent today2,而后者在量子计算领域与D-Wave−8.08% — D-Wave, down 8.08 percent today是竞争对手4。如此一来,这份续约同时意味着两件事:一方面,竞争对手的钱直接流进IonQ的业绩;另一方面,它也印证,量子计算的瓶颈已从量子比特数量转向可重复的制造。本周厘清的正是:这场相互依赖中,哪一方会被率先重新定价——是持股遭摊薄的IonQ股东,还是供应握在对手手里的D-Wave股东。
对手的钱,如今流向竞争对手旗下的代工厂
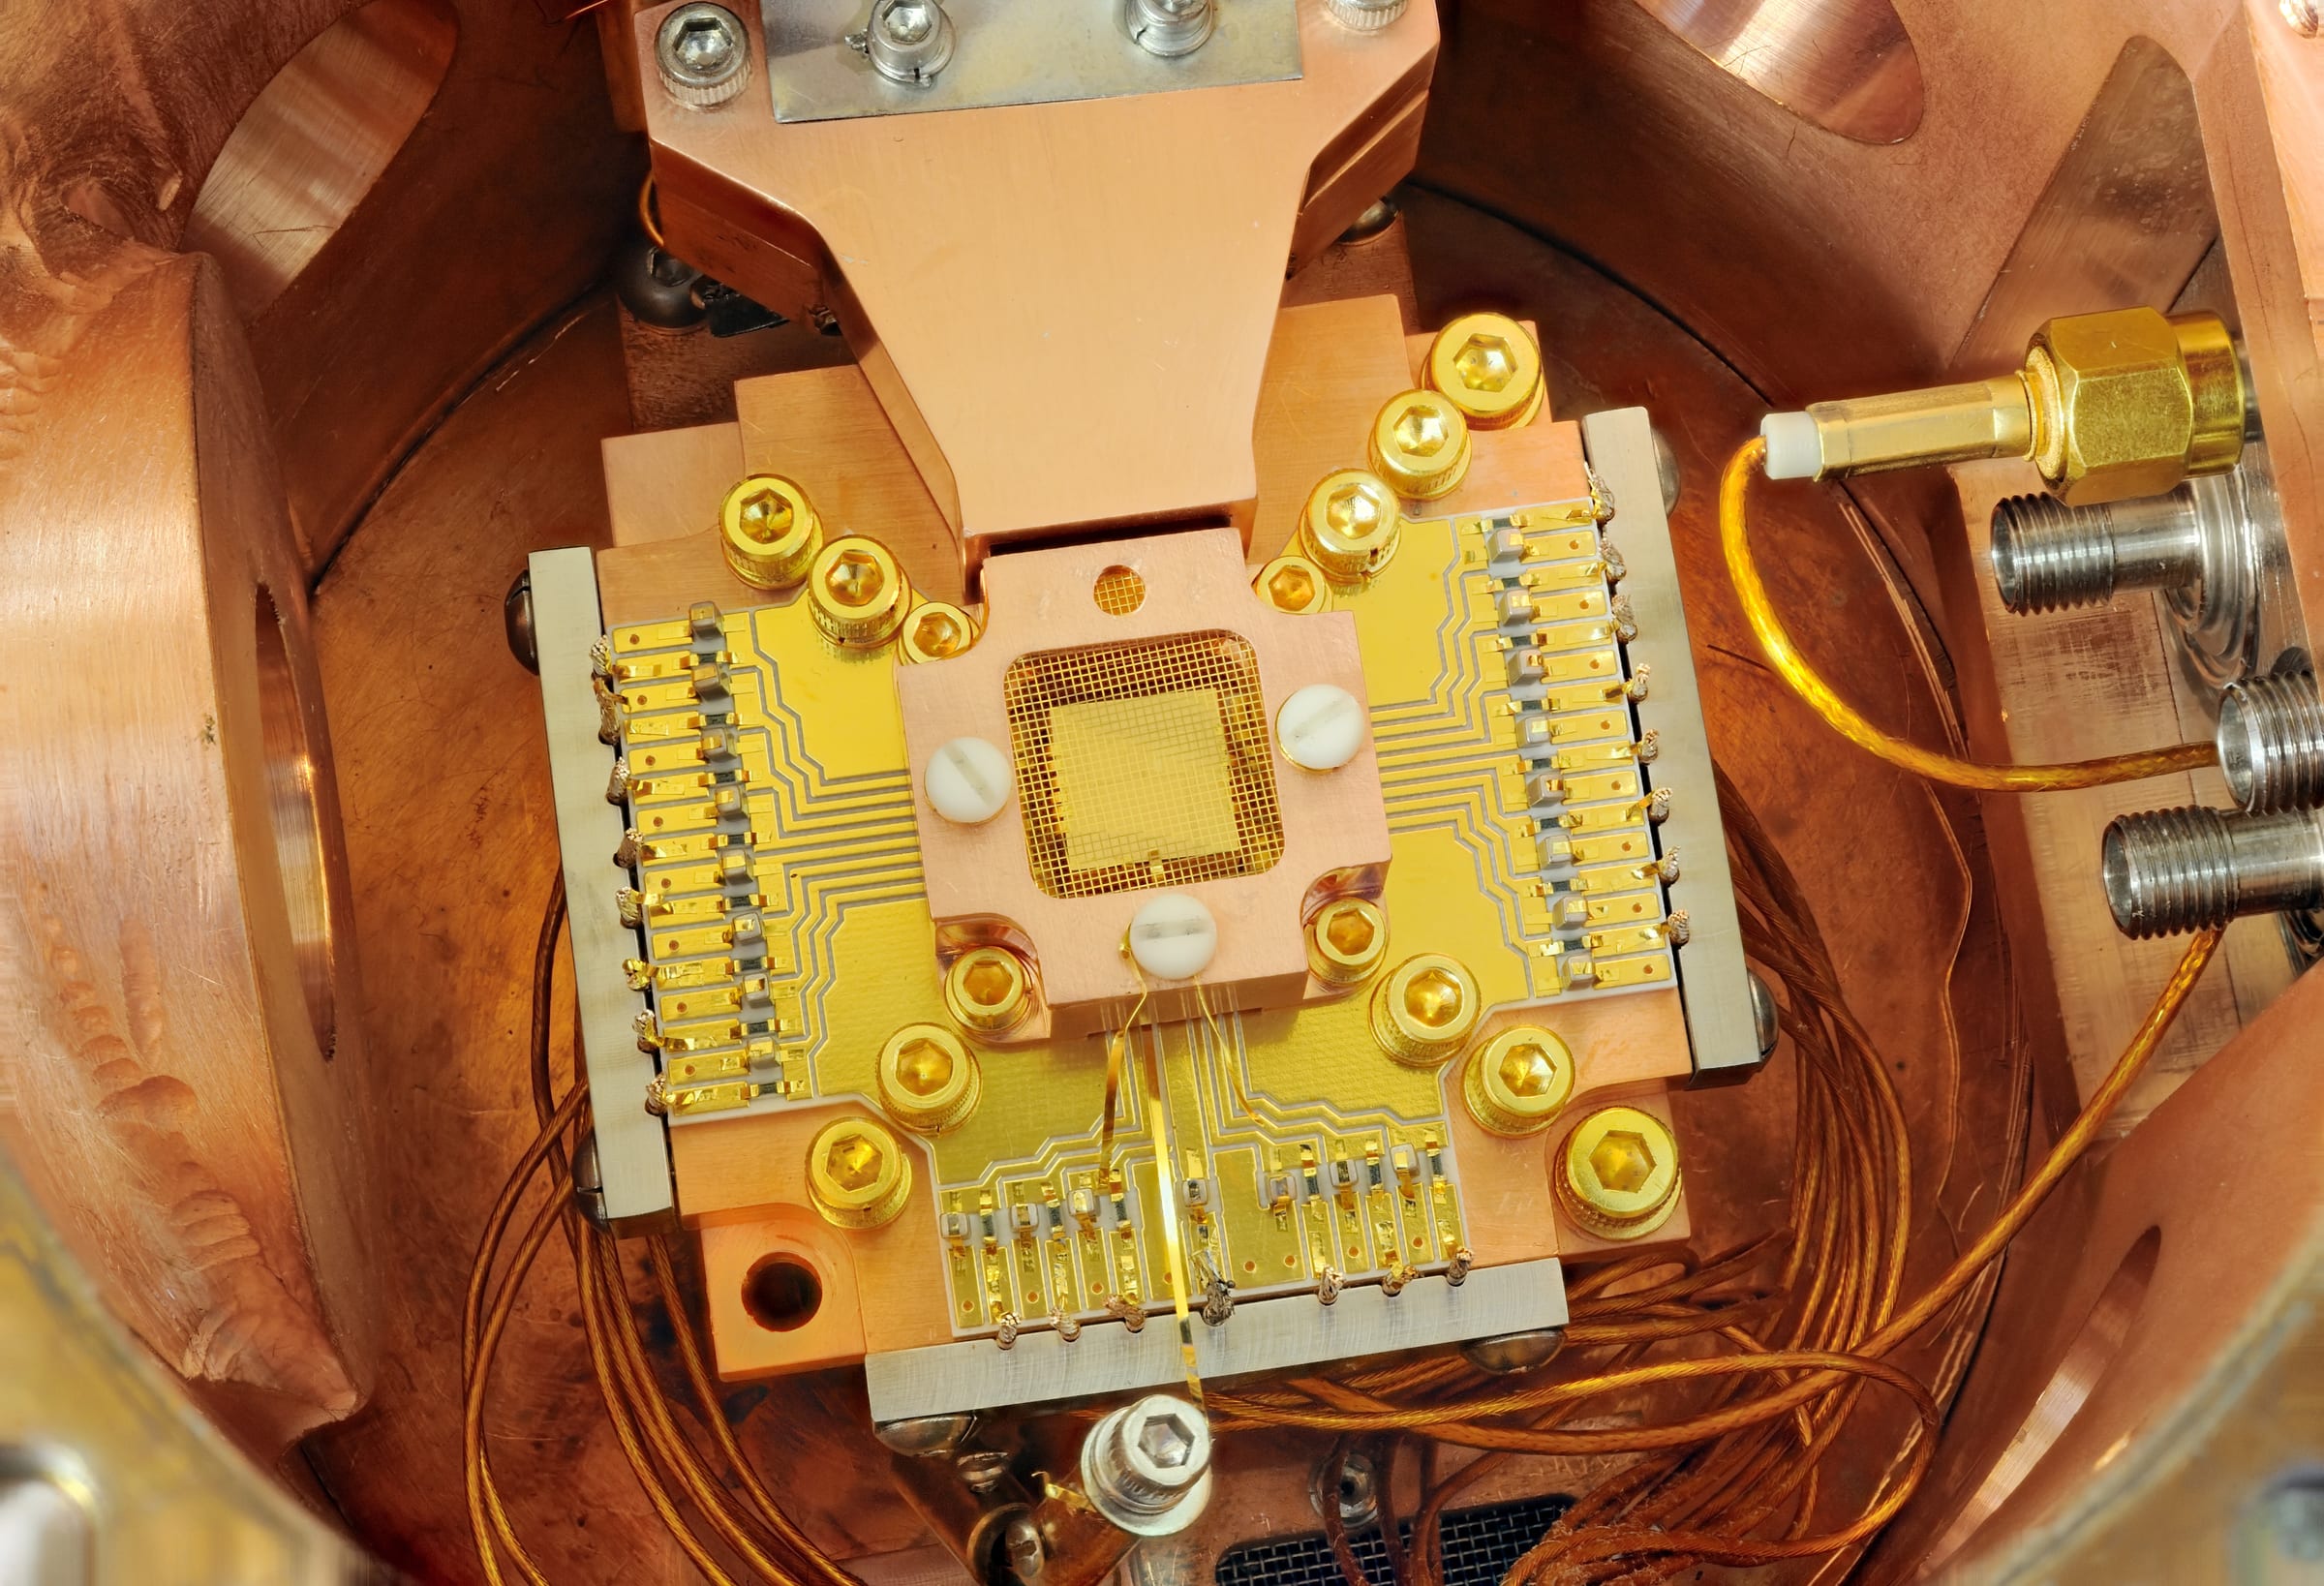
SkyWater为D-Wave制造超导量子处理器已逾十年,2025年发表在《科学》杂志上的研究背后的Advantage2芯片即出自该厂1。续约条款保护了D-Wave的知识产权,协议里惯常的法律套话还把读者引向IonQ年报中的风险因素1。IonQ在8月告诉投资者,公司如今是“全球最大的量子代工供应商”,为包括超导路线在内的相互竞争的多种架构供货,并且"已建立保护客户知识产权的既定程序"3。摩根士丹利−0.77% — 摩根士丹利, down 0.77 percent today本周称这桩收购带来“制造方面的一点优势”,但对该股仅给予持股观望(Equal-Weight)评级4。
上调后的收入指引,大部分是代工收入
IonQ在8月5日给出的不含SkyWater的2026年收入指引为2.8亿至2.9亿美元3。9月8日,把自7月底交割起并表的SkyWater计入后,公司将指引上调至4.5亿至4.6亿美元2。仅代工厂一项,就可能覆盖指引上调的大部分:SkyWater上半年收入同比翻了一番多5。内生量子业务同样实实在在,已签约但尚未确认的收入约4.85亿美元,接近上年同期的四倍3。
SkyWater计入当日,2026年收入指引上调1.7亿美元
- 区间下限
- 区间上限
- Estimate
Data
| 区间下限 | 区间上限 | |
|---|---|---|
| 8月5日指引 (estimate) | $280M | $290M |
| 9月8日指引 (estimate) | $450M | $460M |
代工厂收入进账之前,IonQ已连续五个季度刷新纪录
Data
| 收入 | |
|---|---|
| 2023Q3 | $6.14M |
| 2023Q4 | $6.11M |
| 2024Q1 | $7.58M |
| 2024Q2 | $11.38M |
| 2024Q3 | $12.4M |
| 2024Q4 | $11.71M |
| 2025Q1 | $7.57M |
| 2025Q2 | $20.69M |
| 2025Q3 | $39.87M |
| 2025Q4 | $61.89M |
| 2026Q1 | $64.67M |
| 2026Q2 | $80.05M |
拿股票当货币,才是真正的隐患
IonQ斥资18亿美元收购SkyWater,大部分对价以股票支付3。10月14日,公司重返市场,发行20亿美元股票6。多次认购的老买家Heights Capital这次出价每股40美元,而一年前,同样的证券还值每股93美元7。若计入所附认股权证,总股本将增加超过三分之一7。IonQ并不缺钱,而是正处于连环收购途中——就在本次发行两天前,公司刚宣布以全股票方式收购网络安全公司Elisity8。
关注内生增长能否跑赢股本扩张
续约之所以能在易主之后依然存续,是因为十年积累的超导工艺经验难以在短期内迁移到另一家代工厂。这种粘性正是IonQ买下的资产,而它为此增发的股票则是负债。接下来需关注Elisity能否在本季度完成交割,以及待代工厂并表带来的收入跳升计入基数之后,内生量子业务收入的复合增速能否继续跑赢总股本扩张8。这种依赖是双向稳定的:D-Wave保住了自己的技术路线图,IonQ则继续买单。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.