DHL、100億ドルで米郵政公社の配達トラックを借りる 自前車両の購入は見送り
2026年5月28日に結ばれた専属契約で、DHL eコマースの米国内配達荷物すべてのラストワンマイルを米国郵政公社(USPS)が担う。契約額は100億ドルを超える見通しだ。郵政公社は自社の格安配送商品「グラウンド・アドバンテージ(Ground Advantage)」の競合から数十億ドルの支払いを得る一方、DHLは2008年に手放した米国の玄関先を取り戻す。
 Vincent Jiang · 3 min read
ハブ19カ所、玄関に届く車両はゼロ
スコット・アシュボー氏の米国小口荷物網は、自動化ハブ(中継拠点)19カ所を備え、集荷・仕分け、航空と陸上の幹線輸送まで自前で運営する。だが、この網のどの車両も、消費者の玄関には届かない。ラストワンマイルは米郵政公社の領分だ。4万1550を超えるZIPコード(郵便番号)、1億7000万カ所を超える配達先に、週6日で届ける1。
100億ドルの再上陸
2026年5月28日、DHL eコマースと郵政公社は、総額100億ドルを大きく上回るとみられる専属・複数年のラストワンマイル契約に署名した。年ごとの更新で続いてきた25年の取引関係で、複数年契約は初めてである12。業界紙は今週、この契約を改めてニュースとして取り上げた3。注目すべきは逆転劇だ。2008年11月10日、DHLは米国で9500人の人員削減と、陸・空による米国内向け配送事業の終了を発表した。UPSやフェデックスと競合する部門の巨額赤字が理由だった4。米国のトラックを維持できなかった会社が、借り物のトラックで戻ってきたのである。
郵政公社、自社の「テナント」と競合
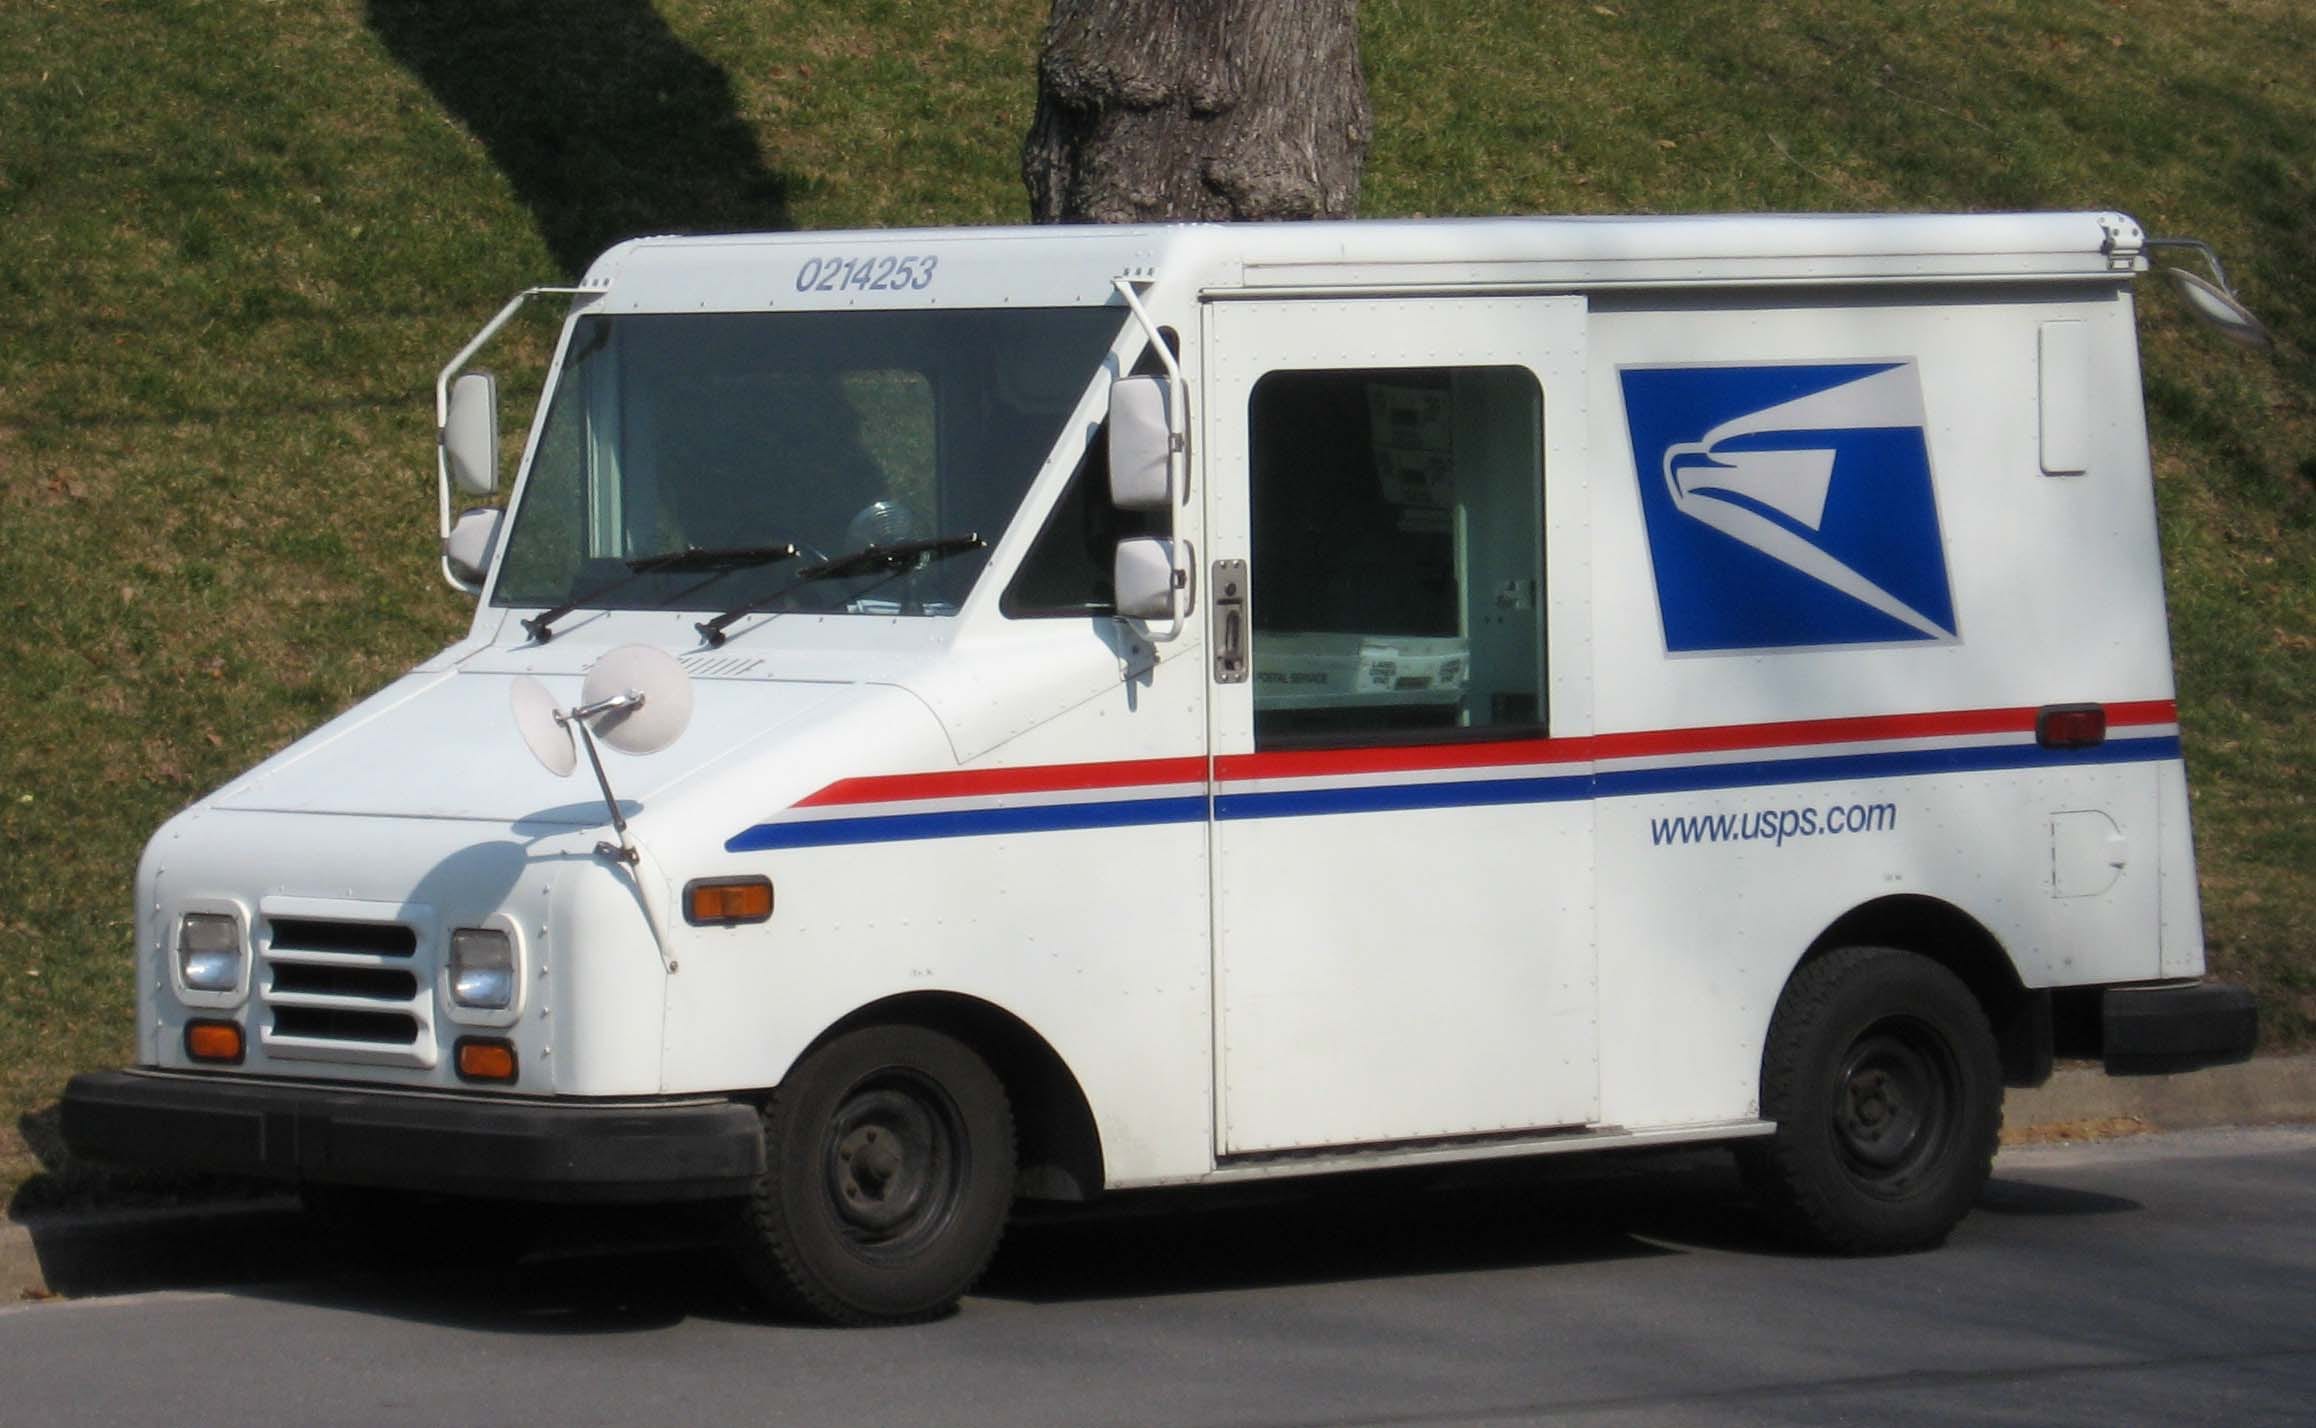
郵政公社は自社の格安小口荷物商品「グラウンド・アドバンテージ」を販売している。配達は2~5日、重さは最大70ポンド(約32キロ)5。DHLの「エクスペディテッド(Expedited)」(2~5日)と「エクスペディテッド・マックス(Expedited Max)」(2~3日)は、この商品と「プライオリティ・メール(Priority Mail)」の間の空白に位置する2。4~8オンス(約113~227グラム)の小口荷物で育った部門が、いまは2~10ポンド(約0.9~4.5キロ)の貨物や大手ブランドの獲得に向かっている2。昨年12月、郵政公社はアマゾンとUPS以外へのラストワンマイル網の開放に踏み切り、1万8000カ所の配達末端拠点を対象とした入札手続きを始めた62。1億7000万カ所の住所に週6日で届ける郵政公社は、トップのスタイナー氏の言葉を借りれば「消去法で最良のラストワンマイル事業者」だ6。
ライバル各社、同じ線路を借りる
DHL、アマゾン、UPSは郵政公社のラストワンマイル顧客の上位3社で、3社合わせると年80億ドル超になる2。UPSは2026年第1四半期、1日97万7000個の「グラウンド・セーバー(Ground Saver)」荷物を郵政公社に委託しており、第2四半期には1日150万個に達するとみている2。郵政公社自身は2025会計年度に90億ドル、2026会計年度第2四半期に20億ドルの赤字を計上した。退職給付金の支払い免除措置により、現金が底を突く時期は2031~34年に先送りされた7。
フェデックスだけ「定価」を払う
異色の存在はフェデックスだ。郵政公社は2024年、国内航空貨物の担い手をフェデックスから入れ替え、UPSと年推計15億ドル、期間5.5年の契約を結んだ。公社の監査当局は現在、この契約の総額を100億ドル超と算定している8。ラストワンマイルの大口テナントはアマゾン、UPS、そしていまやDHLだ2。フェデックスの売上高シェアは2024年から2025年にかけて横ばいにとどまった9。その一方で、玄関先まで届ける自社車両を持たないライバルは、2~10ポンドの小包を対象に大手ブランド向けの価格設定に動き出した2。小包の価格競争はいまや、借りた線路の上を走っている。
市場のシェア流出はすでに始まっていた
2025年の米国の小包数量は231億個に達し、数量で最大の運送会社は69億個を扱ったアマゾン・ロジスティクスだった9。UPSの売上高シェアは34%から31.6%に下落。地域配送事業者やラストワンマイル新興企業からなる「その他」は、シイン(Shein)とテミューの需要にけん引され、数量127%増でシェアを3.4%から7.2%へと倍以上に広げた9。ピットニーボウズは2031年には311億個に達すると予測している9。
米小包の売上高シェア、2025年もUPSから中小事業者への流出が続く
- 2024
- 2025
Data
| 2024 | 2025 | Change | |
|---|---|---|---|
| UPS | 34.0% | 31.6% | -7.1% |
| その他(地域配送・新興) | 3.4% | 7.2% | +111.8% |
破綻の芽
契約の期間と料金は明らかにされていない26。アシュボー氏によれば、DHLは地上配送網を自社で築く案、ラストワンマイル事業者を買収する案、他社と組む案を比較し、賃借を選んだ2。その結果、同社の米国事業は、「実質的には退職給付制度からお金を借りて現在の事業運営を賄っている」とトップ自らが語る組織に結びつくことになる7。スタイナー氏は3月、支援がなければ郵政公社は1年以内に現金が底を突く恐れがあると警告し、1992年以来150億ドルに据え置かれてきた借入上限を345億ドルへ引き上げるよう求めている62。
今後の注目点
賃借が割安だったかどうかは、3つの数字が決める。1つ目は、UPSのグラウンド・セーバーが1日150万個へと拡大するペースだ2。2つ目は郵政公社の通期決算で、昨年は11月14日に発表された10。3つ目は、借入上限をめぐる連邦議会の動向だ6。DHLは、米国のトラックを自社保有して損失を被るという代償を、すでに一度払っている。今度は、あらゆる家の玄関先にすでに止まる唯一の配達網に支払う。
How this brief was made
01Gathered & sourced276 channels · 1,092 articles▾
Agents swept 276 channels and ingested 1,092 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated10 claims · 20 data feeds▾
Every one of 10 load-bearing claims was checked against primary sources, with 20 live data feeds reconciling the figures and charts.
- 1DHL eCommerce / USPS press release via PRNewswire (AOL), "DHL eCommerce and USPS enter $10 billion-plus, long-term exclusive agreement", 28 May 2026
- 2Sourcing Journal via Yahoo Finance, "DHL's Parcel Unit Is Chasing Bigger Brands, and USPS Is How It Plans to Get There", 29 May 2026
- 3Container News via Infomarine On-Line, "DHL eCommerce and USPS sign exclusive agreement worth over US$10 billion", 23 September 2026
- 4WRAL (AP wire), "DHL to cut 9,500 jobs, close U.S. centers", 10 November 2008
- 5USPS, "USPS Ground Advantage" service page, retrieved 24 September 2026
- 6Associated Press via MSN, "USPS, DHL partner in a $10 billion 'last-mile' delivery agreement", 28 May 2026
- 7NPR, "Postal Service says its cash crisis is delayed until at least 2031, but problems loom", 24 June 2026
- 8FreightWaves via Yahoo Finance, "Postal Service moves half of long-distance mail by air just to satisfy UPS contract", 9 July 2026
- 9Pitney Bowes, "Parcel Shipping Index" (US, 2025 data), retrieved 24 September 2026
- 10USPS, "Financials" filings index (Postal Regulatory Commission filings calendar), retrieved 24 September 2026
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.