Рекордная маржа Disco — 42,7% — встречает конкурента, рожденного дефицитом 2019 года
Hanmi Semiconductor заявляет, что ее установки для резки корпусированных чипов, построенные взамен пил Disco, которые в 2019 году не удалось закупить, теперь занимают первое место в мире по доле рынка: продажи за восемь месяцев 2026 года уже превысили итог всего 2025-го. Disco подходит к отчету 6 октября с рекордной операционной маржой 42,7%, а брокеры уже успели объявить о двух понижениях целевых цен.
 Vincent Jiang · 3 min read
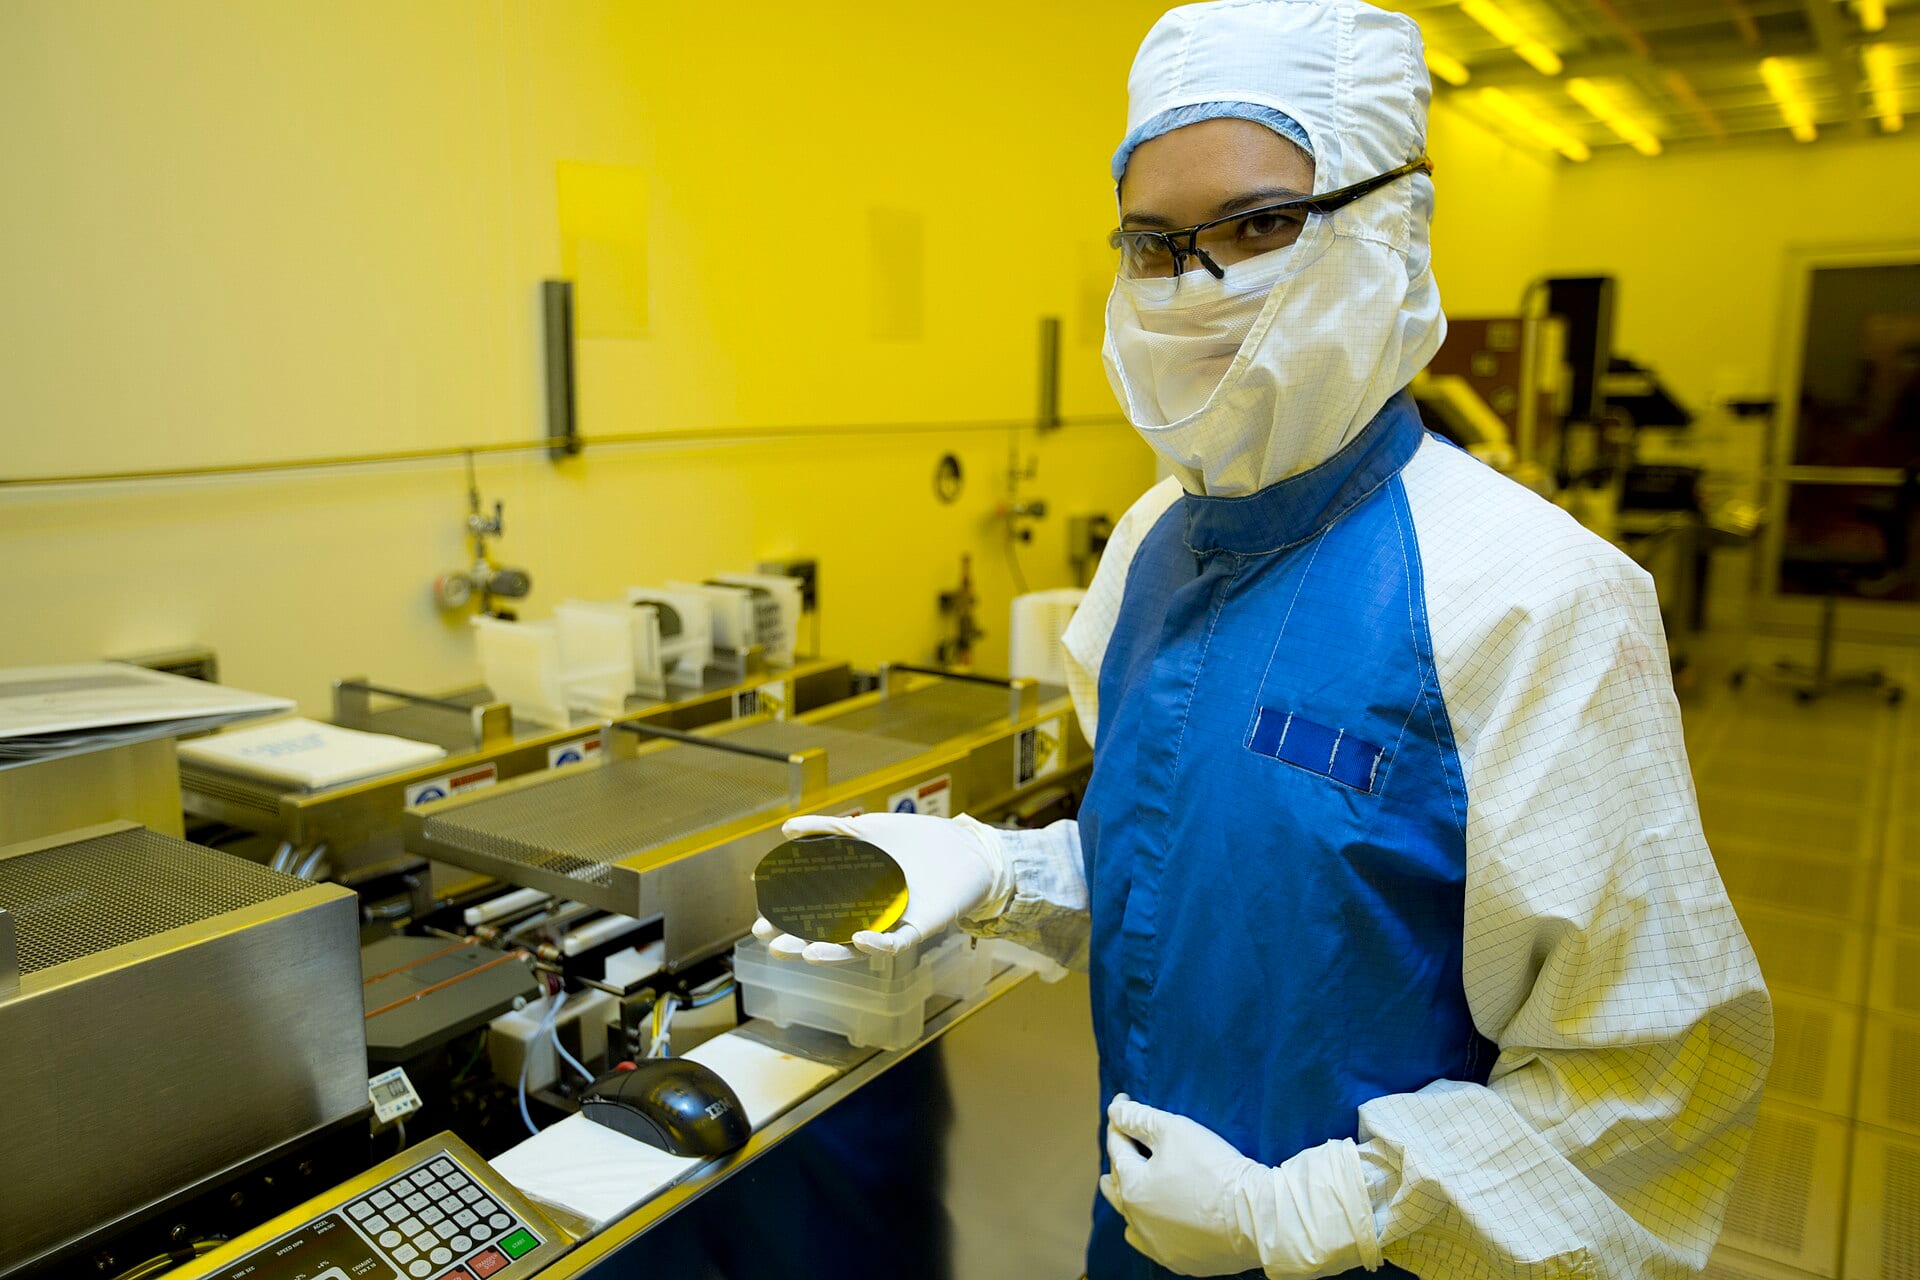
Hanmi Semiconductor сообщила 30 сентября, что за восемь месяцев продажи линейки MSVP превысили выручку продукта за весь 2025 год. MSVP — установка, совмещающая микропилу и модуль визуального позиционирования: она режет корпусированные чипы, затем промывает, проверяет, сортирует и укладывает их. В этом году будет отгружено более 200 таких машин — более чем вдвое больше, чем в 2025-м; на 2027 год намечено около 350. Новейшая модель MSVP 6.0 Griffin, по собственным подсчетам компании, объединяет более 207 запатентованных технологий 12.
«Первое место» — в категории, которую Hanmi придумала сама
Hanmi утверждает, что у MSVP теперь крупнейшая доля мирового рынка. Но это заявление самой компании о комбинированной категории «резка плюс обработка», созданной ею же, а не независимый рейтинг рынка пил для резки пластин 12. Проверить можно другое — темпы: заказ на 7,87 млрд вон ($5,79 млн), раскрытый 29 сентября, получен от тайского подразделения UTAC — компании контрактной сборки и тестирования чипов; он равен 1,37% выручки Hanmi за 2025 год и стал вторым заказом этого клиента 1. В этом же месяце открывается американская «дочка» — Hanmi USA 2.
Пила, которую Hanmi не смогла купить
Суть — в происхождении. Свою первую установку Vision Placement Hanmi отгрузила в 1998 году — с пилой внутри, купленной у японской Disco. Бум 2019 года сделал эти поставки дефицитными, и Hanmi построила пилу сама: в 2021 году появилась первая в Южной Корее микропила собственной разработки, объединившая резку и обработку в одной машине 13. Клиент, которому дозировали поставки, превратился в конкурента — в HBM (память с высокой пропускной способностью), корпусировании на уровне панелей и стеклянных подложках, на том же переднем крае, где Disco зарабатывает свою рекордную маржу 13.

Маржа — рекордная, прогноз — выше
Квартал апрель–июнь, первый в финансовом году Disco, принес выручку 114,3 млрд иен (рост на 27,1%) и операционную прибыль 48,8 млрд иен (рост на 42,2%) — маржу 42,7% против 38,4% годом ранее. Из прогноза на первое полугодие следует, что в сентябрьском квартале маржа будет чуть выше 43%; при этом Disco дает прогноз лишь на один квартал вперед, ссылаясь на волатильность инвестиций клиентов 4.
Операционная маржа Disco установила рекорд в квартале апрель–июнь, и прогноз указывает на дальнейший рост
- Операционная маржа
- Estimate
Data
| Операционная маржа | |
|---|---|
| Апр–июн 2025 | 38.4% |
| Апр–июн 2026 | 42.7% |
| Июл–сен 2026, прогноз (estimate) | 43.7% |
Брокеры сохранили веру в рейтинг, но не в цену. В обзоре от 25 сентября рейтинг «выше рынка» (overweight) подтвержден, а целевая цена урезана до 67 тыс. иен. SMBC Nikko 28 сентября повысил рейтинг, но при этом снизил цель с 81 тыс. до 68 тыс. иен. На 30 сентября акции шли по 57 010 иен при максимуме за 52 недели в 91 680 иен — у компании с капитализацией 6,2 трлн иен в цене уже что-то заложено 4.
Даже после двух снижений целевых цен прогнозы брокеров остаются значительно выше котировок Disco
Data
| Иен на акцию | |
|---|---|
| Прежняя цель SMBC Nikko | ¥81,000 |
| Цель SMBC Nikko, 28 сент. | ¥68,000 |
| Цель обзора от 25 сент. | ¥67,000 |
| Цена акции, 30 сент. | ¥57,010 |
Замещение работает в обе стороны
Hanmi — компания небольшая: выручка за 2025 год — 576,6 млрд вон, а первый квартал 2026 года упал на 65,5% на фоне паузы в закупках оборудования для HBM4 5. При этом в своей ключевой линейке термокомпрессионных бондеров (TC bonder) Hanmi сама оказывается вытесняемым лидером. SK hynix, с 2016 по 2024 год единственный заказчик Hanmi по памяти HBM, добавил поставщиков ASMPT и Hanwha Semitech, и, согласно прогнозу Lumen Alpha, доля Hanmi в этих закупках в текущем году снизится до 20–30% 5.
Что рынок оценит 6 октября
Ни одна раскрытая цифра не позволяет оценить, сколько отнимут у портфеля заказов Disco или у её цен целевые 350 установок Hanmi; вся позиция — в этом пробеле. Маржа 42,7% — это плата, которую взимает узкое место, а Hanmi — то, что строит посаженный на паёк клиент. Отчёт Disco за второй квартал выйдет 6 октября, конференц-колл пройдёт 22 октября, а в том же месяце начнёт формироваться первый портфель заказов Hanmi USA 41.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.