谷歌DeepMind下场造人形机器人:挖来波士顿动力前CTO,在马萨诸塞州建3.5万平方英尺实验室
谷歌DeepMind 10月15日向《波士顿环球报》证实,将在马萨诸塞州沃特敦开设机器人硬件实验室,由波士顿动力前首席技术官执掌。这家公司的Gemini模型此前在Apptronik的Apollo人形机器人上完成演示,如今自己下场做硬件;同月,有报道称英伟达拟向走全栈路线的竞争对手Figure AI追加投资10亿美元。
 Richard Tang · 3 min read
谷歌DeepMind正从给机器人供应“大脑”转向自己制造“本体”,并请来波士顿动力的一位老将执掌这项工作。这家位于马萨诸塞州沃尔瑟姆的公司,以会做空翻的机器人和四足机器狗闻名。10月15日,这家隶属Alphabet−2.89% — Alphabet, down 2.89 percent today的实验室向《波士顿环球报》证实,将在马萨诸塞州沃特敦设立机器人硬件实验室,预计2027年落成1。
亚伦·桑德斯在波士顿动力供职22年,离职时担任首席技术官,2025年被DeepMind招至麾下1。目前他正为实验室招聘机械师、工程师和研究人员1。对配置资金的人而言,信号很明确:物理AI(Physical AI)的价值,正在向“大脑”和“本体”都握在自己手里的公司集中,而谷歌正着手把两端收入囊中。
这座实验室,是谷歌把产业链中段揽回自己手中
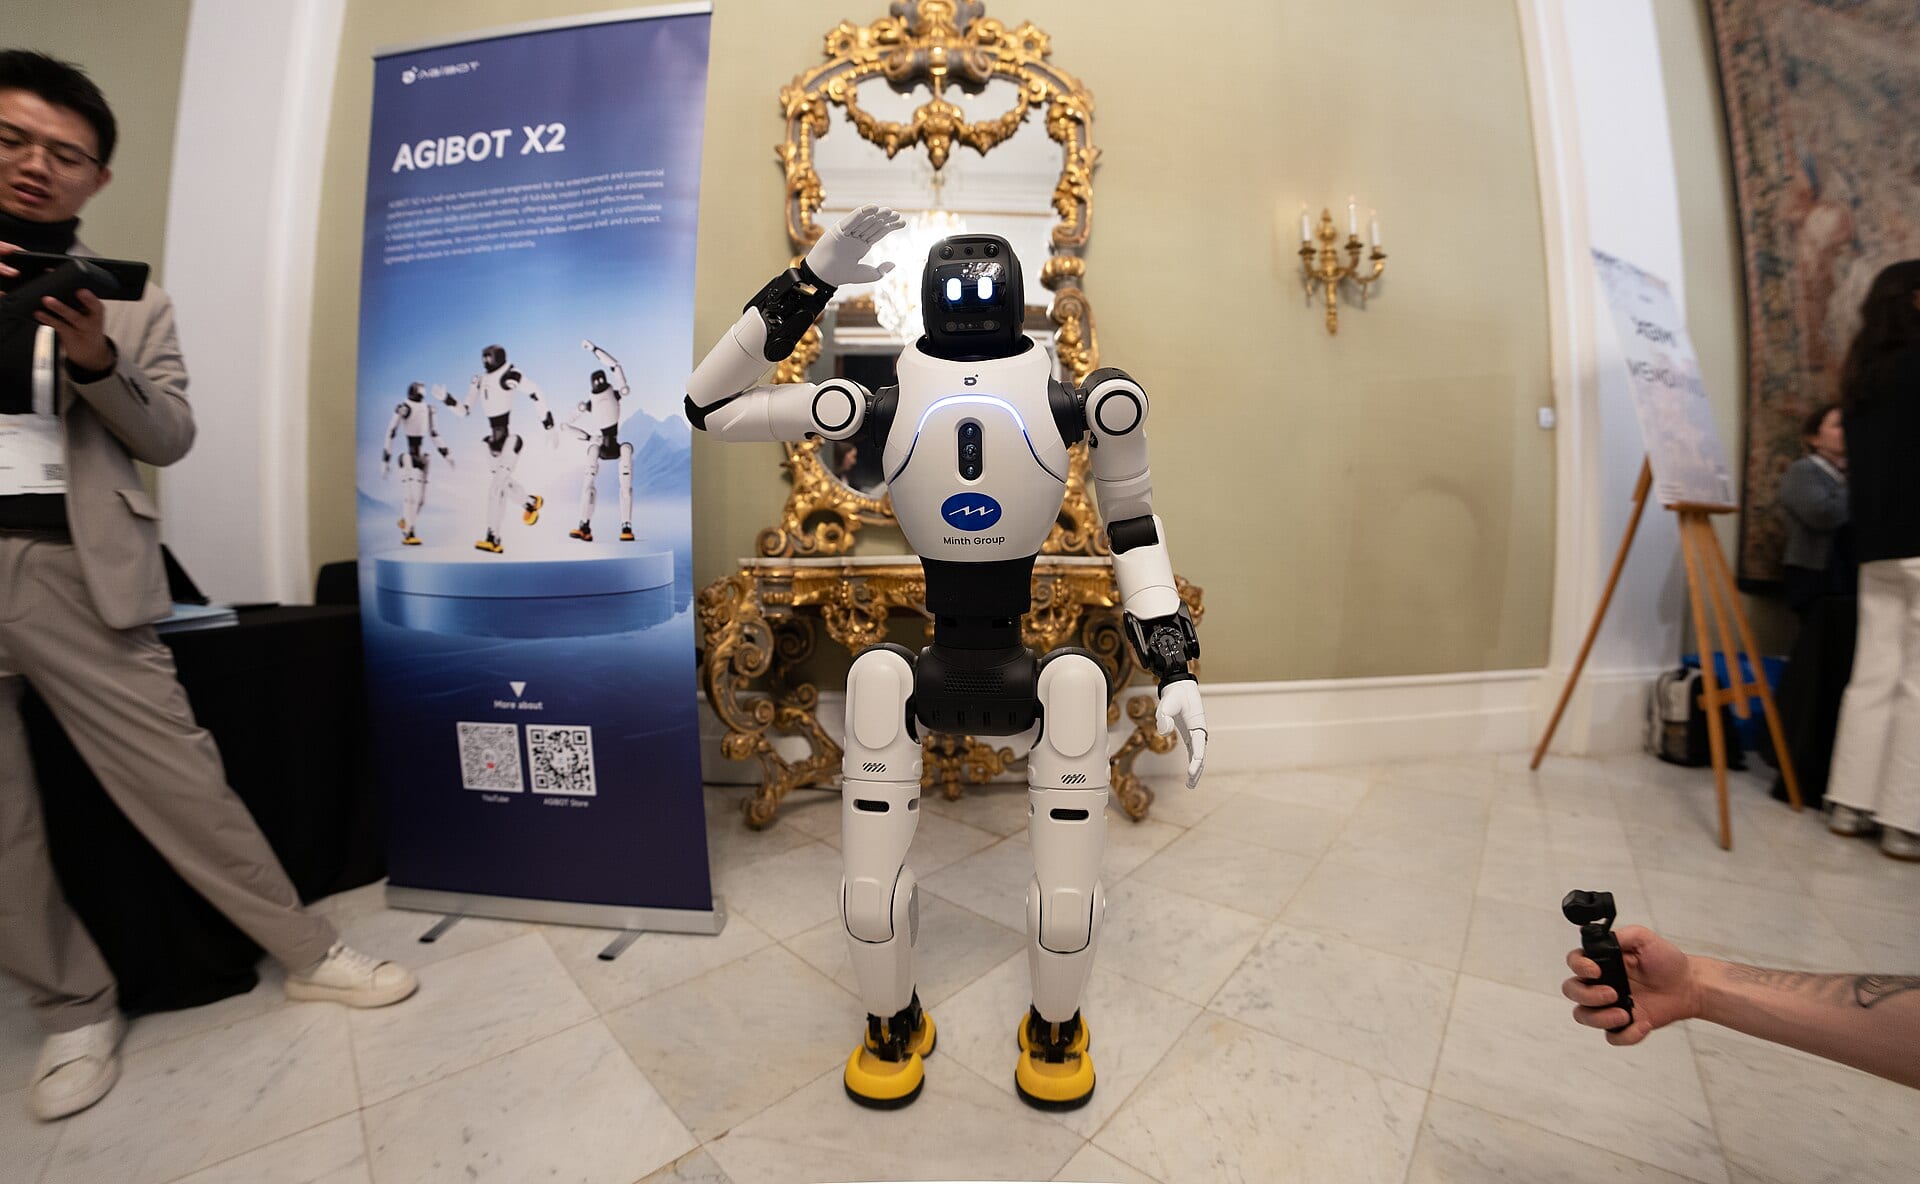
迄今为止,谷歌的机器人智能一直运行在别家公司的机器里。Gemini Robotics 2已于7月在Apptronik~$1B — Apptronik, private, latest valuation ~$1B的Apollo人形机器人上完成演示2;10月13日,Gemini 4 Argon模型观看了一段有人玩沙包投掷游戏(cornhole)的视频,自行编写物理仿真程序,并让Apollo连续七投全中34。
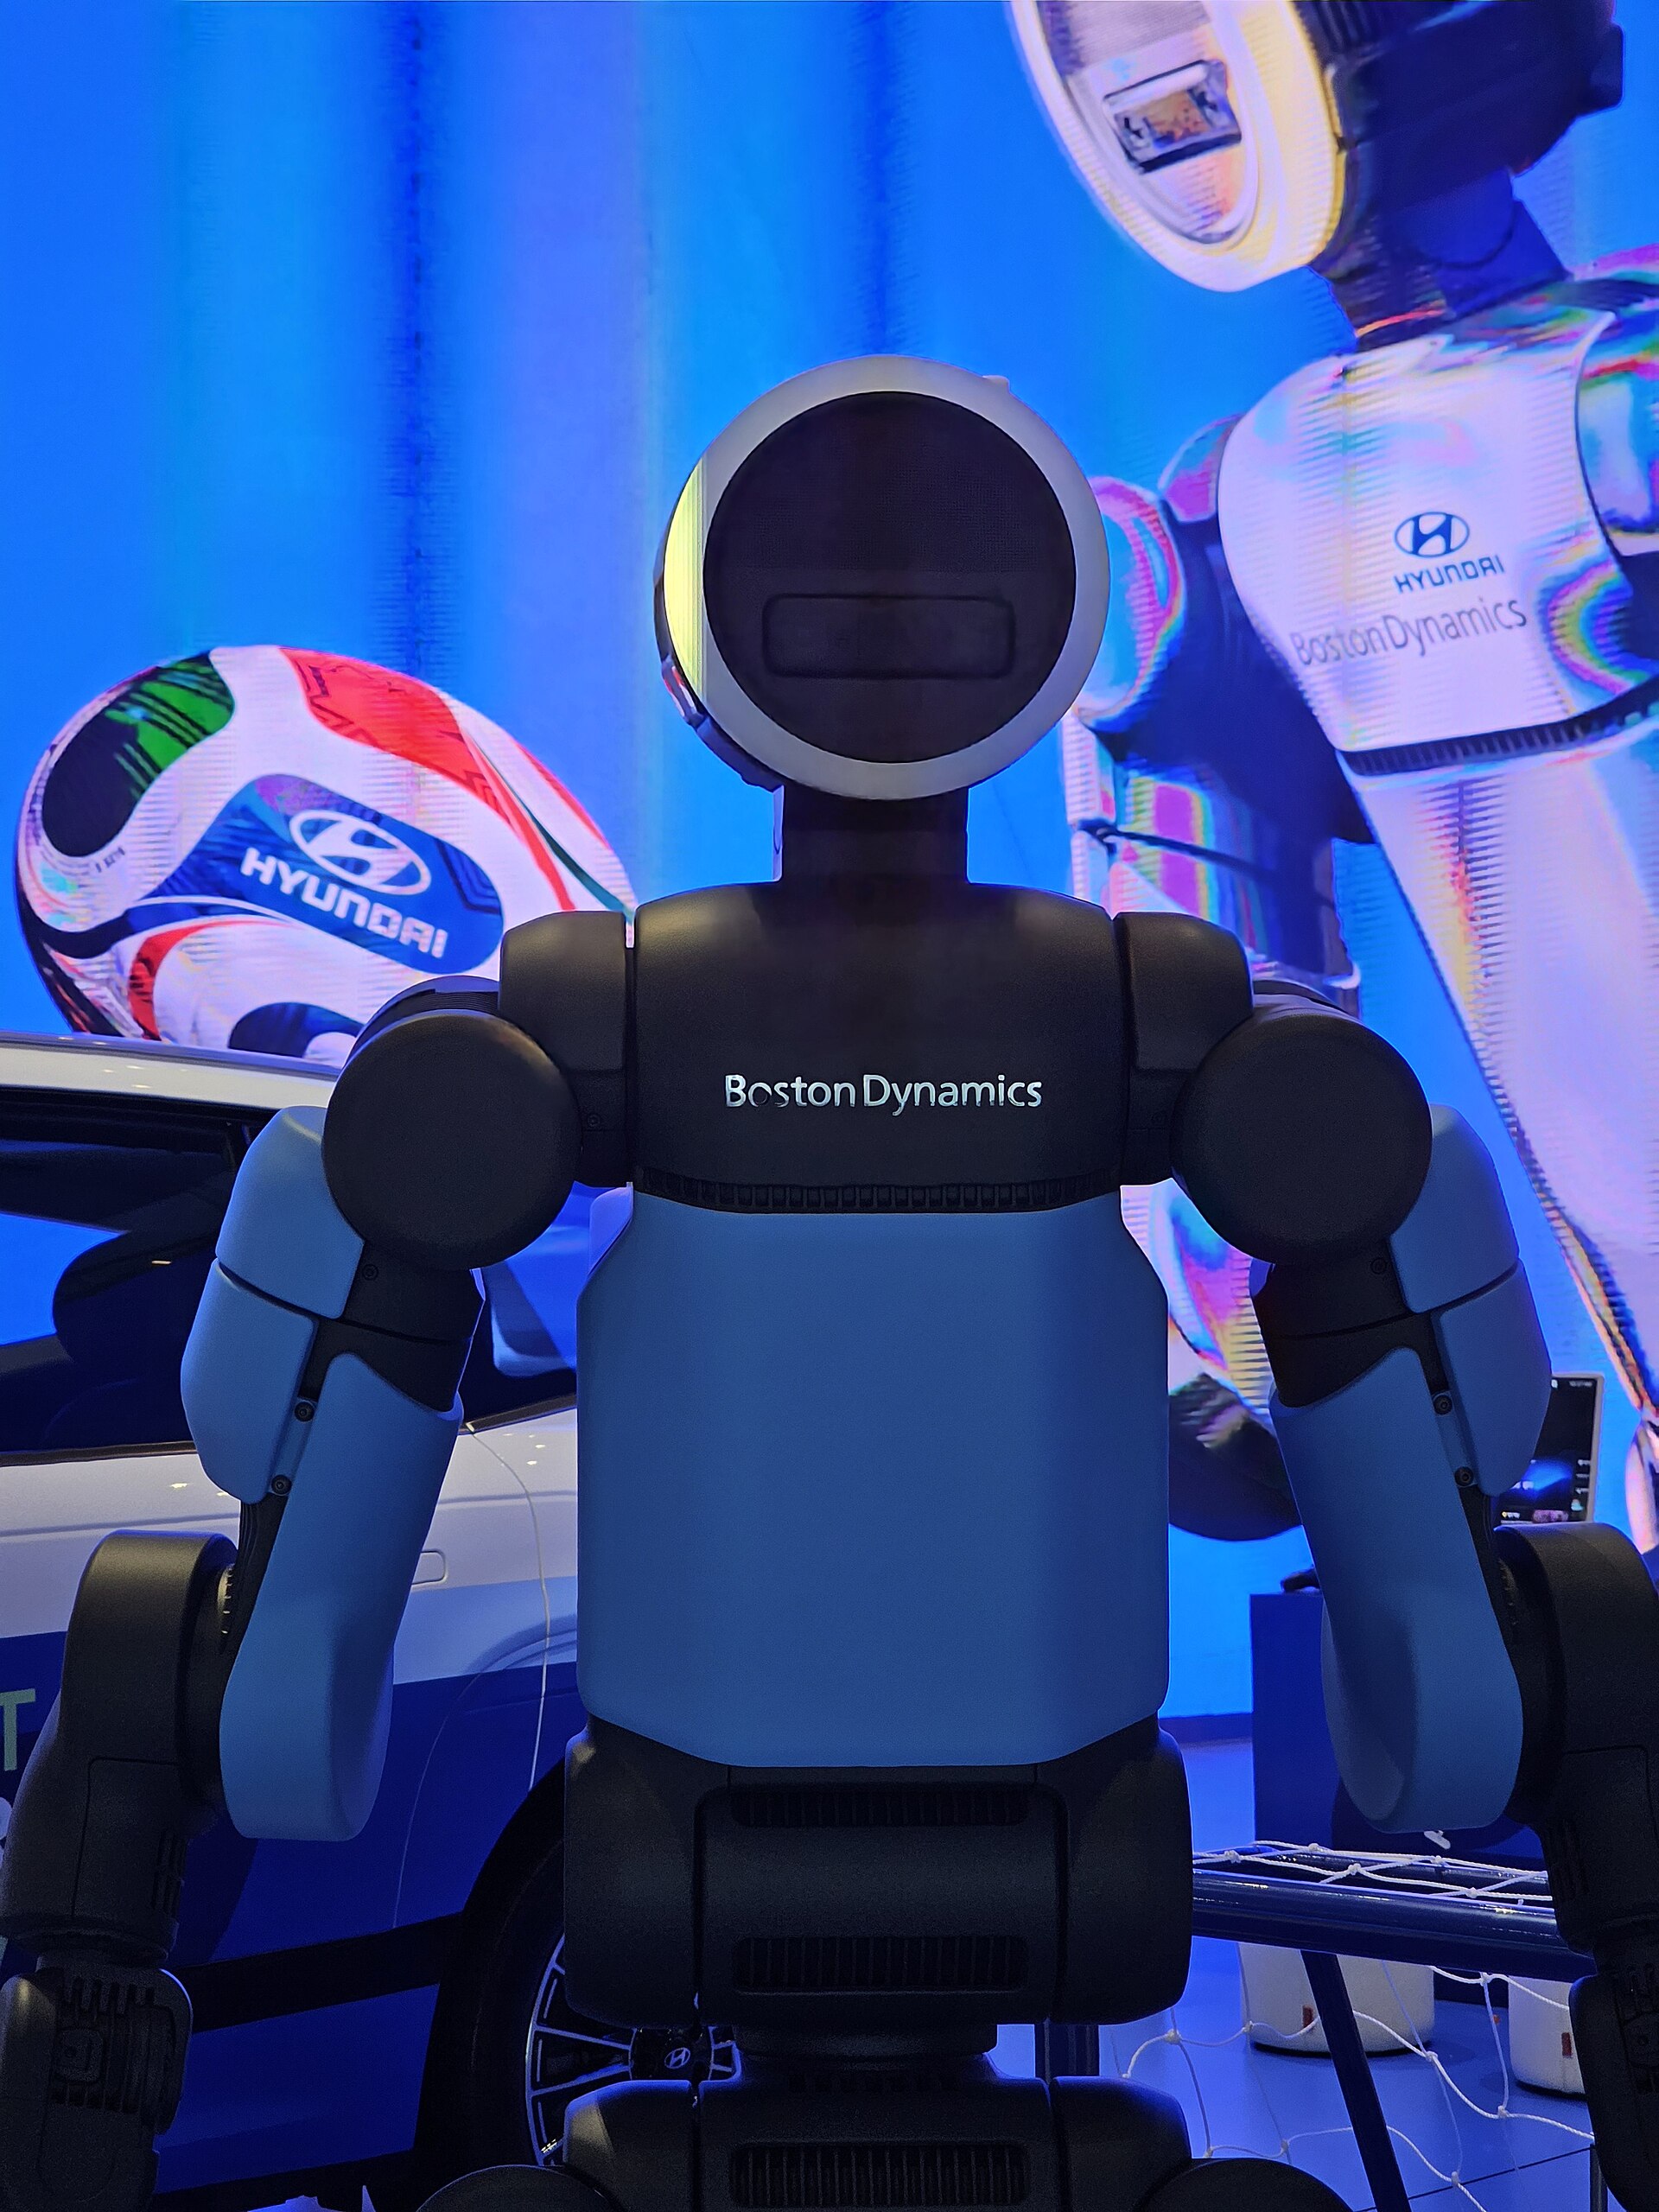
从那段演示到一台能干满整个班次的机器人,中间隔着的是镜头之外的部分:围绕模型设计的手部、手臂与机载算力,以及把它们造出来的产线。今夏签下的3.5万平方英尺租约,就是谷歌为在内部补齐这一缺口掏出的真金白银1。《波士顿环球报》还报道称,DeepMind正在研发自己的人形机器人——能走、能说、能处理精细任务1。
合作伙伴早已点破这一风险
这些演示的载体,正是奥斯汀初创公司Apptronik的Apollo人形机器人,而这家公司早已把谷歌的计划听得明明白白。首席执行官杰夫·卡德纳斯说,谷歌从一开始就告诉该公司,自己做的是“机器人领域的安卓”——一个“将走向众多不同合作伙伴”的模型3。谷歌DeepMind首席执行官德米斯·哈萨比斯也曾以同样的安卓类比阐述这一战略2。
而安卓后来终究做起了自己的手机。“大脑”靠授权取得、授权方如今又自建硬件实验室的“本体”厂商,在谈判桌上只能居于弱势一方。
资本早已为全栈定价
人形机器人初创公司Figure AI$34.22B — Figure AI, private, latest valuation $34.22B的机器人,曾在宝马斯帕坦堡工厂连续十一个月执行日常班次,其模型用英伟达−1.59% — 英伟达, down 1.59 percent today的芯片训练5。据报道,英伟达正洽谈向该公司再追加10亿美元,两家公司均未证实这笔交易56。这轮融资若达成,估值将落在390亿美元关口附近——Figure于2025年9月创下这一关口,英伟达正是在当月首次投资该公司6。
Figure把整条链路握在自己手里:运行其机器人的Helix模型6,加上制造机器人的BotQ工厂5。这一估值已高于高盛−1.27% — 高盛, down 1.27 percent today对2035年整个人形机器人市场的预测5。Apptronik今年以约50亿美元估值完成融资,该轮融资由谷歌亲自联合领投38。
Figure AI 390亿美元轮次估值,超过高盛对2035年整个人形机器人市场的预测
- Estimate
Data
| Value | |
|---|---|
| Figure AI 2025年9月轮融资 | $39 |
| 高盛2035年市场预测 (estimate) | $38 |
| Apptronik 2026年2月轮融资 | $5 |
捷普是二级市场的试金石
Apollo产业链上唯一的上市公司是捷普(Jabil)−3.50% — 捷普(Jabil), down 3.50 percent today,这家合同制造商参与制造这款机器人37。承接这部分业务的“智能设备与机器人”(Intelligent Devices & Robotics)板块,下一财年营收指引下调2%,至53亿美元7。而承载捷普AI增长的机柜、电源与散热业务属于另一个板块,指引上调43%7。
在这条链路的“大脑”一侧,上市公司是Alphabet和英伟达。12月当季将决定Apollo是量产项目还是一场演示:出货量必须出现在那条正在收缩的业务线上;否则,人形机器人仍只是可选项,替捷普付账的还得是数据中心7。
租约、挖角与传闻中的条款清单
这些并不意味着物理AI不会走进工厂车间;眼下实实在在能看到的,是一纸租约、一次挖角和一份传闻中的条款清单,三者指向同一个方向。拥有模型的公司,要么出手收购“本体”,要么亲手去造;只供应单一环节的厂商,手里的位置是可以谈的。从强大的模型到能上岗干活的机器人,中间隔着工程与制造。这个月,谷歌和英伟达双双决定把这段距离握进自己手里。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.