指数基金托起AXT 425%涨势,订单兑现还须北京放行
贝莱德10月5日提交的持股文件显示,被动资金合计持有AXT 14.3%的股份,其中一只标普小盘股基金单独持股便超过5%。客户已真金白银预付货款,但每一批离开中国的货物都在等待北京的许可,首场考验定于10月29日。
 Vincent Jiang · 3 min read
被动资金占据股东名册
贝莱德10月5日披露,截至9月30日持有AXT 9,359,639股,占公司股份的14.3%;这份13G/A文件确认,持股并非以影响公司控制权为目的 1。其中,仅安硕核心标普小盘股ETF(iShares Core S&P Small-Cap ETF)一只基金就持有AXT逾5%的股份,超过贝莱德持股总额的三分之一 1。这是指数机制在起作用,而不是对磷化铟的判断。标普9月21日将AXT纳入标普小盘股600指数,股东名册随之改变:跟踪指数的基金必须买入,当天股价一度上涨16.4% 2。
短线热钱层层加码
这只股票的交投与涨幅相称。8月13日,Tradr宣布面向成熟投资者推出一只单日两倍做空AXTI的ETF;一年之间,该股在3.70美元至143.16美元之间大幅震荡 3。散户把目标价喊到95美元 4。持股的对冲基金从37家减至33家,留下来的则把持仓规模提高34%,达到4.879亿美元 2。年内上涨425.2%之后 8,仍在大规模买入的买家,只剩指数机器。
客户掏出的真金白银
需求故事确实有美元入账。二季度,AXT分别收到高意(Coherent)和Casela的预付款2230万美元和2540万美元;7月,Lumentum签下为期六年的产能预留协议:4350万美元须在30个工作日内付清,另一笔4350万美元的条款到2028年才敲定,The Inference 10月1日曾作梳理 567。磷化铟在手订单排至2027年,规模远超1亿美元 5。但每笔预付款都先记为负债,只有晶圆发货后才转为收入 5。
客户预付给AXT的钱,超过其创纪录单季营收
- Estimate
Data
| Value | |
|---|---|
| 高意(二季度预付款) | $22.3M |
| Casela(二季度预付款) | $25.4M |
| Lumentum(2026年定金) | $43.5M |
| Lumentum(2028年,拟议) (estimate) | $43.5M |
距离收入,只差一张许可证
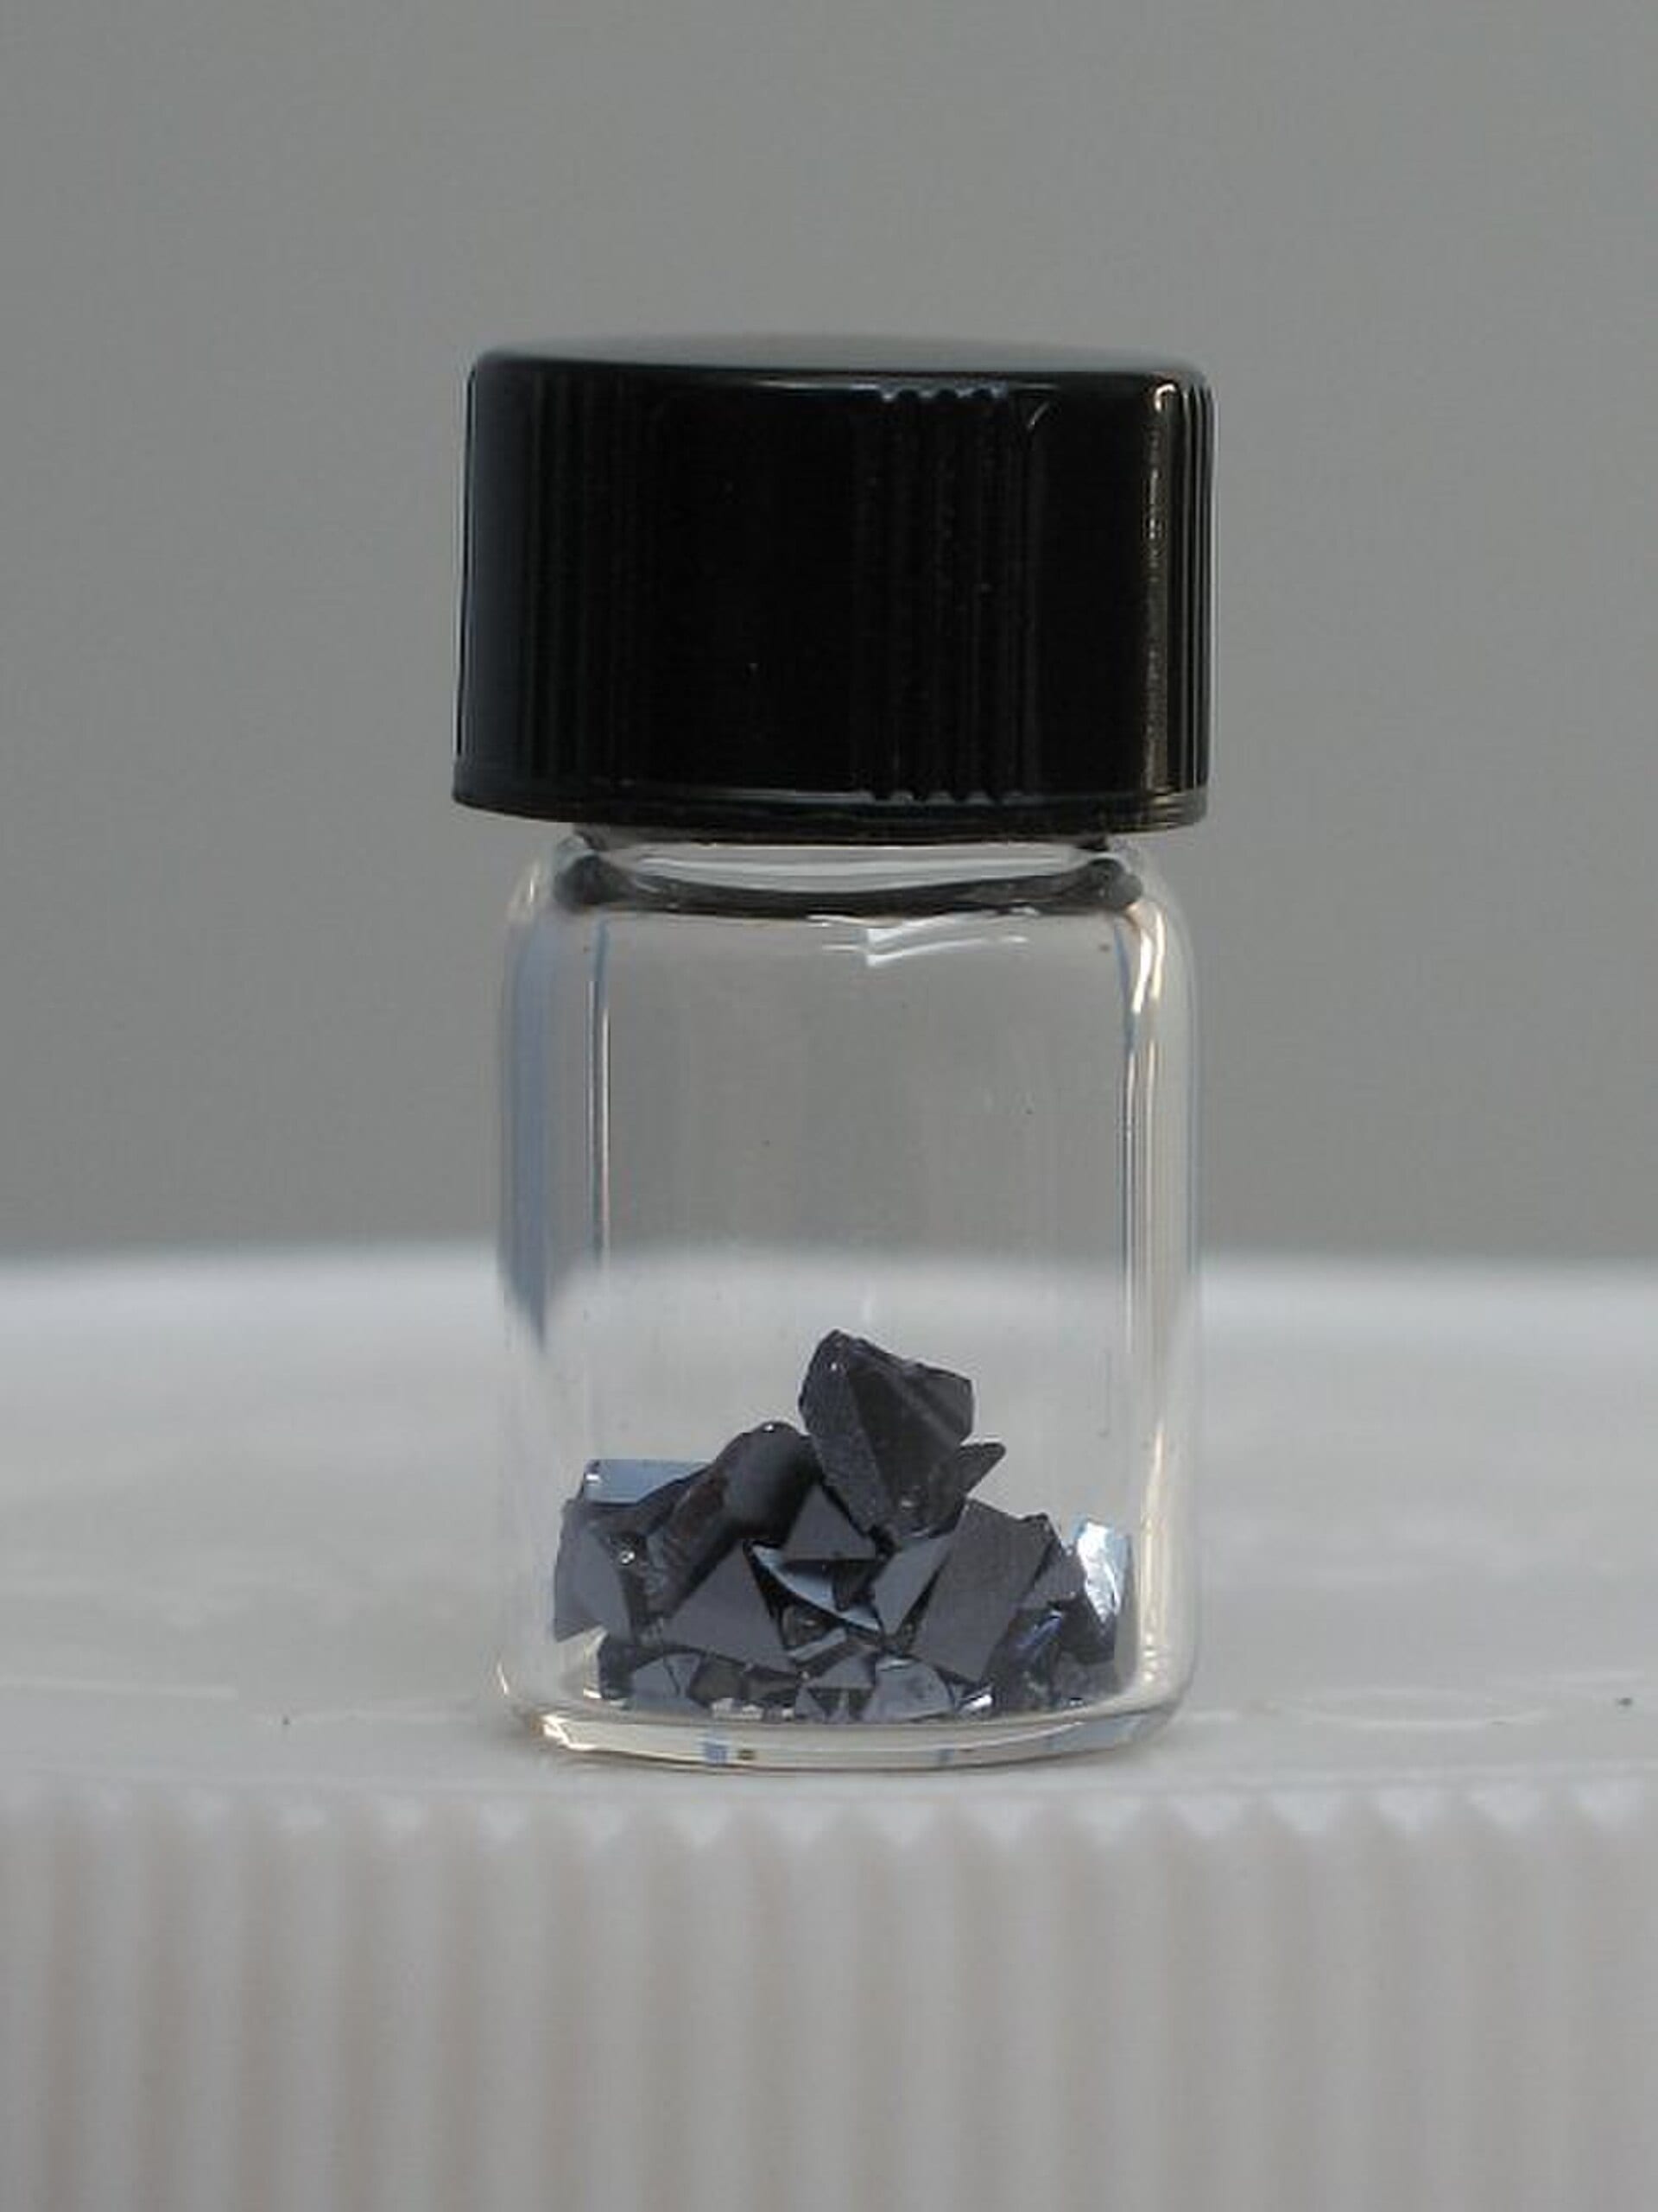
AXT的衬底全部在中国境内三家工厂生长制成;每批货物出境,都须取得中国商务部颁发的出口许可证,依据是2025年2月4日生效、此后从未暂停的出口管制 67。在8月13日披露的文件中,AXT称许可证是公司面临的最重大挑战,并表示无法估计对美发货何时获得批准;此前1月下调业绩指引,正是许可证缺口所致 6。第三季度营收指引为6600万美元,只计入已获许可或已获豁免的收入;而占二季度销售一半以上的中国市场,发货根本无需许可证 5。预付款是真金白银,收入却系于一纸批文。
14倍市销率,谁来买单?
前瞻市销率高达14.19倍,行业平均只有5.25倍;价值评分(Value Score)为F,评级为“持有”(Hold)8。三年原地踏步之后,这轮估值重估,就立在一个创纪录季度之上。
一个创纪录季度,撑起425%的估值重估
Data
| 营收 | |
|---|---|
| 2023年三季度 | $17.37M |
| 2023年四季度 | $20.43M |
| 2024年一季度 | $22.69M |
| 2024年二季度 | $27.92M |
| 2024年三季度 | $23.65M |
| 2024年四季度 | $25.11M |
| 2025年一季度 | $19.36M |
| 2025年二季度 | $17.97M |
| 2025年三季度 | $27.96M |
| 2025年四季度 | $23.04M |
| 2026年一季度 | $26.92M |
| 2026年二季度 | $47.59M |
10月29日迎来第一场真正的考验
看多逻辑并非空谈:毛利率一年间从8%升至44.9%,磷化铟产能翻倍快于原计划,市场一致预期2026年营收增长146.4% 58。但估值倍数额外计入的,是出口许可证持续获批这一假设,而管理层明言无法预测 5。倒是AXT自己,已在4月22日售出6.32亿美元股票,6月末手握7.488亿美元现金 5。下一份成绩单将于10月29日盘后公布:一看营收对6600万美元已获许可部分的兑现,二看客户定金首次转化为出货晶圆的情况 10。
毛利率一年间从8%升至44.9%
Data
| 毛利率 | |
|---|---|
| 2023年三季度 | 10.7% |
| 2023年四季度 | 22.6% |
| 2024年一季度 | 26.9% |
| 2024年二季度 | 27.4% |
| 2024年三季度 | 24% |
| 2024年四季度 | 17.6% |
| 2025年一季度 | -6.4% |
| 2025年二季度 | 8% |
| 2025年三季度 | 22.3% |
| 2025年四季度 | 20.9% |
| 2026年一季度 | 29.6% |
| 2026年二季度 | 44.9% |
Deepdive
AI-generated from this story and its cited sources. Not investment advice.