Leidos перевела бизнес досмотра на $625 млн в СП Altaris и не сможет выйти из него самостоятельно до 2033 года
Поданный 5 октября документ закрепляет за Leidos 41,5% совместного предприятия (СП) по досмотру под контролем Altaris: самостоятельно выйти из него компания не сможет до октября 2033 года, тогда как Altaris вправе втянуть партнера в продажу и раньше. На той же неделе TSA повторно выбрала Leidos по контракту на $672,5 млн, а JPMorgan понизила рейтинг ее акций до «нейтрального».
 Vincent Jiang · 3 min read
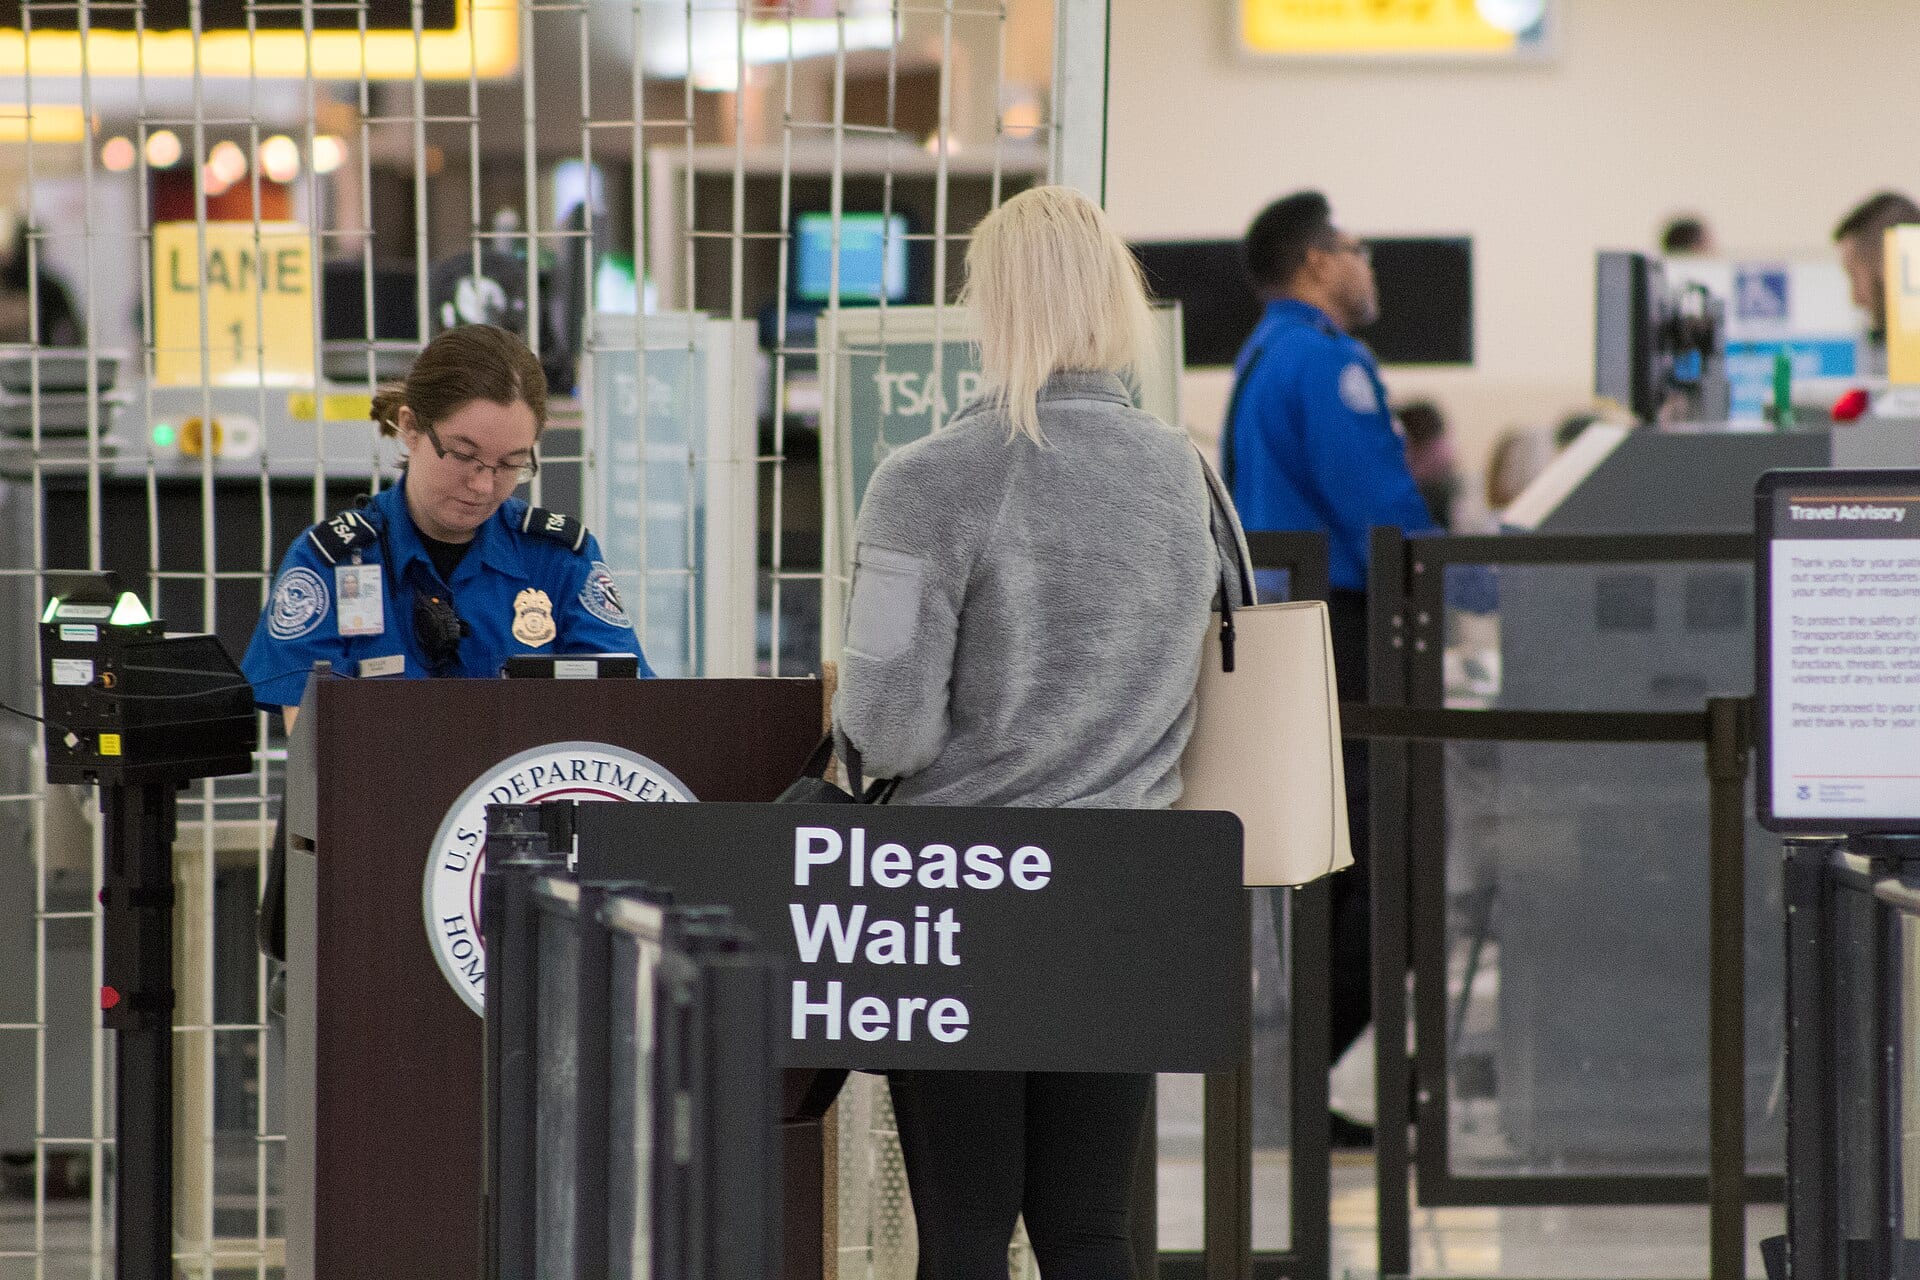
Через два дня после того, как Leidos+2.06% — Leidos, up 2.06 percent today завершила передачу бизнеса по производству оборудования для пунктов досмотра совместному предприятию под контролем инвестиционной компании Altaris, отраслевые СМИ сообщили, что Управление транспортной безопасности США (TSA) повторно выбрало Leidos для досмотра на контрольных пунктах по всей стране 1. Контракт, выданный 28 сентября, рассчитан на восемь лет и может принести до $672,5 млн, заменив собой пятилетнее соглашение 2021 года на $470,7 млн 2. Расценить эту неделю позволяет форма 8-K, поданная 5 октября: она фиксирует закрытие Nickel JV Ultimate Parent, LLC — совместного предприятия под брендом Analogic, в капитале которого Leidos принадлежит 41,5% 35.
Бизнес на $625 млн обменяли на 41,5% — без контроля над советом директоров
По собственным апрельским подсчетам Leidos, во внесенных бизнесах занято около 1,5 тыс. сотрудников, а прогнозируемая выручка на 2026 год составляет $625 млн — около 3,6% от $17,2 млрд, показанных компанией по итогам финансового года, завершившегося 2 января 2026 года 45. Аффилированные с Altaris структуры получили 58,5% предприятия, право назначать большинство в его совете директоров и деньги: оставшуюся у них долю в Analogic Holding они продали в СП, а покупку профинансировали новым долгом на уровне самого предприятия 3. Altaris — инвестиционная компания, сфокусированная на здравоохранении, — управляет активами на $10 млрд 5.
Контроль работает в одну сторону
У Altaris — права принудительного присоединения к продаже (drag-along): они позволяют контролирующему участнику втянуть миноритариев в сделку 3. У Leidos — права присоединения к продаже (tag-along) и права требования ликвидности (liquidity demand), которые вступают в силу лишь после седьмой годовщины закрытия сделки — в октябре 2033 года — и ограничены по срокам и процедуре 3. Ни один участник не обязан вносить в СП дополнительный капитал, распределение свободных денег происходит по решению совета директоров — не реже раза в год, — а Leidos подписала обязательства о неконкуренции 36. Заголовки остались у Leidos; совет директоров — у Altaris.
Аргументы в пользу сделки — и их предел
Аргумент про сохранённые работы небеспочвенен. Контракт TSA охватывает услуги по развертыванию: установку, перемещение и вывод из эксплуатации оборудования на пунктах досмотра. Отраслевая пресса, писавшая о закрытии сделки, утверждает, что эти работы остаются за Leidos — как и прочий аэропортовый досмотр вне периметра СП, включая выигранный в июне потенциальный контракт на инспекции для Таможенно-пограничной службы США (CBP) на $270 млн 27. Пресса, освещавшая сделку, представляла её как сужение фокуса при сохранении экспозиции 8. Но ни один отчётный документ не распределяет новую выручку TSA между Leidos и СП. Из отчётности видно лишь одно: доля 41,5%, а денежные распределения — по графику, который утверждает совет директоров с большинством Altaris 3.
Деньги на пунктах досмотра растут именно тогда, когда бизнес оборудования превращается в долю 41,5%
Data
| Value | |
|---|---|
| TSA, пункты досмотра, 2021 (5 лет) | $470.7M |
| TSA, пункты досмотра, 2026 (8 лет) | $672.5M |
| CBP, инспекции, июнь 2026 | $270M |
Понижение рейтинга — про сегмент здравоохранения, а не про СП, которое никто не брался оценить
8 октября JPMorgan снизил рейтинг акций Leidos с «выше рынка» (overweight) до «нейтрального» и опустил целевую цену с $160 до $142. Причина — ослабление ожиданий по финансовым результатам: выручка, по прогнозу, в 2027 году практически не изменится и составит $18,1 млрд против ожидаемых в текущем году $18,35 млрд; скорректированная EBITDA сократится до $2,14 млрд с $2,45 млрд; маржинальность сегмента здравоохранения (Health) упадет с 22% до 16% 9. Заявленная аргументация строится на сегменте здравоохранения, а не на совместном предприятии 9.
JPMorgan прогнозирует Leidos стагнацию выручки и снижение EBITDA в 2027 году
- Выручка
- Скорректированная EBITDA
- Estimate
Data
| Выручка | Скорректированная EBITDA | |
|---|---|---|
| 2026, оценка | $18.35B | $2.45B |
| 2027, прогноз (estimate) | $18.1B | $2.14B |
Ни публикации о повторном выборе подрядчика, ни аналитическая записка JPMorgan не задались вопросом, в чью отчетность попадет восстановление сегмента досмотра 129. Масштаб этого вложения позволяет оценить форма 8-K: 41,5% бизнеса оборудования на фоне рыночной капитализации в $14,78 млрд 38. Тем временем Министерство внутренней безопасности США (DHS) перенесло заключение контракта на консолидацию NCCS 2.0 за пределы намеченного на конец ноября срока, а Leidos пока выполняет ключевые операции по сетевой безопасности в рамках краткосрочного переходного заказа 10. Когда компания отчитается за третий квартал, стоит спросить: какие доллары авиационной безопасности — это выручка Leidos, а какие — миноритарный пакет, который может продать кто-то другой.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.