Mach Industriesが射程1000マイルのミサイル「Pike」を発表 一方、米陸軍はロッキード・マーティンに12億ドル
米陸軍の精密打撃ミサイル(PrSM)インクリメント4にMach Industriesが投入するのは、量産性を最優先した弾「Pike」。対抗するのはロッキード・マーティンのラムジェット案だ。フライオフ(実機競争)は2027会計年度に始まるが、それまで陸軍は既存メーカーへの支払いを続ける。
 Richard Tang · 3 min read
Mach Industries~$570M — Mach Industries, private, latest valuation ~$570Mは、米陸軍のミサイル開発5社による争奪戦で最初に手の内を明かした。設計の中身まで公表しているのは、今のところ同社だけだ5。2026年10月8日に確定した、PrSMインクリメント4計画への同社の提案が「Pike」だ。ロケットで射出し、その後はジェットで巡航する弾で、性能記録ではなく数を造るために造られている12。まさにその約束を根拠に企業評価額を3か月で倍増させた会社にとって、今回の選定は初の試金石だ3。
初の設計公開、その主張は量産
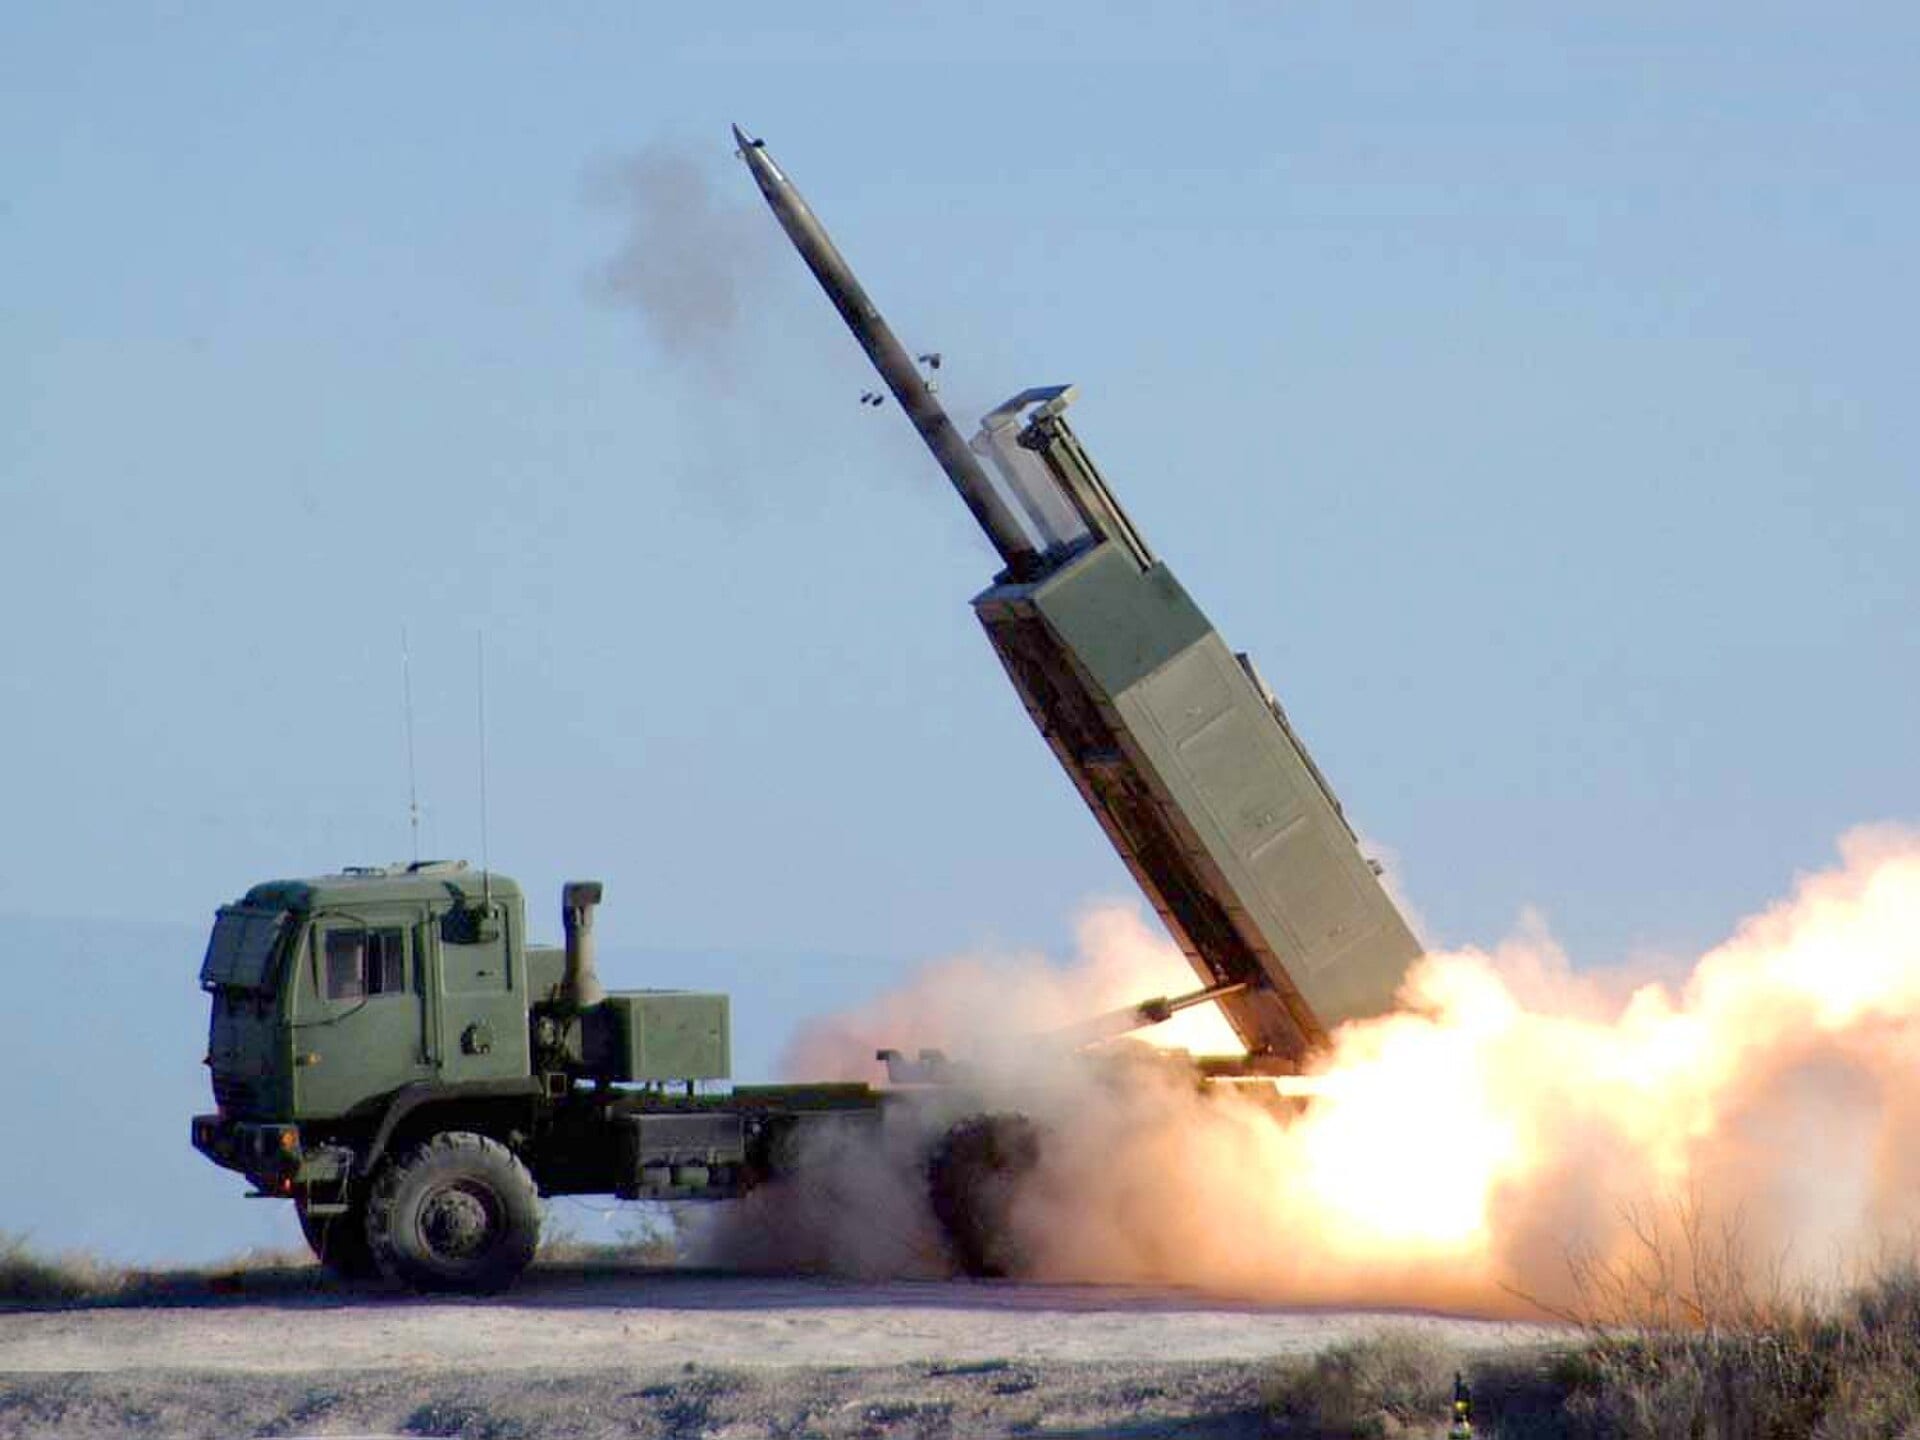
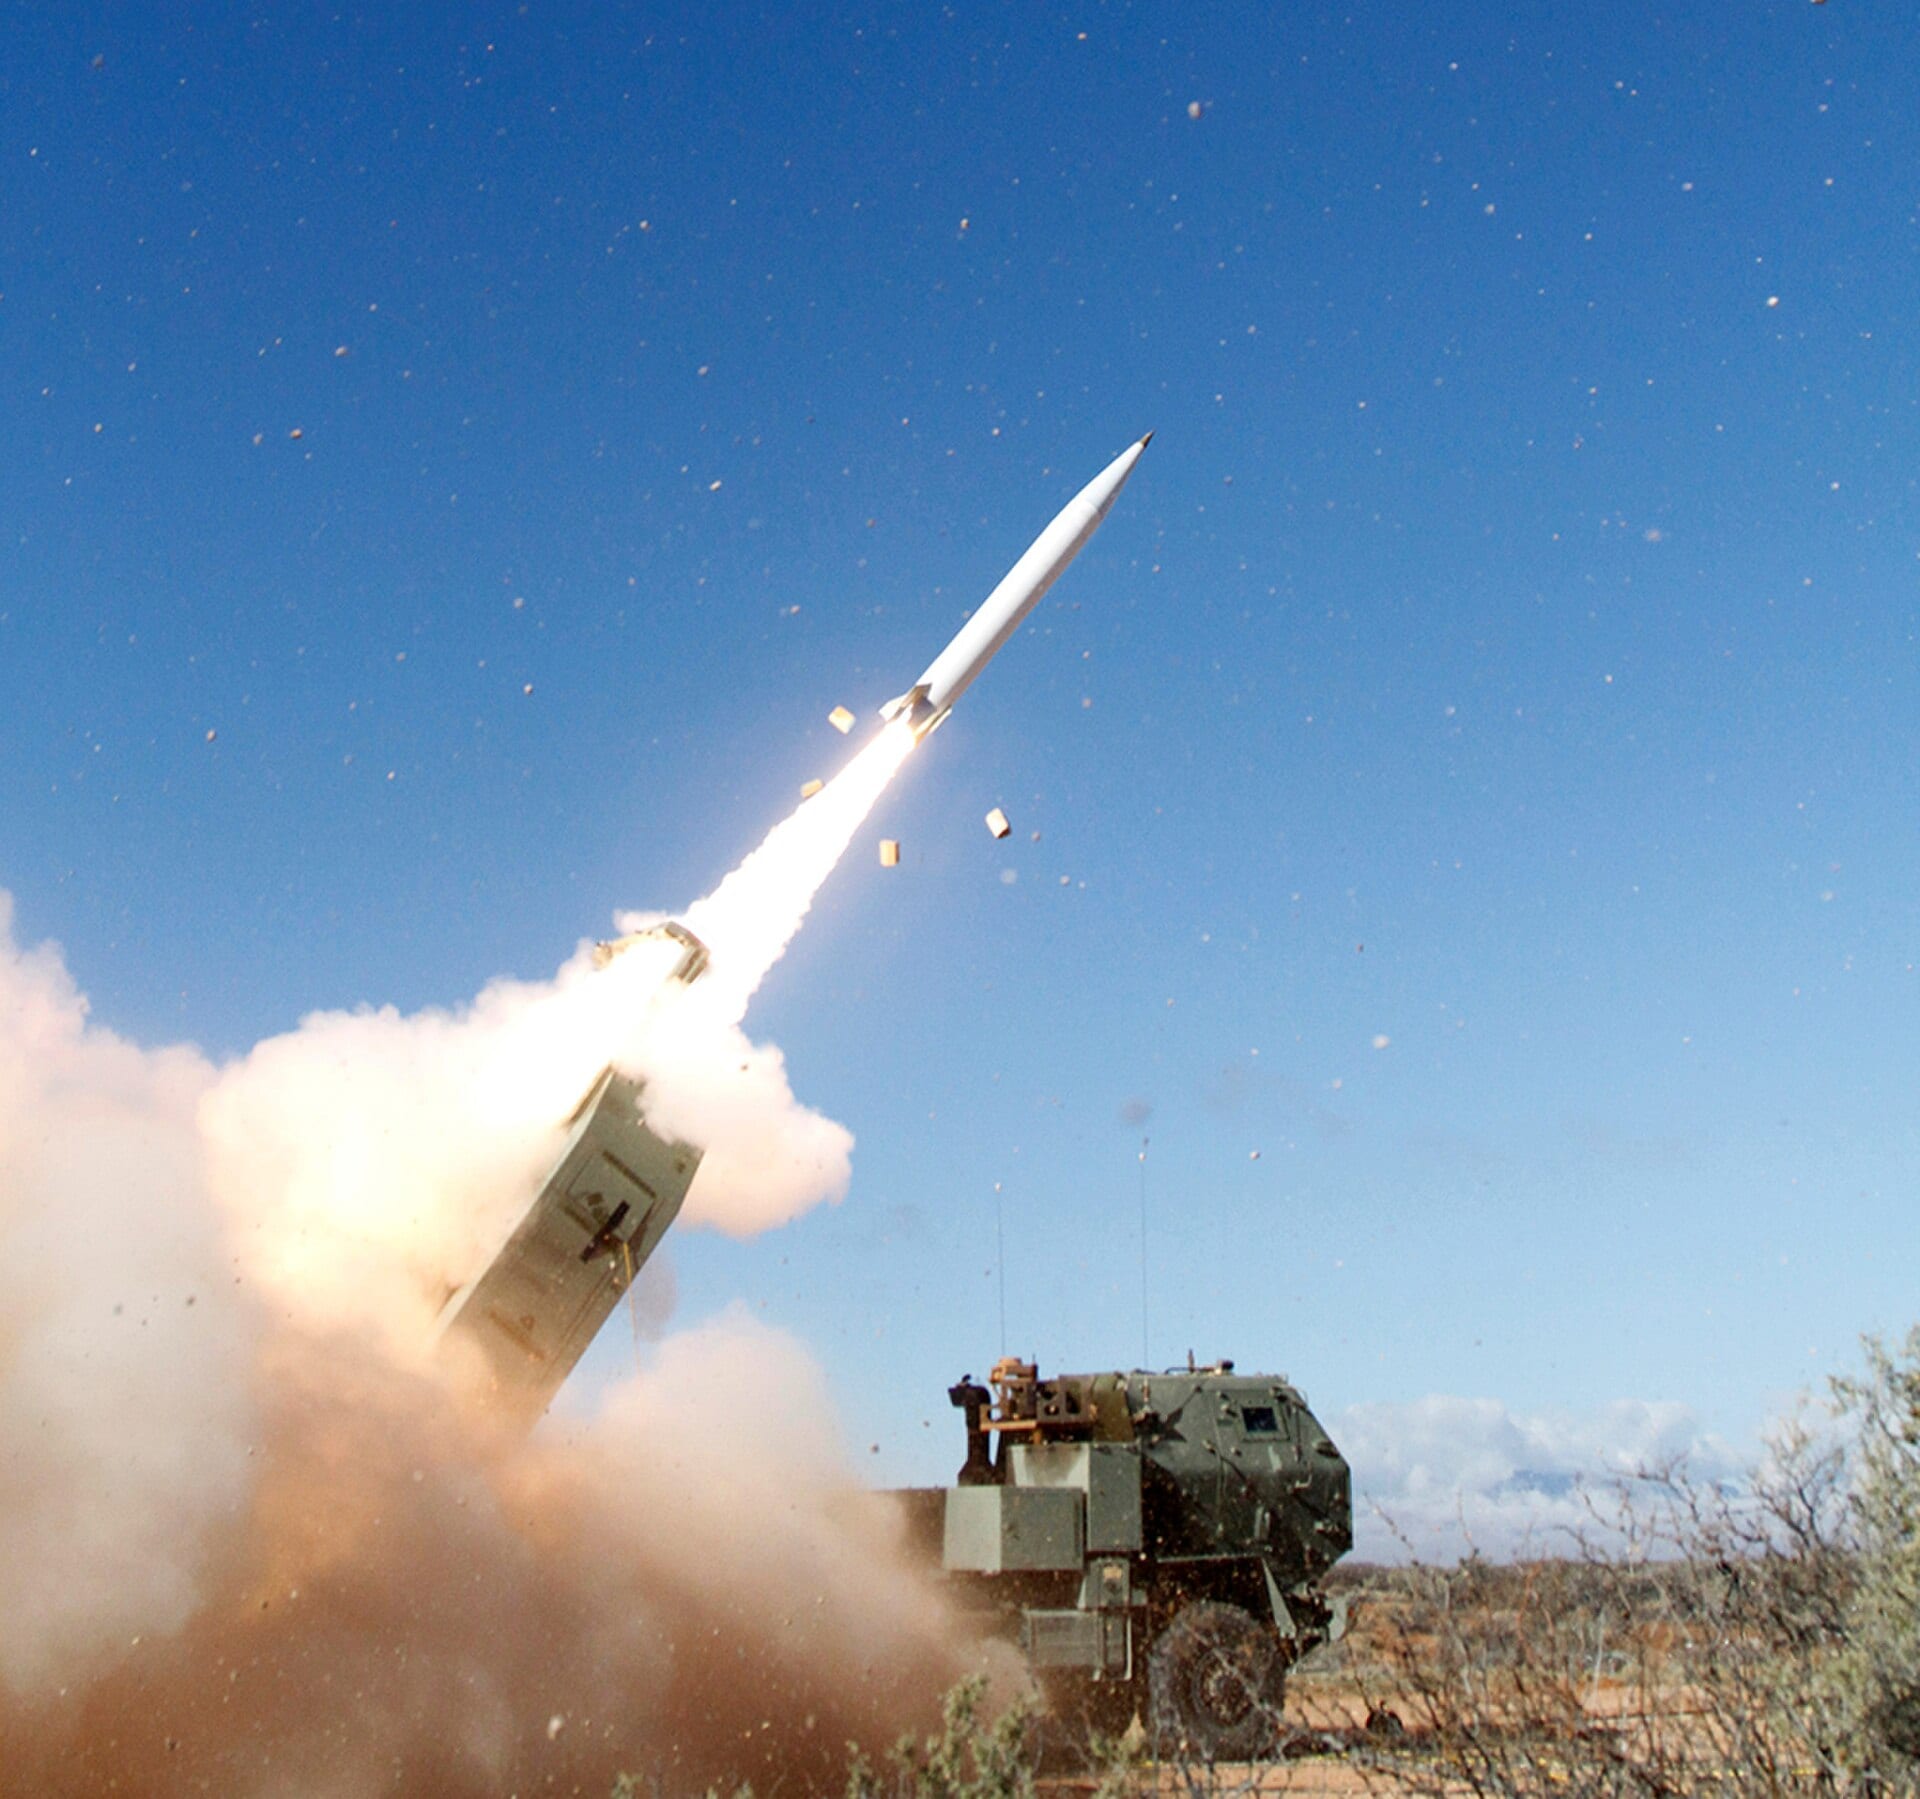
Pikeが設計目標に掲げるのは量産性と改良の重ねやすさだ。ジェットエンジン、固体ロケットモーター、火薬類、弾体をすべて内製し、運用は滑走路に一切頼らない1。陸軍は参加各社のミサイルに、車載ロケット発射装置「ハイマース(HIMARS)」からの発射と、1000キロを超える距離で航行する艦船や移動式の陸上目標を狙えることを求めている4。Pikeが公表した射程は1000マイル(約1600キロ)で、この要求はクリアする1。
残る4社の公開は、そこまで進んでいない。既存メーカーのロッキード・マーティン−0.65% — ロッキード・マーティン, down 0.65 percent today8は、6月に防衛企業のL3ハリス・テクノロジーズと、ブースターからラムジェットへの切り替えを地上試験した5。設計の詳細を明かしていないのが、5月に企業評価額610億ドルをつけた防衛テック企業のアンドゥリル$123.86B — アンドゥリル, private, latest valuation $123.86B3と、極音速ミサイル「Blackbeard」を「アフォーダブル・マス(安価な量)」の旗印に今月、米海軍向けの生産段階に入れた防衛スタートアップ10のCastelion~$1B — Castelion, private, latest valuation ~$1Bだ。公開情報を限れば、構図は「安価な量」対「ラムジェットの性能」となる。
Machの企業評価額、実績に先んじて急伸
Data
| 企業評価額 | |
|---|---|
| 2025年6月 | $0.47B |
| 2026年6月 | $1.8B |
| 2026年9月 | $3.7B |
安いミサイルが発射車両群を潤沢な弾薬庫に変える
陸軍はハイマースの発射装置をすでに配備している。足りないのは、1000キロを超えて届く弾の在庫の厚みだ4。千発単位で買えるほど安い打撃ミサイルがあれば、トラック1台1台が艦隊を狩れる戦力に変わる。
Machの賭けは、この競争は工場で決まるというものだ。同社の分散型工場ネットワーク「フォージ(Forge)」は、システムや部品を「100万個単位」で作ると掲げる6。今回の選定が決まる前から、同社はロケットモーターのスタートアップ、Exquadrumを買収し、ハンティントンビーチの工場を拡張していた3。設計は存在する。だが、うたった生産ラインはまだない。この溝を埋める作業を、陸軍は先ごろ、5社と契約して競わせることにした。
ネックは時間、支払いはどのみち既存メーカーへ
陸軍が最終決定を下すまで、時間軸は2030年まで続く。2027会計年度には試作弾の飛行試験と、5社を初めて絞り込むダウンセレクト(第一次選考)があり、成熟した設計による最終のフライオフは2028会計年度となる48。最終選定は2030会計年度の見通しで、部隊配備は早くても2030年代半ばだ7。
陸軍は両側にヘッジをかけている。試作契約の署名から1週間前には、ロッキード・マーティンにインクリメント2の初期生産として12億ドルを発注していた。インクリメント2は、すでに実戦で発射されたミサイルの次期型だ8。米メディアを引用したベトナムの業界紙も、国防総省の契約概要には出てこない、3月の発注のひそかな約5億3900万ドルへの修正を数に入れている9。
直近ミサイル発注額の約9割が既存メーカーへ
Data
| 受注額 | |
|---|---|
| ロッキード 2026年9月 | $1.2B |
| ロッキード 2026年3月 | $0.54B |
| Castelion 2026年9月 | $0.2B |
注目すべきは資金調達ではなく飛行試験
上場銘柄を通じた関わり方は直接的だ。ロッキード・マーティンとRTXが競争に参加し4、ラムジェットはL3ハリス・テクノロジーズ−1.99% — L3ハリス・テクノロジーズ, down 1.99 percent todayが供給する5。生産発注は、挑戦者たちが実力を証明するあいだも、既存メーカーへのキャッシュの流れを保つ8。Mach、アンドゥリル、Castelionはベンチャーキャピタルの出資を受ける非上場企業であり310、投資家の大半は上場銘柄を通じてこの競争をにらむことになる。
製造優先の賭けは、陸軍が数千発規模で必要とするミサイルとしては正しいものだ。安価な設計と本格的な量産ラインのギャップを埋める企業こそ、フランチャイズ(量産権)に値する。
この先は、Pikeが飛ばなければならない2027会計年度のフライオフ(実機競争)と、それまでの国防総省の契約発表に注目したい。そこでは3月のようなひそかな追加発注が姿を現す。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.