El SPAC de May Mobility por 1.400 millones de dólares pone precio a un margen del 70% que nunca ha ganado
El operador de robotaxis ha acordado salir a bolsa a través de un SPAC —sociedad de adquisición con fines específicos— por unos 1.400 millones de dólares, con 10 millones de ingresos en 2025 y un margen bruto del 27%. El dinero más firme de la operación llega en forma de acciones preferentes con un cupón del 12%, y el fideicomiso que respalda el resto puede retirarse en la votación.
 Vincent Jiang · 3 min read
El fideicomiso puede encogerse aunque la votación salga adelante
El dinero de esta fusión pertenece, por este orden, a gente que puede llevárselo de vuelta. De los hasta 337 millones de dólares de recaudación bruta prometidos en el anuncio del 16 de septiembre, los accionistas públicos de ACP Holdings controlan hasta 217 millones, y cada dólar es reembolsable 12. Pueden votar a favor de la operación y reembolsarse de todos modos, de manera que el fideicomiso puede quedar reducido casi a cero el día de la votación 2.
Cada dólar reembolsado recorta la autonomía de caja de May Mobility. El precio de los vendedores no se mueve: el acuerdo de fusión fija la contraprestación en 1.350 millones de dólares en acciones, frente a un valor empresarial pro forma cercano a los 1.400 millones, y la salida a bolsa en el Nasdaq, bajo el símbolo MAY, está prevista para finales de año 13.
El cupón se coloca por delante de las acciones ordinarias
El otro bloque —una PIPE (inversión privada en acciones cotizadas) de 120 millones de dólares, totalmente comprometida— es más firme y cuesta más. Compra acciones preferentes convertibles acumulativas de serie A, con un valor nominal de 12,00 dólares y un cupón acumulativo del 12% 45. Los warrants, que cubren el 100% de las acciones de conversión al mismo precio de ejercicio de 12,00 dólares, tienen una duración de cinco años 4; al convertirse, la PIPE puede prácticamente duplicar su derecho sobre las acciones ordinarias, y las acciones adicionales caen sobre unos titulares que ya se sitúan por detrás del cupón.
El cierre exige que la caja del fideicomiso más los recursos de la PIPE sumen al menos 120 millones de dólares, exactamente el importe de la PIPE 3. Ese mínimo es lo que convierte la retención del fideicomiso en la verdadera variable de la operación.
Un múltiplo de 140 veces los ingresos
El año pasado la flota generó unos 10 millones de dólares de ingresos con un margen bruto del 27% y un consumo de caja equivalente a 9,3 veces esos ingresos 1. Los gastos operativos no GAAP se elevaron a 81 millones de dólares 6. Los márgenes que justifican el múltiplo —de hasta un 70% bruto y un 30% de EBIT— figuran calificados como ilustrativos, y la misma documentación reconoce que el modelo de reparto de ingresos con operadores de flotas que hay detrás todavía no ha generado ingresos significativos 16.
Un precio de 1.400 millones frente a 10 millones de ingresos
Data
| Value | |
|---|---|
| Valor empresarial implícito (propuesto) | $1,400M |
| Recaudación bruta máxima | $337M |
| Consumo de caja de 2025 | $93M |
| Ingresos de 2025 | $10M |
El grupo cotiza más barato desde julio
May Mobility entra, además, en un grupo que el mercado bursátil lleva castigando todo el verano. Momenta salió a bolsa en julio con una valoración de 8.900 millones de dólares y, según un recuento del 26 de septiembre, rondaba los 5.200 millones, incluso después de registrar un margen bruto del 75% sobre 1.600 millones de yuanes de ingresos en el primer semestre 78. WeRide cotiza en torno a los 1.850 millones de dólares y Pony.ai, en torno a los 2.950 millones 7.
May Mobility se une a un grupo de vehículos autónomos que el mercado ya ha castigado
- Estimate
Data
| Value | |
|---|---|
| Momenta | $5.2B |
| Pony.ai | $2.95B |
| WeRide | $1.85B |
| May Mobility (valor empresarial propuesto) (estimate) | $1.4B |
Los socios son reales; el reparto de ingresos, no
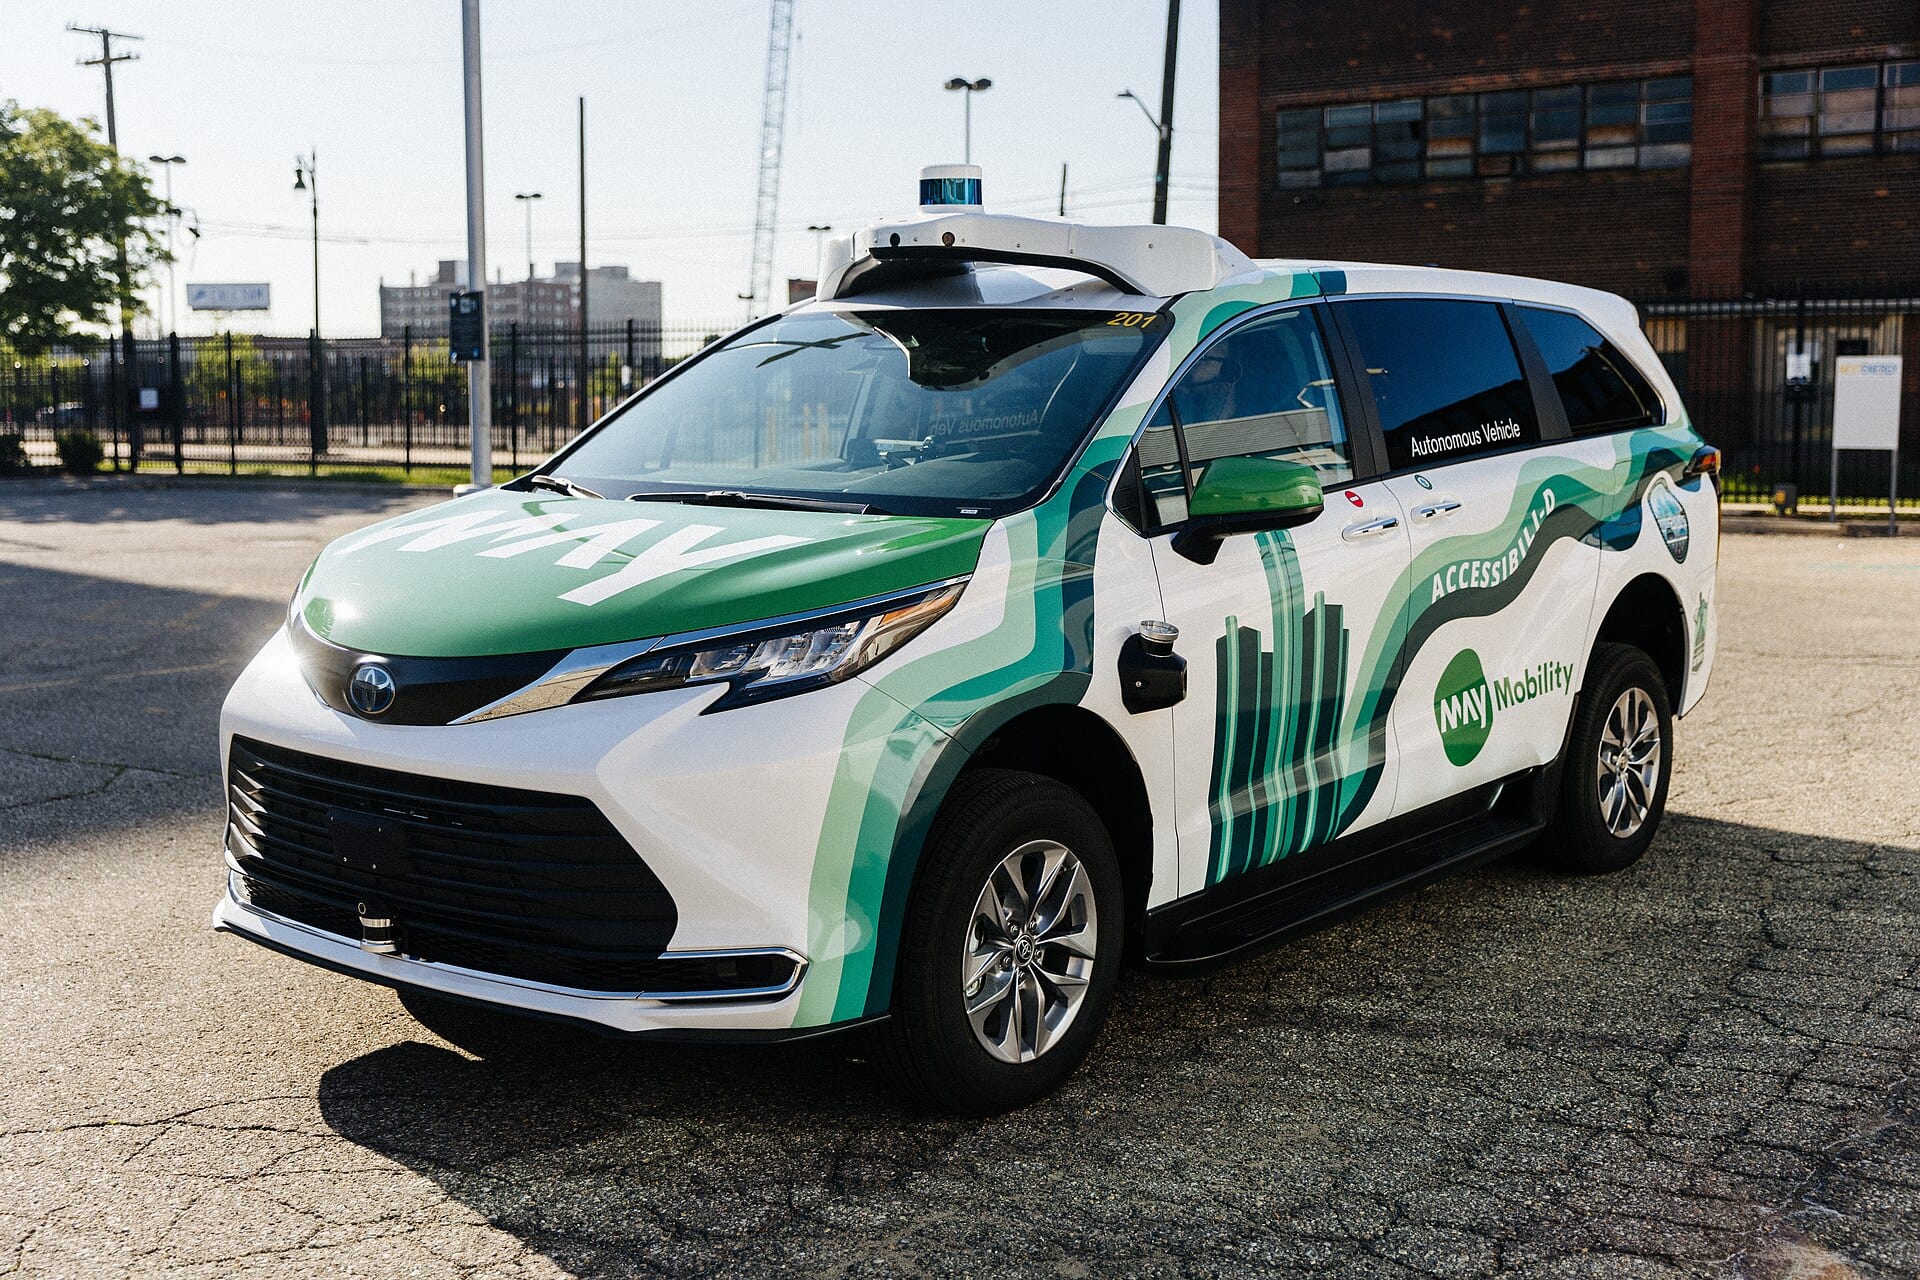
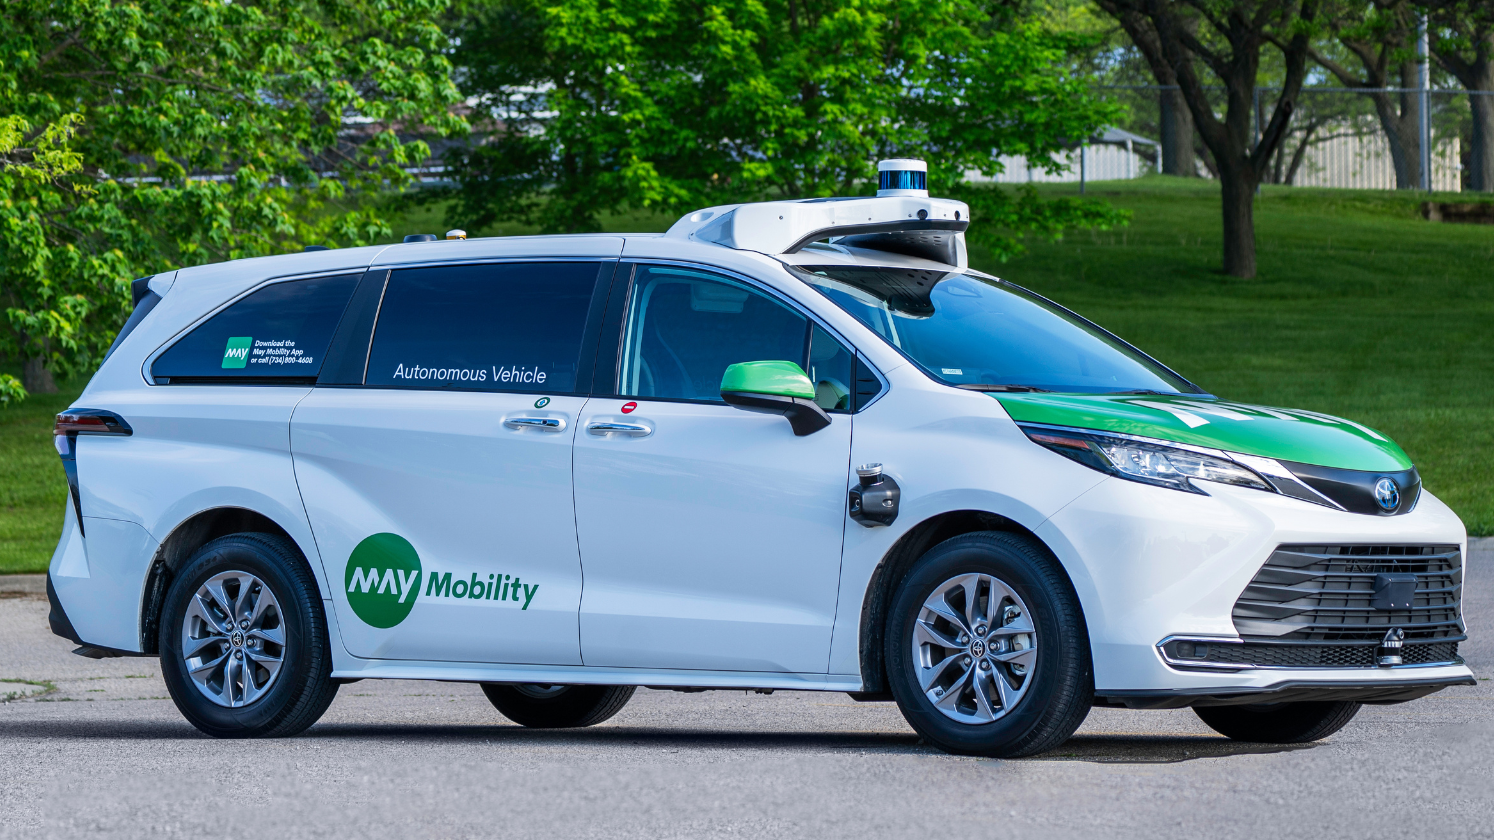
La flota que sostiene el relato no es el punto débil: los Toyota Sienna han completado más de 550.000 viajes autónomos de pago a lo largo de 1,1 millones de millas, con pasajeros de pago en Lyft en Atlanta y en dos ciudades de Minnesota 12. Uber, Lyft, Grab y CaoCao aportan la demanda, y NTT opera en exclusiva en Japón 1. En el haber de la compañía figuran sus tres despliegues sin conductor con unos 300 millones de dólares de capital, frente a los más de 11.300 millones que Waymo levantó para alcanzar el mismo hito 6. Lo que falta son los ingresos que harían cierta la comparación con el software.
El proxy manda; la nota de prensa, no
Tres documentos decidirán los próximos seis meses: el formulario S-4 con las cuentas auditadas, el recuento de reembolsos en la votación y el certificado de designación que fija el cupón 34. La PIPE puede crecer hasta en 50 millones de dólares, con la prefinanciación prevista para el 30 de septiembre de 2026 4. Arlington (Texas) arranca con Uber en el cuarto trimestre de 2026 o el primero de 2027 19. Un voto a favor no es una transferencia.
How this brief was made
01Gathered & sourced285 channels · 964 articles▾
Agents swept 285 channels and ingested 964 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated9 claims · 29 data feeds▾
Every one of 9 load-bearing claims was checked against primary sources, with 29 live data feeds reconciling the figures and charts.
- 1PR Newswire via Yahoo Finance, 'May Mobility to Become the First U.S. Publicly Listed Pure-Play Autonomous Ride-Hail Technology Company', 16 September 2026
- 2TechCrunch (Sean O'Kane), 'May Mobility is going public in a $1.4B SPAC deal', 16 September 2026
- 3ACP Holdings Acquisition Corp., Form 8-K (Business Combination Agreement dated 15 September 2026), filed 16 September 2026
- 4ACP Holdings Acquisition Corp., Form 8-K Exhibit 10.7, Form of PIPE Securities Purchase Agreement, filed 16 September 2026
- 5Quasa.io, 'May Mobility's $1.4B SPAC Bet Comes With a $93M Cash-Burn Warning', 23 September 2026
- 6ACP Holdings / May Mobility, Investor Presentation (Form 8-K Exhibit 99.2), 16 September 2026
- 7Moving People newsletter, 'May Mobility to SPAC $1.4bn; DoorDash $425M M&A; Beep merges Freebee; Alvest new autonomous-logistic unit', 26 September 2026
- 8Gasgoo, 'Momenta H1 Revenue 1.6 Billion, Up 76% YoY', 2 September 2026
- 9Pulse 2.0 (Amit Chowdhry), 'May Mobility To Go Public In $1.4 Billion SPAC Deal With ACP Holdings, Raising Up To $337 Million', 16 September 2026
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.