마이크론, 500억 달러 분기 눈앞…AI 스택은 캐시 자리를 옮긴다
마이크론은 수요일 매출 500억 달러·매출총이익률 86%의 가이던스를 걸고 실적을 발표한다. 오버웨이트(비중 확대) 진영조차 이번에는 실적 추정치 상향 폭이 작아질 것으로 내다본다. 새로 나온 서빙 측정 결과는 프론티어(frontier) 모델이 캐시를 줄이는 대신 GPU의 HBM에서 호스트 DRAM으로 옮기고 있음을 보여준다. 이번 주 실적 프리뷰 어디에도 이 변화는 등장하지 않는다.
 Vincent Jiang · 3 min read
마이크론은 2026년 9월 30일 수요일 장 마감 후 2026 회계연도 4분기 실적을 발표한다. 회사가 제시한 가이던스는 매출 500억 달러(±10억 달러), 매출총이익률 86%다 123. 직전 분기 매출은 414억6000만 달러, 매출총이익률 84.6%를 기록했다 27. 연초 이후 주가는 230% 넘게 오르며 세 배 이상 뛰었다 1. 이 흐름에는 실적 추정치의 또 한 번 대폭 상향이 이미 값으로 반영돼 있다.
컨센서스는 가이던스보다 높은 512억4000만 달러로, 전년 동기 대비 353% 증가했다. 기록상 가장 빠른 증가율이다 4. 모건스탠리는 목표주가 1200달러와 오버웨이트 의견을 유지하며 추정치가 계속 오를 것으로 보지만, 그 폭은 "이전 분기들보다는 작을 것"이라고 단서를 달았다 15. 2027 회계연도 이익 추정치는 석 달 만에 95.80달러에서 154.70달러로 급등한 뒤 8월 초까지 한 달간은 1.2% 오르는 데 그쳤다 6. 보유자에게 다음 상향의 크기가 곧 승부처다.
3년 만에 40억 달러에서 가이던스 500억 달러까지
- 매출
- Estimate
Data
| 매출 | |
|---|---|
| FY23 4분기 | $4.01B |
| FY24 1분기 | $4.73B |
| FY24 2분기 | $5.82B |
| FY24 3분기 | $6.81B |
| FY24 4분기 | $7.75B |
| FY25 1분기 | $8.71B |
| FY25 2분기 | $8.05B |
| FY25 3분기 | $9.3B |
| FY25 4분기 | $11.32B |
| FY26 1분기 | $13.64B |
| FY26 2분기 | $23.86B |
| FY26 3분기 | $41.46B |
| FY26 4분기 가이던스 (estimate) | $50B ($49–51B) |
프론티어 모델, 캐시를 호스트 메모리로 밀어낸다
하지만 위의 어느 숫자에도 최신 프론티어 서빙 스택이 메모리에 미치는 영향은 반영돼 있지 않다. Z.ai의 GLM-5.x 모델은 파라미터 7440억 개에 토큰당 활성 파라미터 400억 개 규모다. 스파스 어텐션(sparse attention)을 활용해 매 단계에서 캐시의 일부만 읽어낸다 8. 문제는 읽을 토큰을 가려내려면 전체 컨텍스트가 먼저 HBM에 올라가 있어야 한다는 점이다. 그래서 용량 병목은 그대로 살아 있다 8.
SGLang의 HiSparse 레이어는 캐시 항목을 호스트 DRAM으로 오프로딩한다. Z.ai에 따르면 GLM-5.3은 여기에 로컬 스토리지를 한 계층 더 얹는다 8. B200에서 GLM-5.2를 서빙하며 측정한 결과, 동시 요청을 8건에서 16건으로 두 배 늘리자 GPU 메모리의 토큰 재사용 비중은 90.3%에서 54.8%로 떨어졌다. 호스트 메모리 재사용 비중은 6.0%에서 40.3%로 크게 올랐고 전체 캐시 적중률은 95% 이상을 유지했다 8. 이런 이동을 몰고 오는 워크로드는 에이전트다. 에이전트는 긴 이력을 재활용하면서 쓰기는 거의 하지 않기 때문이다 8.
스파스 어텐션은 메모리 비용을 줄이지 않는다. 청구서를 더 싼 계층으로 넘길 뿐이다.
동시성 두 배에 B200 캐시 재사용, GPU 메모리에서 호스트 DRAM으로
- 동시 요청 8건
- 동시 요청 16건
Data
| 동시 요청 8건 | 동시 요청 16건 | |
|---|---|---|
| GPU 메모리(HBM) | 90.3% | 54.8% |
| 호스트 DRAM | 6% | 40.3% |
| 전체 적중률 | 96.3% | 95.1% |
물량은 일반 DRAM이, 마진은 HBM이 쥔다
마이크론은 이 사다리의 위아래를 모두 판다. 그런데 그 성장은 이미 아래쪽에서 나오고 있다. 지난 6월 종료 분기 DRAM 매출은 전 분기 대비 65.5% 증가한 360억 달러를 기록했다. 메모리 3강 가운데 가장 빠른 증가율이다. 다만 HBM 시장 점유율은 21%에서 18%로 밀려났다 9.
프리미엄은 여전히 HBM에 남아 있다. SK하이닉스는 HBM 시장의 절반가량을 점유하고 있고 영업이익률은 76%에 달한다. HBM4 웨이퍼 1장은 DDR5 웨이퍼 약 3장 몫의 생산능력을 잡아먹는다. 일반 DRAM 가격이 한 분기 만에 58~63% 뛰어오른 데에는 이런 구조도 한몫했다 9.
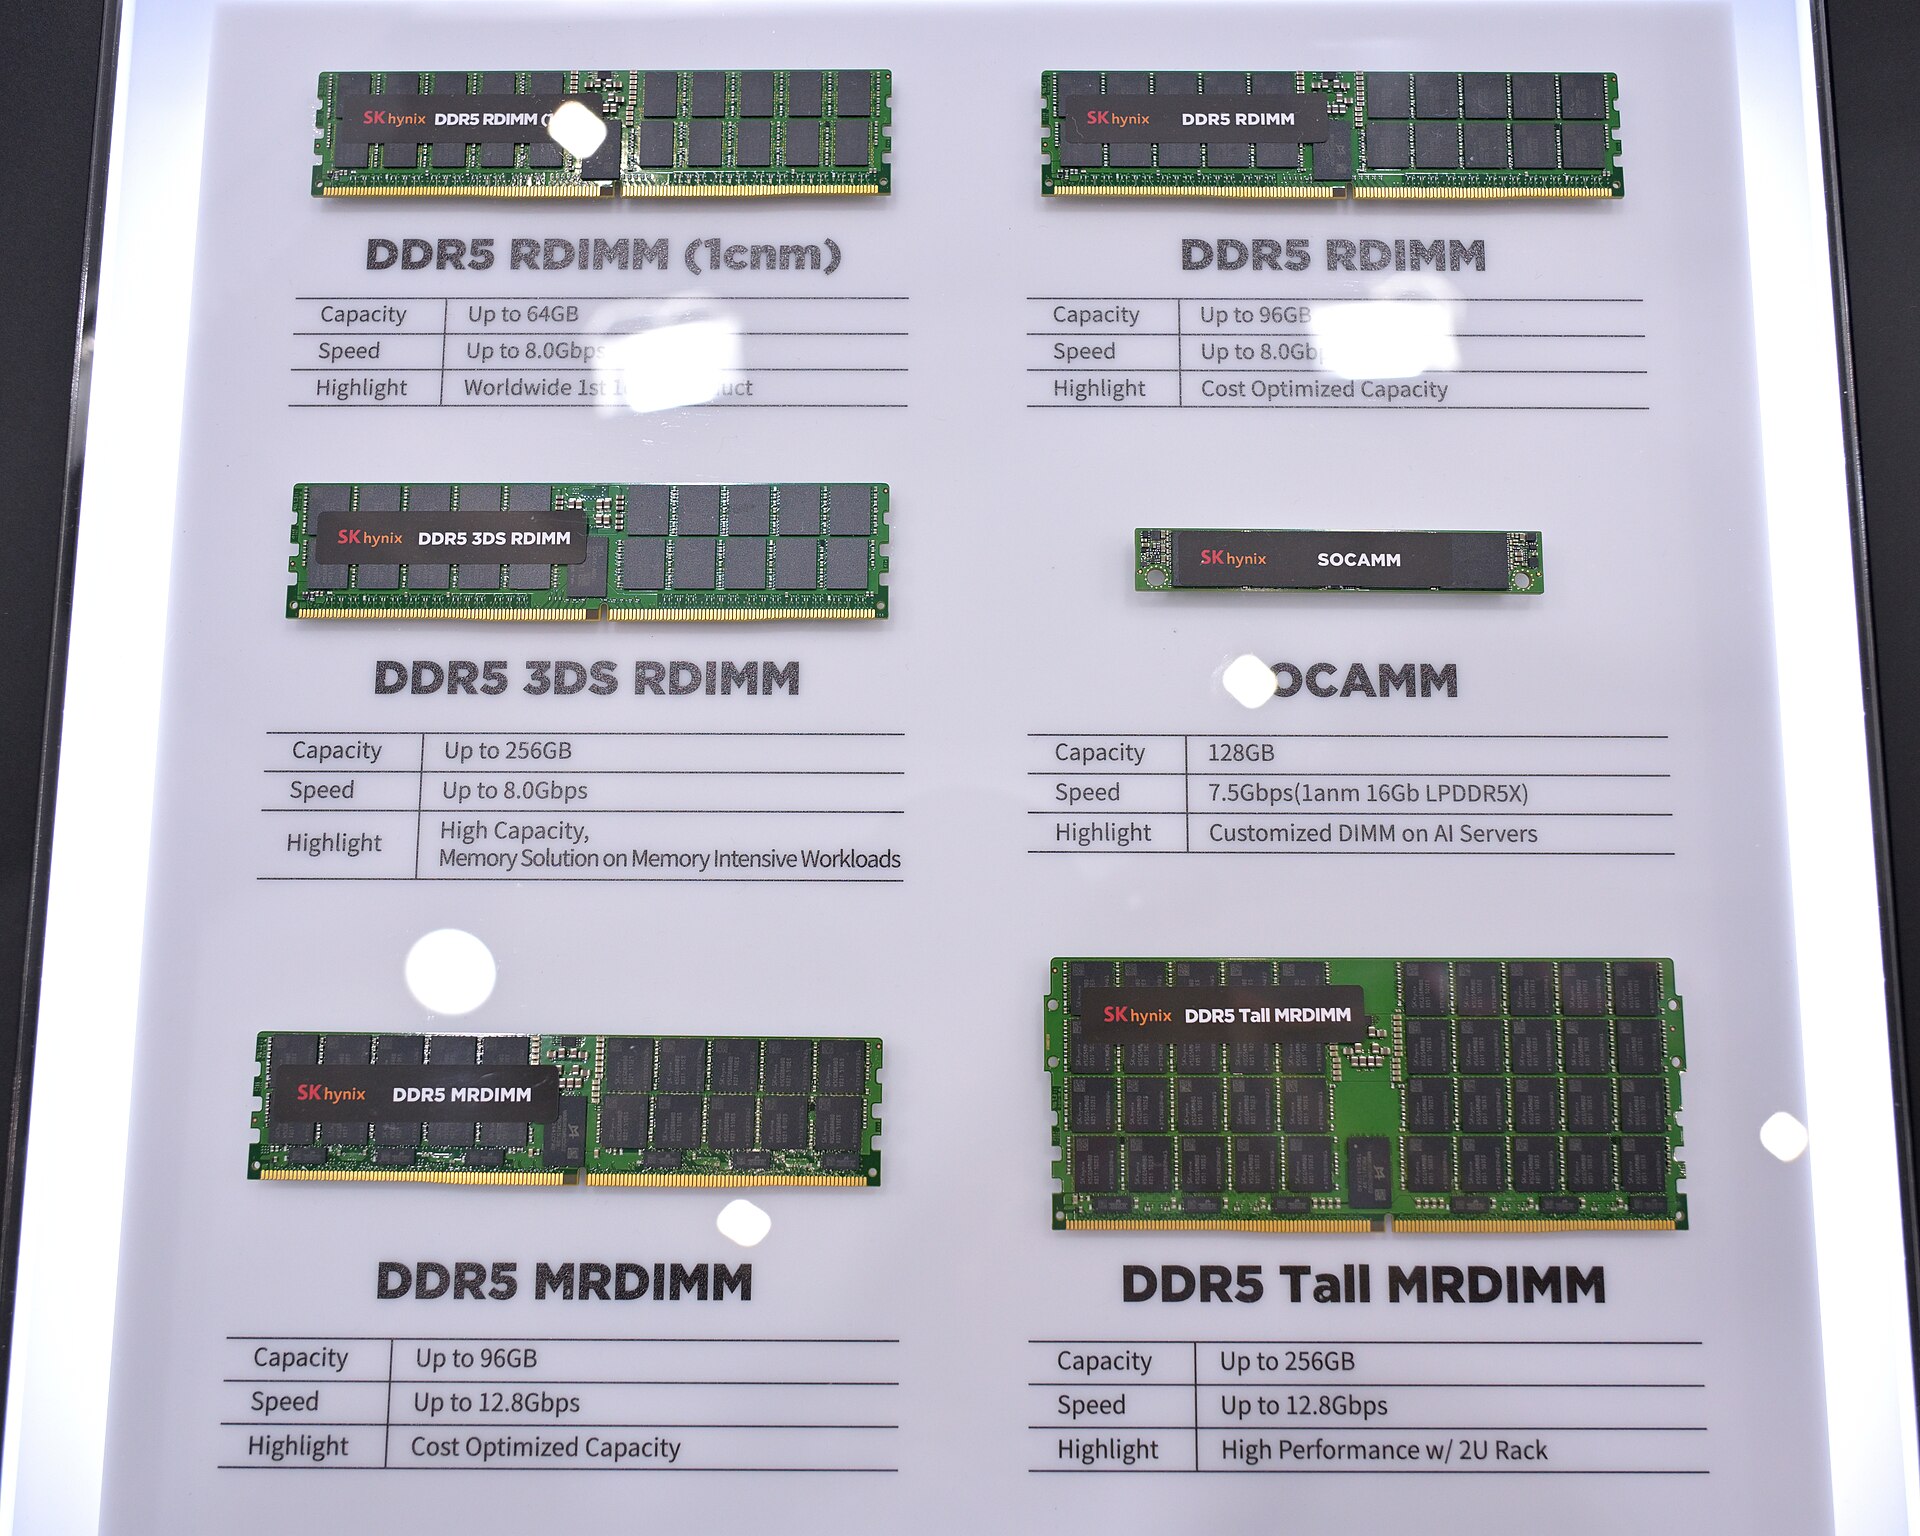
마이크론은 자사 투자자 사이트에서 '데이터센터의 에이전틱 AI: 고대역폭 메모리의 결정적 역할'이라는 제목의 백서를 내걸고 에이전틱 AI(agentic AI) 수요를 홍보하고 있다 10. 그런데 서빙 측정 결과는 에이전틱 트래픽을 한 계층 아래로 내려놓는다.
장기 구매계약만으로는 미래 마진의 향방을 가릴 수 없다
강세 시나리오에는 근거가 있다. 2030년까지 이어지는 총액 약 1000억 달러 규모의 전략 고객계약 16건이 근거고, 고객 현금과 기타 약정도 약 220억 달러에 달한다 23. 산수도 있다. 가이던스가 제시한 속도라면 1000억 달러는 약 두 분기 치 매출이다 2. 시노버스(Synovus)는 2027 회계연도까지 공급이 빠듯할 것으로 보고 있다 1. SK하이닉스는 NAND 사업부인 솔리디엄(Solidigm)의 IPO를 검토 중이며, 이는 해당 사업부를 최대 1500억 달러로 평가하는 상장이다 11.
오버웨이트 진영에서조차 “그 점을 단기간에 입증할 실질적인 방법은 없다”고 인정한다 1. 어닝 서프라이즈는 알아서 챙겨진다. 매출총이익률 86%에서 희소성은 문제가 아니다. 문제는 에이전틱 시대가 어떤 메모리에 프리미엄을 지불하느냐다. 수요일 실적 컨퍼런스콜의 관전 포인트는 두 가지다. 하나는 마이크론의 HBM 점유율 하락이 이어지는 가운데 일반 DRAM이 성장을 책임지는지 여부고, 다른 하나는 경영진이 DRAM 가격을 희소성 탓으로 돌리는지 대체 탓으로 돌리는지다 9.
How this brief was made
01Gathered & sourced407 channels · 1,800 articles▾
Agents swept 407 channels and ingested 1,800 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated11 claims · 36 data feeds▾
Every one of 11 load-bearing claims was checked against primary sources, with 36 live data feeds reconciling the figures and charts.
- 1StockTwits via Yahoo Finance, "Micron's Post-Earnings Estimate Hikes May Lag Previous Quarters, Flags Morgan Stanley," 28 September 2026
- 2Forbes (Jim Osman), "Micron Stock: Earnings May Show Why $100 Billion Won't Save The Rally," 28 September 2026
- 3Simply Wall St via Yahoo Finance, "Micron (MU) Lands $100 Billion In Customer Deals After Blowout Q3," 27 June 2026
- 4StockTwits via Yahoo Finance, "Micron Earnings Preview: Analysts See Over 350% Revenue Jump As Retail Bulls Bet On Fresh Buyback," 27 September 2026
- 5MT Newswires via Yahoo Finance, "Micron's 'Conditions' Likely Remain Strong, Morgan Stanley Says," 28 September 2026
- 6The Motley Fool (Manali Pradhan), "Micron Has Surged 207% This Year. Brace for a Steep Pullback.," 9 August 2026
- 7Sharadar quarterly fundamentals for Micron, from SEC filings, retrieved 29 September 2026
- 8SemiAnalysis, "How GLM5.3 Sparse Attention Affects HBM Memory Usage," 28 September 2026
- 9Tech Times (Oscar Lazenby), "Micron posted fastest DRAM revenue growth in Q2 2026; SK Hynix's HBM lead was its liability," 7 September 2026
- 10Micron Technology Investor Relations, company overview and white papers, accessed 29 September 2026
- 11Reuters (Milana Vinn and Echo Wang), "SK Hynix's Solidigm weighs IPO that could value the unit at up to $150 billion, sources say," 25 September 2026
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.