Nueve bancos elevan los precios objetivo de Freeport-McMoRan hasta los 92 dólares por una escasez de cobre que, según la propia empresa, termina en 2027
Nueve bancos elevaron entre el 29 de septiembre y el 9 de octubre sus precios objetivo sobre Freeport-McMoRan, hasta un máximo de 92 dólares. La actualización operativa del 2 de octubre que motivó esas subidas no prevé que Grasberg recupere casi toda su capacidad hasta finales de 2027, con unos costes unitarios del tercer trimestre un 5% por encima del plan y 60.000 onzas de oro diferidas.
 Vincent Jiang · 3 min read
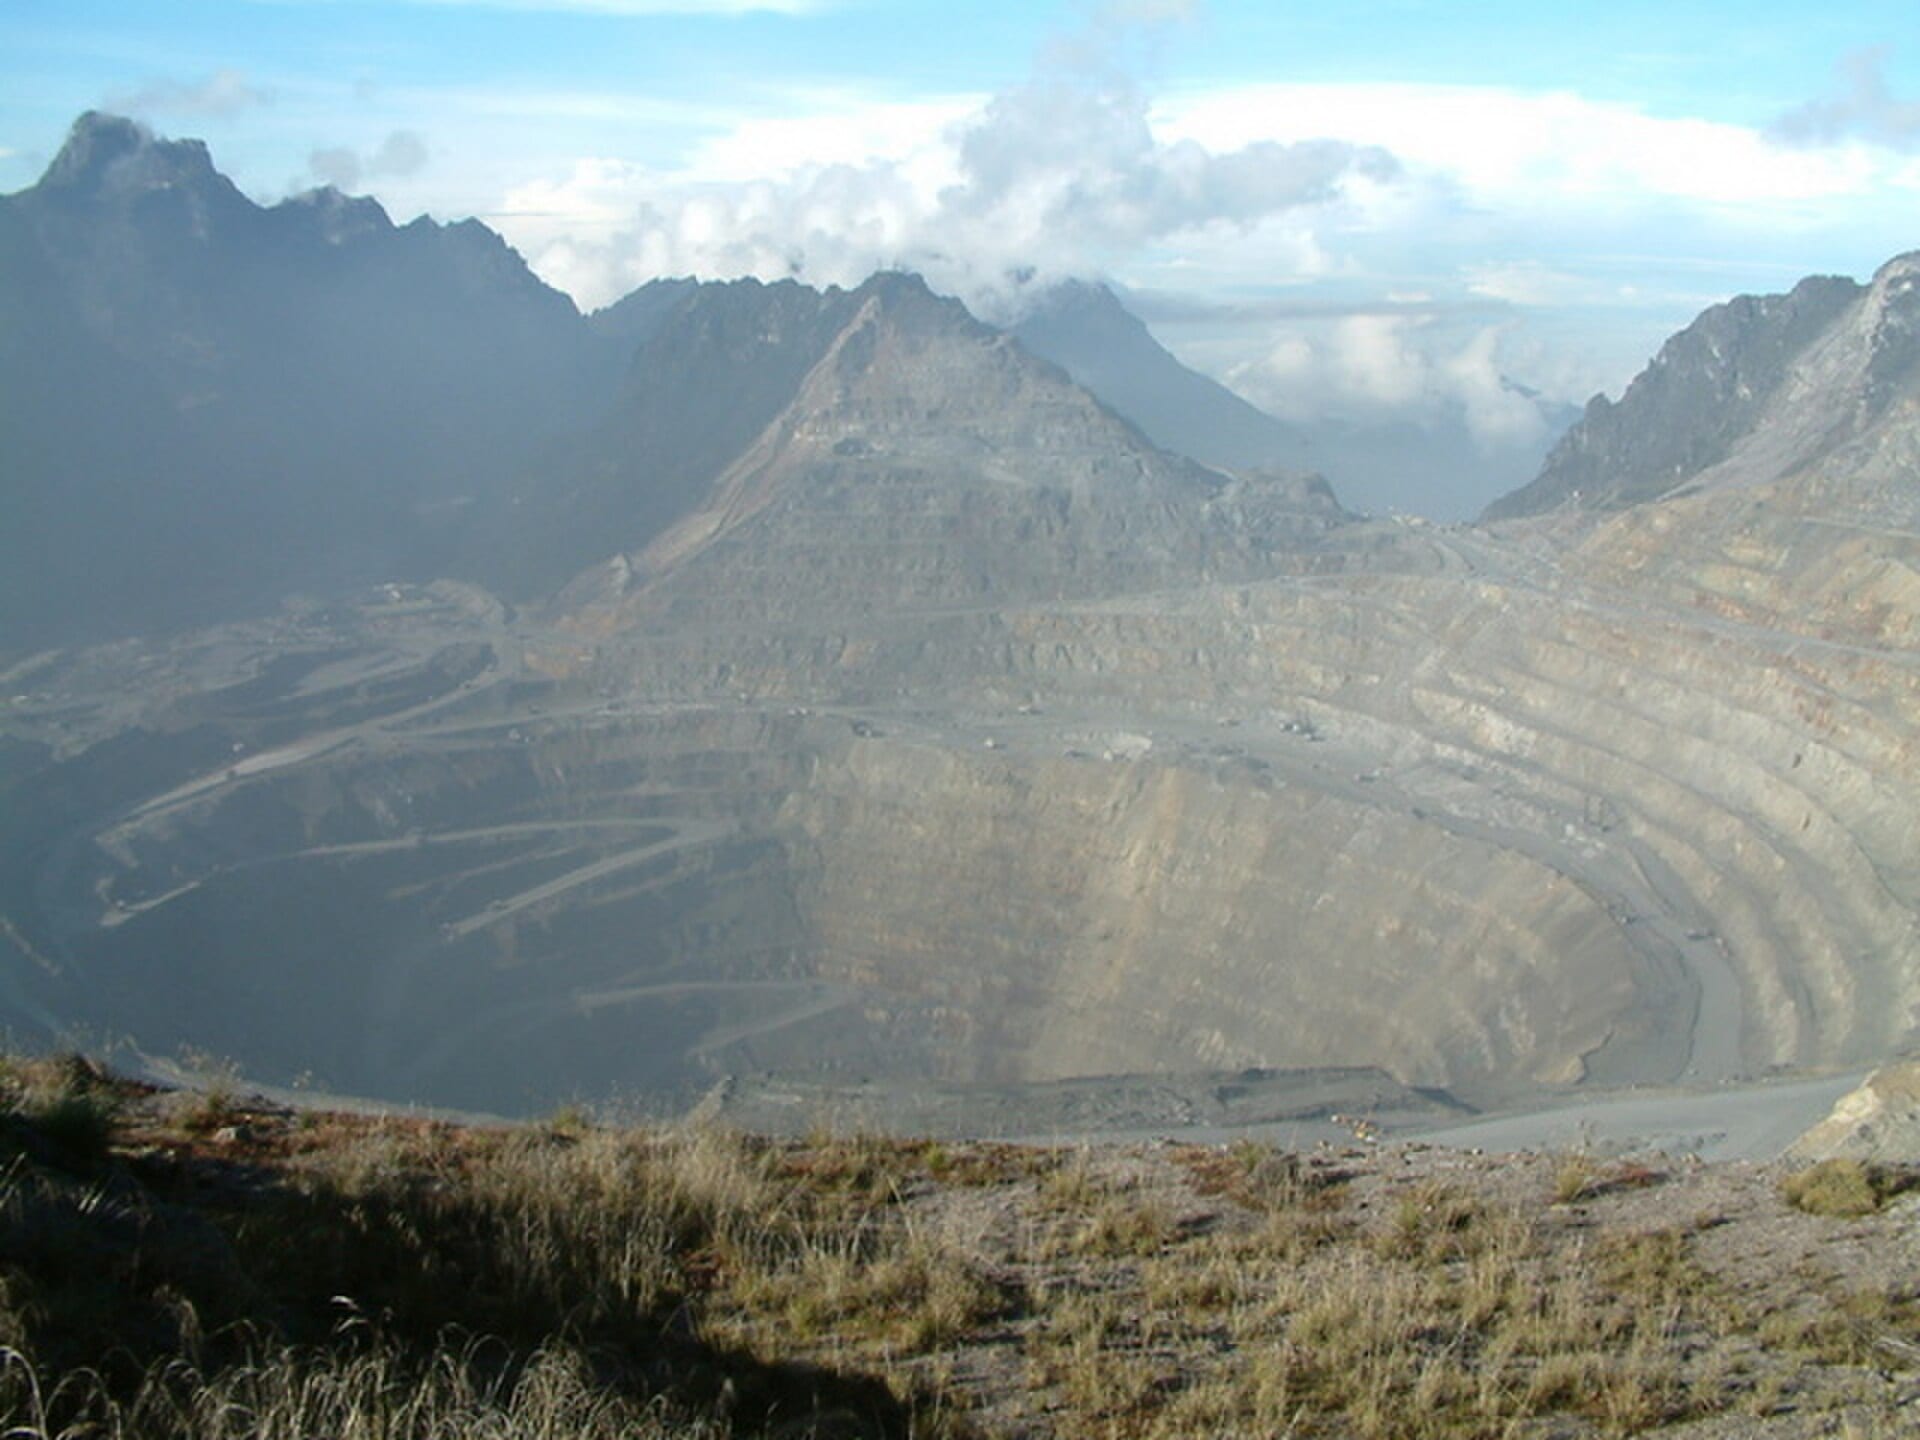
La mina detrás del récord del cobre solo funciona a dos tercios
Grasberg muele unas 140.000 toneladas de mineral al día, dijo Freeport+3.57% — Freeport, up 3.57 percent today el 2 de octubre, en torno al 67% de su ritmo normalizado previo a la avalancha de lodo de septiembre de 2025 1. La avalancha mató a siete trabajadores y dejó casi un mes cerrada la segunda mayor mina de cobre del mundo y la mayor de oro, un distrito que aporta más de la cuarta parte de la producción de Freeport 2. Aun así, los analistas sostienen que la reciente escalada hasta máximos históricos se explica más por el acopio provocado por los aranceles y el escaso crecimiento de la oferta minera que por una parada aislada 34.
Nueve subidas, ocho en cinco sesiones
Nueve bancos elevaron sus precios objetivo para Freeport entre el 29 de septiembre y el 9 de octubre, y ocho lo hicieron en las cinco sesiones posteriores a la actualización operativa del 2 de octubre 5. JPMorgan pasó de 77 a 92 dólares; Jefferies, de 82 a 90; UBS, de 77 a 88; y Wells Fargo, de 70 a 87 5. La acción cerró el 9 de octubre en 73,69 dólares, con una revalorización del 45% en lo que va de año, frente al consenso de 77,55 dólares entre 23 analistas; los objetivos fijados este mes van de 47 a 92 dólares 56.
Todos los precios objetivo desde el 29 de septiembre quedan por encima del cierre de Freeport en 73,69 dólares
- Estimate
Data
| Value | |
|---|---|
| JPMorgan (estimate) | $92 |
| Jefferies (estimate) | $90 |
| UBS (estimate) | $88 |
| Wells Fargo (estimate) | $87 |
| BMO Capital (estimate) | $85 |
| Barclays (estimate) | $83 |
| Deutsche Bank (estimate) | $80 |
| BNP Paribas (estimate) | $80 |
| CICC (estimate) | $78 |
La actualización que los bancos premiaron no es limpia
El cobre va según lo previsto: unos 830 millones de libras producidas, 750 millones por vender y un precio realizado superior a 6,50 dólares por libra 1. El oro, no: unas 230.000 onzas producidas, solo 100.000 por vender, 60.000 diferidas al cuarto trimestre y unos costes netos de caja unitarios en torno a un 5% por encima de los 2,00 dólares por libra de julio, una diferencia que Freeport achaca a la ausencia de los créditos del oro y no a la inflación operativa 1. La tendencia detrás de esa cifra es menos inocente: los costes unitarios del segundo trimestre se situaron en 1,97 dólares por libra, un 74% más que un año antes, y la previsión para el conjunto del año ronda los 1,90 dólares, frente a los 1,65 de 2025 7.
Los costes netos de caja unitarios han subido un 27% desde 2025, y la causa es el déficit de oro
- Costes netos de caja unitarios, dólares por libra
- Estimate
Data
| Costes netos de caja unitarios, dólares por libra | |
|---|---|
| 2025 | $1.65/lb |
| 2T 2026 | $1.97/lb |
| Plan 3T | $2/lb |
| 3T implícito (estimate) | $2.1/lb |
| Previsión 2026 (estimate) | $1.9/lb |
La molienda de Grasberg no recupera el ritmo previo al incidente hasta finales de 2027
- Volumen de molienda, % del ritmo previo al incidente
- Estimate
Data
| Volumen de molienda, % del ritmo previo al incidente | |
|---|---|
| Ritmo previo al incidente | 100% |
| Real 3T 2026 | 67% |
| Objetivo mediados de 2027 (estimate) | 80% |
| Objetivo finales de 2027 (estimate) | 100% |
La tesis alcista es un déficit que Freeport no controla
La tesis de las subidas descansa en la escasez ajena: Chile, el mayor productor, recortó su producción un 6,6% en el primer semestre de 2026; una mina nueva tarda cerca de una década en construirse, y la carrera por adelantarse a los aranceles está llevando metal a los inventarios de Estados Unidos 34. El cobre liquidó el 9 de septiembre en un máximo histórico de 6,89 dólares por libra, un 40% más en un año 4. El relato lo sostienen los beneficios futuros: la acción cotiza a 19,9 veces, frente a los 22,2 de la media del sector, y el consenso de 2026 ha subido cerca de un 59% 7. Y el motor de crecimiento ya está produciendo: la lixiviación genera unos 200 millones de libras al año, con el objetivo de llegar a los 300 millones a finales de año 89.
El historial que juega en contra
La acción cotiza a 36,4 veces los beneficios de los últimos doce meses, frente a una mediana de cinco años de 29,0; un modelo de valoración sitúa el valor razonable en 49,75 dólares, y los insiders vendieron acciones por valor de 46 millones de dólares en 12 meses sin comprar ni una sola 10. Esta rampa ya se torció una vez: el recorte de previsión de abril bajó las ventas de cobre previstas para 2026, de 3.400 a 3.100 millones de libras, y la previsión para Grasberg en el segundo semestre, del 85% al 65% de la capacidad; Morgan Stanley rebajó la acción a Equal Weight, con un precio objetivo de 66 dólares 11.
Dos fechas pueden tumbar los objetivos
Los resultados llegan el 27 de octubre, la primera prueba contra el listón alzado, y la decisión de duplicar la mina Bagdad se cierra antes de finales de año 1. Después, el reloj de la propia Freeport: el 80% de la capacidad a mediados de 2027 y capacidad casi plena en diciembre de 2027 1. Los bancos ponen precio a una escasez cuya fecha de caducidad está impresa en el comunicado en el que se basaron para subir los objetivos.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.