कॉपर के कसाव पर नौ बैंकों ने फ्रीपॉर्ट-मैकमॉरन के टारगेट $92 तक बढ़ाए, जबकि कंपनी खुद कहती है कि यह कसाव 2027 में खत्म होगा
29 सितंबर से 9 अक्टूबर के बीच नौ बैंकों ने फ्रीपॉर्ट-मैकमॉरन के टारगेट प्राइस बढ़ाए और सबसे ऊंचा आंकड़ा $92 पहुंच गया। लेकिन जिस 2 अक्टूबर की अपडेट के बाद टारगेट ऊपर गए, वही अपडेट बताती है कि ग्रासबर्ग पूरी क्षमता के करीब केवल 2027 के आखिर तक लौटेगी, तीसरी तिमाही की यूनिट लागत प्लान से 5% ज़्यादा है और 60,000 औंस सोना स्थगित कर दिया गया है।
 Vincent Jiang · 3 min read
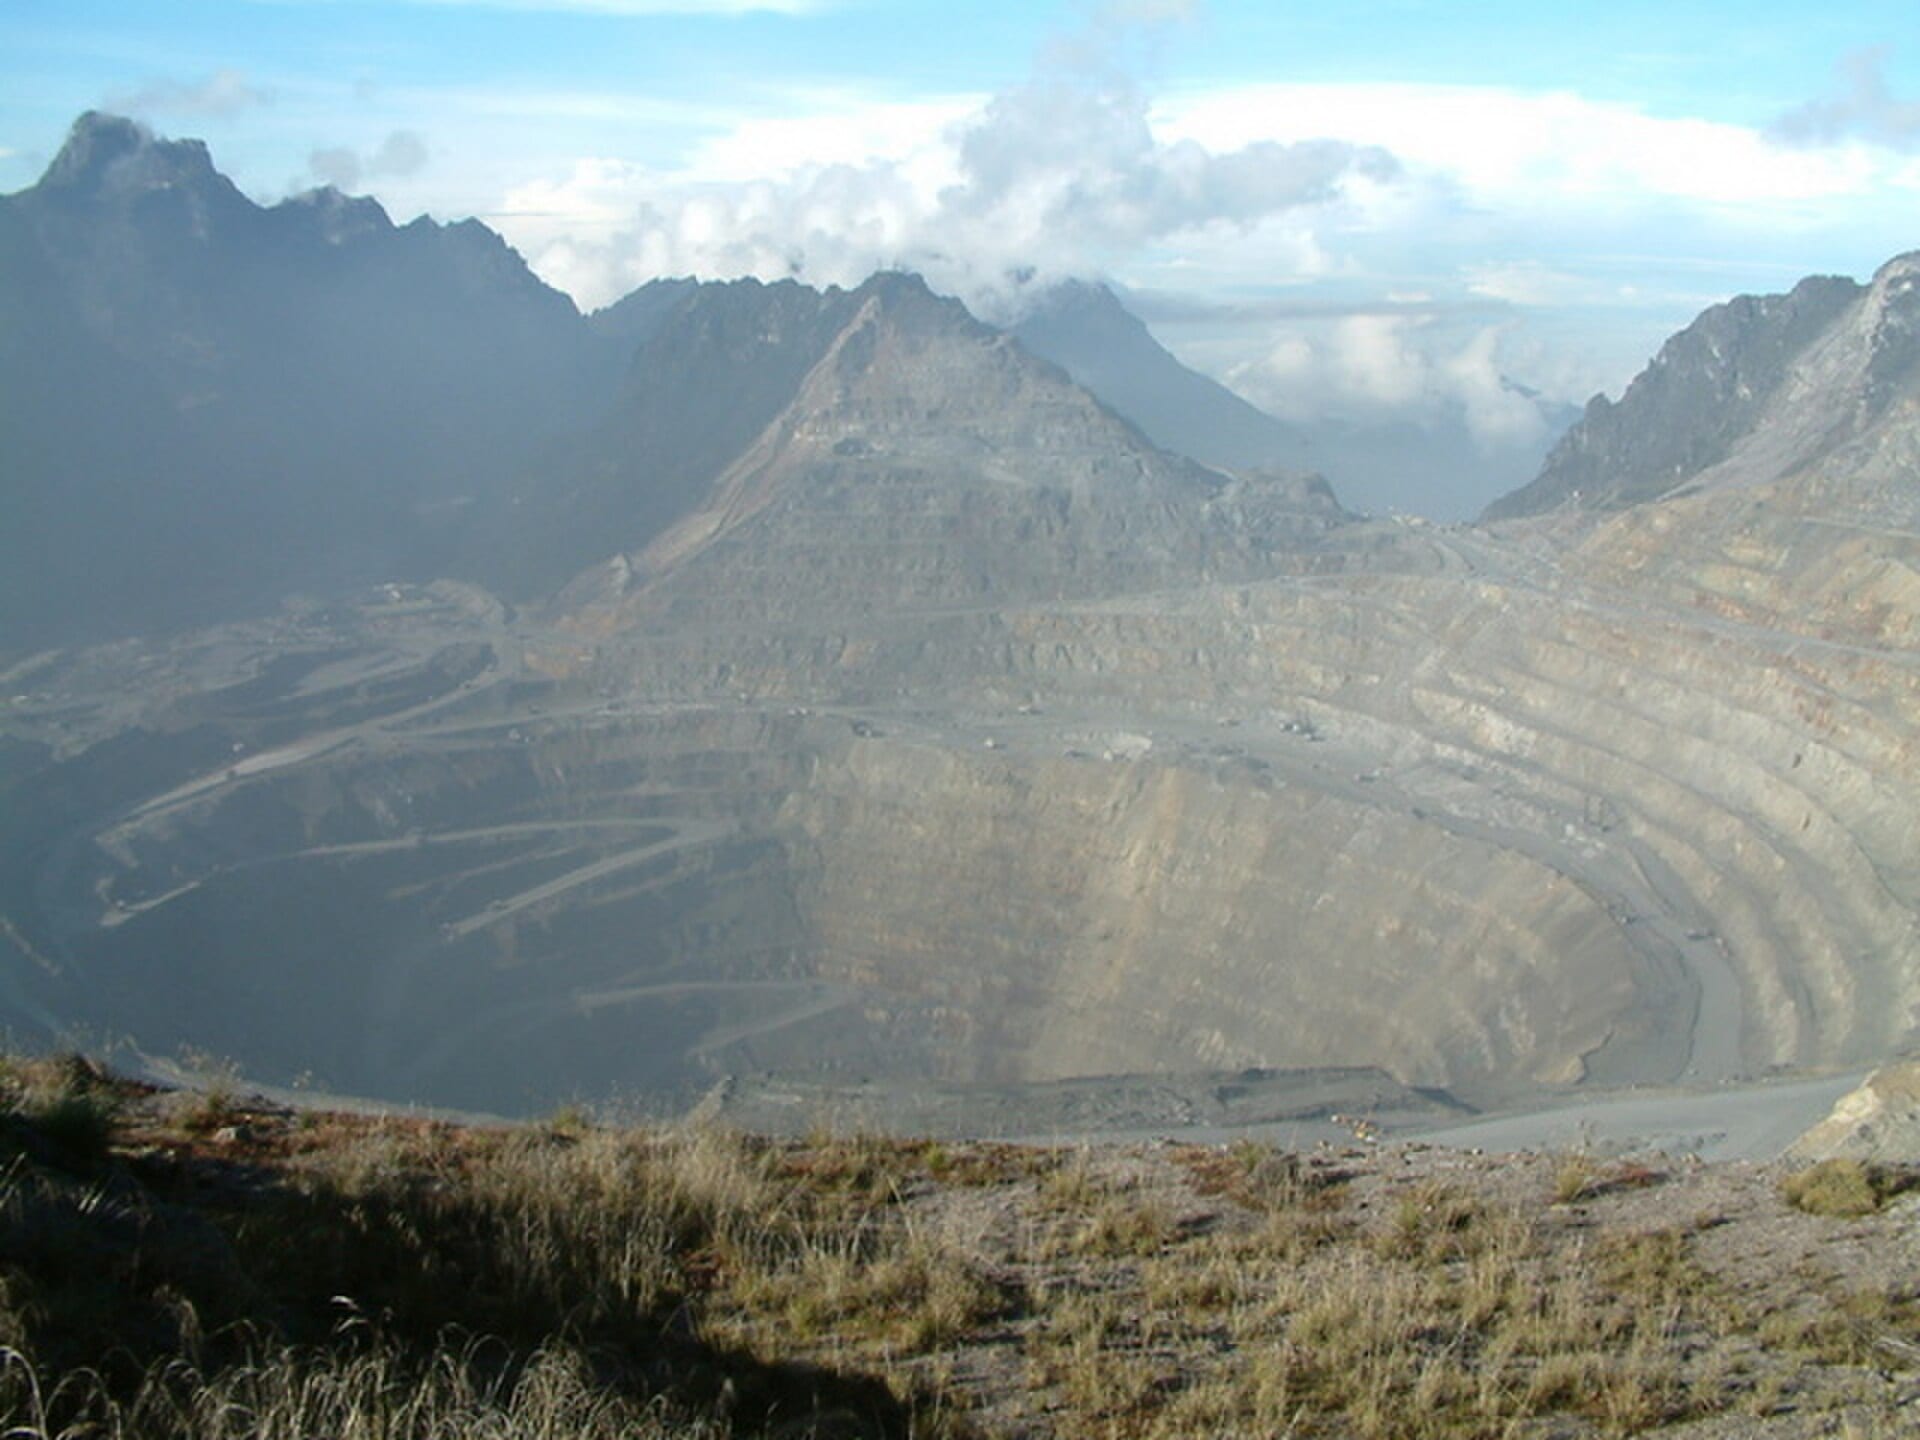
कॉपर के रिकॉर्ड के पीछे जिस खदान का नाम है, वही दो-तिहाई टूटी हुई है
ग्रासबर्ग खदान इस वक्त रोज़ाना करीब 1,40,000 मीट्रिक टन अयस्क (ओर) की मिलिंग कर रही है—फ्रीपॉर्ट+3.57% — फ्रीपॉर्ट, up 3.57 percent today ने 2 अक्टूबर को यह जानकारी दी। यह आंकड़ा सितंबर 2025 की कीचड़ के भारी बहाव (म्यूड रश) वाली घटना से पहले की सामान्य दर का करीब 67% है 1। उस हादसे में सात मज़दूरों की जान गई थी और दुनिया की दूसरी सबसे बड़ी कॉपर खदान और दुनिया की सबसे बड़ी सोने की खदान करीब एक महीने तक बंद पड़ी रहीं। फ्रीपॉर्ट के कुल उत्पादन में इस पूरे क्षेत्र का योगदान चौथाई से ज़्यादा है 2। इसके बावजूद एनालिस्टों का मानना है कि हाल में कीमतों का रिकॉर्ड स्तर तक पहुंचना किसी एक खदान के बंद होने का नहीं, बल्कि टैरिफ के चलते स्टॉक जमा करने की होड़ और खदानों की सप्लाई में मामूली इज़ाफे का नतीजा है 34।
नौ बैंकों के अपग्रेड, उनमें आठ पांच ही ट्रेडिंग सेशन में
29 सितंबर से 9 अक्टूबर के बीच नौ बैंकों ने फ्रीपॉर्ट के टारगेट प्राइस ऊपर किए। इनमें से आठ बैंकों ने यह कदम 2 अक्टूबर की अपडेट के बाद आए पांच ही ट्रेडिंग सेशन में उठाए 5। जेपीमॉर्गन ने टारगेट $77 से बढ़ाकर $92 किया, जेफरीज़ ने $82 से $90, यूबीएस ने $77 से $88 और वेल्स फार्गो ने $70 से $87 पर 5। शेयर 9 अक्टूबर को $73.69 पर बंद हुआ—साल की शुरुआत से 45% तेज़ी—जबकि 23 एनालिस्टों का कंसेंसस टारगेट $77.55 है। इस महीने के टारगेट $47 से $92 के बीच फैले हुए हैं 56।
29 सितंबर के बाद का हर नया टारगेट फ्रीपॉर्ट के $73.69 के क्लोज़ से ऊपर
- Estimate
Data
| Value | |
|---|---|
| जेपीमॉर्गन (estimate) | $92 |
| जेफरीज़ (estimate) | $90 |
| यूबीएस (estimate) | $88 |
| वेल्स फार्गो (estimate) | $87 |
| बीएमओ कैपिटल (estimate) | $85 |
| बार्कलेज़ (estimate) | $83 |
| डॉइचे बैंक (estimate) | $80 |
| बीएनपी परिबा (estimate) | $80 |
| सीआईसीसी (estimate) | $78 |
जिस अपडेट पर बैंकों ने टारगेट ऊपर किए, वह खुद साफ-सुथरी नहीं
कॉपर प्लान पर है: करीब 83 करोड़ पाउंड प्रोडक्शन, 75 करोड़ पाउंड की बिक्री और $6.50 प्रति पाउंड से ऊपर रियलाइज़्ड प्राइस 1। सोना नहीं: प्रोडक्शन करीब 2 लाख 30 हज़ार औंस, बिक्री सिर्फ 1 लाख औंस की, 60 हज़ार औंस चौथी तिमाही में खिसक गए, और यूनिट नेट कैश लागत (unit net cash cost) जुलाई के $2.00 प्रति पाउंड से करीब 5% ऊपर आई है — फ्रीपॉर्ट इसकी वजह ऑपरेटिंग लागत में महंगाई नहीं, बल्कि सोने के क्रेडिट का गायब होना बताती है 1। इस आंकड़े के पीछे का रुझान इतना मासूम नहीं है: दूसरी तिमाही की यूनिट लागत $1.97 प्रति पाउंड रही, पिछले साल की इसी तिमाही से 74% ऊपर, और पूरे साल की गाइडेंस करीब $1.90 है, जबकि 2025 में यह $1.65 थी 7।
यूनिट नेट कैश लागत 2025 से 27% ऊपर, वजह सोने की कमी
- यूनिट नेट कैश लागत, $ प्रति पाउंड
- Estimate
Data
| यूनिट नेट कैश लागत, $ प्रति पाउंड | |
|---|---|
| वर्ष 2025 | $1.65/lb |
| तिमाही-2 2026 | $1.97/lb |
| तिमाही-3 प्लान | $2/lb |
| तिमाही-3 अनुमानित (estimate) | $2.1/lb |
| वर्ष 2026 गाइडेंस (estimate) | $1.9/lb |
ग्रासबर्ग की मिल दरें हादसे से पहले के स्तर पर दोबारा सिर्फ 2027 के आखिर में लौटेंगी
- मिल थ्रूपुट, हादसे से पहले की दर का %
- Estimate
Data
| मिल थ्रूपुट, हादसे से पहले की दर का % | |
|---|---|
| हादसे से पहले का सामान्य स्तर | 100% |
| तिमाही-3 2026 वास्तविक | 67% |
| मध्य 2027 का टारगेट (estimate) | 80% |
| 2027 के अंत का टारगेट (estimate) | 100% |
तेज़ी का तर्क एक ऐसा सप्लाई घाटा है जिस पर फ्रीपॉर्ट का ज़ोर नहीं चलता
अपग्रेड का पूरा तर्क बाकी दुनिया में सप्लाई की किल्लत पर टिका है: सबसे बड़े उत्पादक चिली का उत्पादन 2026 की पहली छमाही में 6.6% घटा, नई खदान बनने में करीब दस साल लगते हैं और टैरिफ लागू होने से पहले खरीद कर लेने की होड़ धातु को अमेरिका की इन्वेंट्री में खींच रही है 34। 9 सितंबर को कॉपर प्रति पाउंड 6.89 डॉलर के रिकॉर्ड भाव पर सेटल हुआ — एक साल में 40% तेज़ 4। कहानी का सहारा फॉरवर्ड अर्निंग्स हैं: 19.9 गुना, इंडस्ट्री के औसत 22.2 गुना के मुकाबले, और 2026 का कंसेंसस करीब 59% ऊपर जा चुका है 7। और ग्रोथ का इंजन पहले से उत्पादन दे रहा है: लीचिंग से सालाना करीब 20 करोड़ पाउंड कॉपर मिलता है, जिसका टारगेट साल के अंत तक 30 करोड़ पाउंड है 89।
जो रिकॉर्ड उलटी गवाही देता है
शेयर ट्रेलिंग अर्निंग्स के 36.4 गुने पर बिक रहा है, जबकि पांच साल का मीडियन 29.0 गुना है। एक वैल्यूएशन मॉडल इसकी फेयर वैल्यू 49.75 डॉलर आंकता है, और इनसाइडर्स ने 12 महीनों में 4 करोड़ 60 लाख डॉलर के शेयर बेच डाले हैं — एक भी शेयर नहीं खरीदा 10। यह रैंप-अप पहले भी खिसक चुका है। अप्रैल में कंपनी ने गाइडेंस काटी थी — 2026 के कॉपर सेल्स का अनुमान 340 करोड़ से घटाकर 310 करोड़ पाउंड, और ग्रासबर्ग की दूसरी छमाही का आउटलुक क्षमता के 85% से घटाकर 65% — और तब मॉर्गन स्टैनली ने शेयर को 66 डॉलर के टारगेट के साथ इक्वल वेट पर डाउनग्रेड कर दिया था 11।
दो तारीखें, जो ये टारगेट तोड़ सकती हैं
कंपनी के नतीजे 27 अक्टूबर को आएंगे — बढ़े हुए टारगेट के मुकाबले यह पहली परीक्षा होगी — और बैगडैड खदान की क्षमता दोगुनी करने का फैसला साल के अंत तक पक्का हो जाएगा 1। फिर फ्रीपॉर्ट की अपनी घड़ी का हिसाब: मध्य 2027 तक क्षमता का 80%, दिसंबर 2027 तक पूरी क्षमता के करीब 1। बैंक जिस कमी का दाम लगा रहे हैं, उसकी एक्सपायरी डेट उसी प्रेस रिलीज़ में छपी है जिसे देखकर उन्होंने अपग्रेड किया था।
Deepdive
AI-generated from this story and its cited sources. Not investment advice.