銅不足で銀行9行がフリーポート・マクモランの目標株価を最高92ドルに引き上げ 当の会社は「不足は2027年に解消」
銀行9行は9月29日から10月9日にかけてフリーポート・マクモランの目標株価を引き上げ、最高値は92ドルに達した。引き上げの根拠となった10月2日の操業報告は、グラスバーグ鉱山がほぼフル操業に戻るのは2027年末までとする内容で、7~9月期の単位コストは計画を5%上回り、金6万オンスの販売も繰り延べられた。
 Vincent Jiang · 3 min read
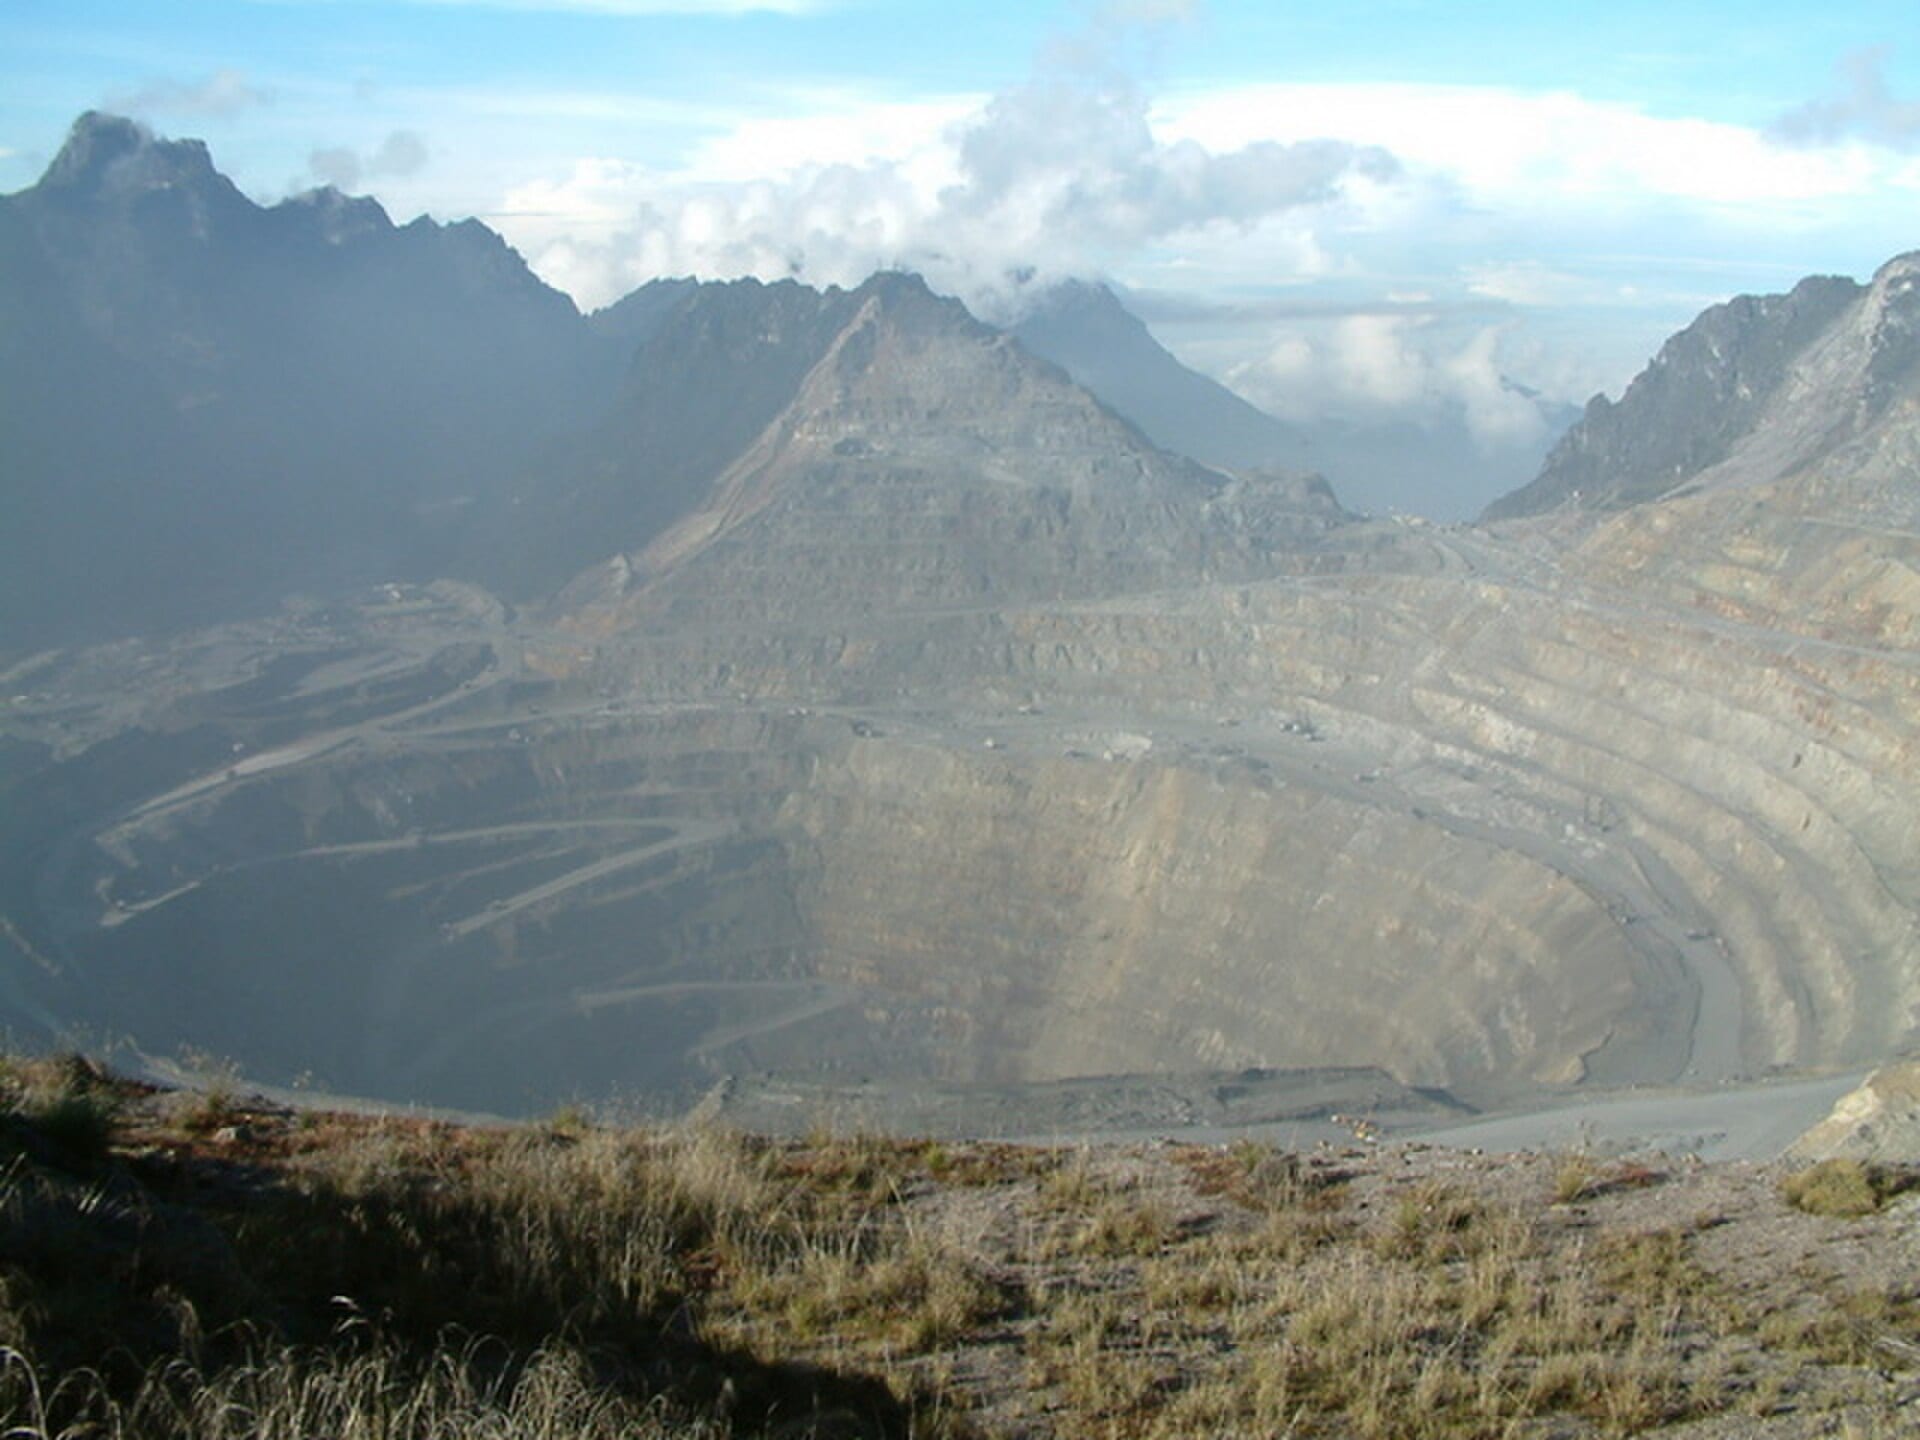
銅の史上最高値を支える鉱山、稼働は3分の2
フリーポート+3.57% — フリーポート, up 3.57 percent todayが10月2日に明らかにしたところでは、グラスバーグの鉱石処理量は1日あたり約14万トンで、2025年9月の土砂崩れ前の通常水準の約67%にとどまる1。この事故で作業員7人が死亡し、世界2位の銅山であり世界最大の金鉱山でもある同地区は、ほぼ1か月間にわたり閉鎖された。フリーポートの産出量の4分の1超を担う地区である2。それでもアナリストらは、今回の史上最高値は単一の鉱山停止の影響よりも、関税を見越した在庫の積み増しと鉱山供給の伸び悩みによる部分が大きいとみる34。
目標株価の引き上げ9行、うち8行は5営業日で
9月29日から10月9日にかけて銀行9行がフリーポートの目標株価を引き上げた。うち8行は10月2日の操業報告が出た後の5営業日の間に踏み切ったものだ5。JPモルガンは77ドルから92ドルへ、ジェフリーズは82ドルから90ドルへ、UBSは77ドルから88ドルへ、ウェルズ・ファーゴは70ドルから87ドルへと引き上げた5。株価は10月9日に73.69ドルで取引を終え、年初来で45%高となった。アナリスト23人のコンセンサスは77.55ドルで、10月に提示された目標株価は47~92ドルと幅がある56。
9月29日以降の新目標株価はすべてフリーポートの終値73.69ドルを上回る
- Estimate
Data
| Value | |
|---|---|
| JPモルガン (estimate) | $92 |
| ジェフリーズ (estimate) | $90 |
| UBS (estimate) | $88 |
| ウェルズ・ファーゴ (estimate) | $87 |
| BMOキャピタル (estimate) | $85 |
| バークレイズ (estimate) | $83 |
| ドイツ銀行 (estimate) | $80 |
| BNPパリバ (estimate) | $80 |
| CICC (estimate) | $78 |
銀行が評価した操業報告、中身はきれいではない
銅は計画どおりだ。生産は約8億3,000万ポンドで、販売は7億5,000万ポンドの見込み。実現価格は1ポンドあたり6.50ドルを上回った 1。金はそうではない。生産は約23万オンスに対して販売は10万オンスにとどまり、6万オンスは第4四半期(10~12月)への繰り越しとなった。1ポンドあたりの純現金コストは7月時点の計画(2.00ドル)を約5%上回ったが、フリーポートはその原因を操業コストのインフレではなく、コストを相殺する金収入(クレジット)の減少に求めている 1。この数字の背景には、見過ごせない流れがある。第2四半期の単位コストは1ポンドあたり1.97ドルで、前年同期比74%増。通年のガイダンスは2025年の1.65ドルに対して約1.90ドルだ 7。
純現金コストは2025年から27%上昇、原因は金の落ち込み
- 銅1ポンドあたり純現金コスト(ドル)
- Estimate
Data
| 銅1ポンドあたり純現金コスト(ドル) | |
|---|---|
| 2025年通期 | $1.65/lb |
| 2026年第2四半期 | $1.97/lb |
| 第3四半期計画 | $2/lb |
| 第3四半期実績(換算) (estimate) | $2.1/lb |
| 2026年通期ガイダンス (estimate) | $1.9/lb |
グラスバーグの処理量が災害前水準に戻るのは2027年末
- 鉱石処理量(災害前水準比、%)
- Estimate
Data
| 鉱石処理量(災害前水準比、%) | |
|---|---|
| 災害前水準 | 100% |
| 2026年第3四半期実績 | 67% |
| 2027年半ば目標 (estimate) | 80% |
| 2027年末目標 (estimate) | 100% |
強気の材料は、フリーポートには制御できない供給不足
格上げの根拠は、あくまで他の産地の供給不足にある。最大生産国チリの産出量は2026年上半期に6.6%減少した。新鉱山の開発には約10年かかる。関税を見越した駆け込み需要も、金属を米国の在庫へと引き込んでいる34。銅は9月9日、1ポンド=6.89ドルの史上最高値を付け、1年で40%高となった4。株価を支えるのは先行きの利益だ。予想PERは19.9倍で、業界平均の22.2倍を下回る。2026年の利益コンセンサスは約59%引き上げられている7。しかも成長エンジンはすでに現役で回っている。浸出法(リーチング)による銅の産出は年間約2億ポンドで、年末までに3億ポンドを目指す89。
だが、逆を向く実績
株価は実績PER36.4倍と、過去5年の中央値29.0倍を大きく上回る。ある評価モデルでは適正株価を49.75ドルと試算する。会社関係者(インサイダー)は直近12カ月に計4600万ドルの株式を売却し、買いは1株もなかった10。復旧計画がずれたのは、今回が初めてではない。4月には、2026年の銅販売量のガイダンスが34億ポンドから31億ポンドへ、グラスバーグの下半期の見通しが生産能力の85%から65%へと引き下げられた。モルガン・スタンレーはフリーポート株を「イクアルウエート(中立)」に格下げし、目標株価を66ドルとした11。
目標株価を揺るがす二つの日付
決算は10月27日に発表される。高まった期待を初めて試す場となる。バグダッド鉱山の生産倍増の判断は年内に結論が出る1。その先には、フリーポート自身の時計がある。2027年半ばに生産能力の80%、2027年12月までにほぼフル操業へと戻るという日程だ1。銀行たちが株価に織り込んでいる供給不足——その有効期限は、格上げの判断材料としたプレスリリース自体に明記されているのだ。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.