Девять банков подняли цели по Freeport-McMoRan до $92 из-за дефицита меди, который, по словам самой компании, завершится в 2027 году
С 29 сентября по 9 октября девять банков повысили целевые цены по акциям Freeport-McMoRan, доведя максимальную из них до $92. Операционный отчет от 2 октября, ставший поводом для пересмотров, предусматривает возврат Грасберга к почти полной мощности лишь к концу 2027 года — при удельных затратах в III квартале на 5% выше плана и переносе 60 тыс. унций золота на более поздний срок.
 Vincent Jiang · 3 min read
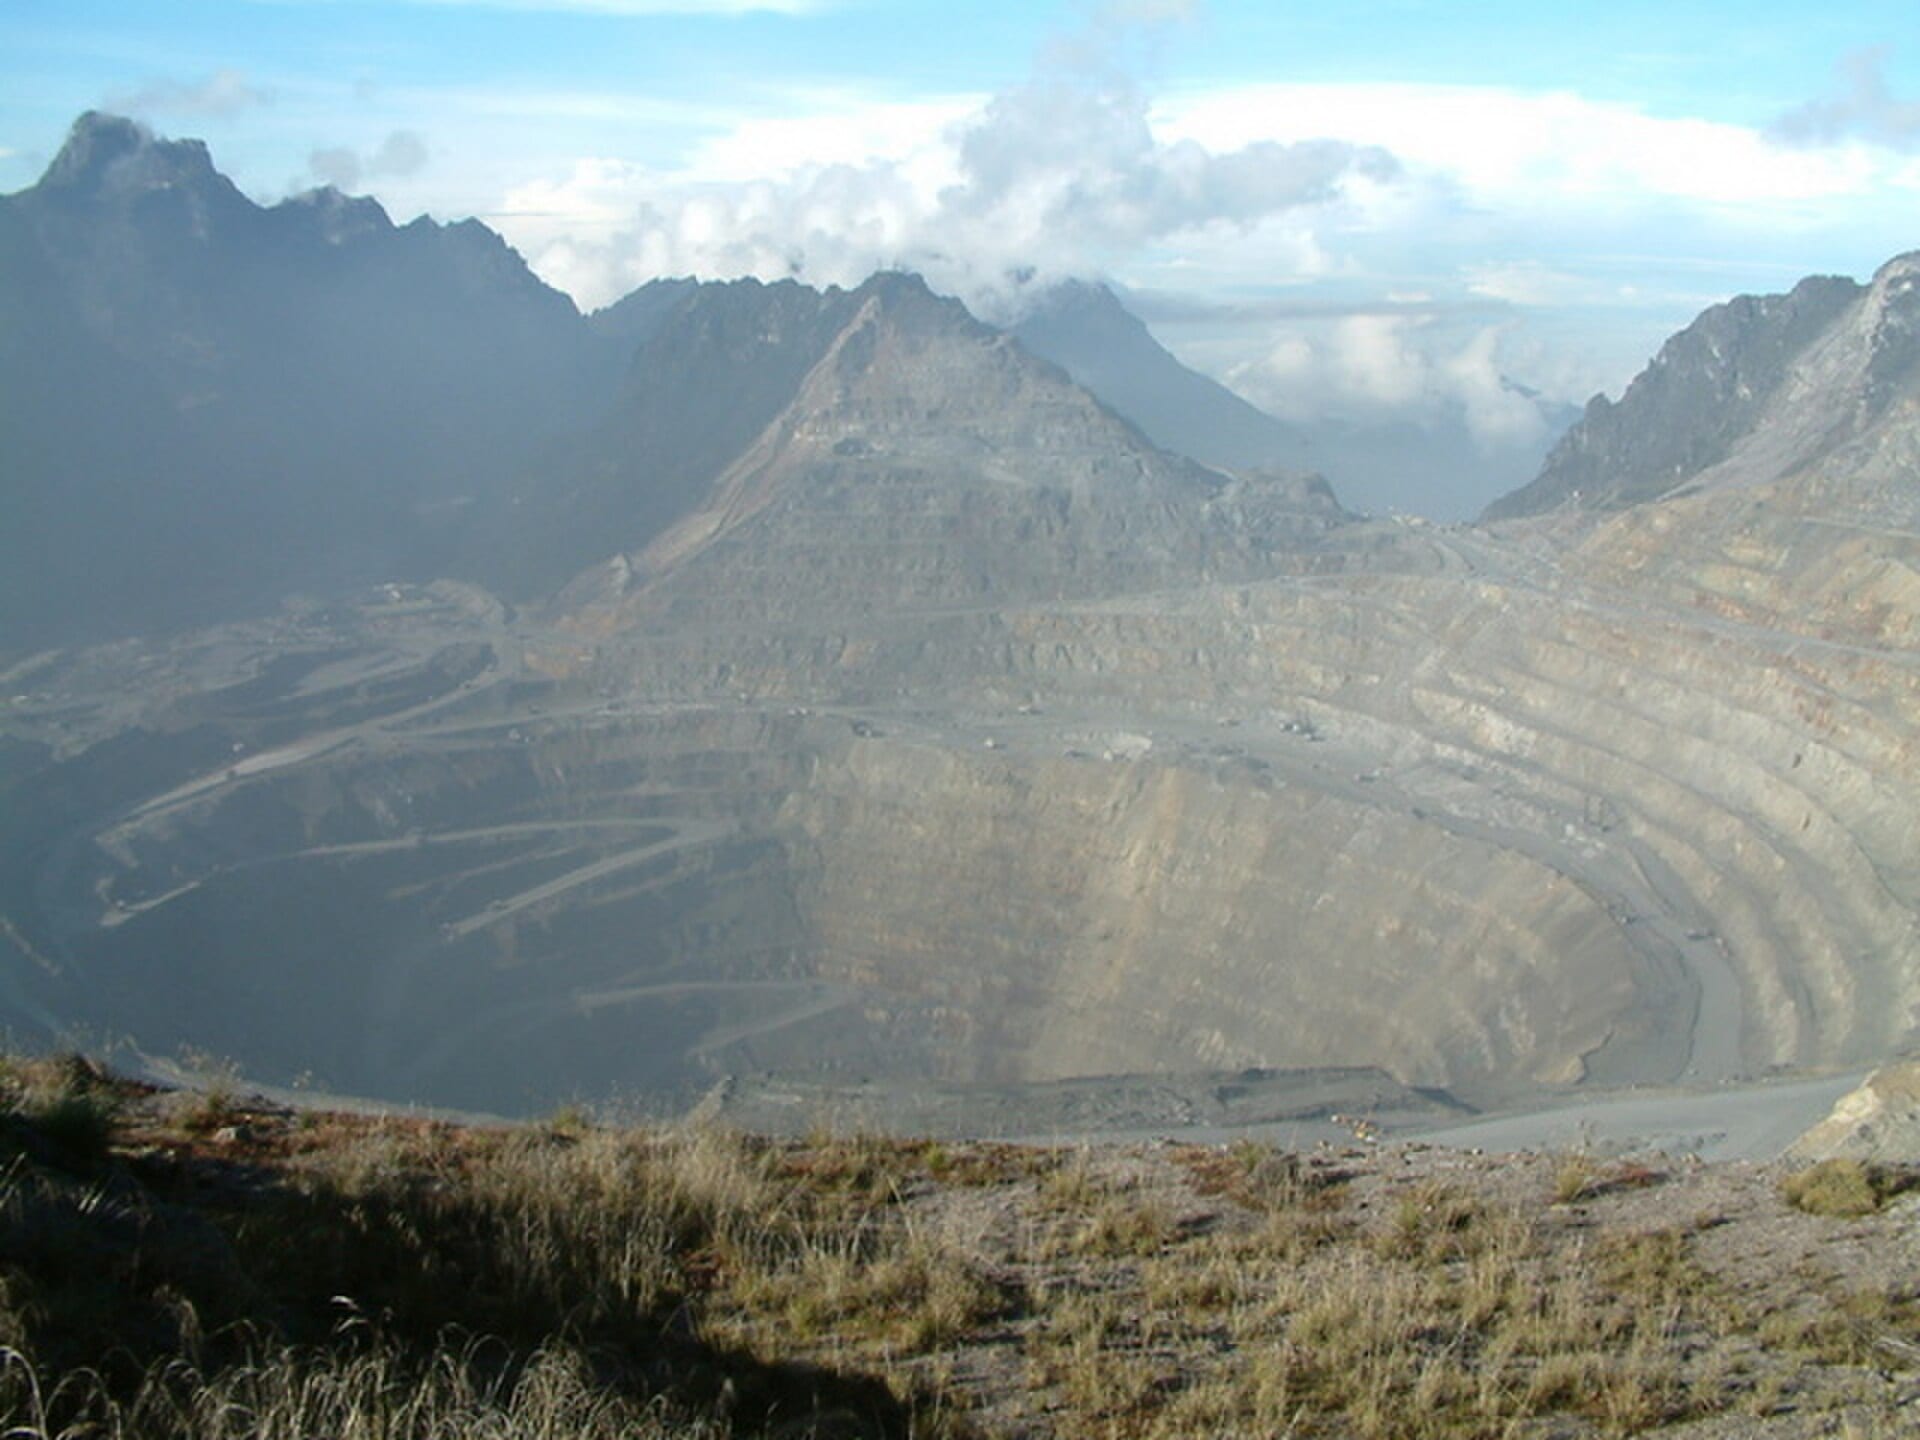
Рудник, стоящий за медным рекордом, работает лишь на две трети
Грасберг перерабатывает около 140 тыс. т руды в сутки, сообщила 2 октября Freeport+3.57% — Freeport, up 3.57 percent today, — это около 67% от уровня, считавшегося нормой до грязевого потока в сентябре 2025 года 1. Поток унес жизни семерых горняков и почти на месяц остановил вторую по величине медную шахту мира — она же крупнейший золотой рудник планеты, район, дающий более четверти добычи Freeport 2. И все же, по словам аналитиков, недавний выход меди на рекордные цены объясняется скорее накоплением запасов на фоне тарифов и вялым ростом добычи, чем какой-либо одной аварией 34.
Девять повышений, восемь — за пять сессий
Повысить цели по Freeport с 29 сентября по 9 октября решили девять банков, восемь из них — в течение пяти торговых сессий после операционного отчета от 2 октября 5. JPMorgan поднял цель с $77 до $92, Jefferies — с $82 до $90, UBS — с $77 до $88, Wells Fargo — с $70 до $87 5. На закрытии 9 октября акции стоили $73,69, прибавив с начала года 45%, при консенсус-прогнозе 23 аналитиков в $77,55; разброс целей за месяц — от $47 до $92 56.
Все новые цели с 29 сентября выше цены закрытия Freeport $73,69
- Estimate
Data
| Value | |
|---|---|
| JPMorgan (estimate) | $92 |
| Jefferies (estimate) | $90 |
| UBS (estimate) | $88 |
| Wells Fargo (estimate) | $87 |
| BMO Capital (estimate) | $85 |
| Barclays (estimate) | $83 |
| Deutsche Bank (estimate) | $80 |
| BNP Paribas (estimate) | $80 |
| CICC (estimate) | $78 |
Отчет, вызвавший волну повышений, не безупречен
По меди — по плану: произведено около 830 млн фунтов, к продаже — 750 млн, цена реализации выше $6,50 за фунт 1. По золоту — нет: произведено около 230 тыс. унций, к продаже — лишь 100 тыс., еще 60 тыс. перенесены на четвертый квартал, а чистые удельные денежные затраты примерно на 5% выше запланированных в июле $2,00 за фунт — в Freeport объясняют это не инфляцией издержек, а недополученным зачетом стоимости попутного золота 1. Тренд, стоящий за этой цифрой, не так невинен: во втором квартале удельные затраты составили $1,97 за фунт — на 74% больше, чем годом ранее, а прогноз на весь год — около $1,90 против $1,65 в 2025 году 7.
Чистые удельные денежные затраты на 27% выше уровня 2025 года, и причина — нехватка золота
- Чистые удельные денежные затраты, долл. за фунт
- Estimate
Data
| Чистые удельные денежные затраты, долл. за фунт | |
|---|---|
| 2025 год | $1.65/lb |
| II кв. 2026 | $1.97/lb |
| План III кв. | $2/lb |
| III кв. (расчет) (estimate) | $2.1/lb |
| Прогноз на 2026 (estimate) | $1.9/lb |
Переработка руды на Грасберге вернется к доаварийной норме не раньше конца 2027 года
- Переработка руды, % от доаварийного уровня
- Estimate
Data
| Переработка руды, % от доаварийного уровня | |
|---|---|
| Доаварийная норма | 100% |
| Факт III кв. 2026 | 67% |
| Цель на середину 2027 (estimate) | 80% |
| Цель на конец 2027 (estimate) | 100% |
Оптимистичный сценарий держится на дефиците, которым Freeport не управляет
В основе этих повышений — нехватка металла в остальном мире: Чили, крупнейший производитель меди, в первом полугодии 2026 года сократила добычу на 6,6%, новые рудники строятся около десяти лет, а опережающие закупки в ожидании тарифов перетягивают металл в американские складские запасы 34. 9 сентября медь завершила торги на рекордных $6,89 за фунт, прибавив 40% за год 4. Историю поддерживает будущая прибыль: форвардный мультипликатор — 19,9 против среднеотраслевого 22,2, а консенсус-прогноз прибыли на 2026 год вырос примерно на 59% 7. И двигатель роста уже работает: выщелачивание дает порядка 200 млн фунтов меди в год, цель на конец года — 300 млн 89.
Рекорд, который говорит против
Бумаги торгуются с мультипликатором 36,4 к прибыли за последние 12 месяцев при пятилетней медиане 29,0, одна из моделей оценки дает справедливую стоимость в $49,75, а инсайдеры за 12 месяцев продали акций на $46 млн, не купив ни одной 10. Разгон уже срывался: в апреле компания снизила прогноз продаж меди на 2026 год с 3,4 млрд до 3,1 млрд фунтов, а оценку загрузки Грасберга на второе полугодие — с 85% до 65% мощности; следом Morgan Stanley понизил рейтинг бумаг до уровня Equal Weight с целевой ценой $66 11.
Две даты, которые могут сломать целевые цены
Отчетность выйдет 27 октября — это будет первая проверка поднятой планки, а решение об удвоении мощности рудника Багдад компания примет до конца года 1. Дальше — собственные часы Freeport: 80% мощности к середине 2027 года и почти полная мощность к декабрю 2027-го 1. Банки закладывают в цену дефицит, срок годности которого напечатан в том самом пресс-релизе, на основании которого они повышали целевые цены.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.