九家投行将自由港目标价最高上调至92美元,而这轮铜供应紧张按自由港的说法要到2027年才结束
9月29日至10月9日,九家投行上调自由港麦克莫兰(Freeport-McMoRan)目标价,最高调至92美元。支撑这轮上调的10月2日运营更新排定的时间表是:格拉斯伯格(Grasberg)要到2027年底才能恢复接近满负荷运转,第三季度单位成本较计划高出5%,另有6万盎司黄金销售递延。
 Vincent Jiang · 3 min read
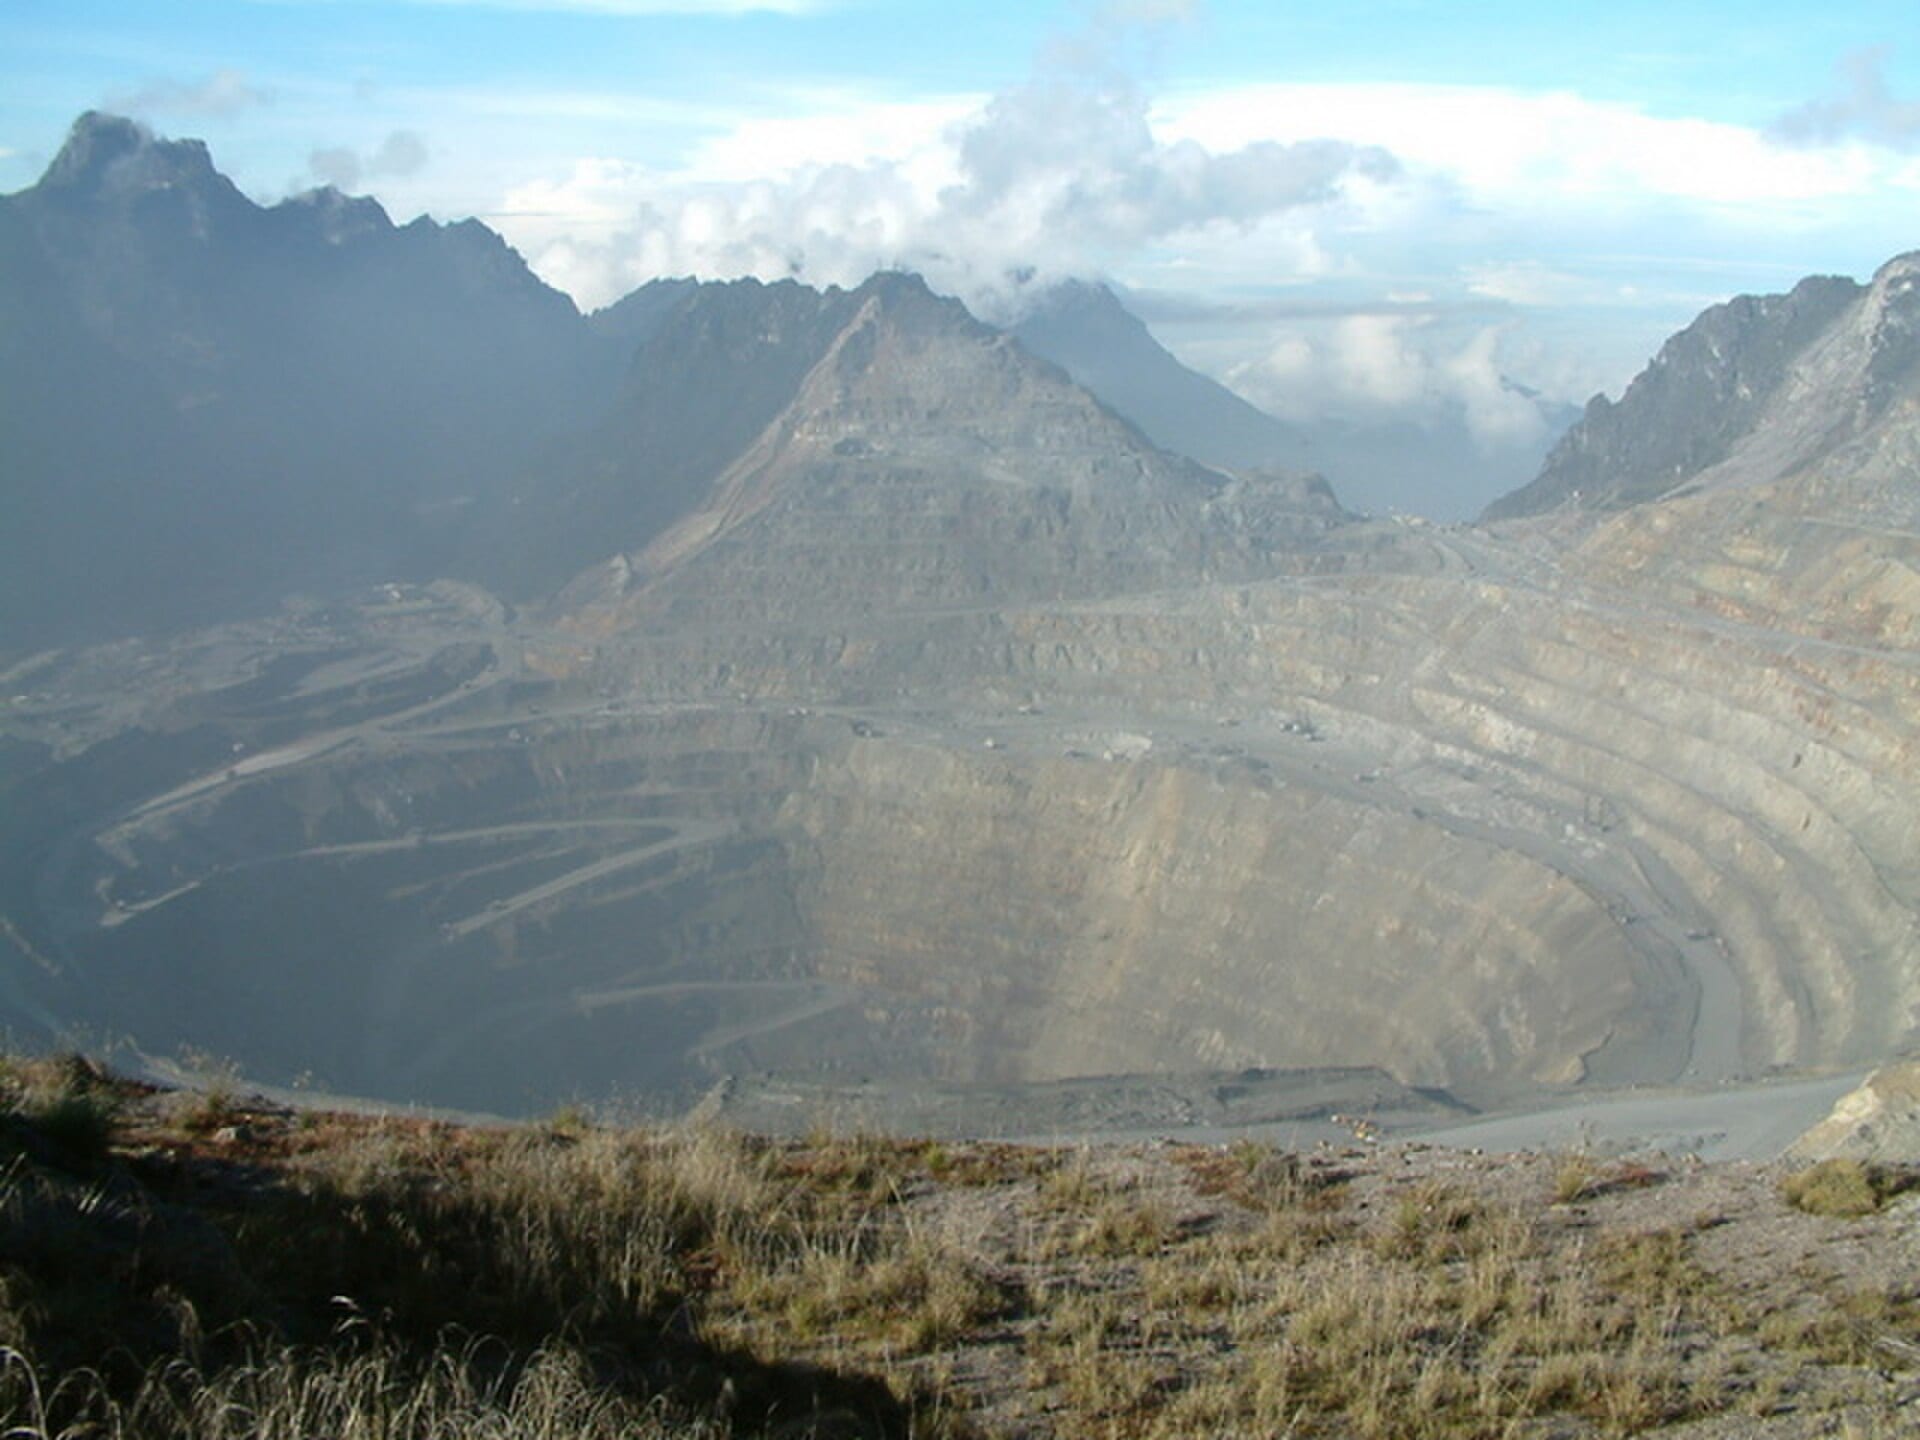
撑起铜价纪录的矿山,只剩三分之二在运转
自由港+3.57% — 自由港, up 3.57 percent today10月2日表示,格拉斯伯格目前每天磨矿处理约14万吨矿石,约合2025年9月泥石流事故前正常水平的67%1。这场事故夺去7名工人的生命,并令这座全球第二大铜矿、最大金矿停产近一个月;该矿区供应着自由港逾四分之一的产量2。即便如此,分析师认为,近期铜价冲上纪录高位,更多归因于关税驱动的囤货与矿山供应增长乏力,而非某一次停产事件34。
九次上调,八次集中在五个交易日内
9月29日至10月9日,九家投行上调自由港目标价,其中八家在10月2日的运营更新发布后的五个交易日内行动5。摩根大通将目标价从77美元上调至92美元,杰富瑞从82美元上调至90美元,瑞银从77美元上调至88美元,富国银行从70美元上调至87美元5。10月9日,该股收报73.69美元,年内累计上涨45%;23位分析师的一致目标价为77.55美元,当月目标价区间介于47美元至92美元56。
9月29日以来的每一个新目标价,都高于自由港73.69美元的收盘价
- Estimate
Data
| Value | |
|---|---|
| 摩根大通 (estimate) | $92 |
| 杰富瑞 (estimate) | $90 |
| 瑞银 (estimate) | $88 |
| 富国银行 (estimate) | $87 |
| BMO资本市场 (estimate) | $85 |
| 巴克莱 (estimate) | $83 |
| 德意志银行 (estimate) | $80 |
| 法国巴黎银行 (estimate) | $80 |
| 中金公司 (estimate) | $78 |
投行买账的这份更新,成色并不干净
铜符合计划:产量约8.3亿磅,拟销售7.5亿磅,实现价格高于每磅6.50美元1。黄金则不然:产量约23万盎司,拟销售仅10万盎司,另有6万盎司递延至第四季度,单位净现金成本较7月设定的每磅2.00美元高出约5%——自由港把超支归因于黄金抵扣收入(gold credits)的缺失,而非运营层面的通胀1。这背后的趋势并不那么“无辜”:二季度单位成本达每磅1.97美元,同比上涨74%,全年指引约为每磅1.90美元,而2025年为1.65美元7。
单位净现金成本较2025年上涨27%,黄金缺口是主因
- 单位净现金成本(美元/磅)
- Estimate
Data
| 单位净现金成本(美元/磅) | |
|---|---|
| 2025年全年 | $1.65/lb |
| 2026年二季度 | $1.97/lb |
| 三季度计划值 | $2/lb |
| 三季度推算值 (estimate) | $2.1/lb |
| 2026年全年指引 (estimate) | $1.9/lb |
格拉斯伯格磨矿处理量要到2027年年底才能重回事故前水平
- 磨矿处理量(占事故前水平的百分比)
- Estimate
Data
| 磨矿处理量(占事故前水平的百分比) | |
|---|---|
| 事故前正常水平 | 100% |
| 2026年三季度实际 | 67% |
| 2027年年中目标 (estimate) | 80% |
| 2027年年底目标 (estimate) | 100% |
看多逻辑建立在自由港无法掌控的供应缺口上
评级上调的依据是别处的供应短缺:最大产铜国智利2026年上半年产量下降6.6%,新建一座矿山约需十年,而赶在关税落地前的抢购,正把铜拉进美国库存 34。9月9日,铜结算价达到每磅6.89美元,创历史新高,一年累计上涨40% 4。撑起这一叙事的是远期盈利:自由港的远期市盈率为19.9倍,低于行业平均的22.2倍,2026年盈利一致预期已上调约59% 7。而且这台增长引擎眼下就有产出:浸出技术(leaching)每年产出约2亿磅铜,目标是年底提高到3亿磅 89。
过往记录却在唱反调
该股滚动市盈率为36.4倍,而五年中位数为29.0倍;有估值模型将公允价值定在49.75美元;过去12个月,公司内部人士累计卖出4600万美元股票,一股未买 10。这轮爬坡此前就曾失约:4月下调指引,将2026年铜销量预期从34亿磅削减至31亿磅,格拉斯伯格下半年的产能利用率预期从85%降至65%,摩根士丹利随即将该股评级降至“持股观望”(Equal Weight),目标价66美元 11。
两个日期可能让这些目标价站不住脚
财报定于10月27日出炉,这是目标价集体抬高后的第一份成绩单;巴格达(Bagdad)矿扩产翻倍的决策将在年底前敲定 1。再往后,是自由港自己给出的时间表:2027年年中恢复至80%产能,2027年12月接近满负荷 1。银行们定价的是一场供应短缺,而这场短缺的到期日,就印在它们据以上调评级的那份新闻稿里。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.