Novo Nordisk paie Hengrui jusqu'à 2,6 milliards de dollars pour une pilule non éprouvée — et rachète ses actions 11 % au-dessus du marché
Novo Nordisk a obtenu la licence d'une pilule chinoise contre l'obésité, prête à entrer en phase I, pour un montant pouvant atteindre 2,6 milliards de dollars — la même semaine où son 6-K faisait état d'un rachat d'actions de 10,25 milliards de couronnes danoises, exécuté environ 11 % au-dessus des derniers cours du titre. Le pipeline est loué, la production externalisée, et l'actionnaire paie pour les trois.
 Vincent Jiang · 2 min read
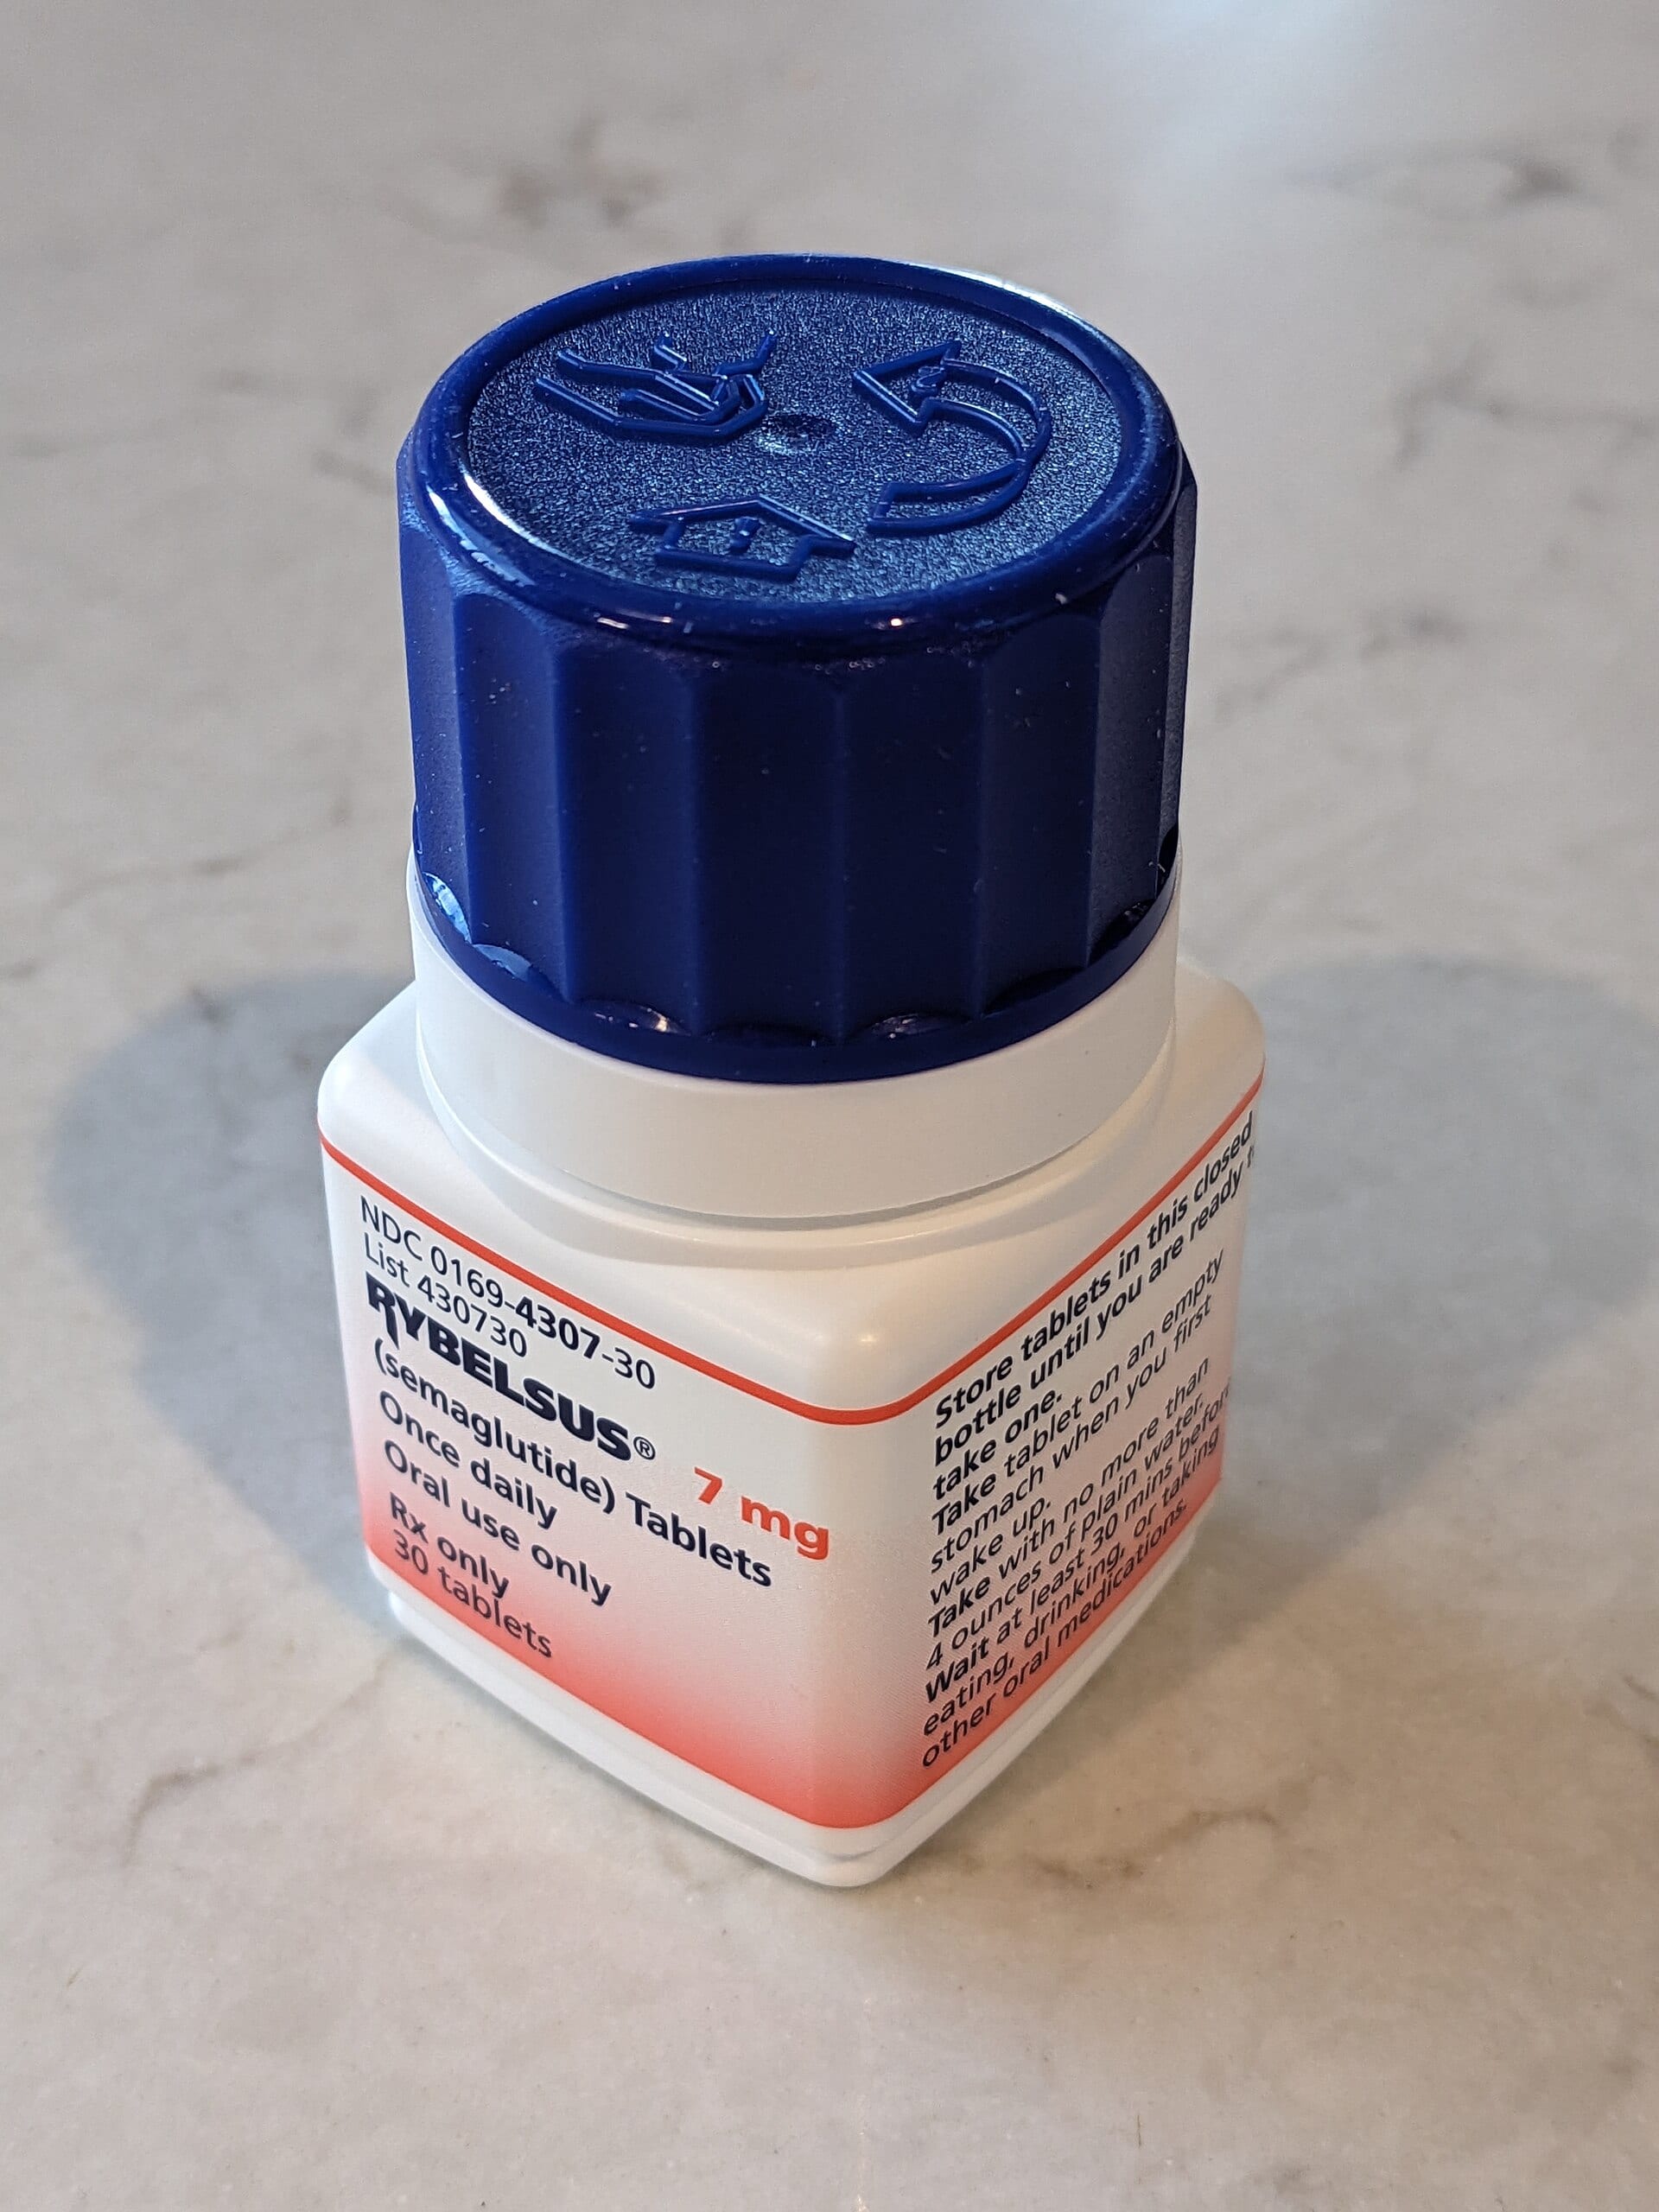
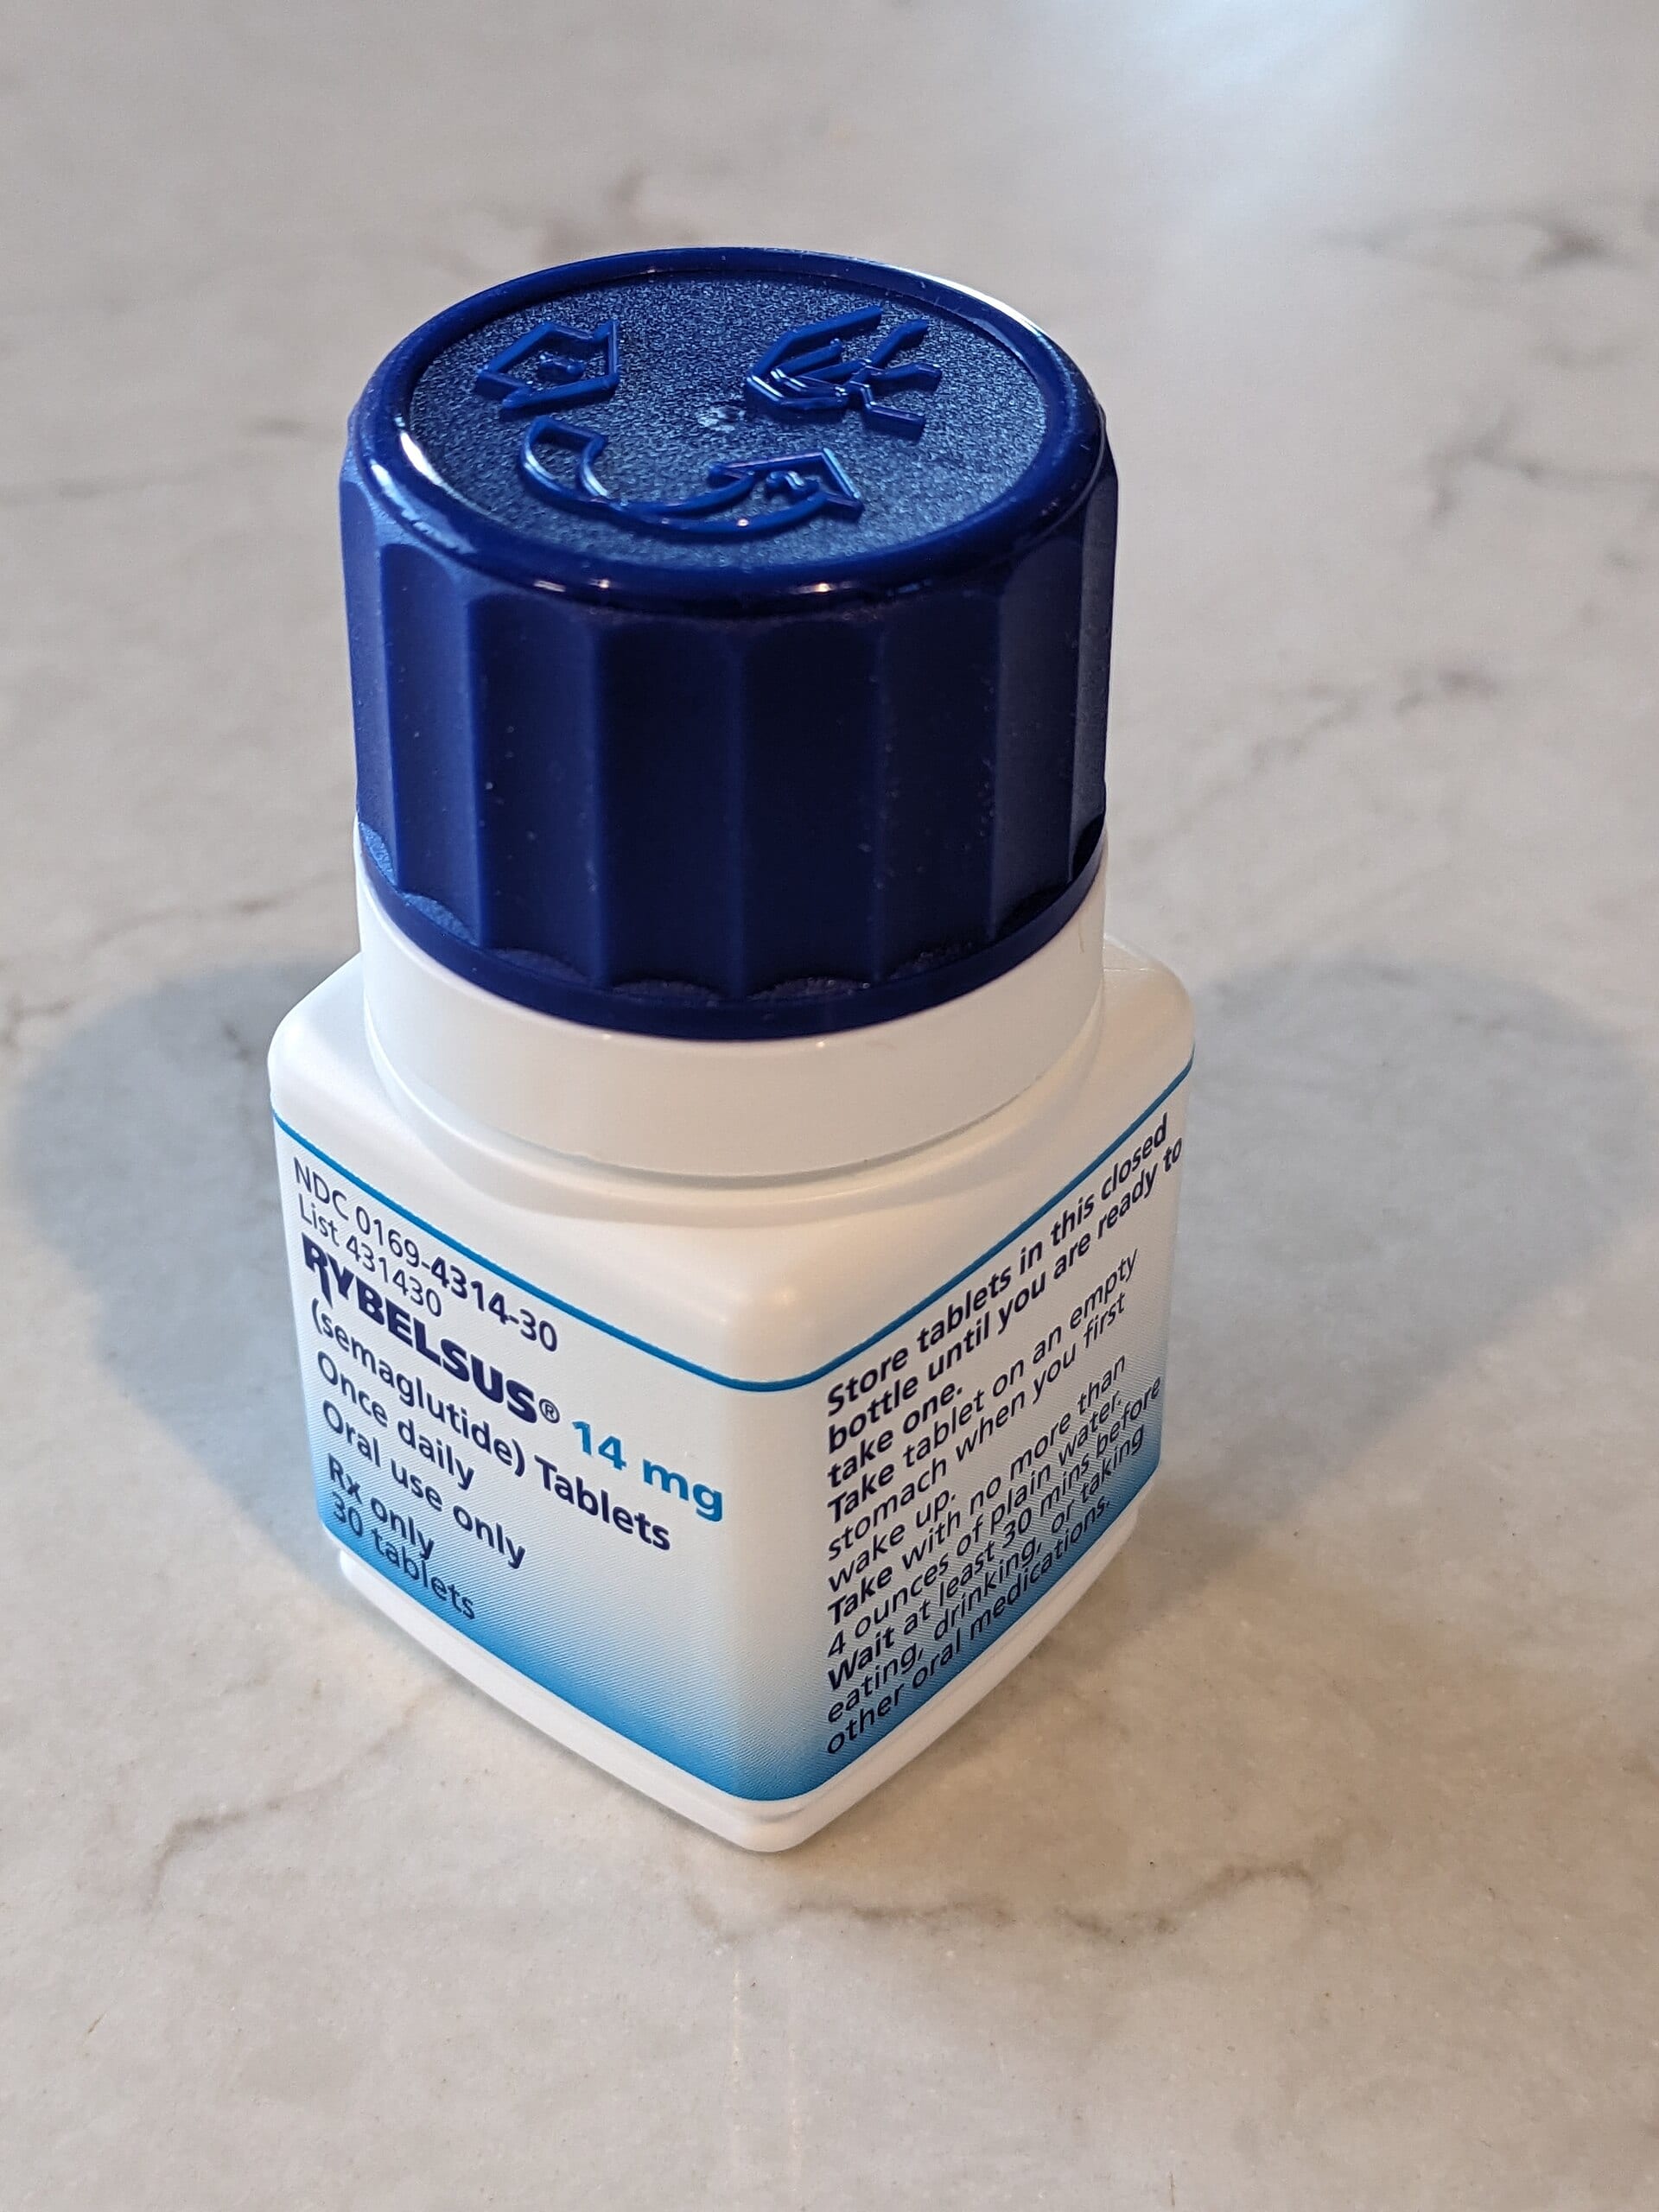
Novo Nordisk−1.33% — Novo Nordisk, down 1.33 percent today a versé à la chinoise Hengrui Pharma 300 millions de dollars dès la signature, auxquels peuvent s'ajouter jusqu'à 2,3 milliards de dollars de jalons, pour HRS-1596, une pilule GLP-1/GIP contre l'obésité prête à entrer en phase I mais non éprouvée chez l'homme. L'accord prolonge une frénésie de licences que Chemistry World chiffre à plus de 4 milliards de livres, conclue alors que les brevets de la sémaglutide ont déjà expiré en Inde, au Brésil et au Canada et que le compte à rebours de l'exclusivité américaine court jusqu'en 2032 157. Le directeur scientifique de Novo, Martin Holst Lange, assure que le laboratoire « a été le pionnier du domaine des peptides oraux » et fait progresser son pipeline oral grâce à l'innovation externe 1.
Qui achète les pipelines des autres : la frénésie de Novo aux côtés des autres acquéreurs de Hengrui
Data
| Value | |
|---|---|
| Hengrui vers BMS | $15.2B |
| Hengrui vers Hercules | $6B |
| Hengrui vers Novo | $2.6B |
| Orbis vers Novo | $1.4B |
| Nanexa vers Novo | $1.3B |
La structure de l'accord résume tout : sur les 2,6 milliards de dollars annoncés, 2,3 milliards sont conditionnés à des jalons de développement, réglementaires et commerciaux qu'une molécule non éprouvée pourrait ne jamais décrocher — sans compter les royalties 1. Hengrui, elle, encaisse quoi qu'il arrive. Elle a vendu le même genre de papier à BMS (jusqu'à 15,2 milliards de dollars sur 13 programmes), à GSK (jusqu'à 12 médicaments) et à Hercules (jusqu'à 6 milliards de dollars) 1. Le pipeline que Novo loue désormais suggère que le laboratoire ne peut plus construire assez vite tout seul ; son directeur général, Mike Doustdar, a pointé cette pression lors du Capital Markets Day de septembre, qualifiant la perte d'exclusivité américaine de la sémaglutide en 2032 de « sujet qui fâche » 7.
Les actionnaires financent trois stratégies à la fois
Les investisseurs ont déjà sanctionné ce plan : le titre a perdu 7,7 % le jour du Capital Markets Day, recule d'environ 35 % sur un an à New York et cote plus de 70 % en dessous de son record 786. Dans le même temps, le 6-K de Novo révèle la cellule de rachat d'actions à l'œuvre : 10,25 milliards de couronnes danoises rachetées depuis février, au prix moyen de 279,95 couronnes par action, contre des cotations quotidiennes comprises entre 248,77 et 253,30 couronnes sur la dernière tranche. Le programme a donc acheté environ 11 % au-dessus du cours actuel du titre, même si les dernières opérations se sont faites au prix du marché 3.
Le virage industriel ouvre une autre porte
Lors du Capital Markets Day, Novo a annoncé recourir à des fabricants sous contrat (CDMO) pour la synthèse des principes actifs peptidiques. Macquarie y voit un changement significatif dans le modèle d'intégration verticale qui est celui du laboratoire depuis de longues années 2. Le courtier estime que les formes orales peuvent multiplier par environ 73 les besoins en principe actif par patient, alors que Novo vise 15 millions de patients sous Wegovy oral à l'horizon 2030, contre 1,5 million aujourd'hui. Sa valeur de prédilection en Inde est Divi's Laboratories. WuXi AppTec et Samsung Biologics bénéficient également d'une recommandation « surperformance » 2.
Le risque se concentre en un seul point
Le dossier du denecimig montre, lui, où réside le risque d'exécution : la FDA a prolongé l'examen de ce médicament contre l'hémophilie en raison de la remise en conformité du site de production concerné, sans nouveau calendrier, sans qu'aucune carence clinique n'ait été relevée 4. Les investisseurs financent tout à la fois le rachat d'actions, les versements effectués dès la signature et la transition vers les CDMO, alors qu'aucune des molécules sous licence n'a encore fait ses preuves. La position de Hengrui est, sur le papier, le pari le plus sûr : quel que soit le comprimé qui l'emporte, c'est Novo qui paie.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.