オンセミのAI向け25億ドル構想、示した日に9%安
電力密度の向上により、1ラック当たり1万5000ドルの半導体搭載額が11万5000ドル超に膨らむ――経営陣はそう説明する。ただ、その収益をもたらすアーキテクチャーが実装されるのは2028年以降だ。今週、市場は前払いを拒んだ。
 Richard Tang · 3 min read
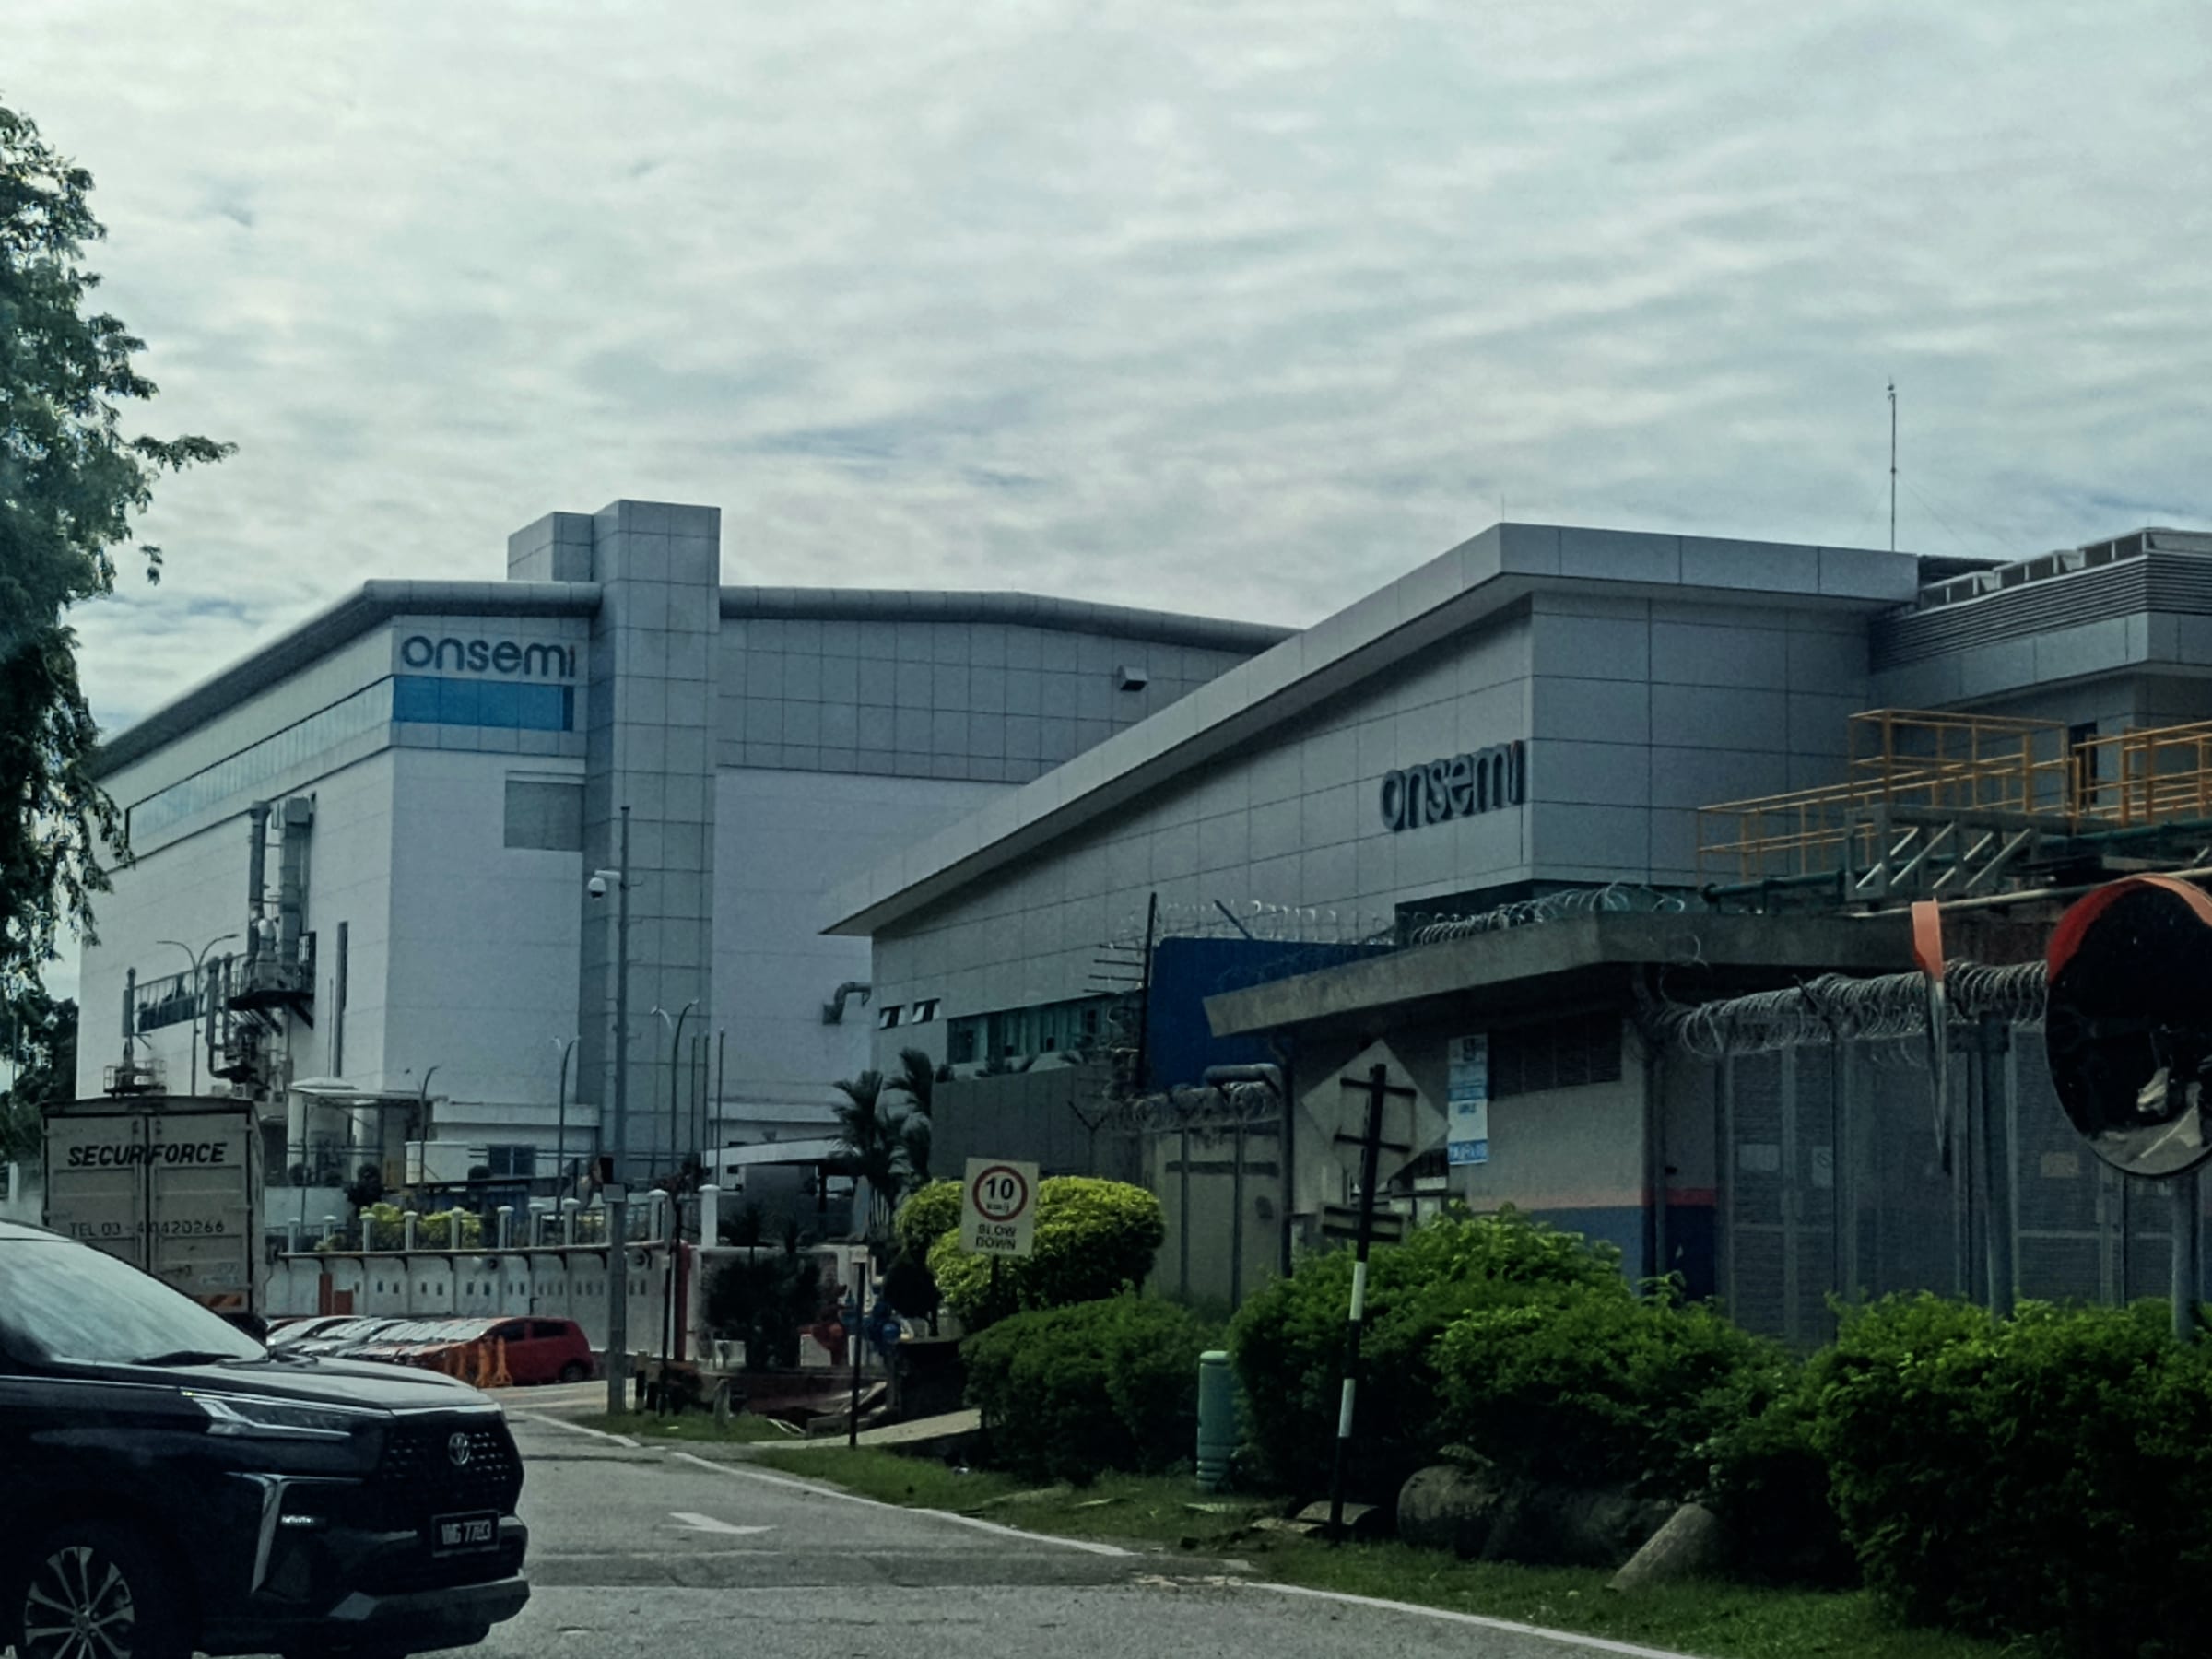
9月16日、オンセミは投資家に対し、2030年までに売上高110億ドル弱(今年の66億ドルの約3分の2増)、粗利益率53%、そして2億5000万ドル未満を土台にAIデータセンター事業で売上高25億ドルという目標を約束した12。株価は9.02%安の66.60ドルで終えた1。同日午後には、2023年7月以来となる米連邦準備理事会(FRB)の0.25ポイント利上げがあり、助けにはならなかった3。だが、市場が本当に嫌ったのはFRBではない。実現時期だった。
「物理」に異論はない
ハッサン・エル=フーリー(Hassane El-Khoury)最高経営責任者(CEO)の主張は、AIのボトルネックが演算やメモリーを通り越し、電力の供給に移ったというものだ。「より多くの電力では本当に足りない。必要なのはより良い電力だ」2パワー事業トップのアチュート・シャー(Achyut Shah)氏は、この課題をゴールドマン・サックスの表現を借りて「1000軒の家の電力を、小さなキャビネット1つにどう収めるか」と語った1。業界の答えは、ラックへの給電を現在の低圧配電から800Vの直流へ移し、電力供給系統(パワーツリー)をソリッドステート素子を軸に作り替えることだ12。
同社自身の試算では、ラック当たりの搭載金額は約1万5000ドルから11万5000ドル超へと、おおむね8倍に膨らむ12。エル=フーリーCEOは、米ニューヨーク州シラキュースの工場で生産する縦型窒化ガリウム(GaN)により、オンセミは業界で「おそらく5年」先行していると主張する1。
実りは2028年、値付けは今
高電圧対応のサイドカーラック(sidecar rack)は最初のものが2027年末に向けて量産が始まり、ソリッドステートトランスは「28年末から29年初め」に動き出す12。同社が見込む2030年の機会2130億ドルのうちAIデータセンター分の450億ドルは、大部分が2028年以降の話だ14。橋渡しの規模は小さい。AIデータセンター向け売上高は今年5億ドル超と2025年の2倍以上になり、2027年に再び倍増する――売上高約66億ドルの会社の中での話である12。
Data
| AIデータセンター向け売上高 | |
|---|---|
| 2026年 5億ドル超 | $0.5B |
| 2027年 10億ドル超 | $1B |
| 2030年 25億ドル超 | $2.5B |
待つ負担は株主に、希薄化は試算の枠外
投資家は5カ年の計画を丸ごと引き受けるよう求められた。しかも、進行中の総額67億ドルの全株式交換によるシナプティクス買収は、この試算の枠外に置かれている。交換比率はシナプティクス株1株あたりオンセミ株1.35株で、希薄化は約12~14%に達する。米連邦取引委員会(FTC)の承認はすでに取得済み156。スティフェルは戦略を評価しながらも、目標株価を90ドルから75ドルに引き下げ、「ホールド」判断は維持した。2030年の着地点が投資家の期待を下回ったためだ7。9%急落はマクロ要因だけでは説明できない。見方でさえ、公約の中身は軽いとみたのである。
電力を手にするのはハイパースケーラー、リスクを抱えるのはオンセミの工場
恩恵を受けるのはハイパースケーラーだ。ラック当たりの搭載金額が約8倍になる恩恵は、実現がいつにずれようと消えない。どのメーカーの半導体が電力を供給しようと、必要なのは電力そのものだからだ。一方、リスクはオンセミの工場に宿る。粗利益率の回復が工場の稼働率を通じて決まるためだ。
稼働率は2025年末の68%から第2四半期末には約83%へと上昇した。稼働率1ポイントは粗利益率で25~30ベーシスポイントに相当し、その大半はすでに確保済みだ1。次の一段の上積みには、車両生産が横ばいでも車載事業が年約9%伸びることが必要になる12。だが、その事業の売上高は2025年に15.3%減っている1。
「待ち」が予定どおり積み上がるか、11月決算が判定する
この急落は、技術ではなく時間軸に付けられた値だ。市場は、物理面で異論のないロードマップの5年分を前払いで買うことを拒んだ。決着をつけるのは11月上旬に届く第3四半期決算で、市場コンセンサスは売上高約17億ドル、調整後の1株当たり利益(EPS)が0.87ドル1。
稼働率が83%を上回り、AIデータセンター向け売上高が5億ドル超の水準をたどれば、橋渡し期間は予定どおり積み上がっていると言える。車載の受注残が揺れれば、ロードマップを売った投資家は、間違ってはいなくて早すぎただけ、ということになるだろう。
How this brief was made
01Gathered & sourced372 channels · 1,817 articles▾
Agents swept 372 channels and ingested 1,817 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated7 claims · 19 data feeds▾
Every one of 7 load-bearing claims was checked against primary sources, with 19 live data feeds reconciling the figures and charts.
- 1Yahoo Finance (TIKR), "ON Semiconductor Stock Fell 9% After Its Analyst Day. Here's Where the Stock Could Go in 2026," 17 September 2026
- 2Yahoo Finance (MarketBeat), "onsemi Targets $2.5B AI Data-Center Revenue, Sets Ambitious 2030 Margin Goals," 17 September 2026
- 3CoinDesk, "Fed raises rates by 25 basis points in first hike since July 2023," 16 September 2026
- 4onsemi press release via Yahoo Finance (GlobeNewswire), "onsemi Charts Path to Power the Next Decade of Innovation," 16 September 2026
- 5The Globe and Mail (TipRanks), "ON Semiconductor to Acquire Synaptics in All-Stock Deal," 26 June 2026
- 6Seeking Alpha, "Onsemi receives early termination notice for Synaptics acquisition," 14 August 2026
- 7Seeking Alpha, "onsemi's 2030 outlook falls short; Stifel lowers target," 17 September 2026
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.


