OpenText cede a camada de orquestração de IA e paga juros de 6,70% a 7,15% em nova dívida de US$ 1 bilhão
A nova cúpula da OpenText abriu mão da camada de orquestração de IA em 20 de outubro e mudou o foco para parceiros e dados confiáveis, semanas depois de fechar US$ 1 bilhão em dívida com juros de 6,70% a 7,15%. O balanço de 5 de novembro decide se essa aposta compensa.
 Vincent Jiang · 3 min read
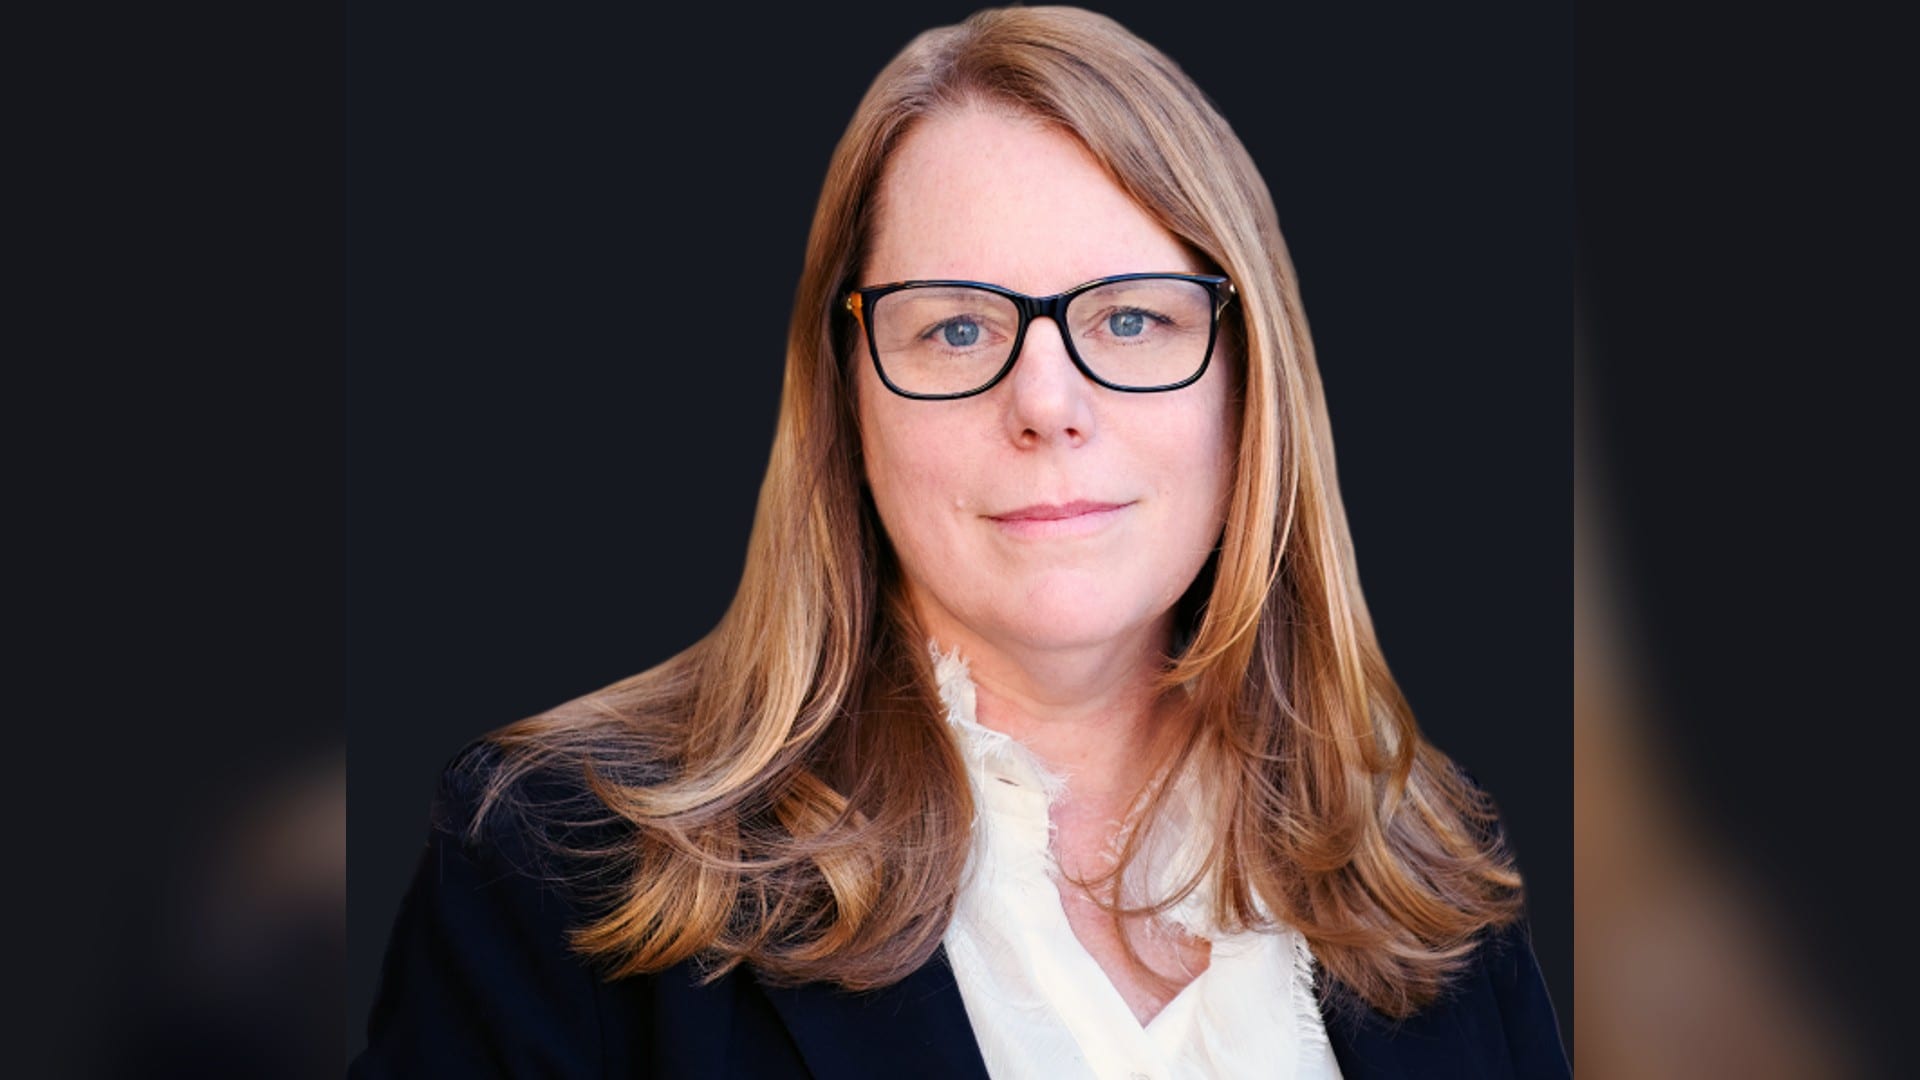
No OpenText+3.98% — OpenText, up 3.98 percent today World, em Orlando, no dia 20 de outubro, a diretora de produtos e tecnologia, Shannon Bell, traçou a linha que a corrida por território na IA corporativa aguardava: "Não vamos ser o motor de orquestração corporativa dos nossos clientes" 3. No ano passado, a empresa canadense de software apresentou sua AI Data Platform como exatamente essa camada. Neste ano, devolveu a coroa da orquestração — e o dinheiro por trás do recuo indica que a escolha foi feita sob restrição, não a partir de uma posição de força.
Fornecedor de substrato, não dono do stack
O novo posicionamento: a OpenText fornece a camada de dados confiáveis e de contexto que permite que agentes de IA trabalhem com informações corporativas sob governança. O próprio CEO, Ayman Antoun, dimensionou o prêmio: apenas cerca de 20% das informações corporativas são hoje utilizáveis em fluxos de trabalho de IA agêntica (agentic AI) 1. Uma parceria fechada em setembro com a Cohere, empresa de IA soberana de Toronto, deixa a divisão explícita: a OpenText entra com dados e contexto; a plataforma North, da Cohere, entra com modelos e orquestração 8. O analista Alan Pelz-Sharpe, da Deep Analysis, endossou o recuo: há pouquíssimos vencedores, prometer é fácil, entregar é um pesadelo 3.
A virada passa pelos parceiros
O diretor de vendas, Todd Cione, chamou a mudança no mercado de médio porte de uma "virada radical" em relação às vendas diretas — modelo que ele comparou a "dois barquinhos a remo no oceano Atlântico" — rumo a parceiros regionais; cerca de metade da receita já é influenciada por parceiros, e ele quer mais 2. Trata-se de uma estratégia de cobertura para uma empresa com 120 mil clientes, não de uma estratégia de conquista de território 2.
A conta do recuo
Eis a aritmética que ninguém fez. Em 1º de outubro, a OpenText fechou a captação de US$ 1 bilhão em notas sênior garantidas: US$ 500 milhões a 6,70%, com vencimento em 2031, e US$ 500 milhões a 7,15%, com vencimento em 2033 4. Os recursos pagam o resgate de US$ 1 bilhão em vencimentos de 2027 e uma oferta de recompra de até US$ 300 milhões das notas de 2028 4.
OpenText corta a dívida total há oito trimestres seguidos, até US$ 6 bilhões em 30 de junho
Data
| Dívida total | |
|---|---|
| 1T FY25 | $6.68B |
| 2T FY25 | $6.66B |
| 3T FY25 | $6.65B |
| 4T FY25 | $6.64B |
| 1T FY26 | $6.63B |
| 2T FY26 | $6.59B |
| 3T FY26 | $6.41B |
| 4T FY26 | $5.97B |
Ou seja: uma empresa que projeta crescimento da receita principal de 2% a 3% — e da nuvem principal, de 8% a 10% — paga pelo financiamento de longo prazo o equivalente a duas a três vezes a própria taxa de crescimento projetado do negócio principal 4. O histórico por trás da virada: a receita caiu mais de 10% no ano fiscal de 2025 e subiu cerca de 1,5% no ano fiscal de 2026, sob o manual de aquisições do CEO afastado Mark Barrenechea, e a receita trimestral só recentemente voltou ao campo positivo 3.
OpenText paga 6,7% a 7,15% pela dívida contra crescimento projetado de 2% a 10%
- Percentual ao ano
- Estimate
Data
| Percentual ao ano | |
|---|---|
| Novas notas de 2031 | 6.7 |
| Novas notas de 2033 | 7.15 |
| Crescimento da receita principal (projetado) (estimate) | 2.5 |
| Crescimento da nuvem principal (projetado) (estimate) | 9 |
Receita trimestral da OpenText só agora volta à estabilidade
Data
| Receita (US$ bi) | |
|---|---|
| 3T24 | 1.45 |
| 4T24 | 1.36 |
| 1T25 | 1.27 |
| 2T25 | 1.34 |
| 3T25 | 1.25 |
| 4T25 | 1.31 |
| 1T26 | 1.29 |
| 2T26 | 1.33 |
| 3T26 | 1.28 |
| 4T26 | 1.35 |
O veredito chega em 5 de novembro
Os resultados do primeiro trimestre do ano fiscal de 2027 estão marcados para 5 de novembro, antes da abertura do mercado 4. O consenso do sell-side está em 3 recomendações de compra e 10 neutras, com preço-alvo médio de US$ 30,95, para um valor de mercado de US$ 5,7 bilhões 4. O teste é claro: se a nuvem principal ficar dentro da faixa de 8% a 10%, a virada do substrato é um negócio de verdade; se a receita principal ficar abaixo de 2%, a reavaliação da estratégia de IA conquistada em Orlando será reprecificada pelo mercado 4. Observe o balanço da nuvem, não o keynote. A análise aprofundada está logo abaixo.
Get Platforms by email, free
The cloud, data and developer software AI is built on. In our daily email, every weekday.