赛富时向Claude敞开大门,软件预算花落谁家?
OpenAI和Anthropic既能帮赛富时、ServiceNow和Palantir卖出更多自动化产品,又在争夺同一批客户。持久的优势,在于掌控客户愿意持续付费完成的工作。
 Vincent Jiang · 5 min read
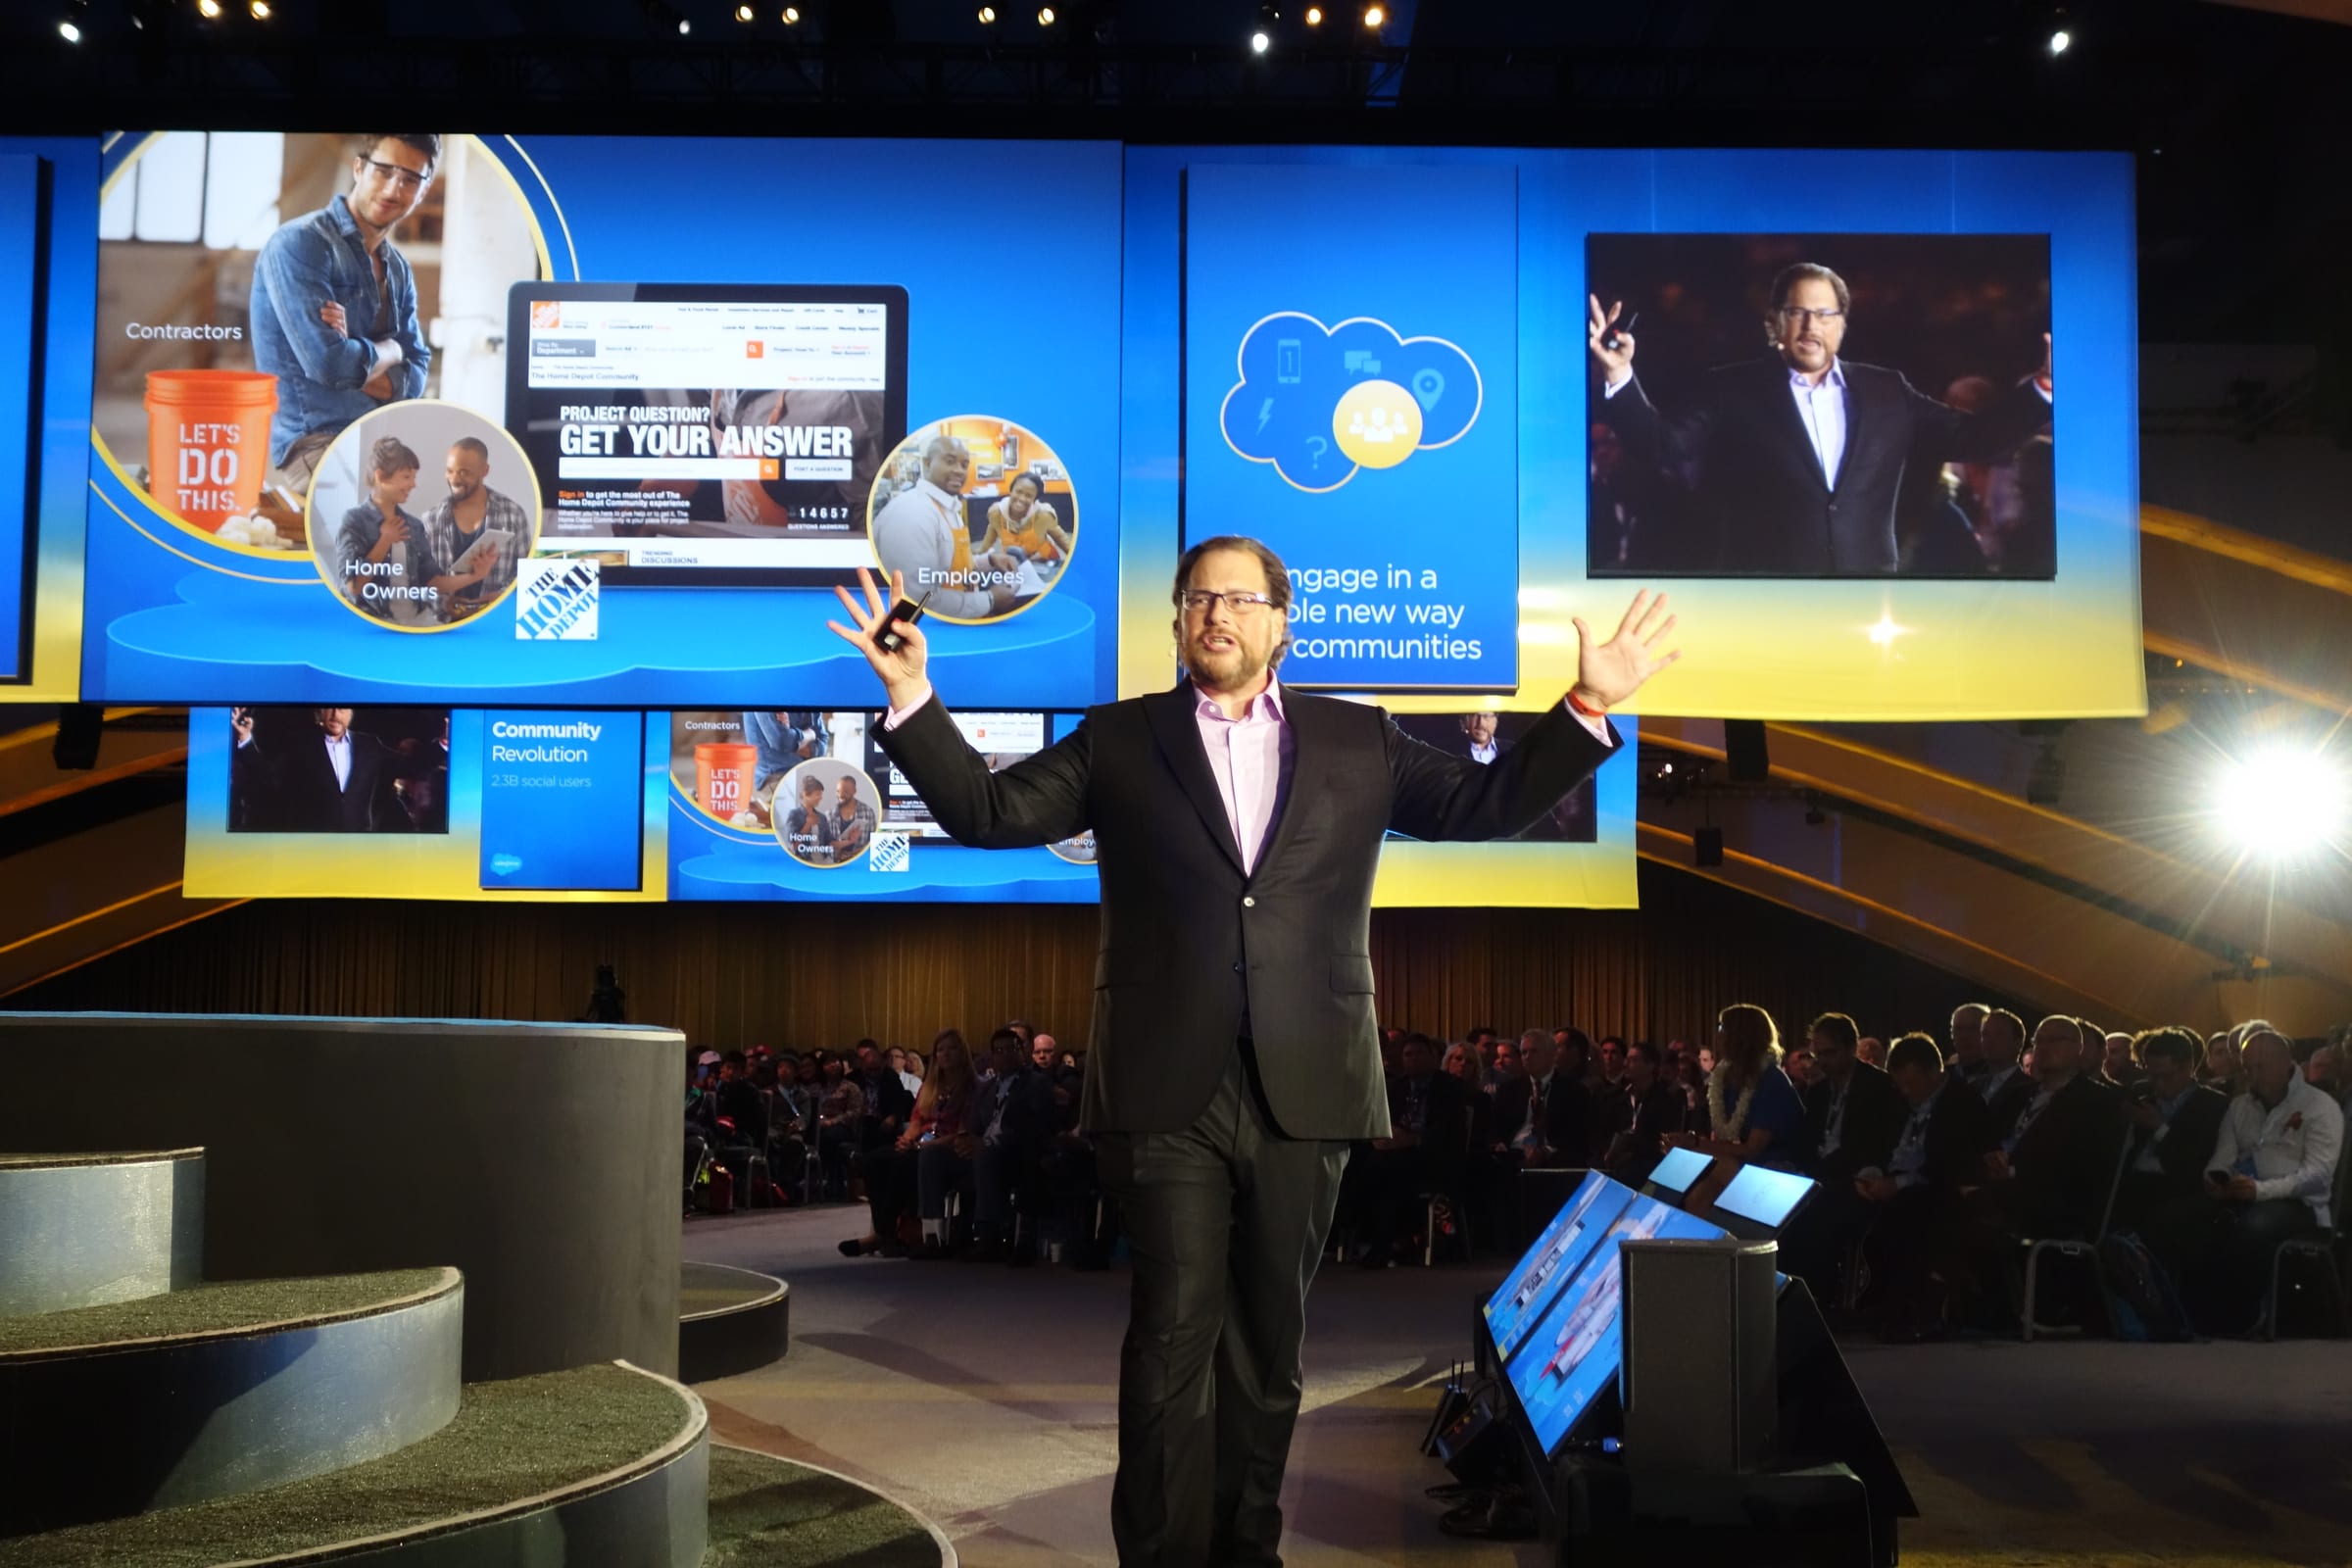
周二,马克·贝尼奥夫把整天时间用在解释一件事上:客户如何通过别家的AI助手,使用他自家公司的软件。在Dreamforce大会上,赛富时发布AIforce,把数据、工作流和业务规则向外部界面开放,Claude测试版中的赛富时功能便是其中之一1,17。
押上的赌注,是一家8月26日公布季度营收113.5亿美元的公司。赛富时(CRM)希望,员工哪怕从Claude着手干活,底层仍然是赛富时的付费客户2。
这是一步合理的防守,却也暴露出企业软件的核心难题:客户可以继续用着同一个数据库,却换掉替自己干活的那家公司。与模型厂商合作,能保住接触更优AI的通道,却不能自动保住在位厂商的软件预算份额。
合作伙伴也想分走这些工作
起草一封客户邮件的AI助手,需要的是信息;要修改合同的助手,需要的是授权:正确的账户、获批的条款、操作权限,以及完整的操作记录。赛富时的卖点是,即便请求从别处发起,这些控制环节依然留在它的平台上1,3。
但OpenAI和Anthropic自己也在争夺这一运营层。今年2月,OpenAI让自家工程师与埃森哲、凯捷、麦肯锡和波士顿咨询(BCG)组队,帮助企业把智能体引入核心业务流程。这场竞争不止于模型的接入权,还延伸到落地实施和客户关系4。
5月,Anthropic推出十款智能体,可用于信贷备忘录、财务报表审计等工作,进一步深入金融业。这些产品可以按企业自身政策定制,显示出出售“成品”专业工作的野心——不过,一纸发布公告并不能证明大规模应用下的性能可靠性5。
由此得出的战略推论令人不安:今天的模型供应商不必终止合作,就能摇身变成明天的应用厂商。
三家公司,各自布防
赛富时的防线,是客户数据以及附着其上的业务规则。公司8月与Anthropic达成的协议,把产品整合与双向采用结合在一起:作为双向采用的一部分,Anthropic选定赛富时作为首选CRM(客户关系管理)系统。这创造了分销机会,但公告并未披露收入分成公式,无法据此判断增量支出最终由谁获得6。
ServiceNow(NOW)在计费问题上给出了更明确的答案。该公司1月宣布与OpenAI和Anthropic双双扩大合作关系。其Action Fabric战略允许外部智能体通过ServiceNow执行工作。经由其智能体连接器发起的调用会消耗Assist单位,不过已包含在客户合同中的用量并不会立即产生额外收入7,8,9,16。
言下之意是,即便员工从别家厂商的AI助手起步,ServiceNow照样能赚到钱。它的防御依赖审批、履约或其他付费动作继续经由ServiceNow执行。如果客户把这些执行环节迁往别处,接入更多助手所能提供的保护就会减弱。
Palantir(PLTR)卖的是另一种依赖关系。其人工智能平台AIP把模型接入企业的运营图景:数据、逻辑、动作与安全。平台文档显示支持多个模型家族,包括OpenAI和Anthropic。Palantir意在掌握的资产,是把模型的回答转化为受控业务动作的整套机制10。
替换这套机制代价高昂,因为客户必须重新搭建决策与运营之间的连接。不过,这一优势有前提条件。OpenAI的部署工程师和咨询合作伙伴同样在竞相构建这类连接。Palantir必须让部署与持续运营足够有价值,客户才会继续购买该平台4,10。
三份财报,讲不出同一个软件故事
最新披露的财报季度显示,三家公司均在增长,但速度悬殊:赛富时总营收同比增长11%,ServiceNow为24%,Palantir为93%。这些数据由公司自行披露,并得到独立财经媒体财报报道的印证2,11,12,13,14,15。
Data
| Value | |
|---|---|
| 赛富时 | 11% |
| ServiceNow | 24% |
| Palantir | 93% |
这张图足以驳倒“企业软件已经崩塌”的笼统论断,但无法指认哪一项合作能带来持久定价权。Palantir的数据包含政府业务收入,赛富时的数据包含并购进来的业务;各家起点规模与客户结构不同,这些同样不容忽视。
AI相关的数字则需更审慎地看。本季度,赛富时扩大了Agentforce年度经常性收入(ARR)的定义口径,将更多AI产品以及Slackbot和Headless 360纳入统计。拿这一指标去比ServiceNow的AI年度合同价值(ACV),会混淆两套口径,还会把销售指标误当作确认收入11,12。
留住数据库,不等于留住客户的预算。
更多自动化,反而可能削弱定价权
在位厂商最有力的论据来自实际层面。客户的权限、审批和运营流程早已配置妥当,模型更强,这些投入便更有用武之地。过去需要专人协助才能操作软件的员工,如今或许能通过熟悉的AI助手直接发起有价值的工作。
这可能做大市场:更多人发起更多动作,现有平台从中收取使用量收入。但清洗数据、建立治理机制这些昂贵的工作仍不可省略——审视赛富时此次发布的分析师也点出了这一局限3。
问题在于收益如何分配。如果自动化让需要付费席位的员工变少,新的使用量收入就必须补上这块缺口。如果AI厂商握有客户日常交互的入口,它就能左右哪些应用被调用。在位厂商可能处理更多工作,却在续约时失去议价能力。这些是经济风险,并非本季度业绩已经证实的结果。
成本构成另一重约束。ServiceNow表示,2026年订阅业务毛利率展望反映了超大规模云厂商使用量的上升与AI采用的加速。更多AI活动既可能推高销售额,也可能推高交付这些业务的账单12。
因此,有用的衡量指标是扣除模型成本与交付成本之后、稳定完成的工作流所带来的毛利润。智能体数量和演示都证明不了这种盈利能力。
演示之后,盯紧合同
分界线很可能落在两类软件之间:一类是执行业务流程仍必不可少的软件,另一类是所起作用可以被助手复制的软件。赛富时、ServiceNow和Palantir各有站得住脚的理由,把自己归入前者。这些合作既强化了分销,也在试探自己能让渡多少客户关系,而不让渡经济利益。
下一批财报和续约应该能回答三个问题:外部智能体的活动能否带来增量付费使用量?这部分收入能否抵消人类用户订阅承受的压力?扣除模型成本、集成和异常处理后,客户和厂商是否还留有足够的节余?
对贝尼奥夫来说,向Claude开放赛富时是一场押注:赌客户愿意为对话背后的业务管控付费。下一个有用的证据是:工作一旦转入Claude,这些客户会不会扩大合同。
How this brief was made
01Gathered & sourced344 channels · 1,478 articles▾
Agents swept 344 channels and ingested 1,478 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated17 claims · 12 data feeds▾
Every one of 17 load-bearing claims was checked against primary sources, with 12 live data feeds reconciling the figures and charts.
- 1CIO, "Salesforce seeks to rewrite enterprise software with AIforce", 15 September 2026
- 2Reuters, "Salesforce raises annual forecasts, expands AI partnership with Anthropic", 26 August 2026
- 3CIO Dive, "Salesforce launches AIforce as interface layer in agentic architecture", 15 September 2026
- 4Reuters, "OpenAI deepens partnerships with consulting giants to push enterprise AI beyond pilot", 23 February 2026
- 5Reuters, "Anthropic deepens finance push with 10 new AI agents for banks, insurers", 5 May 2026
- 6Salesforce investor relations, "Salesforce and Anthropic announce Claudeforce", 26 August 2026
- 7ServiceNow investor relations, "ServiceNow and OpenAI collaborate to deepen and accelerate enterprise AI outcomes", 20 January 2026
- 8ServiceNow investor relations, "ServiceNow and Anthropic partner to help customers build AI-powered applications", 28 January 2026
- 9ServiceNow, Financial Analyst Day presentation, page 28, 4 May 2026
- 10Palantir, AIP architecture overview documentation, accessed 16 September 2026
- 11Salesforce, second-quarter fiscal 2027 results, Exhibit 99.1, 26 August 2026
- 12ServiceNow, second-quarter 2026 financial results, 22 July 2026
- 13Constellation Research, "ServiceNow delivers solid Q2, touts AI Control Tower strength", 22 July 2026
- 14Palantir, second-quarter 2026 Form 10-Q, filed 4 August 2026
- 15Reuters, "Palantir raises annual revenue forecast on demand from government and commercial customers", 3 August 2026
- 16ServiceNow, Now Assist Overview, pages 3 and 11, effective 24 August 2026
- 17Anthropic, Claude release notes, 15 September 2026 entry
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.