Sandisk-Insider kassierten mit dem KI-Speicherboom 130 Millionen Dollar – und kauften nichts
73 Insiderverkäufe, null Käufe: Die Führungsspitze des Pure Players im KI-Speicherboom hat in sechs Monaten rund 130 Millionen Dollar abkassiert – dabei stützen 93,9 Milliarden Dollar an Verträgen mit Preisuntergrenzen die Bullen-These bis zum Test der Quartalszahlen am 29. Oktober.
 Vincent Jiang · 2 min read
73 Verkäufe, kein einziger Kauf
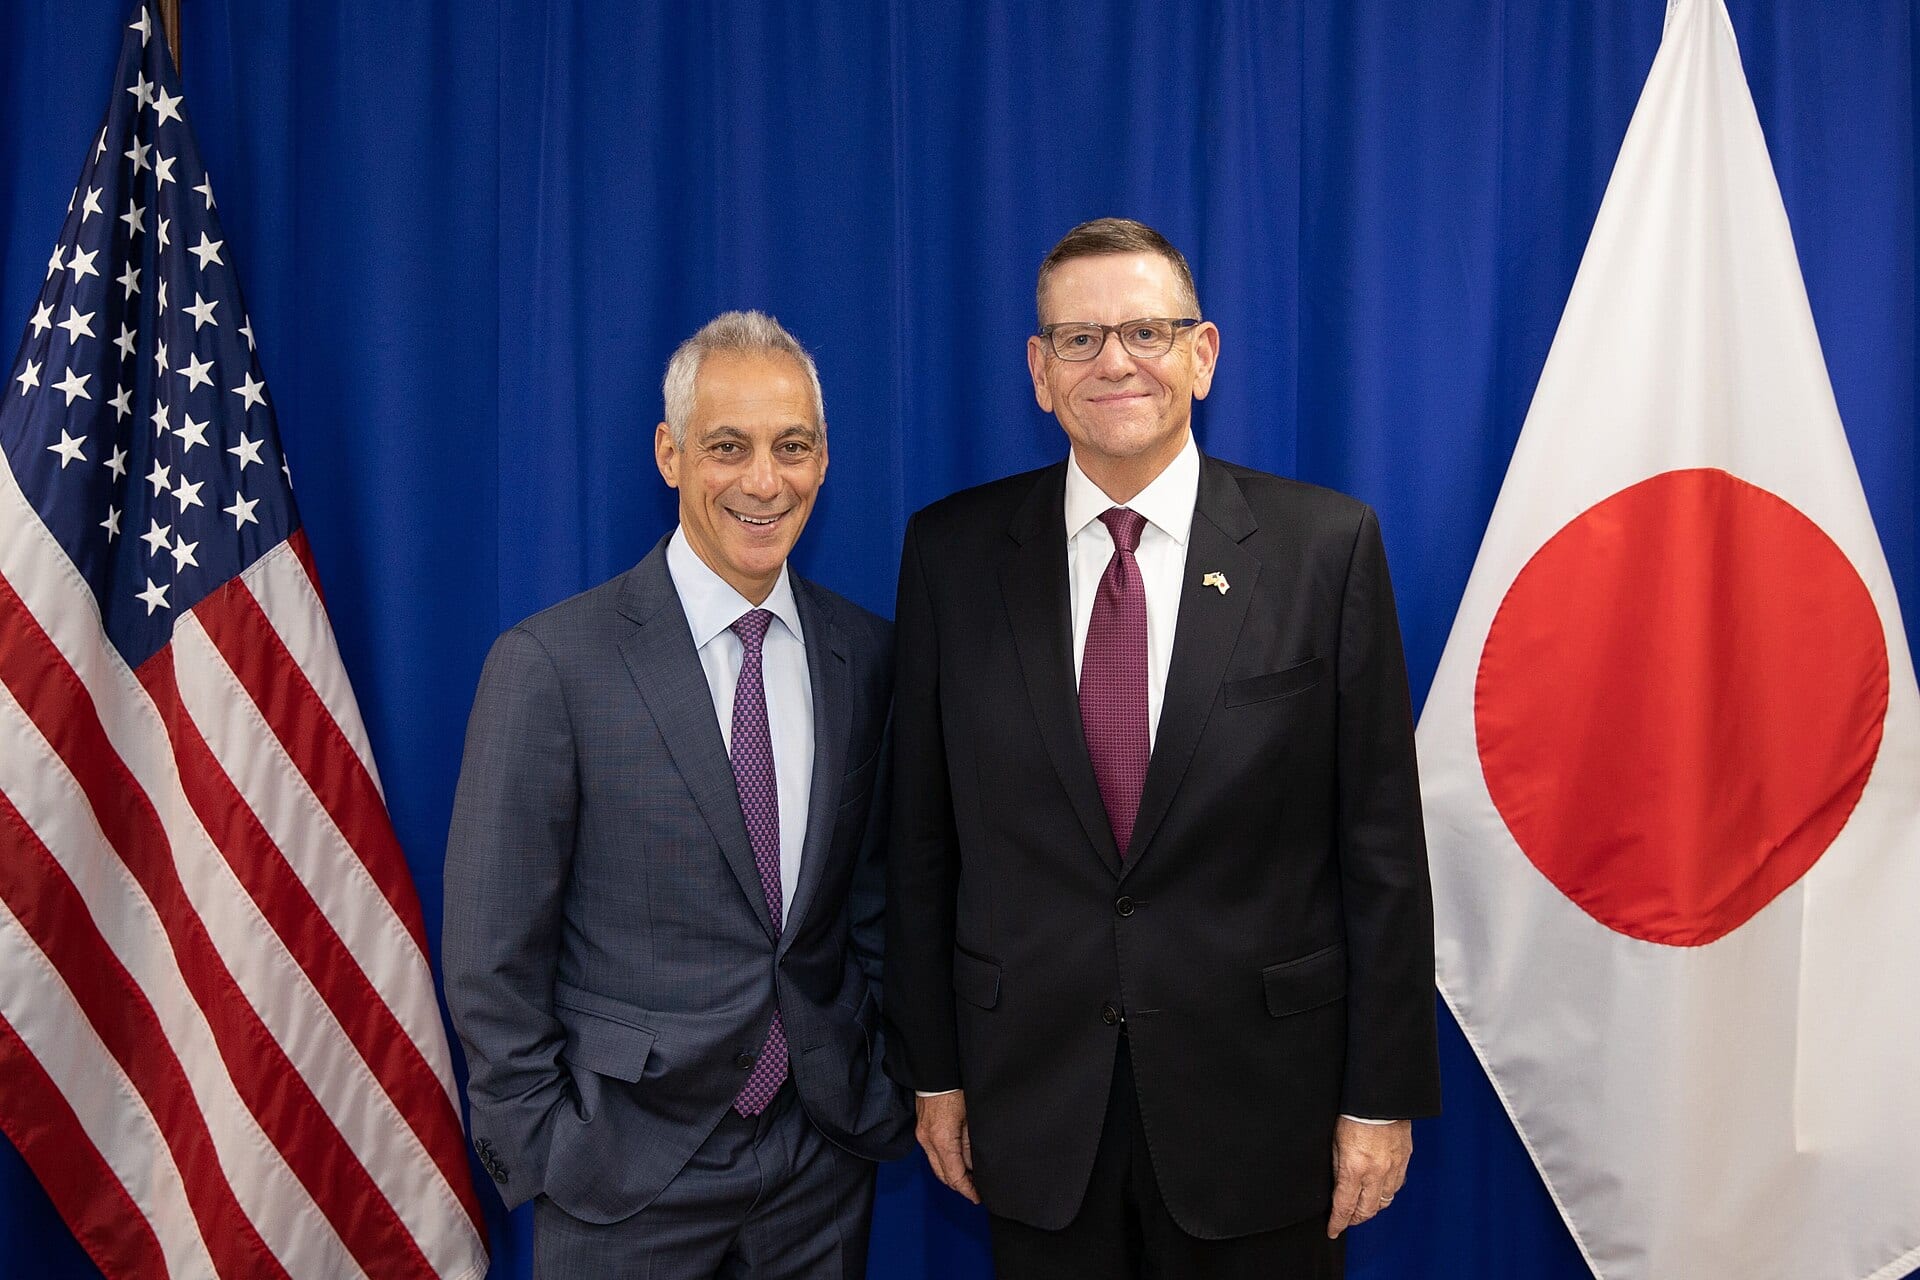
Die Führungsspitze des Pure Players im KI-Speicherboom verkauft eigene Aktien. Die Form-4-Meldungen verzeichnen in den sechs Monaten bis Anfang Oktober 73 Insiderverkäufe am offenen Markt – und keinen einzigen Kauf 1. Auf Verwaltungsratspräsident und Konzernchef David Goeckeler entfallen 28 davon: 67.679 Aktien für geschätzte 104,97 Millionen Dollar 1.
Gehaltskürzung und Ausstieg im selben Dokument
Die am 6. Oktober eingereichten Proxy-Unterlagen für die Hauptversammlung am 7. November 23 machen das Zusammenspiel unübersehbar. Der Verwaltungsrat senkte Goeckelers Vergütung für 2026 auf geschätzte 15,2 Millionen Dollar, 51 Prozent weniger als die 22,9 Millionen Dollar von 2025 1 – in einem Jahr, in dem sich die Aktie mehr als verfünffacht hat 4. Seine Verkäufe über 105 Millionen Dollar sind das Siebenfache des gesamten Pakets. Vier weitere benannte Führungskräfte, vom Technologiechef bis zum Finanzvorstand, verkauften noch einmal rund 25,5 Millionen Dollar – zusammen etwa 130 Millionen Dollar 1. Ein Motiv nennen die Einreichungen für keines der Geschäfte.
Ein einziger Chef steht für vier Fünftel der Verkäufe
- Estimate
Data
| Value | |
|---|---|
| Goeckeler, CEO (estimate) | $104.97M |
| Ilkbahar, CTO (estimate) | $11.4M |
| Shek, CLO (estimate) | $9.03M |
| Pokorny, CAO (estimate) | $3.49M |
| Visoso, CFO (estimate) | $1.57M |
Was die Bullen für sich haben
Die andere Seite der Rechnung ist handfest. Die Aktie ist in diesem Jahr um rund 520 Prozent gestiegen und wird mit nahezu dem Achtfachen der erwarteten Gewinne bewertet – getragen von einem Umsatzwachstum von etwa 175 Prozent 4. Der Umsatz im vierten Quartal des Geschäftsjahres erreichte 8,97 Mrd. Dollar – 372 Prozent mehr als im Vorjahresquartal – bei einer Bruttomarge von 84,6 Prozent 5. Acht Verträge im Wert von mindestens 93,9 Mrd. Dollar, ausgestattet mit Preisuntergrenzen und 16,5 Mrd. Dollar an Kundengarantien, decken rund die Hälfte der Produktion im Geschäftsjahr 2027 und zwei Drittel der Produktion des Jahres 2028 ab 56. Dreizehn Analysten kommen auf ein Median-Kursziel von 2.200 Dollar 1; das Unternehmen hat zudem im vergangenen Quartal eigene Aktien für 4,5 Mrd. Dollar zurückgekauft, weitere 15,5 Mrd. Dollar sind genehmigt – nach sechs Quartalen in Folge mit Ergebnissen über den Erwartungen 7.
Umsatz in einem Jahr vervierfacht – die Prognose flacht die Kurve ab
- Umsatz
- Estimate
Data
| Umsatz | |
|---|---|
| Q3 '24 | $1.88B |
| Q4 '24 | $1.88B |
| Q1 '25 | $1.7B |
| Q2 '25 | $1.9B |
| Q3 '25 | $2.31B |
| Q4 '25 | $3.03B |
| Q1 '26 | $5.95B |
| Q2 '26 | $8.97B |
| Okt. '26 Prognose (estimate) | $10.55B ($10.3–10.8B) |
Das Tempo ist verräterisch
Die Prognose für das Oktober-Quartal – 10,3 bis 10,8 Mrd. Dollar – impliziert gegenüber dem Vorquartal ein Wachstum von rund 18 Prozent, nach 51 Prozent im soeben berichteten Quartal 67. Genau diese Verlangsamung ist das Argument, das The Inference am 5. Oktober gegen das 2.100-Dollar-Kursziel von Citi vorgebracht hat – ein Ziel, das Citi am 1. Oktober aufrechterhielt, gestützt auf das NAND-Quartal von Micron, nicht aber auf Sandisks eigene Prognose 8. Zwei Drittel des Wachstums im jüngsten Quartal kamen von höheren Preisen, nicht von höheren Absatzmengen 4. FMR hat im Juni-Quartal seine Beteiligung um 41 Prozent abgebaut 1; Analysten erwarten, dass neue Kapazitäten erst gegen Ende 2027 und bis hinein ins Jahr 2028 auf den Markt kommen – zu Konditionen mit Preisuntergrenzen, die dieser Zyklus noch nicht getestet hat 4.
Der Härtetest am 29. Oktober
Sandisk legt die Zahlen für das erste Quartal des Geschäftsjahrs 2027 am 29. Oktober vor 9 – 2,5 Mrd. Dollar an Kundengeldern sind da bereits gegen das Vertragsbuch vereinnahmt 10. Die Verträge gehören den Bullen, das Verhalten den Meldungen. Wer den besten Blick auf diese Verträge hat, verkauft die Aktie – nach dieser Aktenlage spricht das dafür, vor den Quartalszahlen die Position zu verkleinern, statt dem Median-Kursziel von 2.200 Dollar hinterherzujagen 1.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.