サンディスク幹部、AIメモリー好況で半年間に約1億3000万ドルを売却 買いはゼロ
内部者の売却は73件、買いはゼロ――。AIメモリー好況の専業・サンディスクの経営幹部は、半年間で約1億3000万ドルを現金化した。価格下限付きの契約939億ドルが強気筋の論拠を支え、10月29日の決算発表でいよいよ試される。
 Vincent Jiang · 2 min read
売却は73件、買いは一件もなし
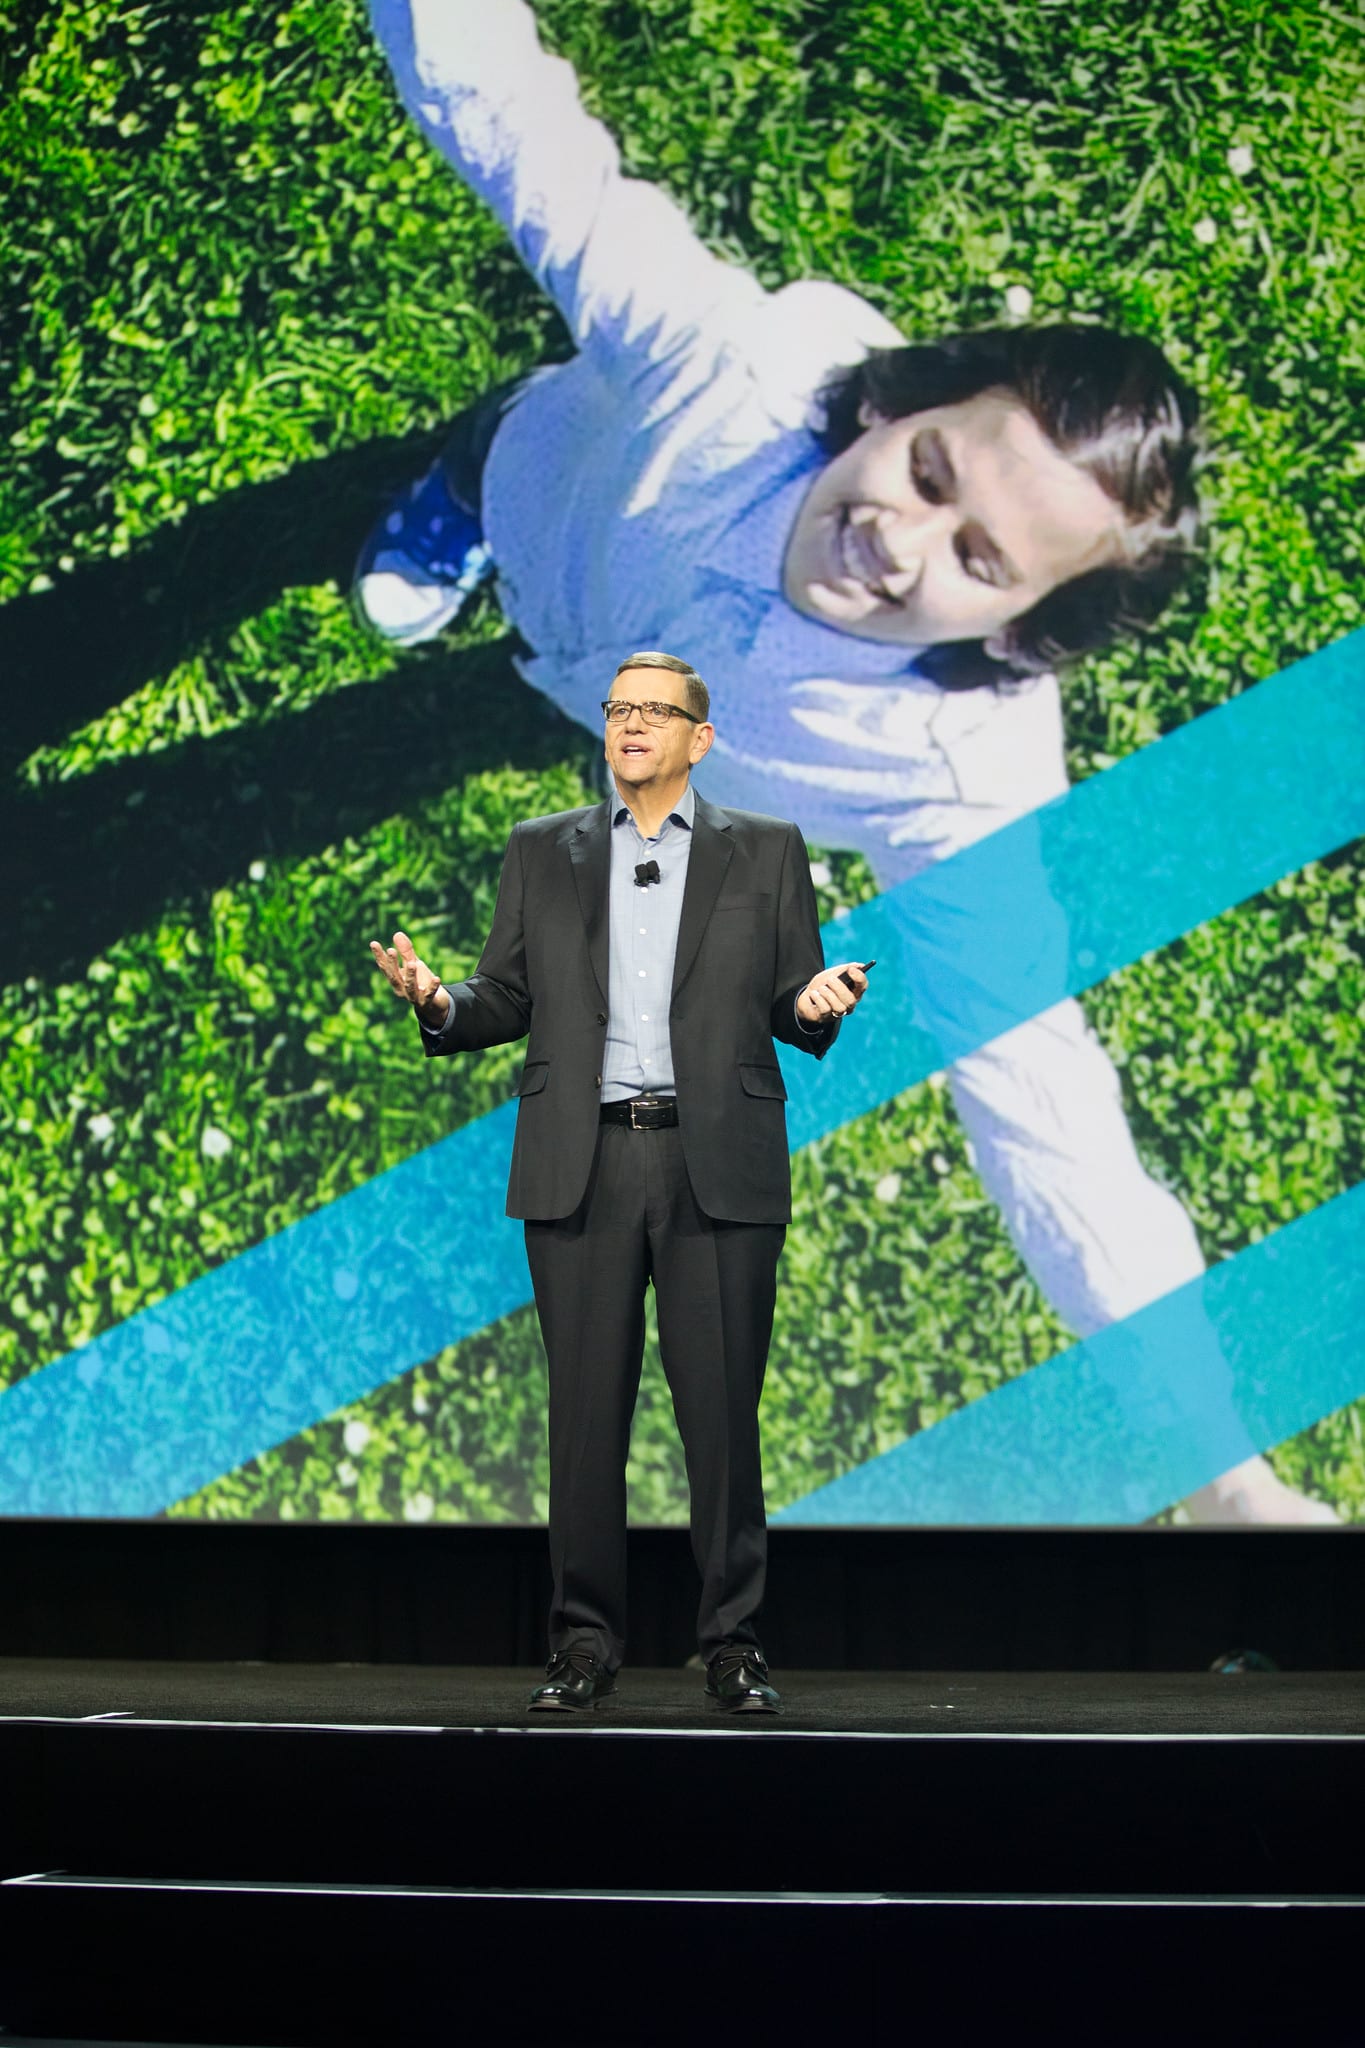
AIストレージ好況の専業であるサンディスク。その経営に当たる人たちが、自社株を売り続けてきた。SECのフォーム4記録によると、10月上旬までの半年間で市場での内部者売却は73件に上り、買いはゼロだった1。うち28件が会長兼CEOのデビッド・ゲックラー氏によるもので、6万7679株、推計約1億497万ドルの売却となる1。
報酬減と売却が並ぶ委任状
11月7日の株主総会に向けて10月6日に提出された委任状勧誘書23は、この組み合わせを端的に示している。取締役会はゲックラー氏の2026年の報酬を、2025年の2290万ドルから51%減の推計1520万ドルに引き下げた1。それも株価が5倍を超えて上昇した4年の話だ。同氏の売却額約1億500万ドルは、報酬パッケージ全体の7倍に相当する。最高技術責任者(CTO)から最高財務責任者(CFO)まで報酬開示対象役員の他4人がさらに約2550万ドルを売り、合計は約1億3000万ドルに達する1。提出書類のいずれにも、売買の動機は記されていない。
報酬開示対象役員の売却、5分の4を会長一人が占める
- Estimate
Data
| Value | |
|---|---|
| ゲックラー(CEO) (estimate) | $104.97M |
| イルバハル(CTO) (estimate) | $11.4M |
| シェク(CLO) (estimate) | $9.03M |
| ポコルニー(CAO) (estimate) | $3.49M |
| ビソーソ(CFO) (estimate) | $1.57M |
強気筋の論拠
だが、強気筋の論拠も実在する。株価は年初来、約520%上昇した。予想利益ベースの株価収益率(PER)は約8倍で、増収率は約175%に達する4。第4四半期(直近)の売上高は89億7000万ドルと前年同期比372%増となり、売上総利益率は84.6%だった5。価格下限と顧客からの保証金165億ドルを伴う少なくとも計939億ドルに上る8件の契約は、2027年度の生産量の約半分と2028年度の3分の2をカバーする56。13人のアナリストの目標株価のメディアン(中央値)は2200ドルで1、決算は6期連続で市場予想を上回っている。直近四半期には45億ドルの自社株買いを実施し、承認済みの残り枠は155億ドルだ7。
売上高は1年で4倍、ガイダンスは減速へ
- 売上高
- Estimate
Data
| 売上高 | |
|---|---|
| 24年度3Q | $1.88B |
| 24年度4Q | $1.88B |
| 25年度1Q | $1.7B |
| 25年度2Q | $1.9B |
| 25年度3Q | $2.31B |
| 25年度4Q | $3.03B |
| 26年度1Q | $5.95B |
| 26年度2Q | $8.97B |
| 26年10月期見通し (estimate) | $10.55B ($10.3–10.8B) |
カギは伸びのペース
10月期のガイダンスは売上高103億ドル~108億ドルで、前期比の伸びは約18%にとどまる。直近に発表した四半期の51%からは明確な減速だ67。この減速こそ、シティグループの2100ドルという目標株価への対抗としてThe Inferenceが10月5日に示した論拠である。シティが10月1日時点で維持していた同目標は、マイクロン・テクノロジーのNAND型フラッシュメモリー事業の決算を材料にしたもので、サンディスク自身のガイダンスに基づくものではなかった8。直近四半期の増収の3分の2は、数量ではなく価格によるものだ4。FMRは4~6月期に保有株を41%減らした1。アナリストらは、新たに増設する生産能力の稼働が2027年後半から2028年にかけてとみる。そこで待ち受けるのは、今回の市況ではまだ試されていない価格下限条項だ4。
10月29日の試金石
サンディスクは10月29日に2027年度第1四半期決算を発表する9。この時点で、契約残高に充当する顧客資金25億ドルをすでに受け取っている10。強気筋には契約がある。開示書類には役員らの行動がある。その契約を最もよく知る立場にある人たちこそ、株を売っている。この記録を踏まえれば、2200ドルのメディアン(中央値)を追いかけるより、決算を前に保有株を減らすのが筋だ1。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.