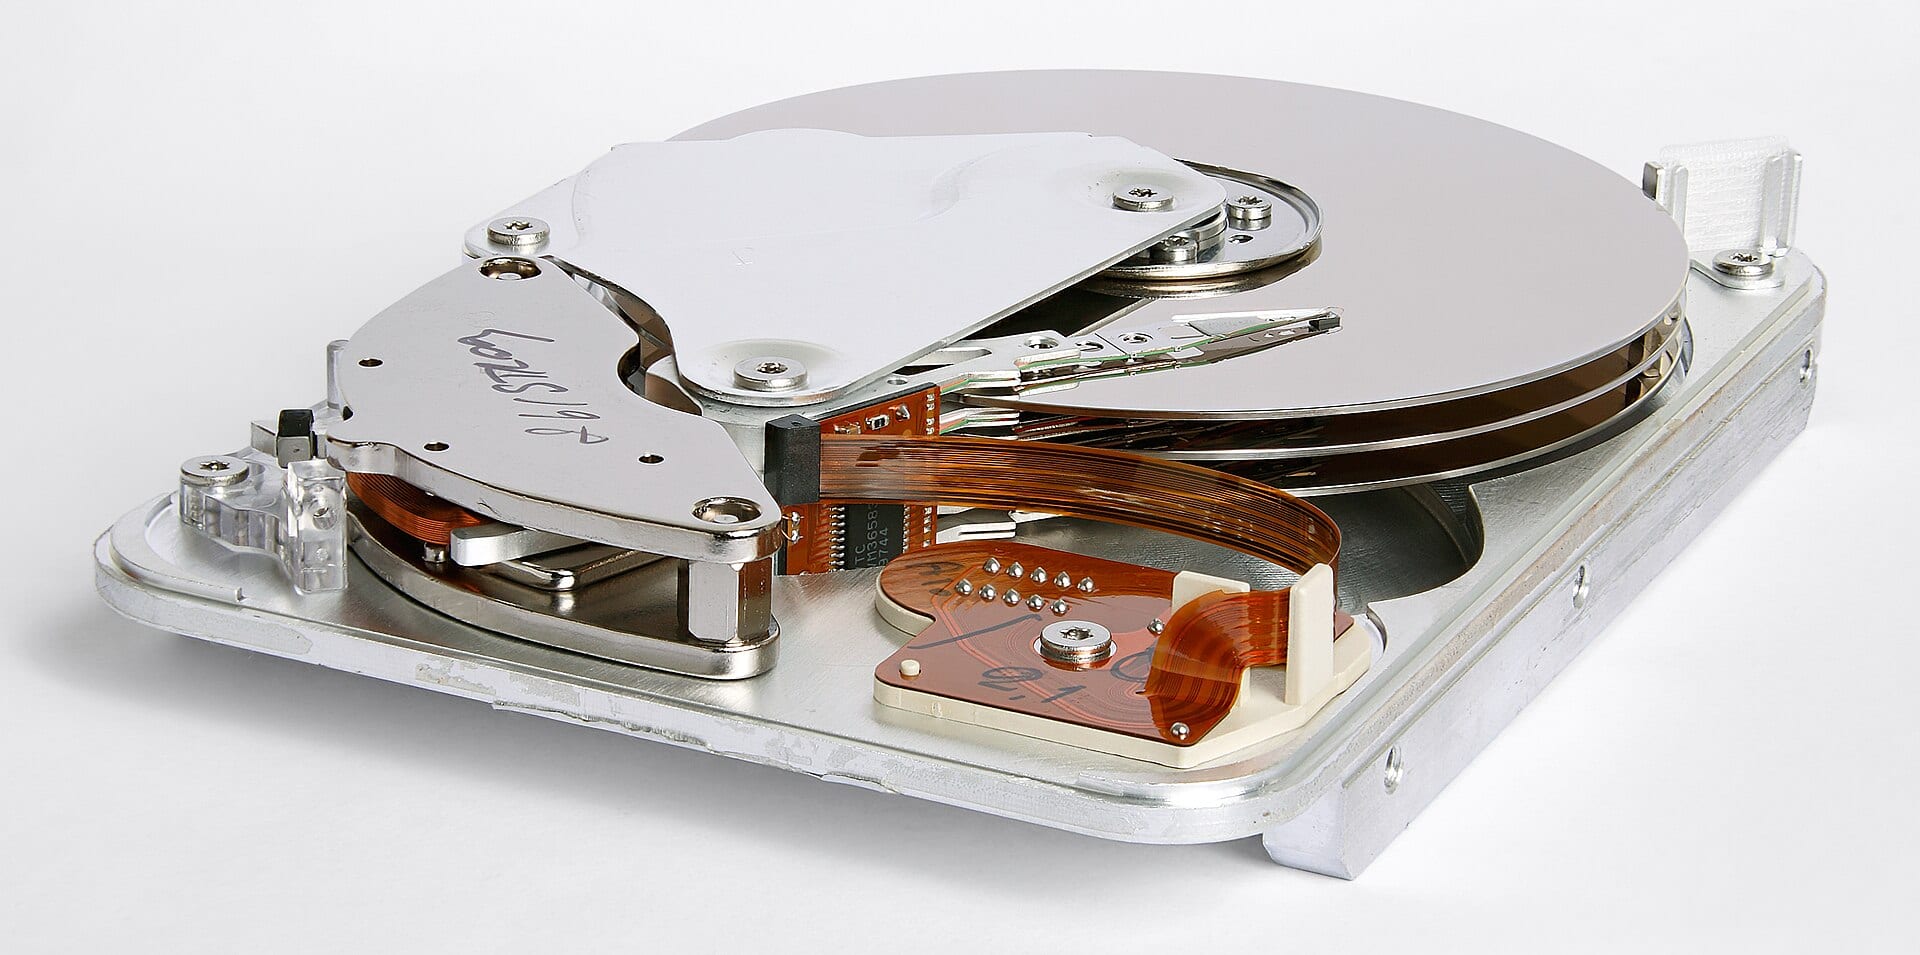
Seagate bietet Berichten zufolge Milliarden für TDKs Festplattenkopf-Sparte – und sticht Toshiba aus, das ohne sie nicht fertigen kann
Seagate soll Toshibas Angebot für TDKs Festplattenkopf-Sparte überboten haben – um den einzigen unabhängigen Hersteller eines Bauteils, das alle drei Festplattenhersteller brauchen. Der Bericht erschien zwei Handelstage, nachdem Toshibas Kapazitätsplan Seagate ein Zehntel des Aktienkurses gekostet hatte – Toshiba erklärt ihn für falsch.
 Vincent Jiang · 3 min read
Das Gebot antwortet auf den Bericht, der Seagate 10 % kostete
Seagate hat Toshiba im Ringen um TDKs Geschäft mit Magnetköpfen Berichten zufolge überboten – ein Deal, den Eingeweihte auf mehrere Milliarden Dollar beziffern 1. Toshiba hatte im Frühjahr die Gespräche eröffnet; im Sommer kam Seagate mit einem höheren Angebot zurück 1. TDK beendete den Handel in Tokio 5,25 % höher; Seagate schloss am Montag bei 887,09 Dollar, ein Plus von 4,49 % 17.
Der Bericht über Toshibas Kapazitätspläne vom Freitag, über den The Inference am 3. Oktober berichtet hatte, ließ Seagate um 10,2 % einbrechen und Western Digital um 12 % 15.
Drei Kunden, ein unabhängiger Zulieferer
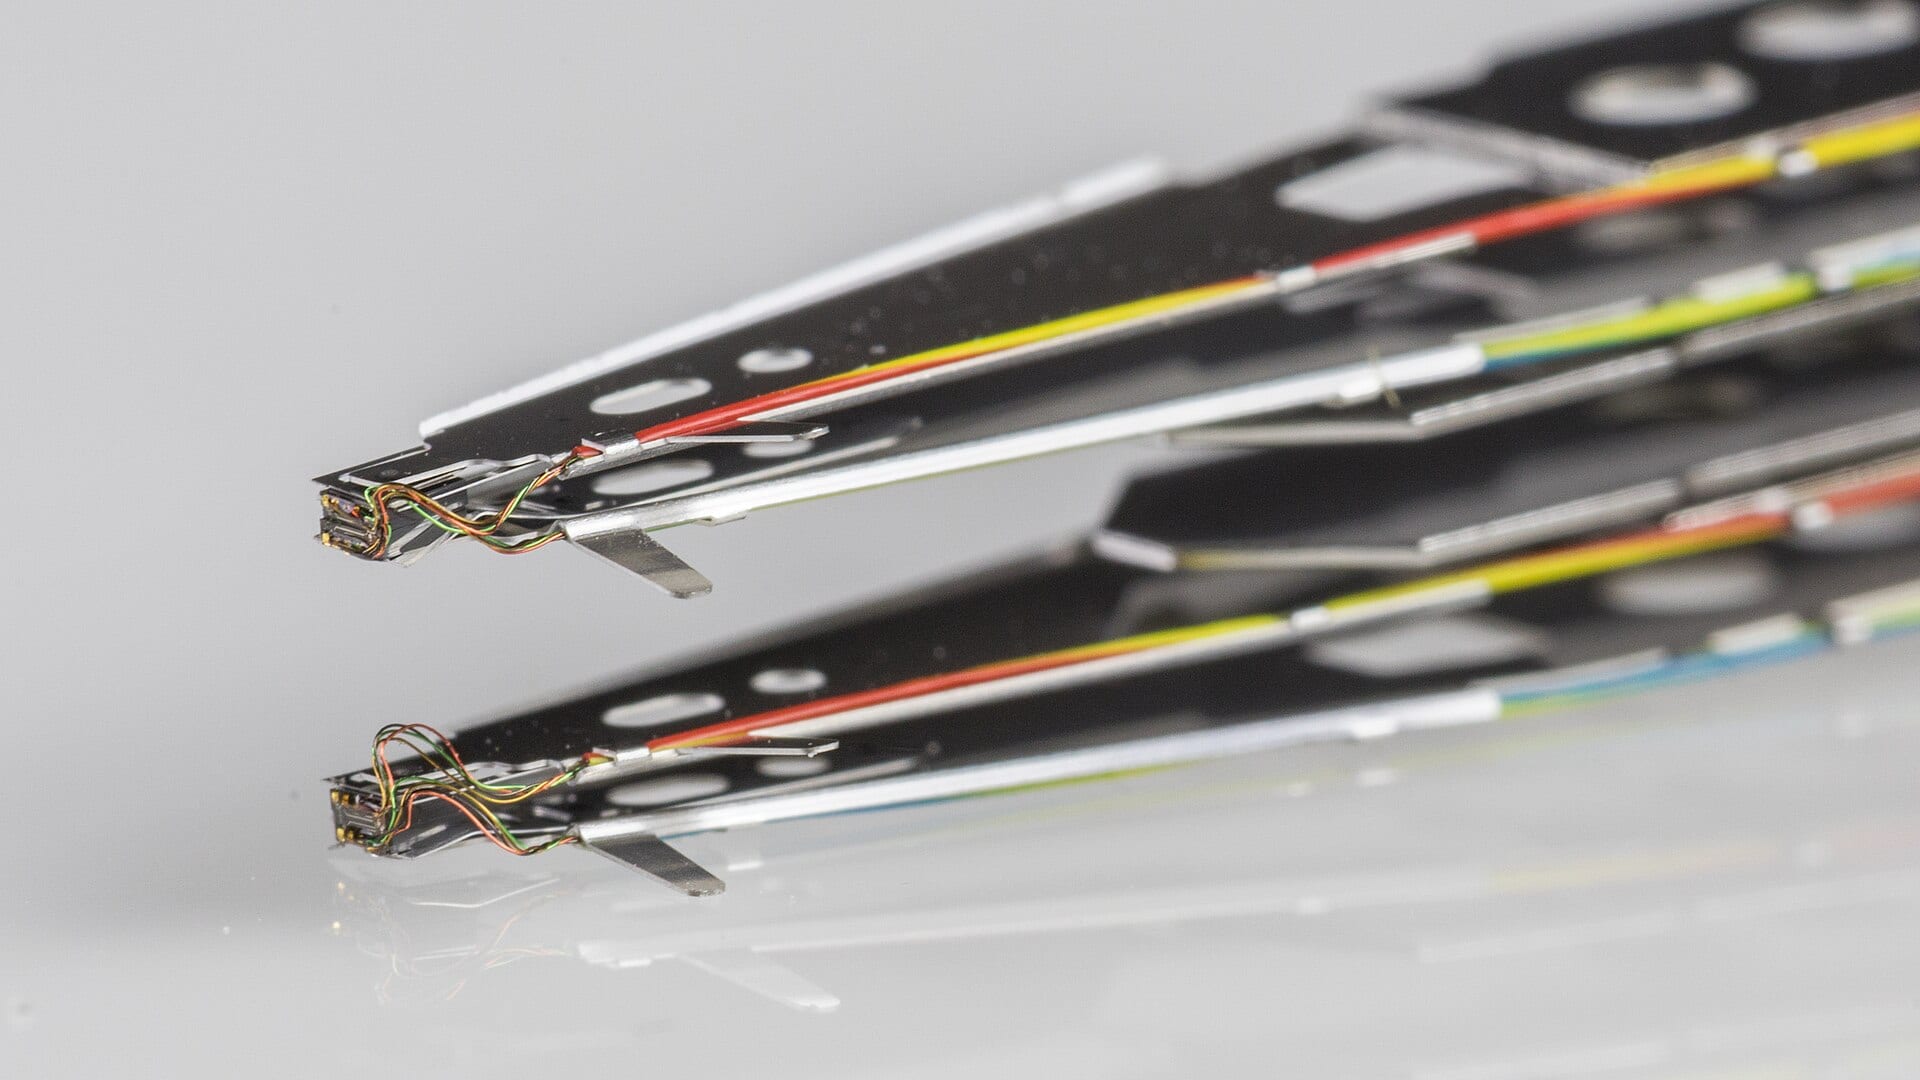
TDK ist der einzige unabhängige Hersteller der Schreib-Lese-Köpfe, die auf die Platten einer Festplatte schreiben und von ihnen lesen 14. Seagate und Western Digital fertigen Köpfe selbst und greifen bei Bedarfsspitzen auf TDK zurück; Toshiba bezieht sämtliche Köpfe von TDK, und die geplante Serienfertigung von HAMR-Festplatten (Heat-Assisted Magnetic Recording) baut auf TDKs Technologie auf 14.
Citi-Analystin Asiya Merchant argumentierte, Toshibas Plan, die Kapazität bis zum Geschäftsjahr 2027 für 380 Millionen Dollar zu verdoppeln, bleibe gedeckelt, solange sich nicht auch externe Zulieferer von Köpfen und Platten ausweiten 56. TrendForce rechnet für 2026 mit 48 % des Festplattenmarkts für Western Digital, 42 % für Seagate und 10 % für Toshiba 4.
Zwei Konzerne halten 90 % des Festplattenmarkts, in den Toshiba vorstoßen will
- Estimate
Data
| Value | |
|---|---|
| Western Digital (estimate) | 48% |
| Seagate (estimate) | 42% |
| Toshiba (estimate) | 10% |
Ein Jahr mit 223 % Plus hat die Knappheit eingepreist
Die Seagate-Aktie hat seit Jahresbeginn mehr als 223 % zugelegt und notiert rund 22 % unter ihrem Allzeithoch vom 18. Juni 1. Die Zahlen hinter dem Anstieg: ein Umsatz von 3,629 Milliarden Dollar im vergangenen Quartal, 48,5 % mehr als im Vorjahresquartal, eine operative Marge von 43 % sowie eine für 2026 ausverkaufte Produktion unter Abkommen, die bis 2027 und 2028 laufen 68.
Ein Scheck über mehrere Milliarden Dollar strapaziert eine Bilanz, auf der 1,704 Milliarden Dollar Barmitteln 3,565 Milliarden Dollar Schulden gegenüberstehen 8. Seagates letzte beiden Übernahmen im Speichergeschäft, Intevac und Xyratex, kosteten 119 beziehungsweise 376 Millionen Dollar 1. Western Digital, der dritte Kunde, bringt es auf 527 Millionen Dollar Netto-Cash und eine Aktie bei 441,76 Dollar – auf dem Tisch liegt kein Gebot 2.
Seagates Barmittel klettern auf 1,7 Milliarden Dollar, während die Schulden binnen acht Quartalen um 2,1 Milliarden Dollar sinken
- Barmittel
- Schulden
Data
| Barmittel | Schulden | |
|---|---|---|
| Q3/24 | $1.24B | $5.68B |
| Q4/24 | $1.24B | $5.68B |
| Q1/25 | $0.81B | $5.15B |
| Q2/25 | $0.89B | $5B |
| Q3/25 | $1.11B | $4.99B |
| Q4/25 | $1.05B | $4.5B |
| Q1/26 | $1.15B | $3.86B |
| Q2/26 | $1.7B | $3.57B |
Seagates operative Marge hat sich in zwei Jahren ausverkaufter Produktion mehr als verdoppelt
Data
| Operative Marge | |
|---|---|
| Q3/24 | 18.6% |
| Q4/24 | 21% |
| Q1/25 | 20% |
| Q2/25 | 23.2% |
| Q3/25 | 26.4% |
| Q4/25 | 29.8% |
| Q1/26 | 32.1% |
| Q2/26 | 43% |
Toshiba bestreitet, dass es die Auktion gibt
Ein Toshiba-Sprecher erklärte, der Bericht stehe im Widerspruch zum Kenntnisstand des Unternehmens. Japan Industrial Partners, Toshibas wichtigster Geldgeber, sagte dasselbe, Toshiba bestritt zudem Dreiergespräche über künftige Lieferungen von Köpfen 3. Keines der drei Unternehmen hat eine Vereinbarung bestätigt 3.
Der Bericht selbst rechnet bereits mit einer eingehenden kartellrechtlichen Prüfung eines solchen Verkaufs 4, und LYNX Equity Strategies deutet Toshibas Investition als Absicherung gegen eine Knappheit im Inland – nicht als Griff nach Marktanteilen 5.
Was von TDKs Entscheidung abhängt
TDK erwägt den Ausstieg, um Batterien, Sensoren und passive Bauelemente zu finanzieren; die Sparte Magnetanwendungen erzielt eine Rendite von 4 % auf das eingesetzte Kapital – der niedrigste Wert im Konzern 4.
Fällt die Sparte an Seagate, läuft Toshibas Kapazitätsverdopplung über einen Bauteil im Besitz des Konkurrenten, dessen Aktie der Kapazitätsbericht eben erst neu bewertet hat. Auch Western Digitals Zukauf für Bedarfsspitzen käme von ebendiesem Rivalen 14. Fällt die Sparte dagegen an Toshiba, beziehen Seagate und Western Digital ihren Zukauf für Bedarfsspitzen von einer Sparte, die ihr Konkurrent besitzt 4.
Zu beobachten sind TDKs Entscheidung, Toshibas nächste Stellungnahme und die kartellrechtliche Prüfung, mit der der Bericht bereits rechnet 34. Toshiba kann die Werke bauen; ob sie laufen, entscheiden die Köpfe.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.