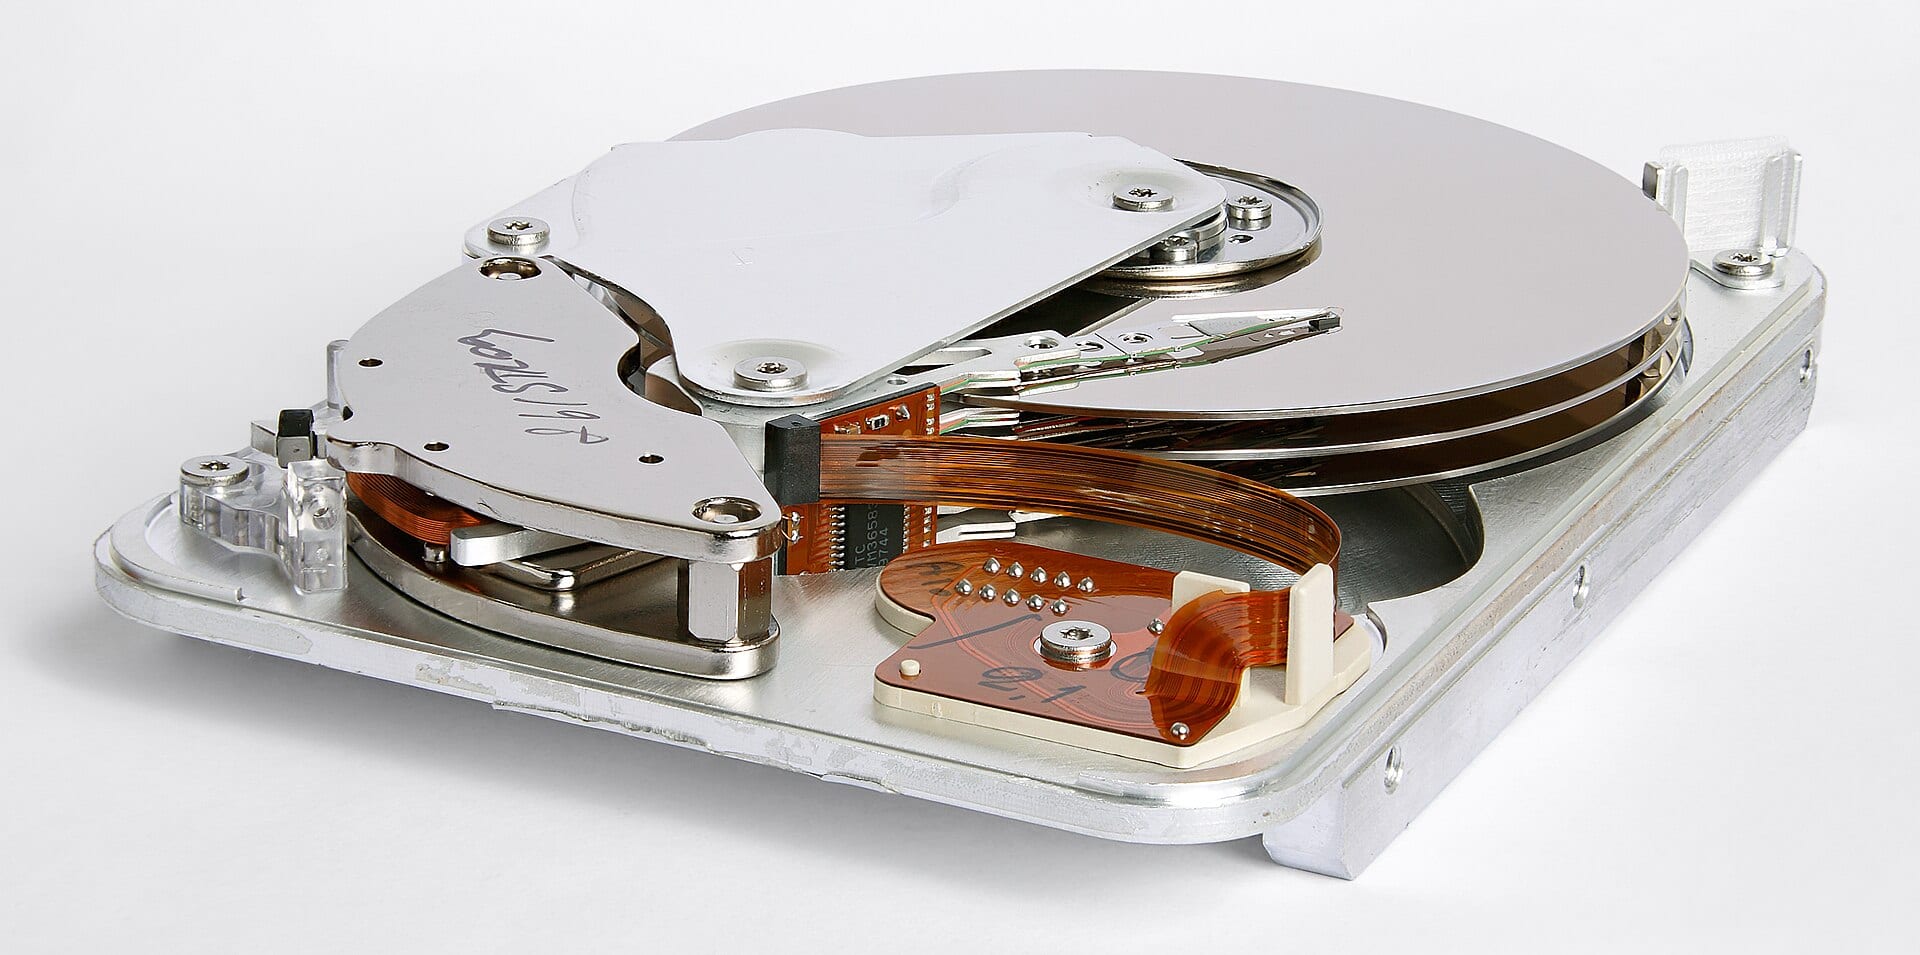
Seagate habría pujado miles de millones por los cabezales de TDK y superado a Toshiba, que no puede fabricar discos sin ellos
Seagate habría mejorado la oferta de Toshiba por la unidad de cabezales de disco duro de TDK, el único fabricante independiente de una pieza que necesitan los tres productores de discos. El informe se conoce dos sesiones después de que el plan de capacidad de Toshiba se llevara por delante el 10% de Seagate, y Toshiba lo considera erróneo.
 Vincent Jiang · 3 min read
La oferta responde al informe que costó a Seagate un 10%
Seagate habría mejorado la oferta de Toshiba por el negocio de cabezales magnéticos de TDK. Fuentes conocedoras del proceso cifran la operación en varios miles de millones de dólares 1. Toshiba abrió las conversaciones en primavera; Seagate volvió en verano con una oferta superior 1. TDK cerró en Tokio con una subida del 5,25%, y Seagate terminó el lunes en los 887,09 dólares, un 4,49% más 17.
El informe del viernes sobre la ampliación de capacidad de Toshiba, que The Inference cubrió el 3 de octubre, se llevó por delante el 10,2% de Seagate y el 12% de Western Digital 15.
Tres clientes, un único proveedor independiente
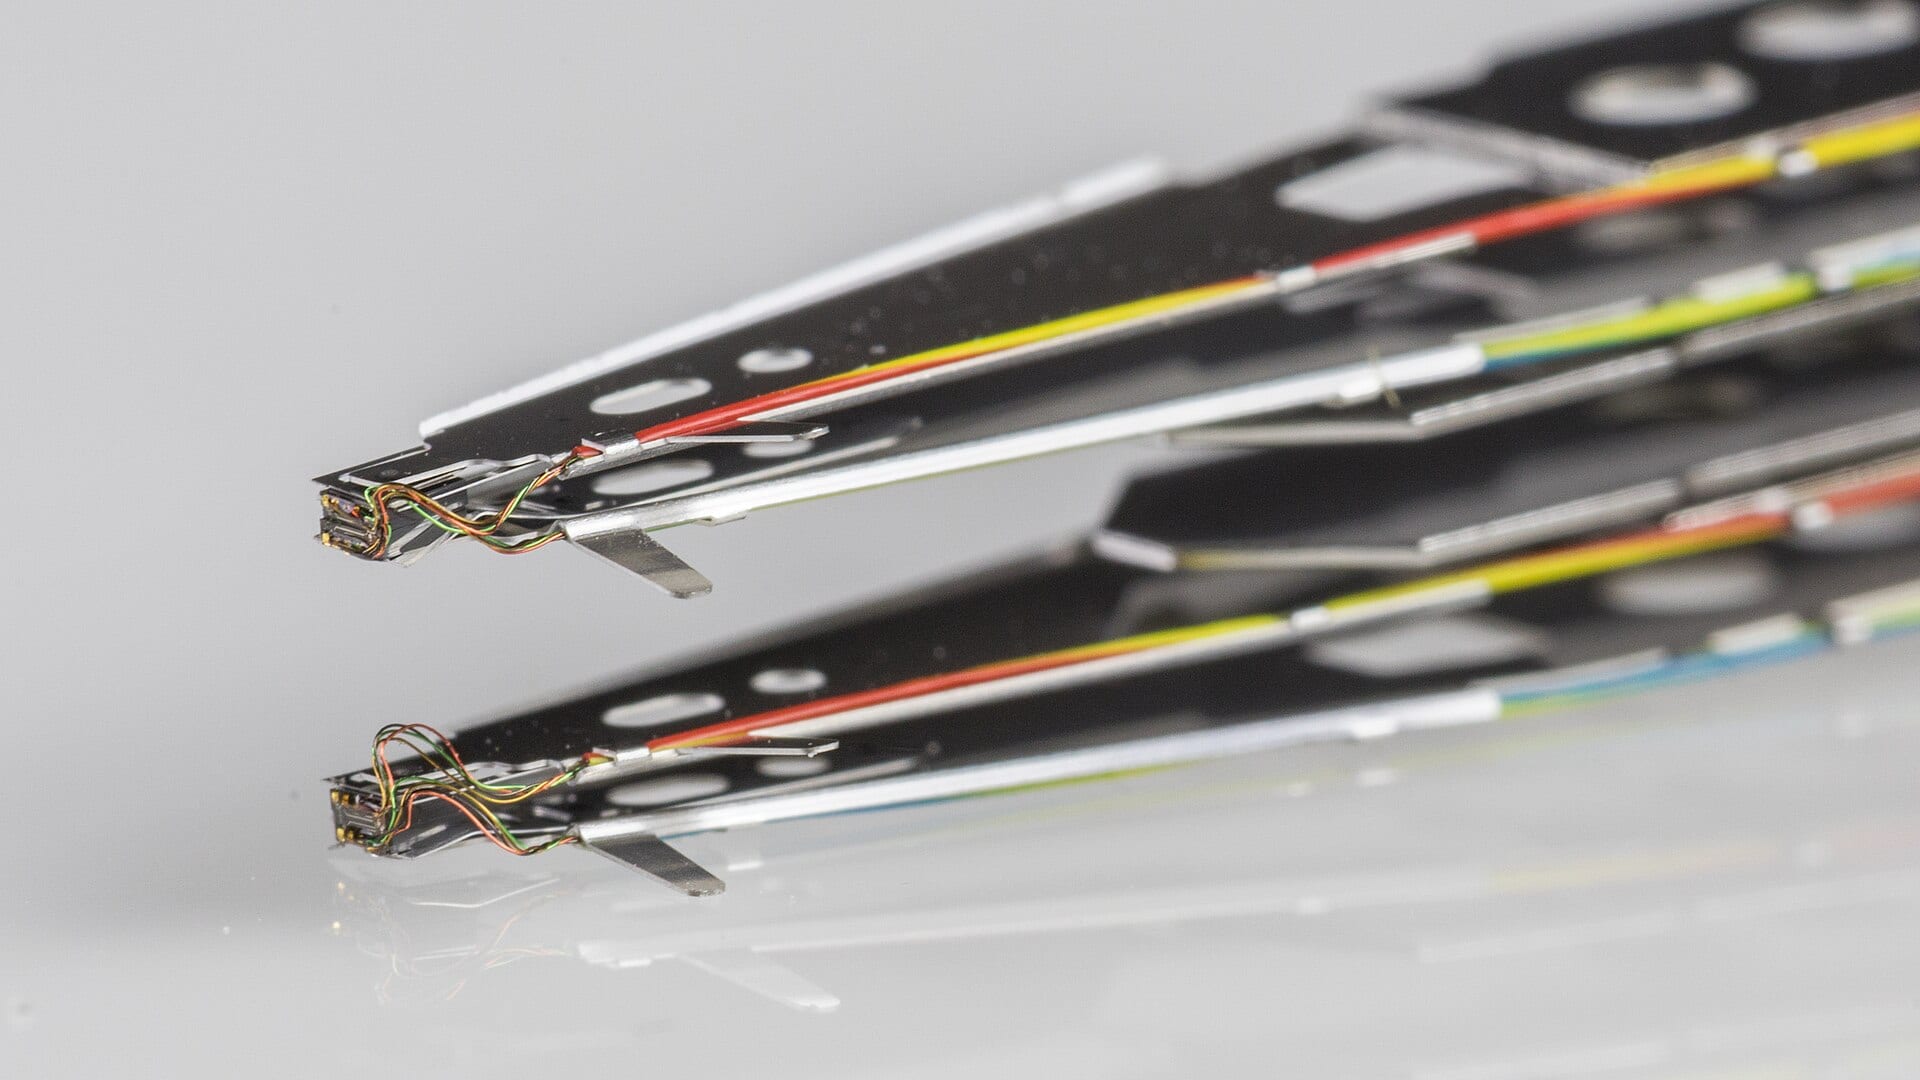
TDK es el único fabricante independiente de los cabezales que escriben y leen los datos en los platos de un disco duro 14. Seagate y Western Digital fabrican sus propios cabezales y recurren a TDK cuando la demanda se dispara; Toshiba compra todos los suyos a TDK, y su plan de producir en serie discos HAMR se apoya en la tecnología de la japonesa 14.
La analista de Citi Asiya Merchant sostuvo que el plan de Toshiba de 380 millones de dólares para duplicar su capacidad de aquí al ejercicio fiscal de 2027 seguirá topándose con un techo salvo que los proveedores externos de cabezales y soportes amplíen también su producción 56. TrendForce proyecta a Western Digital con el 48% del mercado de discos de 2026, a Seagate con el 42% y a Toshiba con el 10% 4.
Dos empresas controlan el 90% del mercado de discos al que aspira Toshiba
- Estimate
Data
| Value | |
|---|---|
| Western Digital (estimate) | 48% |
| Seagate (estimate) | 42% |
| Toshiba (estimate) | 10% |
Una subida del 223% en el año ya descuenta la escasez
Seagate sube más de un 223% este año y cotiza en torno a un 22% por debajo de su máximo histórico del 18 de junio 1. Las cifras que hay detrás del repunte: ingresos de 3.629 millones de dólares el último trimestre, un 48,5% más interanual; margen operativo del 43%; y producción de 2026 vendida en su totalidad bajo acuerdos que se extienden hasta 2027 y 2028 68.
Un cheque de varios miles de millones de dólares pone a prueba un balance con 1.704 millones de dólares de caja frente a 3.565 millones de deuda 8. Las dos últimas operaciones de Seagate en almacenamiento, Intevac y Xyratex, costaron 119 y 376 millones de dólares 1. Western Digital, el tercer cliente, cuenta con 527 millones de dólares de caja neta, cotiza a 441,76 dólares y no tiene oferta alguna sobre la mesa 2.
La caja de Seagate alcanzó los 1.700 millones de dólares mientras la deuda caía 2.100 millones en ocho trimestres
- Caja
- Deuda
Data
| Caja | Deuda | |
|---|---|---|
| T3 '24 | $1.24B | $5.68B |
| T4 '24 | $1.24B | $5.68B |
| T1 '25 | $0.81B | $5.15B |
| T2 '25 | $0.89B | $5B |
| T3 '25 | $1.11B | $4.99B |
| T4 '25 | $1.05B | $4.5B |
| T1 '26 | $1.15B | $3.86B |
| T2 '26 | $1.7B | $3.57B |
El margen operativo de Seagate se ha más que duplicado en dos años de producción vendida en su totalidad
Data
| Margen operativo | |
|---|---|
| T3 '24 | 18.6% |
| T4 '24 | 21% |
| T1 '25 | 20% |
| T2 '25 | 23.2% |
| T3 '25 | 26.4% |
| T4 '25 | 29.8% |
| T1 '26 | 32.1% |
| T2 '26 | 43% |
Toshiba niega que exista subasta
Un portavoz de Toshiba dijo que el informe no se corresponde con la información que maneja la compañía; Japan Industrial Partners, su principal apoyo, sostuvo lo mismo, y Toshiba negó que existan conversaciones a tres bandas sobre el suministro futuro de cabezales 3. Ninguna de las tres compañías ha confirmado acuerdo alguno 3.
El propio informe anticipa un escrutinio antimonopolio minucioso de cualquier venta 4, y LYNX Equity Strategies interpreta la inversión de Toshiba como una protección frente a una escasez en el mercado doméstico, más que como un intento de arrebatar cuota 5.
Lo que decide la elección de TDK
TDK sopesa una salida para financiar baterías, sensores y componentes pasivos; su división de aplicaciones magnéticas ofrece una rentabilidad del 4% sobre el capital invertido, la más baja del grupo 4.
Si Seagate se queda con la unidad, la duplicación de capacidad de Toshiba pasaría por una pieza propiedad del competidor cuyas acciones acaba de recotizar el informe de capacidad, y el suministro flexible de Western Digital saldría de ese mismo rival 14. Si gana Toshiba, Seagate y Western Digital comprarían su suministro flexible a una unidad en manos de su competidor 4.
Habrá que vigilar la elección de TDK, el próximo comunicado de Toshiba y la revisión antimonopolio que el informe ya anticipa 34. Toshiba puede construir las fábricas; los cabezales deciden si funcionan.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.