Disques durs : Seagate aurait proposé plusieurs milliards pour les têtes de TDK, battant Toshiba, qui ne peut produire sans elles
Selon des informations rapportées, Seagate aurait dépassé l'offre de Toshiba sur l'activité de têtes de disques durs de TDK, seul fabricant indépendant d'une pièce indispensable aux trois producteurs de disques. L'information tombe deux séances de bourse après le plan de capacités de Toshiba, qui avait amputé l'action Seagate d'un dixième de sa valeur — et Toshiba la juge erronée.
 Vincent Jiang · 3 min read
L'offre répond au rapport qui a coûté 10 % à Seagate
Seagate aurait surenchéri face à Toshiba pour l'activité de têtes magnétiques de TDK, dans une transaction que des sources proches du dossier évaluent à plusieurs milliards de dollars 1. Toshiba a ouvert les discussions au printemps ; Seagate est revenu à la charge avec une offre supérieure au cours de l'été 1. À Tokyo, le titre TDK a clôturé en hausse de 5,25 %, et Seagate a terminé lundi à 887,09 dollars, en progression de 4,49 % 17.
Le rapport publié vendredi sur les capacités de Toshiba, que The Inference a relayé le 3 octobre, avait fait chuter le titre Seagate de 10,2 % et celui de Western Digital de 12 % 15.
Trois clients, un fournisseur indépendant
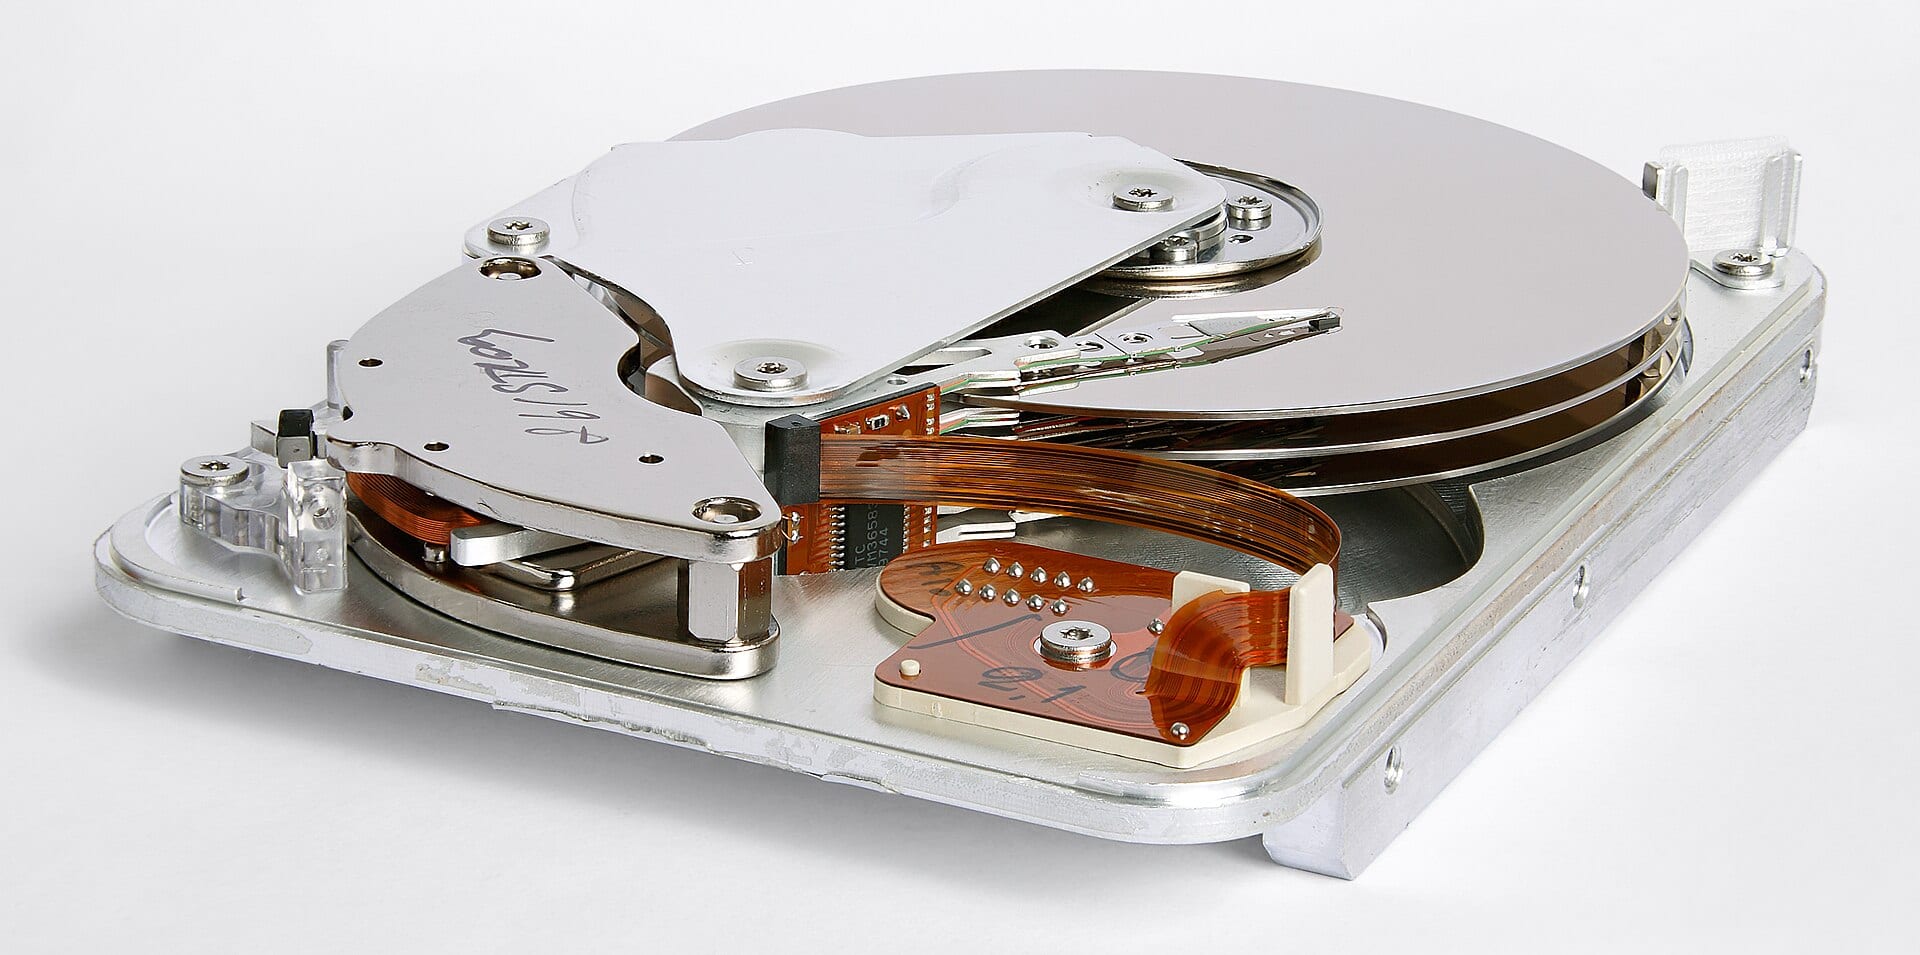
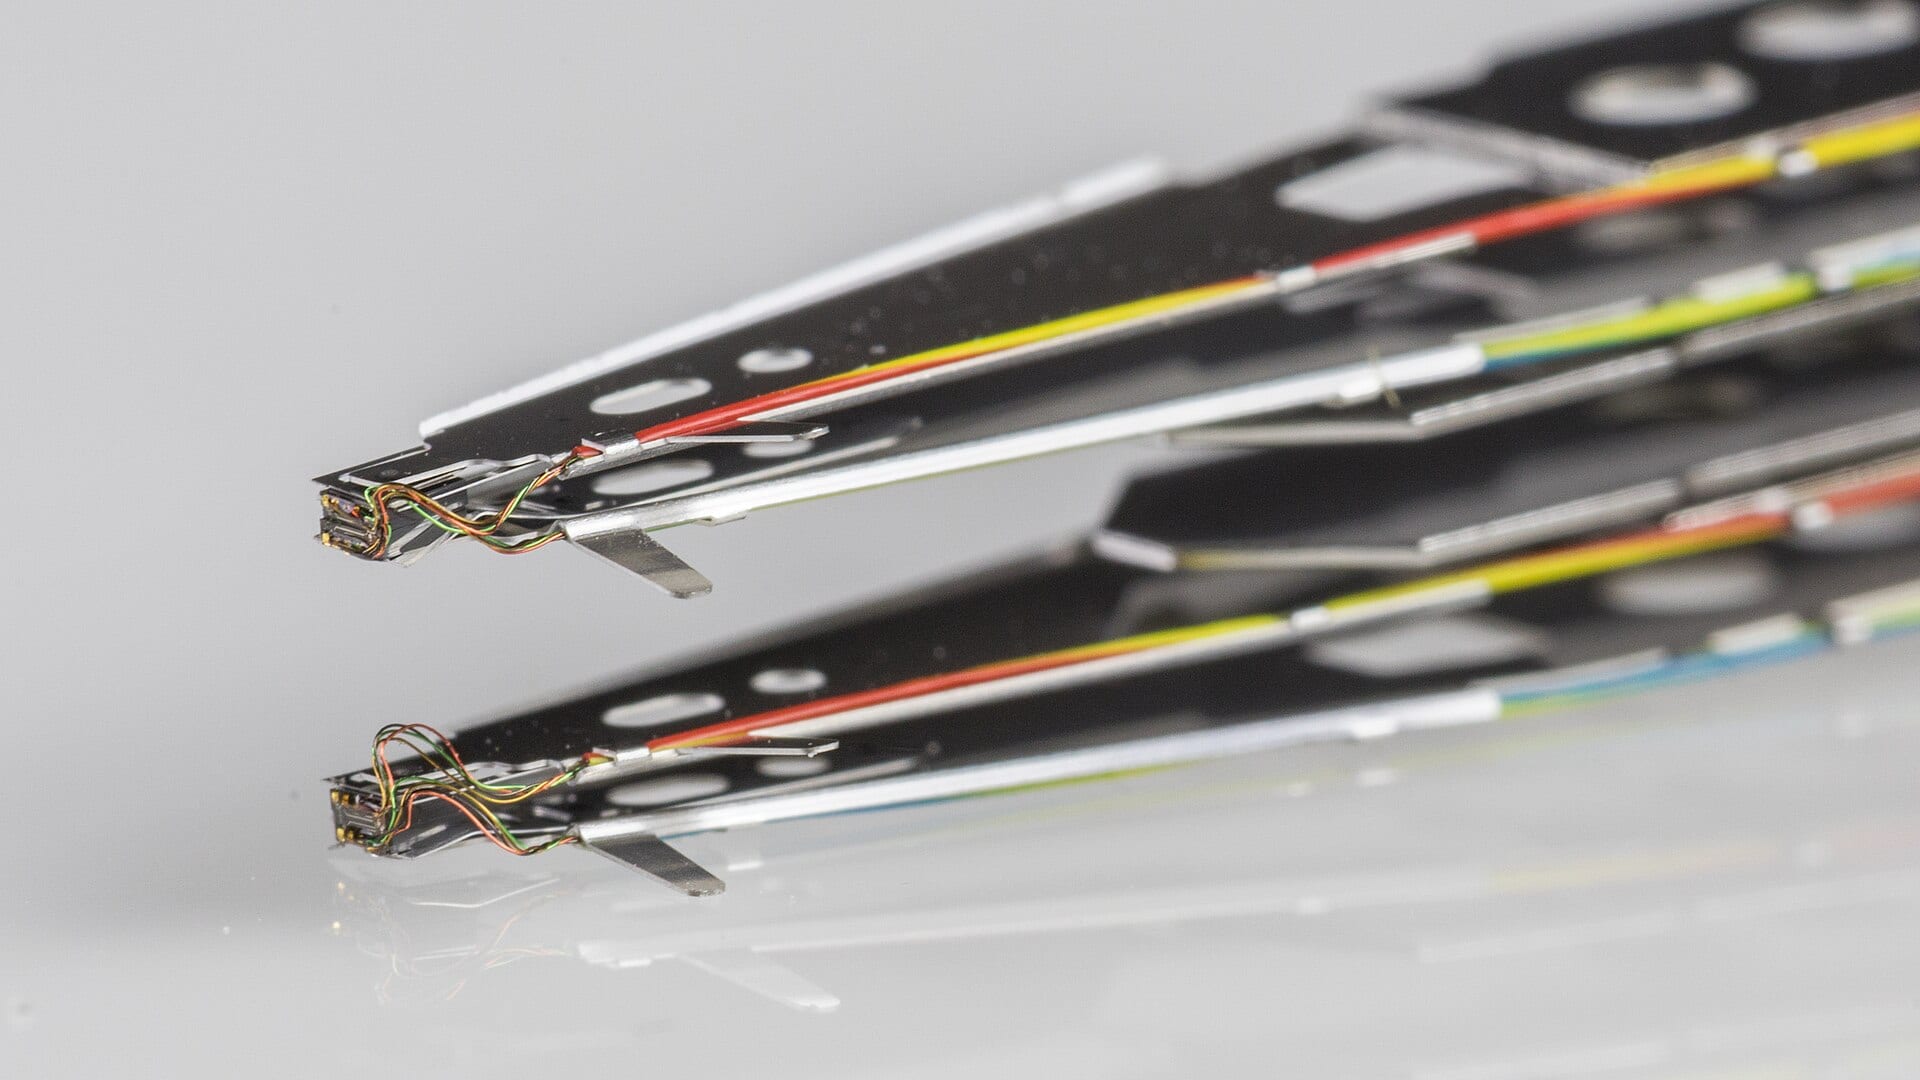
TDK est le seul fabricant indépendant des têtes qui écrivent et lisent les données sur les plateaux d'un disque dur 14. Seagate et Western Digital fabriquent leurs têtes en interne et se tournent vers TDK lorsque la demande s'envole ; Toshiba, lui, achète toutes ses têtes auprès de TDK, et son plan de produire en masse des disques HAMR (enregistrement magnétique assisté par chaleur) repose sur la technologie de TDK 14.
Pour Asiya Merchant, analyste chez Citi, le plan de 380 millions de dollars par lequel Toshiba entend doubler sa capacité d'ici à l'exercice 2027 restera bridé si les fournisseurs extérieurs de têtes et de plateaux n'augmentent pas eux aussi leur production 56. TrendForce projette 48 % du marché 2026 des disques durs pour Western Digital, 42 % pour Seagate et 10 % pour Toshiba 4.
Deux entreprises pèsent 90 % du marché des disques durs que Toshiba veut percer
- Estimate
Data
| Value | |
|---|---|
| Western Digital (estimate) | 48% |
| Seagate (estimate) | 42% |
| Toshiba (estimate) | 10% |
Une année à +223 % qui chiffre la rareté
L'action Seagate a pris plus de 223 % depuis le début de l'année et cote environ 22 % sous son record du 18 juin 1. Derrière cette envolée, les chiffres : 3,629 milliards de dollars de chiffre d'affaires au dernier trimestre, en hausse de 48,5 % sur un an ; une marge opérationnelle de 43 % ; et une production 2026 déjà intégralement vendue dans le cadre d'accords qui s'étendent jusqu'en 2027 et 2028 68.
Un chèque de plusieurs milliards de dollars tire sur un bilan qui affiche 1,704 milliard de dollars de trésorerie face à 3,565 milliards de dette 8 ; les deux dernières acquisitions de Seagate dans le stockage, Intevac et Xyratex, ont coûté respectivement 119 millions et 376 millions de dollars 1. Western Digital, le troisième client, affiche 527 millions de dollars de trésorerie nette, un cours de 441,76 dollars et aucune offre sur la table 2.
La trésorerie de Seagate grimpe à 1,7 milliard de dollars, sa dette recule de 2,1 milliards en huit trimestres
- Trésorerie
- Dette
Data
| Trésorerie | Dette | |
|---|---|---|
| T3 24 | $1.24B | $5.68B |
| T4 24 | $1.24B | $5.68B |
| T1 25 | $0.81B | $5.15B |
| T2 25 | $0.89B | $5B |
| T3 25 | $1.11B | $4.99B |
| T4 25 | $1.05B | $4.5B |
| T1 26 | $1.15B | $3.86B |
| T2 26 | $1.7B | $3.57B |
La marge opérationnelle de Seagate a plus que doublé en deux ans de production vendue d'avance
Data
| Marge opérationnelle | |
|---|---|
| T3 24 | 18.6% |
| T4 24 | 21% |
| T1 25 | 20% |
| T2 25 | 23.2% |
| T3 25 | 26.4% |
| T4 25 | 29.8% |
| T1 26 | 32.1% |
| T2 26 | 43% |
Toshiba dément l'existence de l'enchère
Un porte-parole de Toshiba a jugé ce rapport en contradiction avec les éléments dont dispose le groupe ; Japan Industrial Partners, son principal soutien, a tenu le même discours, et Toshiba a démenti l'existence de discussions à trois sur les futures fournitures de têtes 3. Aucune des trois entreprises ne confirme le moindre accord 3.
Le rapport lui-même s'attend à un examen serré des autorités de la concurrence pour toute cession 4, et LYNX Equity Strategies interprète l'investissement de Toshiba comme une protection contre une pénurie sur son marché intérieur plutôt que comme une conquête de parts de marché 5.
Ce que le choix de TDK décidera
TDK envisage une cession pour financer batteries, capteurs et composants passifs ; sa division applications magnétiques dégage une rentabilité des capitaux investis de 4 %, la plus faible du groupe 4.
Si l'activité têtes revient à Seagate, le doublement de capacité de Toshiba passera par une pièce détenue par le rival même dont le titre vient d'être recoté à la baisse par ce rapport sur les capacités, et l'offre d'appoint de Western Digital proviendra du même concurrent 14. Si Toshiba l'emporte, Seagate et Western Digital s'approvisionneront en volumes d'appoint auprès d'une activité que détient leur concurrent 4.
À suivre : le choix de TDK, la prochaine déclaration de Toshiba et l'examen des autorités de la concurrence que le rapport anticipe déjà 34. Toshiba peut construire les usines ; ce sont les têtes qui décideront si elles tournent.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.