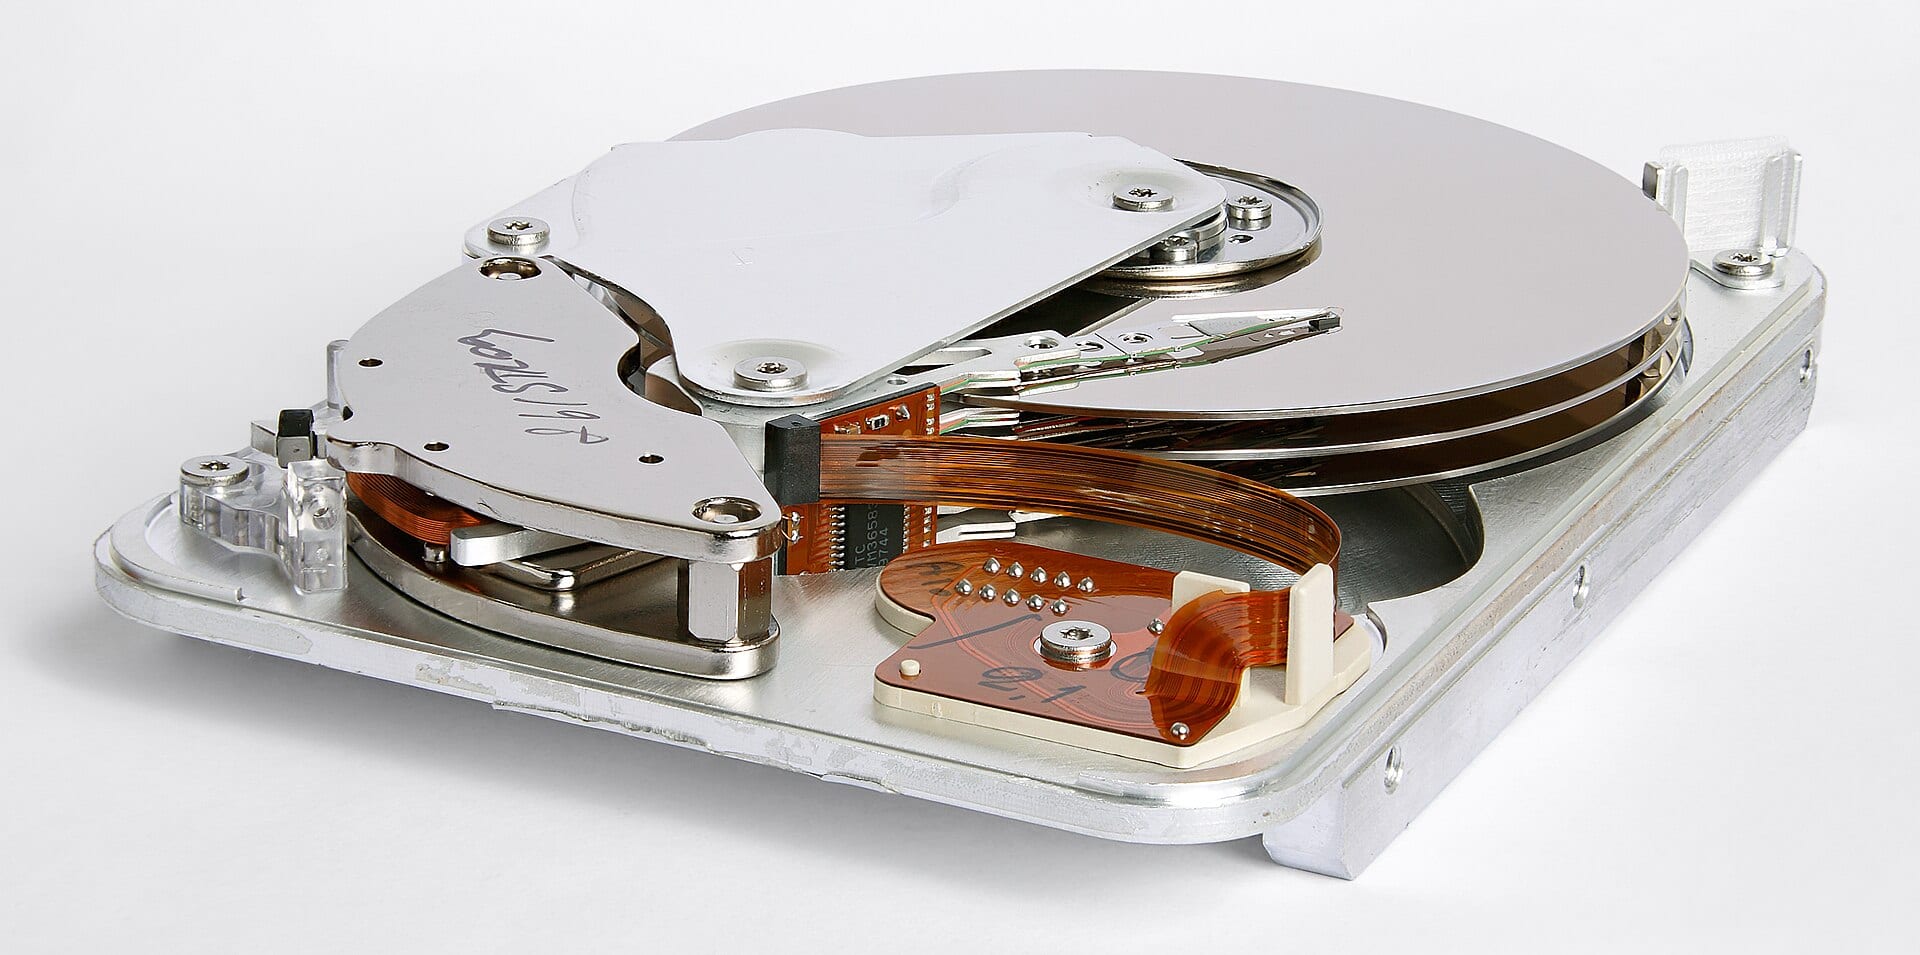
रिपोर्ट: टीडीके की ड्राइव-हेड यूनिट के लिए सीगेट की अरबों डॉलर की बोली, टोशिबा पीछे — जिसके बिना टोशिबा ड्राइव बना ही नहीं सकता
खबरों के मुताबिक सीगेट ने टीडीके की हार्ड-ड्राइव हेड यूनिट के लिए टोशिबा से ऊंची बोली लगा दी है। यह यूनिट उस हिस्से की अकेली स्वतंत्र निर्माता है जिसकी तीनों ड्राइव निर्माताओं को ज़रूरत पड़ती है। रिपोर्ट टोशिबा की क्षमता-योजना वाली खबर के ठीक दो कारोबारी दिन बाद आई है — उस खबर ने सीगेट का दसवां हिस्सा उड़ा दिया था — और टोशिबा इस रिपोर्ट को गलत बता रहा है।
 Vincent Jiang · 3 min read
जिस रिपोर्ट ने सीगेट में 10% की गिरावट मारी थी, यह बोली उसी का जवाब है
खबरों के मुताबिक सीगेट ने टीडीके के मैग्नेटिक-हेड बिज़नेस की बोलीबारी में टोशिबा को पीछे छोड़ दिया है; मामले से वाकिफ सूत्रों के मुताबिक सौदे की कीमत कई अरब डॉलर है 1। बातचीत की शुरुआत टोशिबा ने वसंत में की थी; सीगेट गर्मियों में ऊंची बोली लेकर लौटा 1। टोक्यो में टीडीके 5.25% चढ़कर बंद हुआ, जबकि सीगेट का शेयर सोमवार को 4.49% की तेज़ी के साथ 887.09 डॉलर पर बंद हुआ 17।
शुक्रवार आई टोशिबा की क्षमता-योजना वाली रिपोर्ट — जिस पर The Inference ने 3 अक्टूबर को रिपोर्ट की थी — ने सीगेट के शेयर में 10.2% और वेस्टर्न डिजिटल में 12% की गिरावट ला दी थी 15।
तीन ग्राहक, एक स्वतंत्र आपूर्तिकर्ता
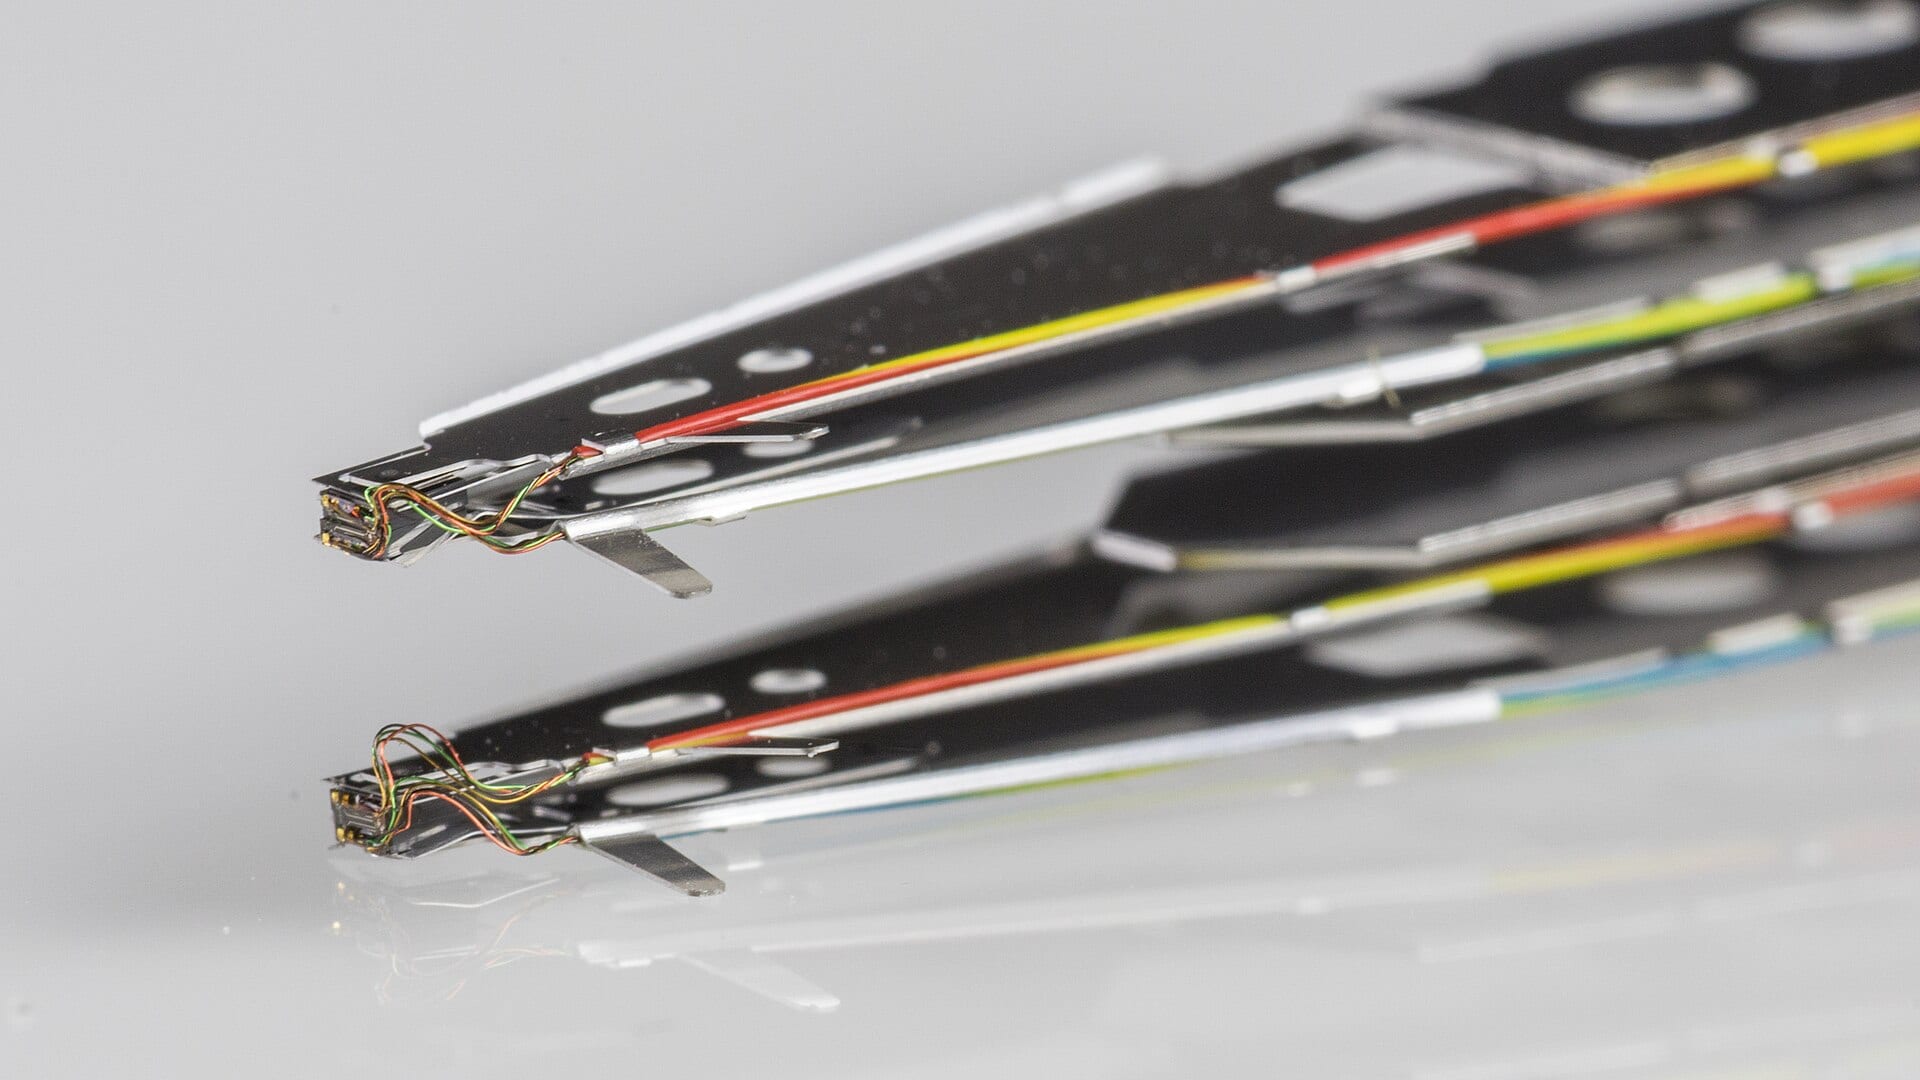
हेड — जो ड्राइव के प्लैटर पर डेटा लिखता और पढ़ता है — उसे बनाने वाली अकेली स्वतंत्र कंपनी टीडीके है 14। सीगेट और वेस्टर्न डिजिटल अपने हेड खुद बनाते हैं और मांग चढ़ने पर टीडीके की ओर देखना पड़ता है; टोशिबा अपना हर हेड टीडीके से खरीदता है और HAMR ड्राइव का बड़े पैमाने पर उत्पादन करने की उसकी योजना टीडीके की तकनीक पर टिकी है 14।
सिटी के एनालिस्ट आसिया मर्चेंट का तर्क है कि वित्त वर्ष 2027 तक क्षमता दोगुनी करने की टोशिबा की 38 करोड़ डॉलर की योजना तब तक सीमित ही रहेगी जब तक हेड और मीडिया के बाहरी आपूर्तिकर्ता भी अपनी क्षमता नहीं बढ़ाते 56। ट्रेंडफोर्स का अनुमान है कि 2026 के ड्राइव बाज़ार में वेस्टर्न डिजिटल का हिस्सा 48%, सीगेट का 42% और टोशिबा का 10% रहेगा 4।
टोशिबा जिस बाज़ार में घुसना चाहता है, उसका 90% दो कंपनियों के पास है
- Estimate
Data
| Value | |
|---|---|
| वेस्टर्न डिजिटल (estimate) | 48% |
| सीगेट (estimate) | 42% |
| टोशिबा (estimate) | 10% |
223% की तेज़ी ने कमी की कीमत लगा दी है
सीगेट का शेयर इस साल 223% से ज़्यादा चढ़ चुका है और 18 जून के अपने रिकॉर्ड हाई से करीब 22% नीचे खड़ा है 1। इस तेज़ी के पीछे के आंकड़े: पिछली तिमाही में राजस्व 3.629 अरब डॉलर रहा, यानी पिछले साल की इसी अवधि से 48.5% ज़्यादा; ऑपरेटिंग मार्जिन 43%; और 2027 और 2028 तक चलने वाले एग्रीमेंट के तहत 2026 का उत्पादन पहले ही बिक चुका है 68।
कई अरब डॉलर का चेक एक ऐसी बैलेंस शीट पर दबाव डालता है जिसमें 3.565 अरब डॉलर के कर्ज़ के मुकाबले 1.704 अरब डॉलर की नकदी है 8। सीगेट के पिछले दो स्टोरेज सौदों — इंटेवैक और ज़ाइरेटेक्स — की कीमत क्रमशः 119 मिलियन और 376 मिलियन डॉलर रही 1। तीसरा ग्राहक वेस्टर्न डिजिटल के पास 527 मिलियन डॉलर की नेट नकदी है, उसका शेयर 441.76 डॉलर पर है — लेकिन मेज़ पर उसकी कोई बोली नहीं है 2।
आठ तिमाहियों में सीगेट की नकदी 1.7 अरब डॉलर पहुँची, कर्ज़ 2.1 अरब डॉलर घटा
- नकदी
- कर्ज़
Data
| नकदी | कर्ज़ | |
|---|---|---|
| Q3 '24 | $1.24B | $5.68B |
| Q4 '24 | $1.24B | $5.68B |
| Q1 '25 | $0.81B | $5.15B |
| Q2 '25 | $0.89B | $5B |
| Q3 '25 | $1.11B | $4.99B |
| Q4 '25 | $1.05B | $4.5B |
| Q1 '26 | $1.15B | $3.86B |
| Q2 '26 | $1.7B | $3.57B |
सप्लाई पूरी बिक चुकने के दो साल में सीगेट का ऑपरेटिंग मार्जिन दोगुने से ज़्यादा
Data
| ऑपरेटिंग मार्जिन | |
|---|---|
| Q3 '24 | 18.6% |
| Q4 '24 | 21% |
| Q1 '25 | 20% |
| Q2 '25 | 23.2% |
| Q3 '25 | 26.4% |
| Q4 '25 | 29.8% |
| Q1 '26 | 32.1% |
| Q2 '26 | 43% |
टोशिबा का इनकार: कोई नीलामी है ही नहीं
टोशिबा के एक प्रवक्ता ने इस रिपोर्ट को कंपनी की जानकारी से असंगत बताया। कंपनी के प्रमुख समर्थक जापान इंडस्ट्रियल पार्टनर्स ने भी यही बात कही, और टोशिबा ने हेड की भविष्य आपूर्ति पर किसी तीन-तरफ़ा बातचीत से भी इनकार किया 3। तीनों कंपनियों में से किसी ने भी किसी एग्रीमेंट की पुष्टि नहीं की है 3।
खुद यह रिपोर्ट पहले ही आशंका जताती है कि जो भी सौदा हो, उसकी गहन एंटीट्रस्ट (प्रतिस्पर्धा-विरोधी) जांच होगी 4, और LYNX इक्विटी स्ट्रैटेजीज़ टोशिबा के निवेश को हिस्सेदारी हथियाने की कोशिश नहीं, बल्कि घरेलू कमी से बचाव मानती है 5।
टीडीके के फ़ैसले से क्या तय होगा
टीडीके इस कारोबार से बाहर निकलने का विकल्प तौल रही है, ताकि बैट्री, सेंसर और पैसिव कंपोनेंट्स में निवेश किया जा सके; कंपनी का मैग्नेटिक-एप्लीकेशन सेगमेंट निवेशित पूंजी पर महज़ 4% रिटर्न देता है — पूरे ग्रुप में सबसे कम 4।
अगर सीगेट यह यूनिट जीत जाती है, तो टोशिबा की क्षमता दोगुनी करने की योजना उस पार्ट पर टिकी होगी जो उसी प्रतिद्वंद्वी के पास होगा जिसके शेयरों की कीमत हाल ही में आई क्षमता रिपोर्ट ने फिर से तय कर दी थी। ऐसे में वेस्टर्न डिजिटल की स्विंग सप्लाई भी उसी प्रतिद्वंद्वी से आएगी 14। अगर टोशिबा जीत जाती है, तो सीगेट और वेस्टर्न डिजिटल अपनी स्विंग सप्लाई उस यूनिट से खरीदेंगे जो उनके प्रतिद्वंद्वी के पास होगी 4।
नज़र रखिए — टीडीके के फ़ैसले, टोशिबा के अगले बयान और उस एंटीट्रस्ट समीक्षा पर, जिसकी आशंका रिपोर्ट में पहले से जताई जा चुकी है 34। टोशिबा प्लांट बना सकती है; वे चलेंगे या नहीं, यह हेड तय करेंगे।
Deepdive
AI-generated from this story and its cited sources. Not investment advice.