**シーゲート、TDKヘッド事業に数十億ドル入札か─東芝超え、同社なしに生産不可**
ハードディスク3社すべてが必須とする唯一の独立系メーカー、TDKのヘッド事業で、シーゲートが東芝の提示額を上回る買収提案を行ったと報じられた。東芝の増産計画がシーゲート株を約1割押し下げてからわずか2営業日後の動きで、東芝は報道を否定している。
 Vincent Jiang · 3 min read
**シーゲート株10%安を招いた増産報道への入札**
シーゲートが東芝を出し抜き、TDKの磁気ヘッド事業に数十億ドル規模の買収提案を行ったと報じられた1。関係者によると、取引規模は数十億ドルに上る。東芝は春に交渉を開始し、シーゲートは夏に更高額の提示で応じた1。TDKは東京市場で5.25%高で引け、シーゲートは月曜日に887.09ドル(前日比4.49%高)となった17。
先週金曜日に報じられた東芝の増産計画(本紙10月3日付)を受け、シーゲート株は10.2%安、ウエスタン・デジタル株は12%安となった15。
**顧客3社、独立系サプライヤーは1社**
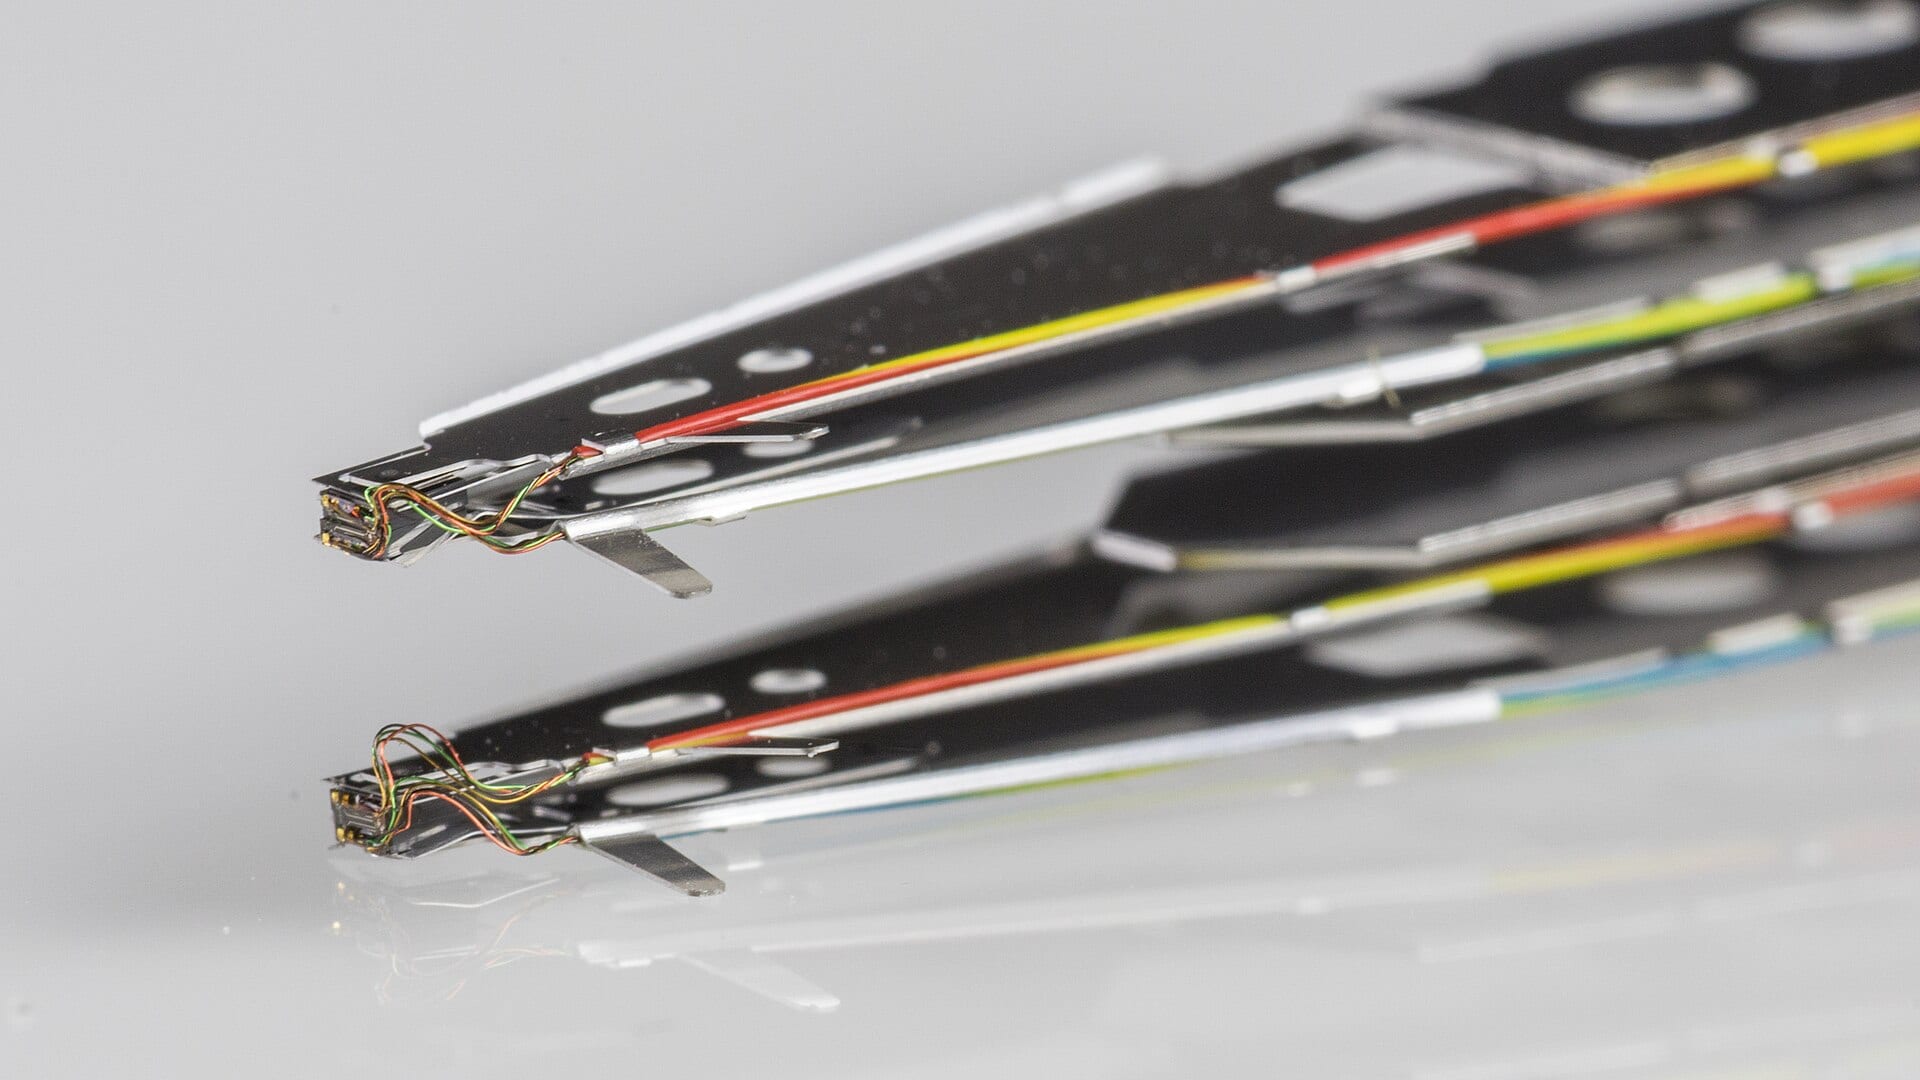
TDKはディスクプラッターへの読み書きヘッドを製造する唯一の独立系メーカーだ14。シーゲートとウエスタン・デジタルはヘッドを自社製造しているが、需要急増時にTDKに発注する。東芝はヘッドの全量をTDKから購入しており、量産を計画するHAMR方式ドライブもTDKの技術に依拠している14。
シティのアナリスト、アシア・マーチャント氏は、東芝が27会計年度までに生産能力を倍増させる計画(3億8000万ドル)について、ヘッドや記録メディアの外部サプライヤーも拡大しない限り規模拡大は見込めないとの見方を示した56。TrendForceによると、26年のドライブ市場ではウエスタン・デジタルが48%、シーゲートが42%、東芝が10%の見通し4。
東芝が参入を狙うドライブ市場、2社が9割を占める
- Estimate
Data
| Value | |
|---|---|
| ウエスタン・デジタル (estimate) | 48% |
| シーゲート (estimate) | 42% |
| 東芝 (estimate) | 10% |
**年初来223%上昇、希少性を織り込み**
シーゲートは年初来223%以上上昇し、6月18日の過去最高値から約22%安い水準にある1。前四半期の売上高は前年同期比48.5%増の36億2900万ドル、営業利益率は43%を記録した。26年の生産分は27~28年の長期契約で完売している68。
数十億ドル規模の支払いは、手元現金17億400万ドルに対し負債35億6500万ドルという貸借対照表には重くのしかかる8。シーゲートの直近2件のストレージ関連買収、インテバックとザイラテックスはそれぞれ1億1900万ドルと3億7600万ドルだった1。3社目の顧客であるウエスタン・デジタルは純現金5億2700万ドル、株価441.76ドルと余力を抱えながら、買収案は出していない2。
シーゲート、8四半期で現金17億ドルへ増加 債務は21億ドル減
- 現金
- 負債
Data
| 現金 | 負債 | |
|---|---|---|
| 2024年7~9月 | $1.24B | $5.68B |
| 2024年10~12月 | $1.24B | $5.68B |
| 2025年1~3月 | $0.81B | $5.15B |
| 2025年4~6月 | $0.89B | $5B |
| 2025年7~9月 | $1.11B | $4.99B |
| 2025年10~12月 | $1.05B | $4.5B |
| 2026年1~3月 | $1.15B | $3.86B |
| 2026年4~6月 | $1.7B | $3.57B |
生産完売が続く2年間、シーゲートの営業利益率は倍以上に
Data
| 営業利益率 | |
|---|---|
| 2024年7~9月 | 18.6% |
| 2024年10~12月 | 21% |
| 2025年1~3月 | 20% |
| 2025年4~6月 | 23.2% |
| 2025年7~9月 | 26.4% |
| 2025年10~12月 | 29.8% |
| 2026年1~3月 | 32.1% |
| 2026年4~6月 | 43% |
**東芝、入札の存在を否定**
東芝の広報担当者は報道内容は同社の認識と一致しないと述べた。筆頭株主の日本産業パートナーズも同様の見解を示し、東芝は今後のヘッド供給をめぐる3社間協議の存在も否定した3。3社のいずれも合意を確認していない3。
報道自体も、仮に売却が実現すれば独占禁止法上の厳しい審査の対象になるとみている4。LYNX Equity Strategiesは、東芝の投資をシェア奪取ではなく国内の供給不足への備えと分析している5。
**TDKの選択が決めるもの**
TDKは電池、センサー、受動部品への投資資金を確保するため、同事業からの撤退を検討している。磁気応用製品事業の投下資本利益率(ROIC)は4%と、グループ内で最も低い4。
シーゲートが同事業を獲得すれば、東芝の生産能力倍増は、直近の増産報道で株価を押し下げられた競合が握る部品に依存して進むことになる。ウエスタン・デジタルが需要急増時に追加で仰ぐ供給も、同じ競合からの調達となる14。逆に東芝が獲得すれば、シーゲートとウエスタン・デジタルは、競合が保有する事業から追加供給分を買い入れる立場になる4。
注目は、TDKの選択、東芝の次の見解、そして報道が既に想定する独占禁止法審査の行方だ34。東芝は工場を建てられる。だが、稼働するかどうかを決めるのはヘッドだ。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.