시게이트, TDK 헤드 사업에 수십억 달러 제시…'헤드 없인 못 만드는' 도시바 제쳐
시게이트가 TDK의 하드디스크(HDD) 헤드 사업 인수에서 도시바보다 높은 금액을 제시한 것으로 알려졌다. 이 사업부는 세 HDD 업체 모두가 필요로 하는 부품의 유일한 독립 생산업체다. 보도는 도시바의 증설 계획이 시게이트 주가를 10% 끌어내린 지 두 거래일 만에 나왔고, 도시바는 내용이 사실과 다르다고 반박하고 있다.
 Vincent Jiang · 3 min read
시게이트 주가를 10% 끌어내린 보도에 대한 '대답'
시게이트가 TDK의 자기헤드 사업 인수에서 도시바를 누른 것으로 알려졌다. 인수 금액은 수십억 달러 규모인 것으로 관계자들은 전했다1. 도시바가 봄에 협상을 시작했고, 시게이트는 여름에 더 높은 금액을 들고 협상장에 돌아왔다1. TDK는 도쿄 증시에서 5.25% 상승 마감했고, 시게이트는 월요일 미국 증시에서 4.49% 오른 887.09달러로 장을 마쳤다17.
지난 금요일 나온 도시바 증설 계획 보도는 시게이트 주가를 10.2%, 웨스턴디지털 주가를 12% 각각 끌어내렸다15. The Inference는 10월 3일 이 계획을 보도한 바 있다.
고객은 셋, 독립 공급업체는 하나
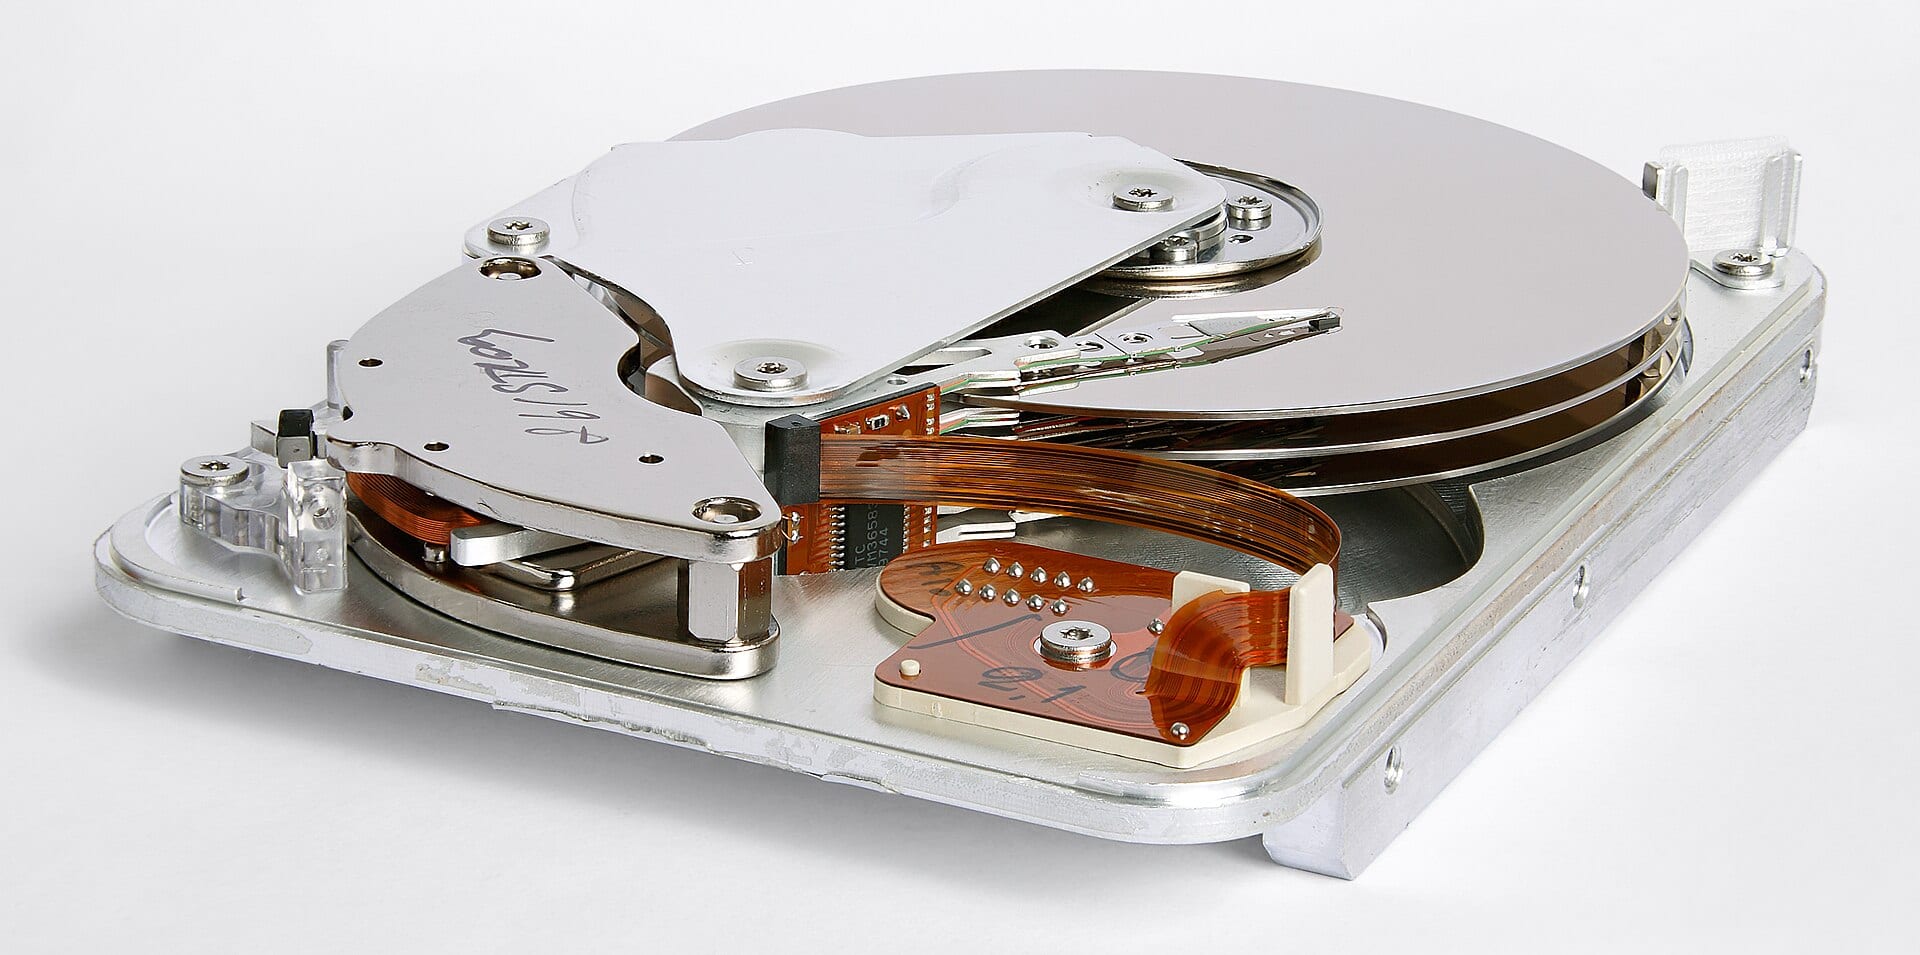
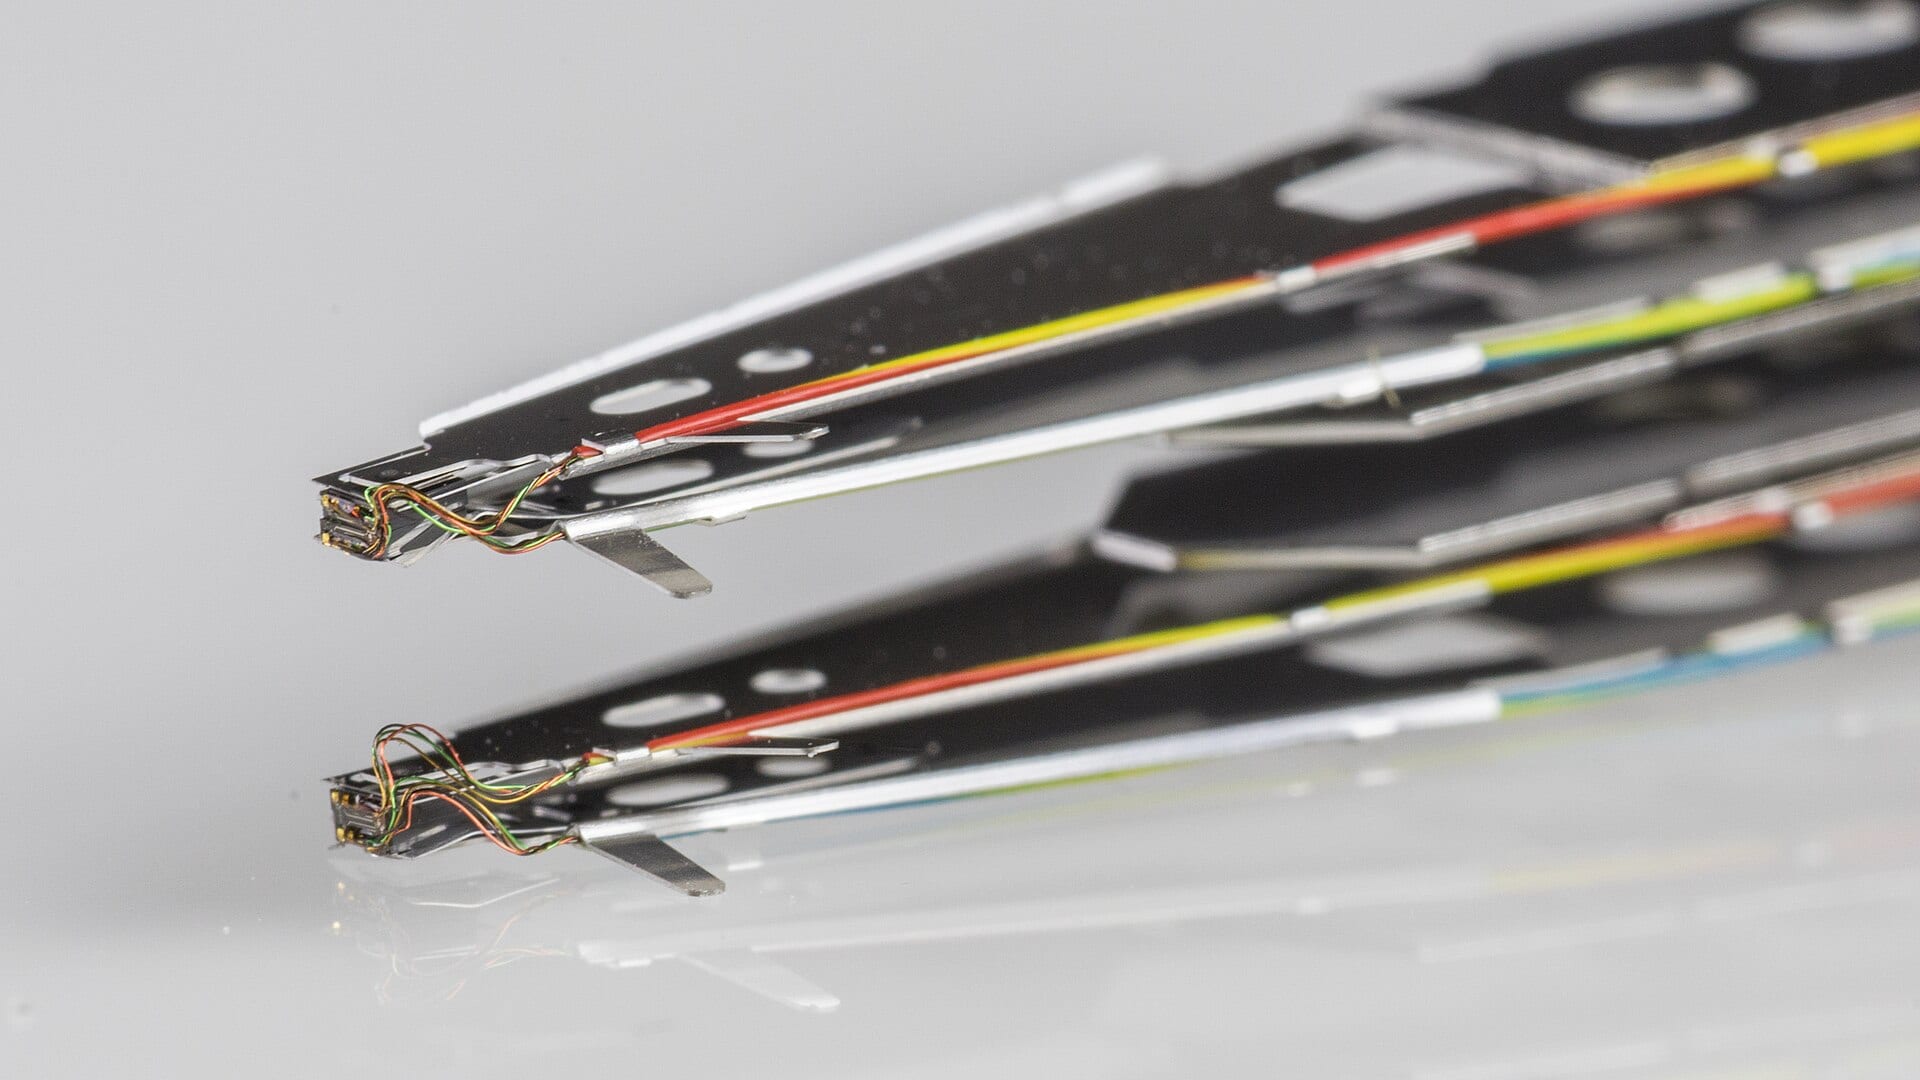
HDD의 플래터에 데이터를 기록하고 읽어내는 헤드를 독립적으로 만드는 곳은 TDK가 유일하다14. 시게이트와 웨스턴디지털은 헤드를 자체 생산하다 수요가 치솟을 때 TDK를 찾는다. 도시바는 헤드를 전량 TDK에서 조달하며, HAMR(열보조자기기록) 드라이브 양산 계획도 TDK 기술에 기대고 있다14.
씨티의 아시야 머천트 애널리스트는 도시바의 3억8000만 달러 투자 계획이 2027 회계연도까지 생산능력을 두 배로 늘리는 것이지만, 헤드와 미디어를 공급하는 외부 업체들도 함께 증설하지 않으면 한계에 부딪힌다고 분석했다56. 트렌드포스는 2026년 HDD 시장에서 웨스턴디지털이 48%, 시게이트가 42%, 도시바가 10%를 차지할 것으로 전망했다4.
도시바가 진입하려는 HDD 시장, 두 회사가 90% 쥐었다
- Estimate
Data
| Value | |
|---|---|
| 웨스턴디지털 (estimate) | 48% |
| 시게이트 (estimate) | 42% |
| 도시바 (estimate) | 10% |
연중 223% 급등…희소성은 이미 주가에
시게이트 주가는 올해 들어 223% 넘게 올랐고, 6월 18일 사상 최고가 대비로는 약 22% 낮은 수준이다1. 급등의 배경에는 이런 숫자가 있다. 지난 분기 매출은 36억2900만 달러로 전년 동기 대비 48.5% 늘었고, 영업이익률은 43%에 달한다. 2026년 생산 물량은 2027년과 2028년까지 이어지는 계약으로 이미 매진됐다68.
수십억 달러짜리 수표 한 장을 끊기엔 현금 17억400만 달러에 부채 35억6500만 달러를 안고 있는 재무제표가 버겁다8. 시게이트가 최근 스토리지 분야에서 인수한 인테백(Intevac)과 자이라텍스(Xyratex)는 각각 1억1900만 달러, 3억7600만 달러들이었다1. 세 번째 고객인 웨스턴디지털은 순현금 5억2700만 달러에 주가 441.76달러를 갖췄지만, 인수 제안은 내놓지 않고 있다2.
시게이트 8개 분기 만에 현금 17억 달러…부채는 21억 달러 감소
- 현금
- 부채
Data
| 현금 | 부채 | |
|---|---|---|
| 24년 3분기 | $1.24B | $5.68B |
| 24년 4분기 | $1.24B | $5.68B |
| 25년 1분기 | $0.81B | $5.15B |
| 25년 2분기 | $0.89B | $5B |
| 25년 3분기 | $1.11B | $4.99B |
| 25년 4분기 | $1.05B | $4.5B |
| 26년 1분기 | $1.15B | $3.86B |
| 26년 2분기 | $1.7B | $3.57B |
공급 물량 매진 속 2년 만에 2배 넘게 오른 시게이트 영업이익률
Data
| 영업이익률 | |
|---|---|
| 24년 3분기 | 18.6% |
| 24년 4분기 | 21% |
| 25년 1분기 | 20% |
| 25년 2분기 | 23.2% |
| 25년 3분기 | 26.4% |
| 25년 4분기 | 29.8% |
| 26년 1분기 | 32.1% |
| 26년 2분기 | 43% |
도시바 '매각전 자체가 없다'
도시바 대변인은 보도 내용이 회사가 파악하고 있는 사실과 다르다고 밝혔다. 최대 후원자인 일본산업파트너스(JIP)도 같은 입장이며, 도시바는 향후 헤드 공급과 관련한 3자 협의가 있었다는 사실 또한 부인했다3. 3사 어디에서도 합의는 확인된 바 없다3.
보도 자체도 매각이 이뤄지면 반독점 당국의 면밀한 심사가 뒤따를 것으로 내다봤다4. 링스 이퀴티 스트래터지스(LYNX Equity Strategies)는 도시바의 이번 투자를 시장 점유율 확보가 아닌 일본 내 공급 부족 대비책으로 해석했다5.
승부를 가를 TDK의 선택
TDK는 배터리·센서·수동부품에 쓸 재원을 마련하려 이 사업에서 손을 떼는 방안을 저울질하고 있다. 자기응용 부문의 투하자본수익률(ROIC)은 4%로 그룹 내 최저 수준이다4.
시게이트가 이 사업부를 손에 넣으면 도시바의 두 배 증설 계획은 최근 증설 보도로 주가가 급락한 바로 그 경쟁사가 쥔 부품을 거쳐야 하고, 웨스턴디지털의 수요 급증 시 추가 조달 물량도 같은 라이벌에게서 나온다14. 도시바가 사업부를 가져가면 이번에는 시게이트와 웨스턴디지털이 수요 급증 시 추가 조달 물량을 경쟁사 산하 사업부에서 사 와야 한다4.
지켜볼 대목은 TDK의 선택, 도시바의 다음 입장문, 그리고 그 보도가 이미 내다보고 있는 반독점 심사다34. 도시바는 공장을 지을 수 있다. 하지만 그 공장이 돌아갈지는 헤드가 결정한다.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.