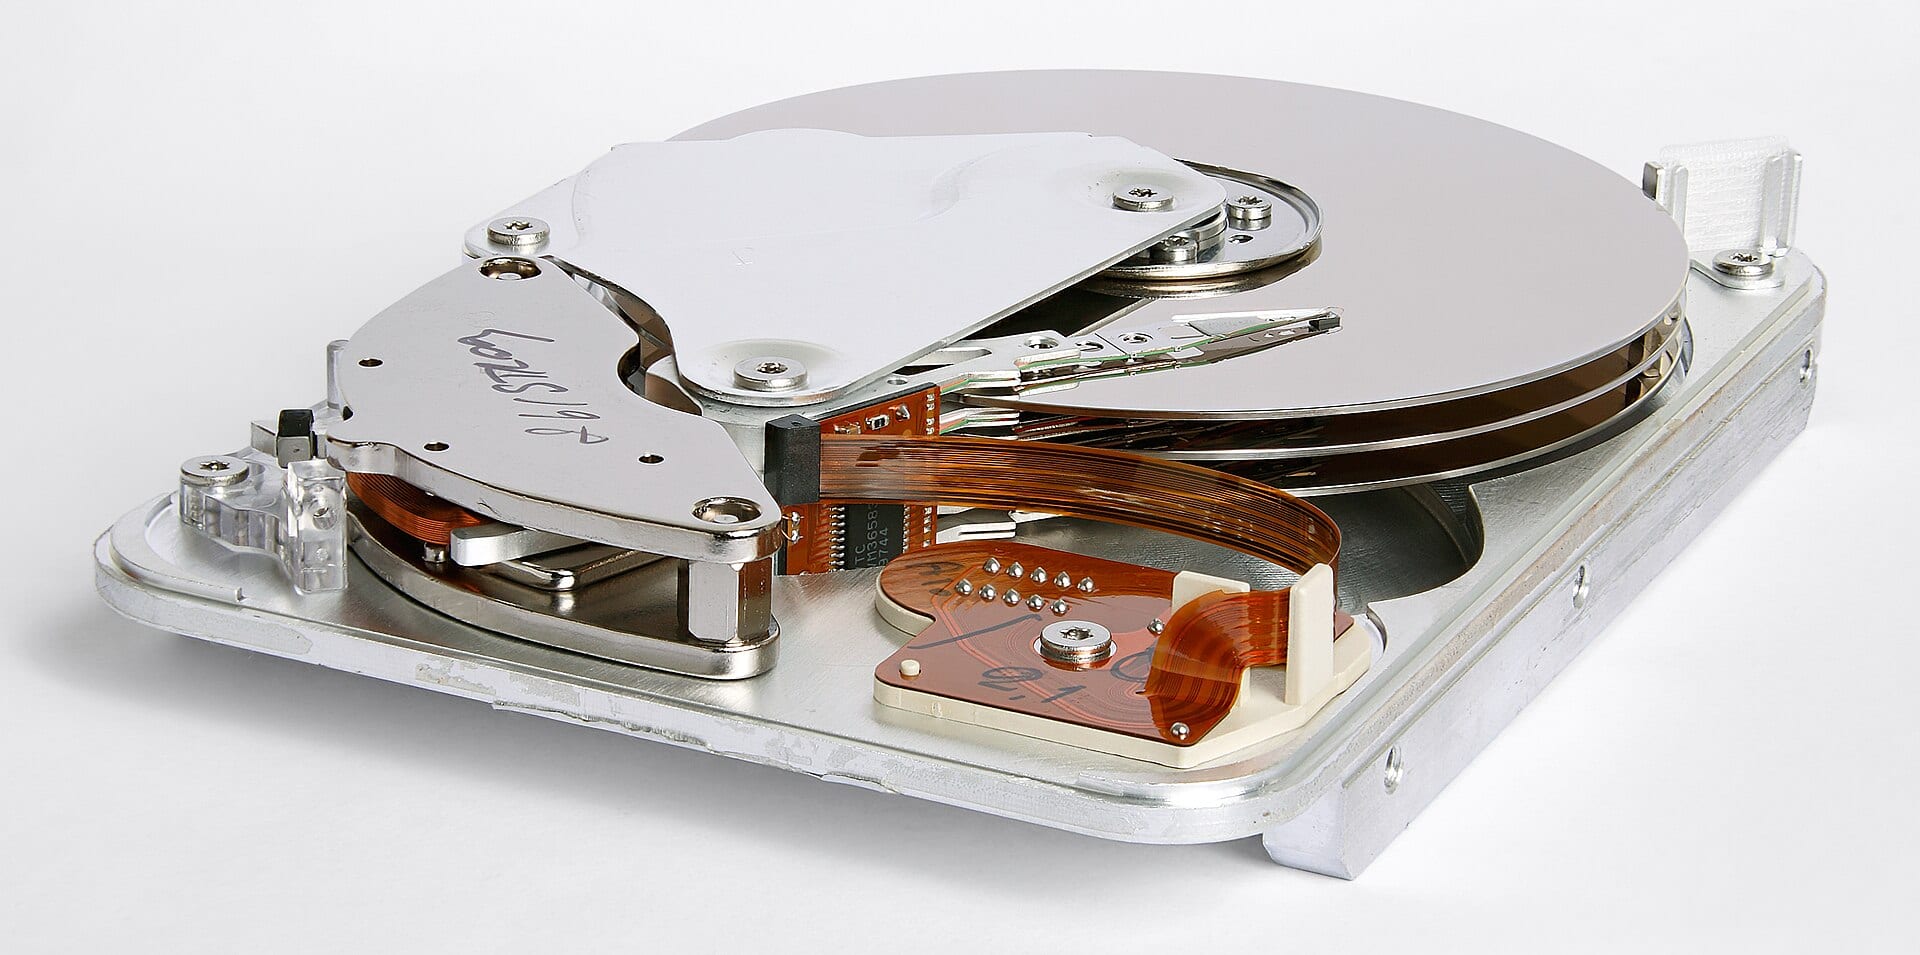
Seagate, как сообщается, предложила миллиарды за подразделение магнитныхоловок TDK и перебила цену Toshiba, которой без него не обойтись
По сообщениям, Seagate предложила за подразделение головок жестких дисков TDK больше, чем Toshiba: речь идет о единственном независимом производителе детали, которая нужна всем трем изготовителям накопителей. Сообщение появилось через два торговых дня после того, как план Toshiba по наращиванию мощностей сбросил с котировок Seagate десятую часть, — в самой Toshiba эти данные опровергают.
 Vincent Jiang · 3 min read
Предложение стало ответом на отчет, стоивший Seagate 10% котировок
Seagate, как сообщается, перебила Toshiba в борьбе за бизнес TDK по выпуску магнитных головок; источники, знакомые с ситуацией, оценивают сделку в несколько миллиардов долларов 1. Переговоры весной начала Toshiba, а летом Seagate вернулась с более высоким предложением 1. На закрытии торгов в Токио акции TDK прибавили 5,25%, а бумаги Seagate в понедельник выросли на 4,49% — до $887,09 17.
Пятничный отчет о планах Toshiba нарастить мощности, о котором The Inference писала 3 октября, обвалил акции Seagate на 10,2%, а Western Digital — на 12% 15.
Три покупателя — один независимый поставщик
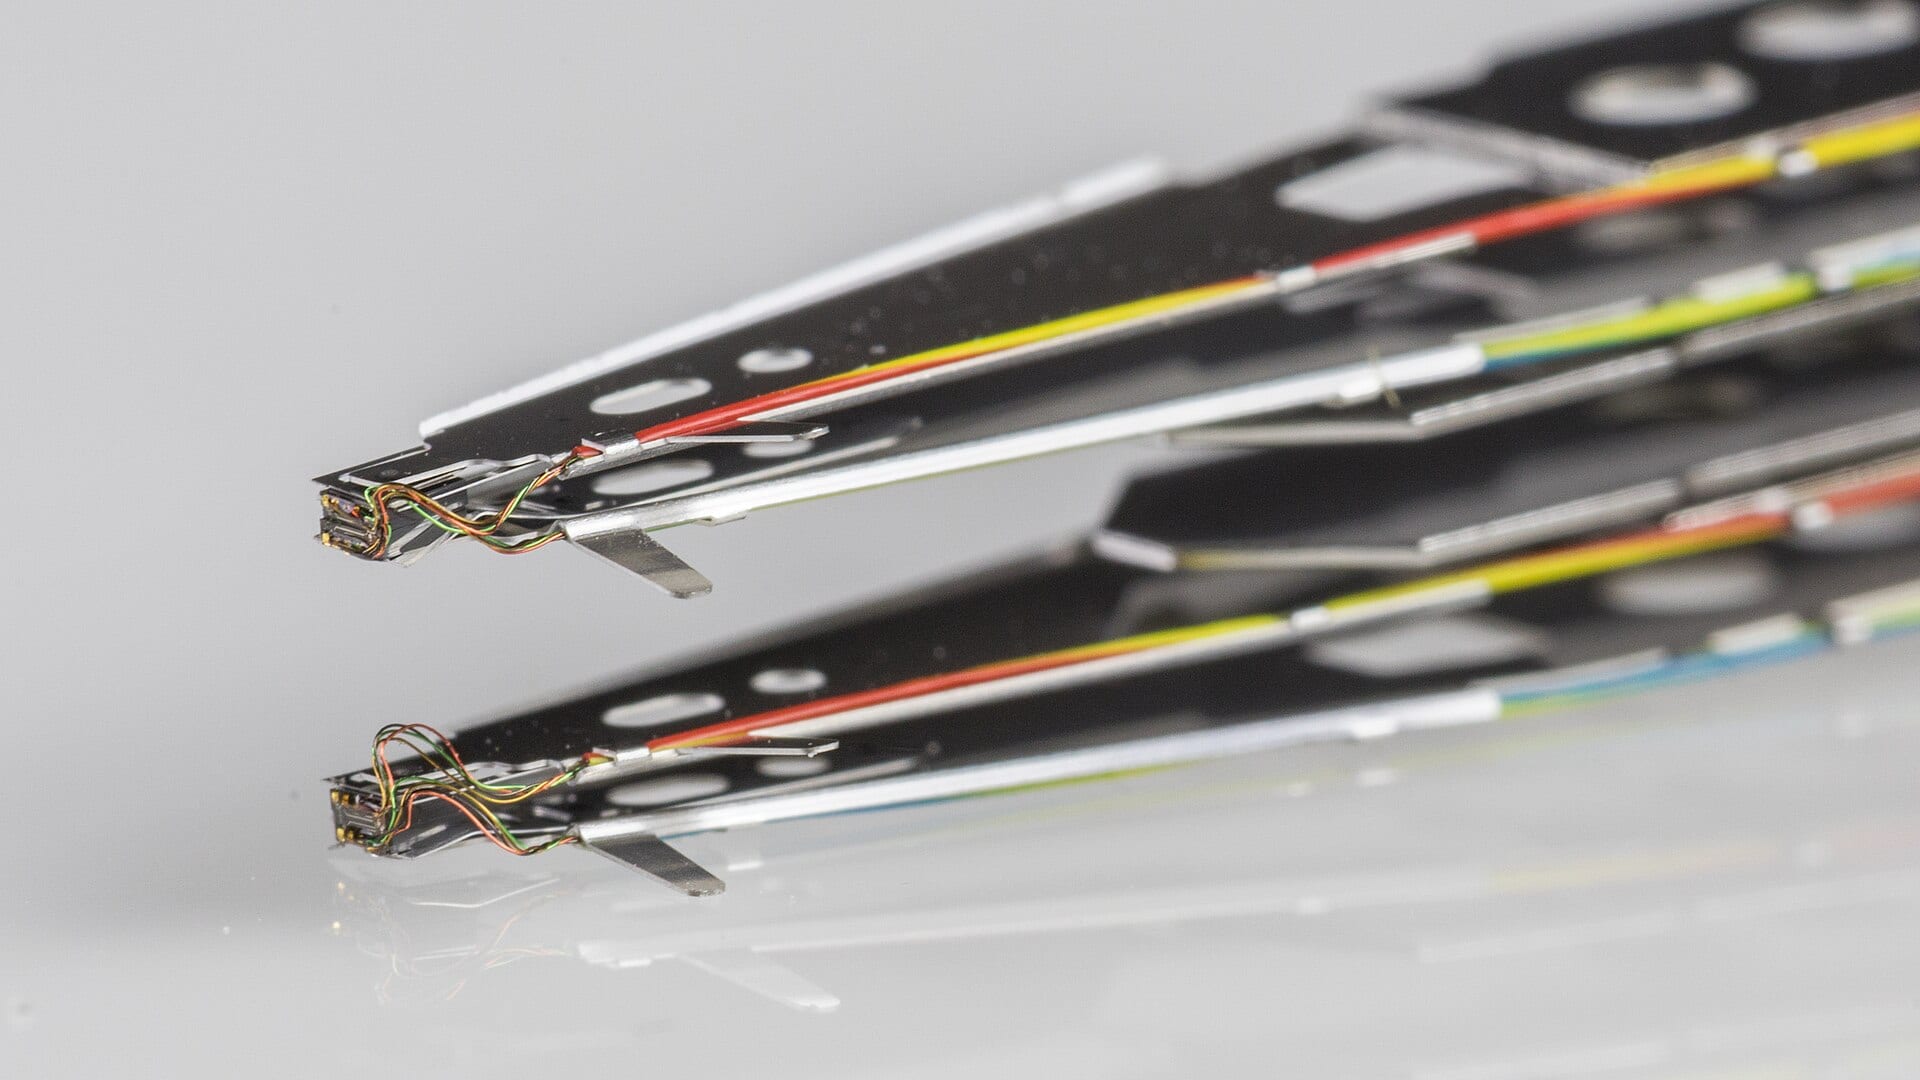
TDK — единственный независимый производитель головок, которые записывают данные на пластины накопителя и считывают их 14. Seagate и Western Digital выпускают головки самостоятельно и обращаются к TDK на пиках спроса; Toshiba закупает у TDK все головки, а ее план серийного производства накопителей с термоассистированной магнитной записью (HAMR) опирается на технологии компании 14.
Аналитик Citi Асия Мерчант пришла к выводу, что план Toshiba стоимостью $380 млн по удвоению мощностей к 2027 финансовому году упрется в потолок, если вместе с ним не расширят выпуск сторонние поставщики головок и пластин 56. По прогнозу TrendForce, в 2026 году Western Digital займет 48% рынка накопителей, Seagate — 42%, Toshiba — 10% 4.
Две компании контролируют 90% рынка накопителей, на который хочет выйти Toshiba
- Estimate
Data
| Value | |
|---|---|
| Western Digital (estimate) | 48% |
| Seagate (estimate) | 42% |
| Toshiba (estimate) | 10% |
Рост на 223% за год: дефицит уже заложен в цену
С начала года акции Seagate выросли более чем на 223% и торгуются примерно на 22% ниже рекорда, поставленного 18 июня 1. Цифры за этим ростом: выручка $3,629 млрд в минувшем квартале — плюс 48,5% в годовом исчислении, операционная маржа 43%, при этом весь выпуск 2026 года распродан по соглашениям, распространяющимся на 2027 и 2028 годы 68.
Чек на несколько миллиардов долларов напряжет баланс, в котором на $3,565 млрд долга приходится лишь $1,704 млрд денежных средств 8: для сравнения, две последние сделки Seagate в сфере систем хранения — Intevac и Xyratex — обошлись компании в $119 млн и $376 млн 1. У Western Digital, третьего клиента TDK, чистая денежная позиция — $527 млн, акция — $441,76, но заявки на сделку компания так и не выставила 2.
Денежные средства Seagate достигли $1,7 млрд, а долг за восемь кварталов сократился на $2,1 млрд
- Денежные средства
- Долг
Data
| Денежные средства | Долг | |
|---|---|---|
| III кв. 2024 | $1.24B | $5.68B |
| IV кв. 2024 | $1.24B | $5.68B |
| I кв. 2025 | $0.81B | $5.15B |
| II кв. 2025 | $0.89B | $5B |
| III кв. 2025 | $1.11B | $4.99B |
| IV кв. 2025 | $1.05B | $4.5B |
| I кв. 2026 | $1.15B | $3.86B |
| II кв. 2026 | $1.7B | $3.57B |
Операционная маржа Seagate более чем удвоилась за два года полностью распроданного выпуска
Data
| Операционная маржа | |
|---|---|
| III кв. 2024 | 18.6% |
| IV кв. 2024 | 21% |
| I кв. 2025 | 20% |
| II кв. 2025 | 23.2% |
| III кв. 2025 | 26.4% |
| IV кв. 2025 | 29.8% |
| I кв. 2026 | 32.1% |
| II кв. 2026 | 43% |
Toshiba отрицает сам факт торгов
Представитель Toshiba назвал публикацию не соответствующей пониманию ситуации в компании; Japan Industrial Partners, основной акционер Toshiba, высказался в том же духе, а сама Toshiba отрицала какие-либо трехсторонние переговоры о будущих поставках головок 3. Ни одна из трех компаний не подтвердила существование соглашения 3.
Сама публикация предвидит тщательную антимонопольную проверку любой сделки 4, а аналитики LYNX Equity Strategies трактуют инвестиции Toshiba как страховку от дефицита на внутреннем рынке, а не как попытку захватить долю рынка 5.
Что решит выбор TDK
TDK взвешивает выход из этого бизнеса, чтобы направить средства на аккумуляторы, датчики и пассивные компоненты; рентабельность инвестированного капитала в сегменте магнитных приложений составляет 4% — это самый низкий показатель в группе 4.
Если подразделение достанется Seagate, удвоение мощностей Toshiba будет зависеть от детали в руках конкурента — того самого, чьи акции на днях переоценила публикация о планах наращивания мощностей. Пиковые поставки Western Digital в этом случае обеспечивал бы тот же соперник 14. Если же победит Toshiba, Seagate и Western Digital будут закупать пиковые поставки у подразделения, принадлежащего их конкуренту 4.
Следить теперь стоит за выбором TDK, следующим заявлением Toshiba и антимонопольной проверкой, которую уже предвосхищает сама публикация 34. Toshiba может построить заводы; заработают ли они — решают головки.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.