传希捷出价数十亿美元竞购TDK磁头业务:压过东芝,后者扩产离不开它
据报道,希捷竞购TDK硬盘磁头业务的报价已压过东芝;该业务是三家硬盘厂商必需部件的唯一独立制造商。消息传出,距东芝产能计划令希捷股价大跌一成仅过去两个交易日,而东芝称报道不实。
 Vincent Jiang · 3 min read
这笔出价,回应了令希捷跌去一成的报道
希捷据报出价压过东芝,竞购TDK旗下磁头业务,知情人士称交易作价数十亿美元1。东芝今年春季启动谈判,希捷今夏又以更高报价重返谈判桌1。TDK股价在东京收涨5.25%;希捷周一收于887.09美元,上涨4.49%17。
上周五的东芝产能报道曾令希捷股价下跌10.2%、西部数据下跌12%15,The Inference已于10月3日报道此事。
三家客户,一家独立供应商
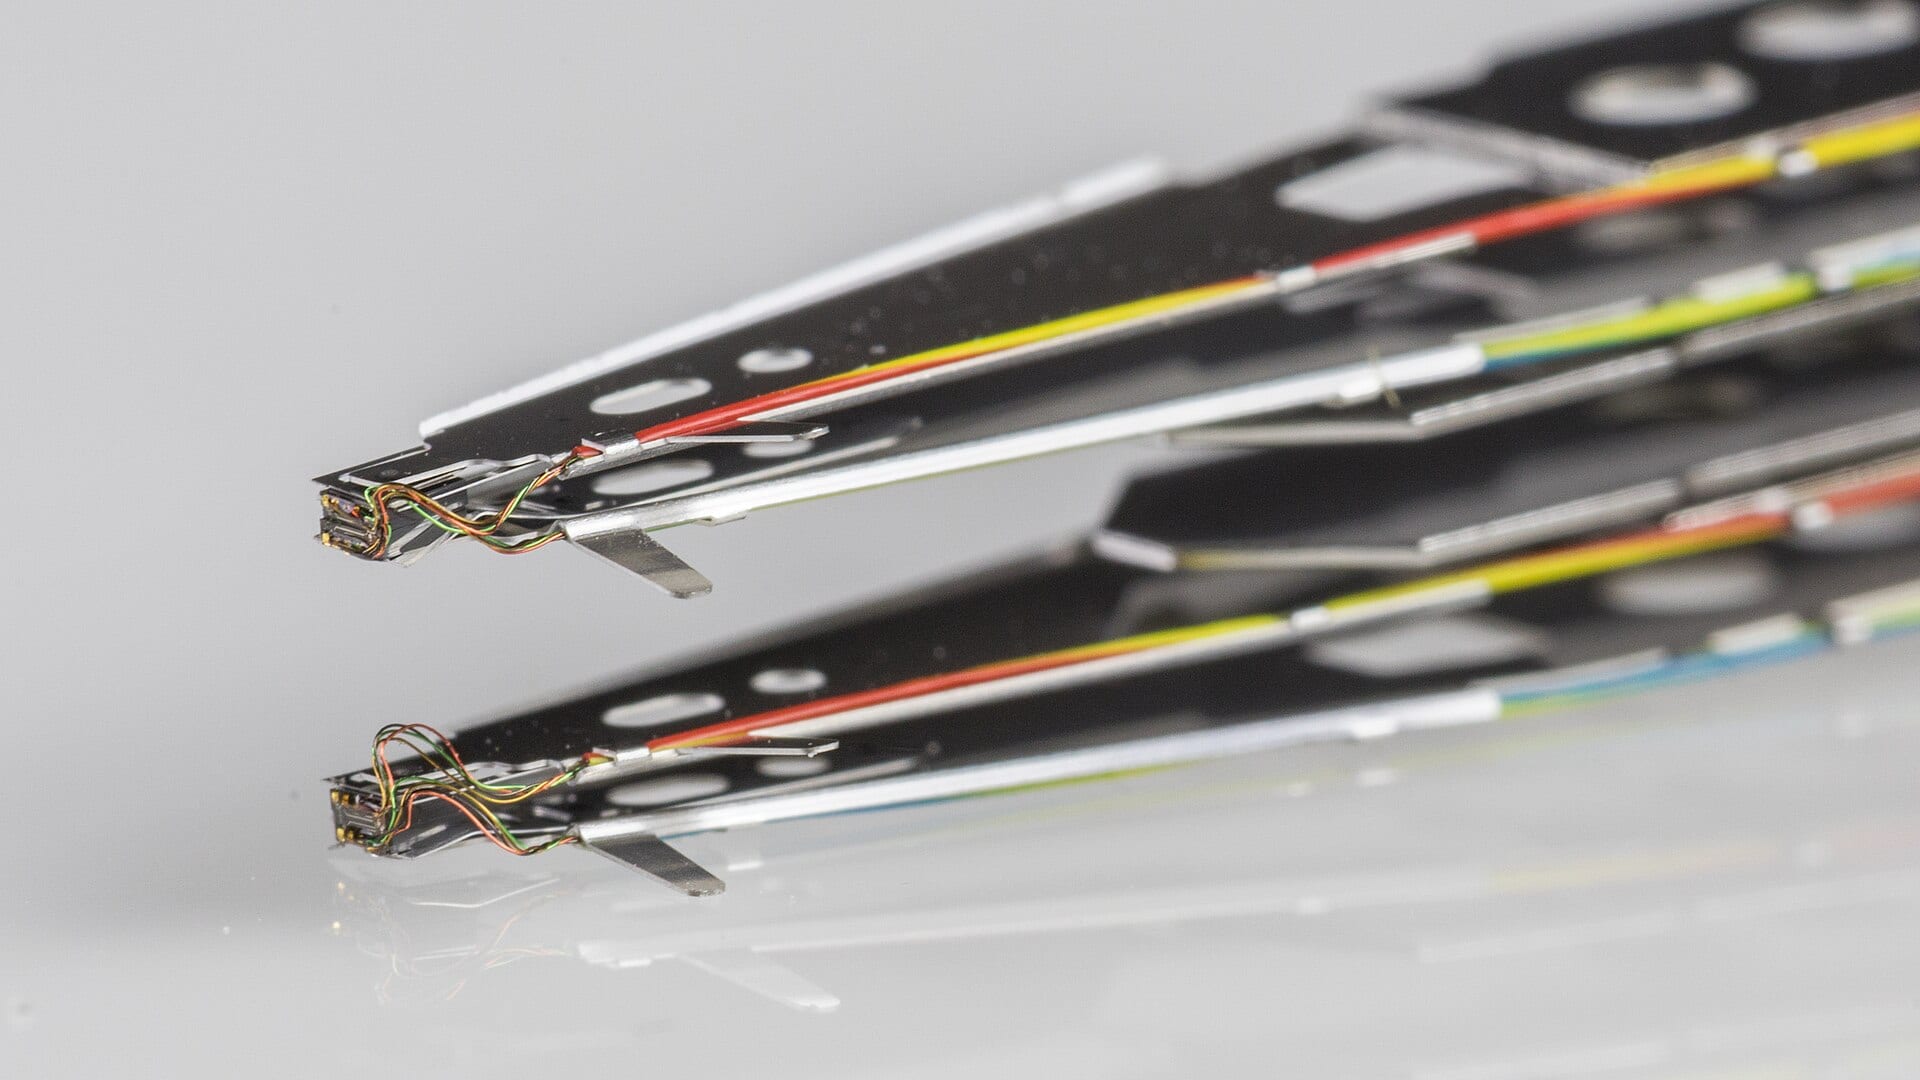
磁头是硬盘中负责在盘片上写入和读取数据的部件,TDK是唯一一家独立生产磁头的厂商14。希捷和西部数据自产磁头,仅在需求高峰时转向TDK采购;东芝所需磁头全部向TDK采购,量产热辅助磁记录(HAMR)硬盘的计划也依赖TDK的技术14。
花旗分析师阿西娅·默钱特(Asiya Merchant)认为,除非磁头和盘片的外部供应商同步扩产,否则东芝斥资3.8亿美元、拟到2027财年实现的产能翻倍计划将触顶56。集邦咨询(TrendForce)预计,在2026年的硬盘市场中,西部数据将占48%,希捷占42%,东芝占10%4。
东芝想进入的硬盘市场,两家公司握有90%份额
- Estimate
Data
| Value | |
|---|---|
| 西部数据 (estimate) | 48% |
| 希捷 (estimate) | 42% |
| 东芝 (estimate) | 10% |
年内涨逾223%,市场已为稀缺定价
希捷股价年内累计上涨逾223%,目前较6月18日的历史高点低约22%1。撑起这轮涨势的是一组数据:上季度营收36.29亿美元,同比增长48.5%;营业利润率43%;2026年产量已按延续至2027年和2028年的协议售罄68。
数十亿美元的收购款,将令现金17.04亿美元、债务35.65亿美元的资产负债表承压8;希捷此前两笔存储行业并购Intevac与Xyratex,耗资分别仅为1.19亿美元和3.76亿美元1。第三家客户西部数据持有5.27亿美元净现金,股价441.76美元,尚未提出任何报价2。
八个季度里,希捷现金升至17亿美元,债务减少21亿美元
- 现金
- 债务
Data
| 现金 | 债务 | |
|---|---|---|
| 2024Q3 | $1.24B | $5.68B |
| 2024Q4 | $1.24B | $5.68B |
| 2025Q1 | $0.81B | $5.15B |
| 2025Q2 | $0.89B | $5B |
| 2025Q3 | $1.11B | $4.99B |
| 2025Q4 | $1.05B | $4.5B |
| 2026Q1 | $1.15B | $3.86B |
| 2026Q2 | $1.7B | $3.57B |
产品售罄的两年间,希捷营业利润率翻了一倍有余
Data
| 营业利润率 | |
|---|---|
| 2024Q3 | 18.6% |
| 2024Q4 | 21% |
| 2025Q1 | 20% |
| 2025Q2 | 23.2% |
| 2025Q3 | 26.4% |
| 2025Q4 | 29.8% |
| 2026Q1 | 32.1% |
| 2026Q2 | 43% |
东芝否认存在竞购
东芝发言人称该报道与公司掌握的情况不符;其主要出资方日本产业合作伙伴(Japan Industrial Partners)亦作同样表态,东芝还否认就未来磁头供应举行过任何三方会谈3。三家公司均未确认已达成任何协议3。
报道本身即预计,任何出售都将面临严格的反垄断审查4;研究机构LYNX Equity Strategies则将东芝的投资解读为防范日本国内供应短缺之举,而非抢夺市场份额5。
TDK的选择将决定什么
TDK正考虑退出该业务,以筹资投向电池、传感器和被动元件;其磁性应用业务的投入资本回报率为4%,在集团各业务中最低4。
若希捷拿下该业务,东芝产能翻倍所依赖的部件,将由这家竞争对手掌控——对方的产能报道刚刚重估了希捷的股价;西部数据的弹性供应,也将出自同一家对手之手14。若东芝胜出,希捷和西部数据则要向竞争对手旗下的业务购买弹性供应4。
值得关注的是TDK的最终选择、东芝的下一步表态,以及报道本身已预见的反垄断审查34。东芝建得起厂房,但厂房能否运转,取决于磁头。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.