SK hynix investiert Milliarden, um seinen eigenen Engpass zu beseitigen
Kwak Noh-jung errichtet eine vier-Milliarden-Dollar-Fabrik in Indiana, um den Speichermangel zu beheben, der SK hynix außergewöhnlich profitabel gemacht hat. Die Gewinnrechnung verschiebt sich, sobald das Angebot eintrifft, das die Investition bereitstellen soll.
 Vincent Jiang · 6 min read
Kwak Noh-jung reiste am 27. August in eine Sporthalle in Indiana, um den Baubeginn eines Speicherverpackungswerks zu feiern. Sein Unternehmen SK hynix will dort mehr als vier Milliarden Dollar investieren und in der zweiten Jahreshälfte 2029 mit der Massenproduktion beginnen. Das Unternehmen investiert, um den Engpass zu beheben, der ihm außergewöhnlich hohe Gewinne beschert hat.1
Genau darin liegt die Spannung bei SKHY. Technologische Führung kann Bestand haben. Knappheitspreise locken Investitionen an, die den Vorsprung irgendwann wegwettbewerben. Aktionäre müssen abschätzen, wie viel des heutigen Gewinns auf den jeweiligen Faktor entfällt.
SKHY ist das an der Nasdaq notierte American Depositary Share von SK hynix, dessen US-Handel im Juli begann.2 Jede Aktie repräsentiert ein Zehntel einer koreanischen Stammaktie, laut Citis aktuellem Programmregister.3 Das neue Listing macht das Unternehmen zugänglicher. Es verändert weder die zugrunde liegende Produktionsökonomik noch beseitigt es das Währungsrisiko.
Der Kunde zahlt, damit der Prozessor arbeitet
Hochbandbreiten-Speicher (High-Bandwidth Memory, HBM) stapelt Speicherchips neben einem KI-Prozessor, damit Daten diesen schnell erreichen. Der Wert liegt darin, teure Rechenausrüstung produktiv zu halten. Mehr Rechenkapazität bringt wenig, wenn der Prozessor auf die benötigten Informationen warten muss.
Nvidias Rubin-Beschreibung vom 21. Juli spezifiziert bis zu 288 Gigabyte HBM4 und 22 Terabyte pro Sekunde Spitzen-Speicherbandbreite pro GPU.4 Das sind Herstellerangaben, keine unabhängig gemessenen Anwendungsergebnisse. Der kommerzielle Punkt ist: Modellgewichte und gespeicherter Kontext müssen schnell genug bewegt werden, um sinnvolle Ausgaben aufrechtzuerhalten. Speicher ist Teil der Ertragskraft der Maschine.
Das verschafft einem leistungsfähigen Lieferanten Verhandlungsmacht. Der Kunde braucht qualifizierte Komponenten, vorhersagbare Lieferzeiten und einen Stromverbrauch, der ins System passt. Ein günstigerer Chip, der die Einführung eines Beschleunigers verzögert, kann zu einer teuren Einkaufsentscheidung werden. Die verteidigbare Stärke von SK hynix liegt darin, zuverlässig ein funktionierendes Speichersubsystem in großen Stückzahlen zu liefern – nicht einfach nur, während einer Knappheit Kapazität zu besitzen.
Der Boom geht über HBM hinaus
Die neuesten Branchenzahlen verkomplizieren die vertraute KI-Speicher-Erzählung. Am 7. September schätzte TrendForce, dass der DRAM-Branchenumsatz im zweiten Quartal sequenziell um 59,5 Prozent stieg – vor allem weil die Preise für konventionellen Speicher stark anzogen. Die Bit-Lieferungen wuchsen nur moderat.5 Der Umsatz beschleunigte sich also deutlich schnelter als die physische Verkaufsmenge.
Die Juni-Analyse von TrendForce erklärt eine ungewöhnliche Folge. HBM-Preise wurden in der Regel jährlich verhandelt, während konventioneller Speicher schneller neu bepreist wurde. TrendForce schätzte, dass ein verbreitetes Hochkapazitäts-Server-Speicherprodukt HBM im ersten Quartal bei Umsatz und Rentabilität pro Wafer übertraf.6 Das sind modellierte Branchenökonomik, keine offengelegten Produktmargen von SK hynix.
Ein fortschrittliches Produkt kann daher eine stärkere strategische Bedeutung haben, während ein weniger spezialisiertes Produkt mehr von der unmittelbaren Knappheit abbekommt. Investoren, die jeden zusätzlichen Won Gewinn dem technischen Burggraben von HBM zuschreiben, riskieren, einen temporären Preisvorteil als dauerhafte Differenzierung zu bewerten. Die richtige Frage lautet: Wie viel Gewinn bleibt, wenn die Preise für konventionellen Speicher nicht mehr so stark steigen?
Der Vorsprung muss immer wieder erkämpft werden
SK hynix meldete, dass die Massenlieferung von HBM4 im zweiten Quartal begann.7 Auch Wettbewerber haben kommerzielle Belege: Samsung Electronics beschrieb in den Ergebnissen vom 30. Juli expandierende HBM4-Umsätze,8 während Micron am 24. Juni mitteilte, bereits HBM4-Erlöse von mehr als einer Milliarde Dollar geliefert zu haben.9 Es handelt sich um Unternehmensberichte, doch sie belegen: Die Wettbewerbsdiskussion ist über Laborproben hinaus.
Auch Kundenbeziehungen werden umkämpft. Eine im März veröffentlichte Vereinbarung mit AMD positioniert Samsung Electronics als primären HBM4-Lieferanten für AMDs MI455X-Beschleuniger.10 Es handelt sich um eine Absichtserklärung ohne offengelegte verbindliche Mengen oder Exklusivität. Dennoch wird ein größerer KI-Markt nicht automatisch zu einem größeren Auftragsbuch für SK hynix.
Das bedeutet nicht, dass SK hynix seinen Vorsprung verloren hat. Jede Produktgeneration schafft einen neuen Test für Fertigungsausbeuten, Energieeffizienz und Kundenqualifizierung. Führung verdient eine Prämie, wenn sie wiederholt bessere Ökonomik liefert. Ein historischer Vorsprung allein kann Größe und Dauer dieser Prämie nicht festlegen.
Die heutige Knappheit finanziert das morgige Angebot
Indiana illustriert sowohl die Chance als auch die Verzögerung. In Korea gefertigte Wafer sollen in der neuen US-Anlage verpackt und getestet werden. Washingtons CHIPS-Förderzusage vom Dezember 2024 sieht bis zu 458 Millionen Dollar direkte Zuwendungen vor, ausgezahlt gegen Meilensteine.11 Staatsunterstützung kann die Projektökonomik verbessern – profitable Kundennachfrage zum Zeitpunkt der Eröffnung garantieren kann sie nicht.1
Das größere Engagement liegt in Korea. Am 7. August genehmigte SK hynix 35,2 Billionen Won für Yongin Y2 und 19,1 Billionen für Cheongju M17.12 Das sind Mehrjahresprojekte, nicht die Ausgaben des laufenden Jahres. Das Unternehmen sagt, es werde die Ausrüstung stufenweise entsprechend der Nachfrage installieren. Diese Flexibilität ist wichtig, weil Gebäudekapazität und kommerziell nutzbare Ausbringung zu unterschiedlichen Zeiten anfallen.
Data
| Value | |
|---|---|
| Yongin-Y2-Fabrik | ₩35.2T |
| Cheongju-M17-Fabrik | ₩19.1T |
| Aktienrückkauf | ₩40T |
Auch zusätzlicher HBM löst nicht jede Engpassproblematik. TSMC-Chef C.C. Wei erklärte im Juli, dass knappe Verpackungskapazitäten das Wachstum der Kunden begrenzten.13 Speicherlieferanten sind darauf angewiesen, dass der Rest der Beschleuniger-Lieferkette ihre Ausbringung in eingesetzte Systeme umwandelt. Mehr Speicher und mehr KI-Umsatz hängen zusammen – doch die Verbindung verläuft über andere Fabriken.
Normalisiert die Gewinne, bevor ihr die Aktie billig nennt
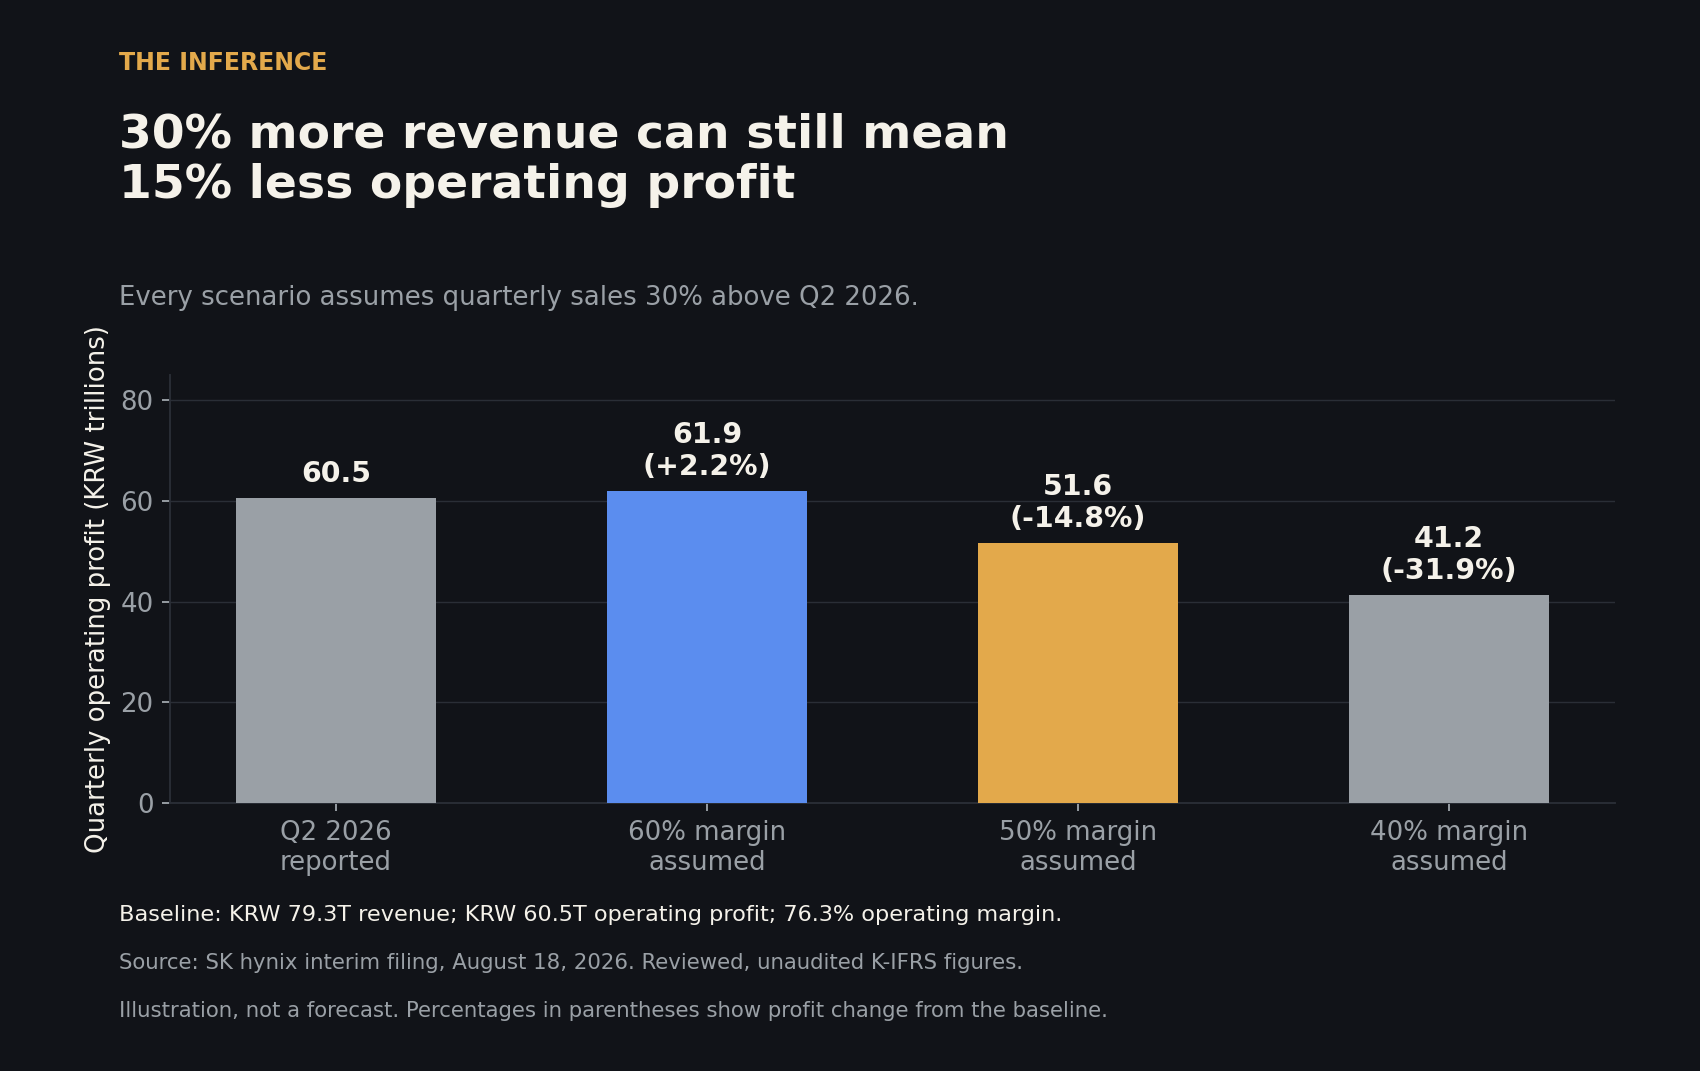
Der Umsatz von SK hynix betrug im zweiten Quartal 79,3 Billionen Won, der operative Gewinn 60,5 Billionen – eine Marge von rund 76 Prozent. Der ausgewiesene Nettogewinn von 93,9 Billionen Won bedarf gesonderter Betrachtung: Die Zwischenmeldung weist 53,2 Billionen Won an Bewertungsgewinnen aus Finanzinstrumenten und 10,0 Billionen an Dividendenerträgen für das Quartal aus.14 Diese Beträge sind kein Beleg für wiederkehrende Gewinne aus dem Speicherverkauf. Die Abschlüsse wurden von unabhängigen Wirtschaftsprüfern geprüft, sind aber noch nicht testiert.
Selbst der operative Gewinn erfordert eine Zyklusanpassung. Angenommen, der Quartalsumsatz wächst irgendwann 30 Prozent über das Niveau des zweiten Quartals, bei einer operativen Marge von 50 Prozent: Dann läge der operative Gewinn bei rund 51,6 Billionen Won – etwa 15 Prozent unter dem Ausgangswert. Bei einer Marge von 60 Prozent läge er nur etwa 2 Prozent höher. Das sind illustrative Annahmen, keine Prognosen für ein bestimmtes Quartal.
Der Burggraben eines Speicherunternehmens ist der Gewinn, den es halten kann, wenn das Angebot aufholt.
Diese Rechnung belegt nicht, dass SKHY überbewertet ist. Sie legt fest, was eine Bewertung überstehen muss. Ein niedriges Vielfaches ungewöhnlich hoher Gewinne kann zu einem gewöhnlichen Vielfaches werden, ohne dass sich der Aktienkurs bewegt. Eine glaubwürdige Anlagethese braucht einen nachhaltigen Gewinnnenner, bevor sie einen Zielkurs braucht.
Auch die Cashflow-Generierung ist beträchtlich. Der operative Cashflow im ersten Halbjahr abzüglich Barinvestitionen in Sachanlagen und immaterielle Vermögenswerte betrug 72,7 Billionen Won – berechnet aus der Meldung, vor sonstigen Investitions- und Finanzierungsströmen. Der operative Cashflow enthielt 14,0 Billionen Won an erhaltenen Dividenden.14 Die Quellen sind entscheidend, wenn man beurteilt, wie viel davon wiederkehrend Fabriken und Aktienrückkäufe finanzieren kann.
Die stärkste Kaufthese steckt in den Verträgen
Das gewichtigste Gegenargument: Kunden könnten helfen, das Investitionsrisiko abzufedern. SK hynix sagt, es habe Langzeitvereinbarungen mit rund zehn Kunden. Die Telefonkonferenz vom Juli beschrieb Preisgestaltungsmechanismen, die Volatilität adressieren sollen, sowie Einzahlungen zur Unterstützung der Vertragserfüllung – mit je nach Kunden unterschiedlichen Konditionen.7,15 Das sind praktische Schutzmaßnahmen gegen das Risiko, für eine Nachfrage zu bauen, die verschwindet.
Micron bietet ein detaillierteres Beispiel: Die strategischen Vereinbarungen umfassen verbindliche Mengenzusagen, und bei großen Verträgen gibt es in der Regel Preisunter- und -obergrenzen.9 Identische Schutzklauseln lassen sich bei SK hynix nicht voraussetzen. Sie zeigen aber, wie der Bedarf der Kunden nach zuverlässiger Lieferung künftige Speichergewinne widerstandsfähiger machen könnte.
Es gibt auch einen Unterschied zwischen Kapazitätsgenehmigung und Marktüberschwemmung. Komplexe Fabriken brauchen Jahre, Ausrüstung kann stufenweise installiert werden, und die Nachfrage kann weiterwachsen, während Fabriken gebaut werden. Wenn SK hynix seinen technologischen Vorsprung behält und substanzielle Kundenverpflichtungen erhält, können heutige Gewinne ein nachhaltigeres Geschäft finanzieren. Diese Möglichkeit schwächt eine simple Boom-und-Bust-Prognose ab – sie macht die heutige Marge nicht zur dauerhaften.
Wohin das Kapital als Nächstes fließt
Am 19. August genehmigte SK hynix ein Aktienrückkauf- und -tilgungsprogramm über 40 Billionen Won und schlug vor, mehr als die Hälfte des kumulierten Free Cashflows 2025 bis 2027 auszuschütten.16 Der angekündigte Rückkauf entsprach rund 3,3 Prozent der ausgegebenen Aktien zum Referenzpreis. Ausführung und Kaufpreis bestimmen den Nutzen für jede verbleibende Aktie.
Die nächsten Ergebnisse sollten weitere Aktionärsrückflüsse klären, die das Management nach eigenen Angaben mit den Zahlen des dritten Quartals detaillieren wird. Man sollte diese Entscheidungen neben die tatsächlichen Kapitalausgaben, die Cashflow-Generierung und die Vertragsschutzmechanismen legen. Die Indiana-Fabrik wird Jahre brauchen, um ihre Wirtschaftlichkeit zu beweisen. Die Kapitalallokation zeigt das Urteilsvermögen des Managements früher.
Beobachtet, wie viel vom Knappheitsgewinn auf jede verbleibende Aktie entfällt.
How this brief was made
01Gathered & sourced217 channels · 1,714 articles▾
Agents swept 217 channels and ingested 1,714 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated16 claims · 21 data feeds▾
Every one of 16 load-bearing claims was checked against primary sources, with 21 live data feeds reconciling the figures and charts.
- 1SK hynix, Indiana groundbreaking announcement and production plan, Aug 28, 2026 (company plan: spending and production dates are company-stated, not independently verified; Korea supplies wafers for US packaging and testing).
- 2Nasdaq, SK hynix Nasdaq listing report, Jul 10, 2026 (primary exchange record of the US listing; does not establish ADR/Korean-share price parity).
- 3Citi, SK hynix depositary receipt program directory, checked Sep 14, 2026 (primary depositary record of the ADR's ratio and identity).
- 4NVIDIA, Rubin GPU architecture blog post, Jul 21, 2026 (vendor specification, not independently measured application results).
- 5TrendForce, Q2 2026 DRAM industry research, Sep 7, 2026 (original industry estimates of pricing, revenue and shipment growth; total DRAM share is not HBM share).
- 6TrendForce, HBM per-wafer economics research, Jun 2, 2026 (modeled industry estimates, not disclosed SK hynix product margins).
- 7SK hynix, Q2 2026 business results, Jul 29, 2026 (company-reported preliminary K-IFRS results, HBM4 shipment statement and contract-mechanism description).
- 8Samsung Electronics, Q2 2026 results, Jul 30, 2026 (competitor's company report of HBM4 sales progress).
- 9Micron, fiscal Q3 2026 prepared remarks, Jun 24, 2026 (competitor's company evidence of HBM4 revenue and contract price-floor/ceiling terms; fiscal periods differ from SK hynix's calendar quarter).
- 10AMD, Samsung supply agreement announcement, Mar 18, 2026 (joint announcement with Samsung; a memorandum of understanding, not a disclosed binding volume or exclusivity commitment).
- 11US Department of Commerce, CHIPS incentive award to SK hynix, Dec 19, 2024 (historical award with milestone-based disbursement; does not establish that the full amount has been received).
- 12SK hynix, Yongin Y2 and Cheongju M17 investment announcement, Aug 7, 2026 (company-approved multiyear capital authorization, staged installation).
- 13TSMC, Q2 2026 earnings call transcript, Jul 16, 2026 (management identifying packaging capacity as a constraint on customers, not evidence of falling memory demand).
- 14SK hynix, interim filing with the SEC, income statement, cash-flow statement and note 24, filed Aug 18, 2026 (primary financial statements; independently reviewed but unaudited).
- 15SK hynix, Q2 2026 earnings-call transcript, Jul 29, 2026, reproduced by Stock Analysis (management's description of contractual pricing mechanisms and deposits; individual terms not disclosed).
- 16SK hynix, share repurchase and retirement announcement, Aug 19, 2026 (company-approved buyback program and proposed return policy; completion not yet verified).
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.