SK hynix invierte miles de millones para romper su propio cuello de botella
Kwak Noh-jung está levantando una planta de 4.000 millones de dólares en Indiana para aliviar la escasez de memoria que ha hecho de SK hynix una compañía extraordinariamente rentable. Las cuentas de esa rentabilidad se rehacen cuando llega la escasez que la propia planta está destinada a resolver.
 Vincent Jiang · 6 min read
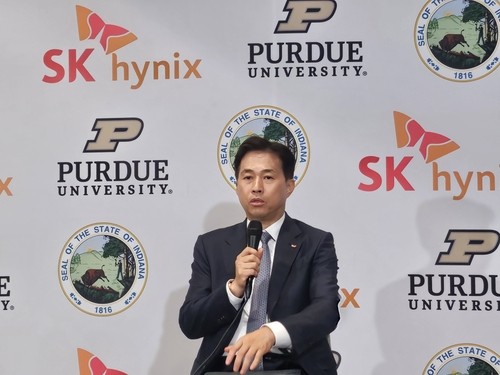
Kwak Noh-jung acudió a un gimnasio de Indiana el 27 de agosto para celebrar el inicio de la construcción de una planta de encapsulado de memoria. Su empresa, SK hynix, prevé invertir más de 4.000 millones de dólares en el enclave y arrancar la producción en serie en la segunda mitad de 2029. La compañía invierte para aliviar la escasez que ha contribuido a hacerla extraordinariamente rentable.1
Esa es la tensión que encarna SKHY. El liderazgo tecnológico puede perdurar. Los precios de escasez atraen la inversión que, con el tiempo, los hace desaparecer. A los accionistas les corresponde determinar qué parte de los beneficios actuales corresponde a cada factor.
SKHY es la acción de depósito estadounidense cotizada en el Nasdaq de SK hynix, cuya negociación en Estados Unidos arrancó en julio.2 Cada una representa una décima parte de una acción ordinaria coreana, según el registro actual del programa de Citi.3 La nueva cotización hace la empresa más accesible. No altera la economía subyacente de fabricación ni elimina la exposición al tipo de cambio.
El cliente paga para que el procesador no se detenga
La memoria de gran ancho de banda (high-bandwidth memory, o HBM) apila módulos junto a un procesador de IA para que los datos lleguen a este con rapidez. Su valor radica en mantener productivo el costoso equipo de cómputo. De poco sirve añadir capacidad aritmética si el procesador espera la información que necesita.
La ficha técnica de Nvidia para Rubin, fechada el 21 de julio, especifica hasta 288 gigabytes de HBM4 y 22 terabytes por segundo de ancho de banda de memoria pico por GPU.4 Son especificaciones del fabricante, no resultados de aplicación medidos de forma independiente. El argumento comercial es que los pesos del modelo y el contexto almacenado deben moverse con suficiente rapidez para sostener una producción útil. La memoria forma parte de la capacidad de generación de ingresos de la máquina.
Esto otorga poder de negociación al proveedor competente. El cliente necesita componentes cualificados, entregas previsibles y un consumo energético que se ajuste al sistema. Un chip más barato que retrase el lanzamiento de un acelerador puede convertirse en una decisión de compra muy cara. La ventaja defendible de SK hynix reside en entregar de forma consistente un subsistema de memoria operativo a escala, no en la mera posesión de capacidad durante una escasez.
El auge va más allá del HBM
Los últimos datos del sector complican la ya conocida narrativa de la memoria para IA. El 7 de septiembre, TrendForce estimó que los ingresos del sector DRAM del segundo trimestre crecieron un 59,5% respecto al trimestre anterior, principalmente porque los precios de la memoria convencional se dispararon. Los envíos de bits solo aumentaron de forma moderada.5 Los ingresos crecían mucho más rápido que la cantidad física vendida.
Su investigación de junio explica una consecuencia inusual. Los precios del HBM se negociaban generalmente de forma anual, mientras que la memoria convencional se reprecia con mayor rapidez. TrendForce estimó que un producto de memoria de alta capacidad para servidores, de uso generalizado, superó al HBM en ingresos y rentabilidad por oblea durante el primer trimestre.6 Son modelos económicos sectoriales, no márgenes de producto divulgados por SK hynix.
Un producto avanzado puede tener así mayor importancia estratégica, mientras que otro menos especializado capta una mayor parte de la escasez inmediata. Los inversores que atribuyan cada won adicional de beneficio a la fosa técnica del HBM corren el riesgo de valorar como diferenciación permanente lo que es una ventaja de precios temporal. La pregunta acertada es cuánto beneficio queda cuando los precios de la memoria convencional dejan de subir con tanta rapidez.
El liderazgo hay que volver a ganarlo
SK hynix comunicó que los envíos masivos de HBM4 comenzaron en el segundo trimestre.7 Los competidores también aportan evidencia comercial: los resultados de Samsung Electronics del 30 de julio describen una expansión de las ventas de HBM4,8 mientras que Micron afirmó el 24 de junio que ya había facturado más de 1.000 millones de dólares en HBM4.9 Son informes corporativos, pero demuestran que el debate competitivo ha superado la fase de muestras de laboratorio.
Las relaciones con los clientes también están en disputa. Un acuerdo de marzo publicado por AMD sitúa a Samsung Electronics como proveedor principal de HBM4 para el acelerador MI455X de AMD.10 Se trata de un memorando de entendimiento, sin volúmenes vinculantes ni exclusividad divulgados. Con todo, un mercado de IA más grande no se traduce automáticamente en un mayor libro de pedidos para SK hynix.
La implicación no es que SK hynix haya perdido su ventaja. Cada generación de producto supone una nueva prueba de rendimiento de fabricación, eficiencia energética y cualificación por parte del cliente. El liderazgo merece una prima cuando produce de forma recurrente una mejor economía. Un liderazgo histórico por sí solo no determina el tamaño ni la duración de esa prima.
La escasez de hoy financia la oferta de mañana
Indiana ilustra tanto la oportunidad como la demora. Las obleas fabricadas en Corea serán encapsuladas y probadas en la nueva instalación estadounidense. La concesión de Washington en diciembre de 2024 contemplaba hasta 458 millones de dólares en financiación directa del programa CHIPS, desembolsada contra hitos.11 El apoyo gubernamental puede mejorar la economía del proyecto, pero no garantiza una demanda de clientes rentable cuando la planta entre en funcionamiento.1
El compromiso mayor está en Corea. El 7 de agosto, SK hynix aprobó 35,2 billones de wones para Yongin Y2 y 19,1 billones para Cheongju M17.12 Son proyectos plurianuales, no el gasto de este año. La compañía afirma que instalará equipos por fases en función de la demanda. Esa flexibilidad importa porque la capacidad de un edificio y su producción comercializable no llegan al mismo tiempo.
Data
| Value | |
|---|---|
| Fábrica Yongin Y2 | ₩35.2T |
| Fábrica Cheongju M17 | ₩19.1T |
| Recompra de acciones | ₩40T |
Tampoco más HBM resuelve todas las restricciones. El consejero delegado de TSMC, C. C. Wei, declaró en julio que la escasa capacidad de encapsulado estaba limitando el crecimiento de los clientes.13 Los proveedores de memoria dependen de que el resto de la cadena de suministro de aceleradores convierta su producción en sistemas desplegados. Más memoria y más ingresos por IA están conectados, pero esa conexión pasa por otras fábricas.
Normalicen los beneficios antes de tildar las acciones de baratas
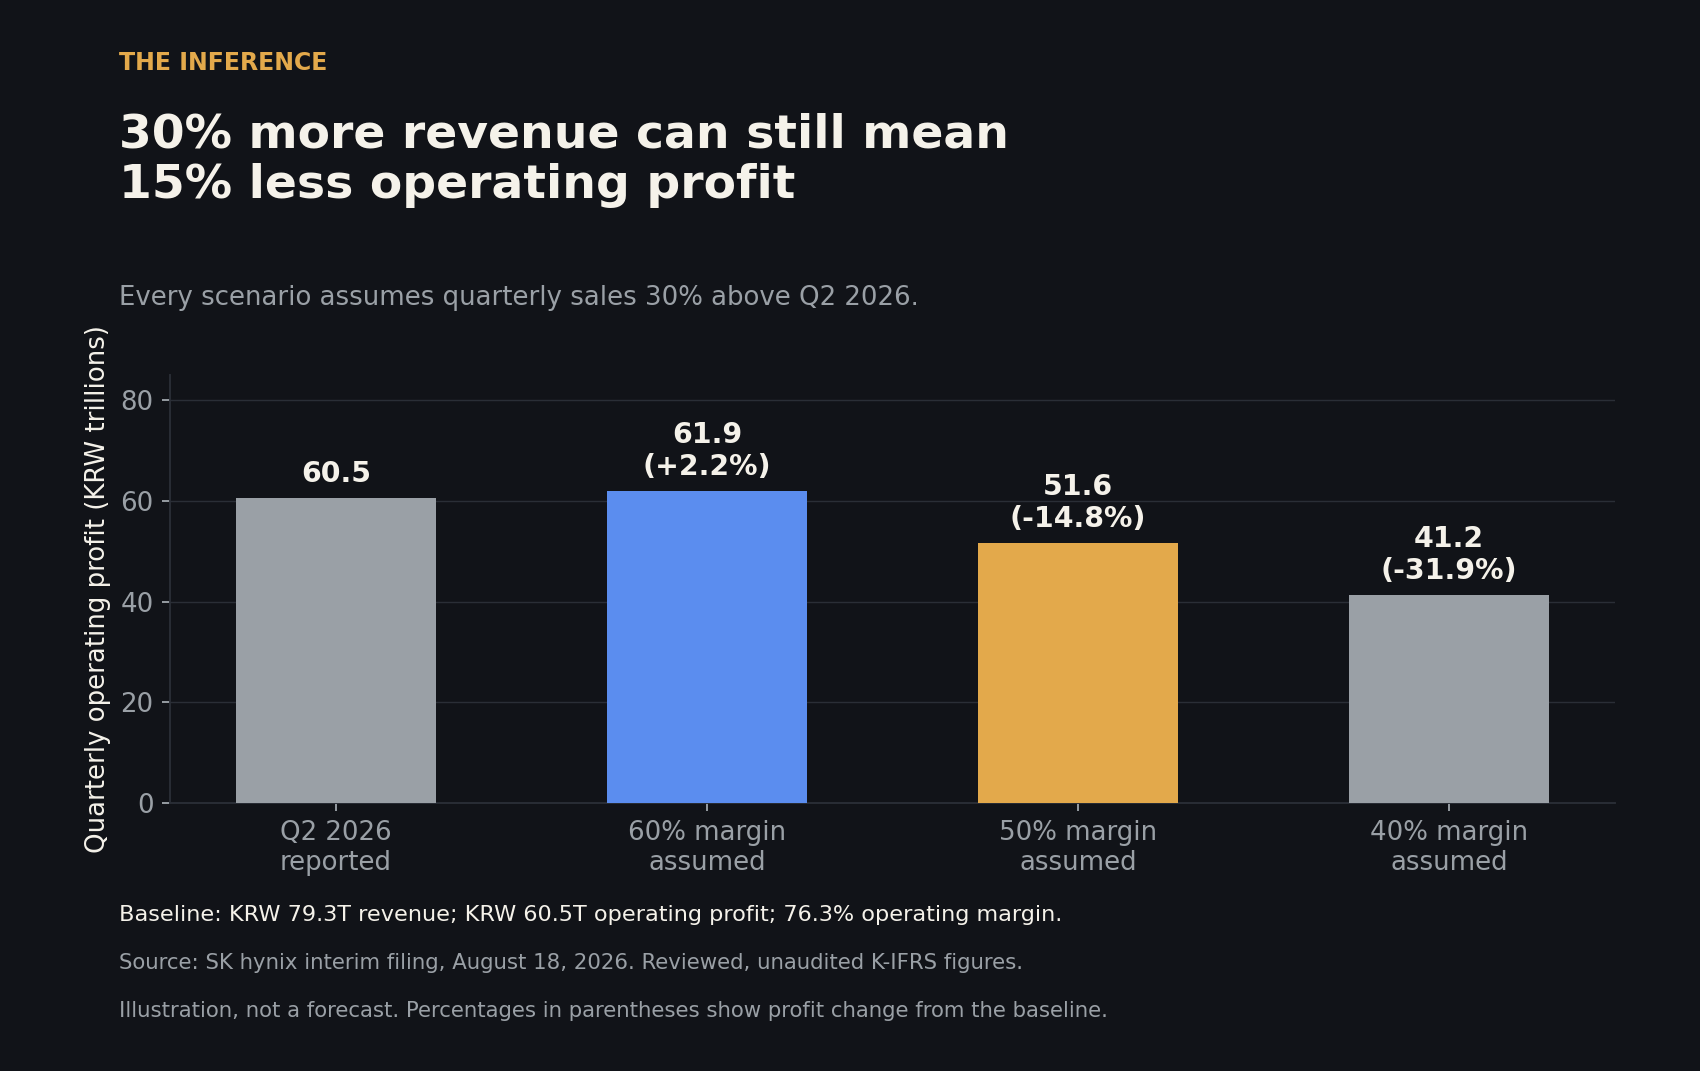
Los ingresos de SK hynix en el segundo trimestre fueron de 79,3 billones de wones, con 60,5 billones de beneficio operativo, un margen aproximado del 76%. Los 93,9 billones de wones de resultado neto declarados requieren un análisis diferenciado: el informe intermedio registra 53,2 billones de plusvalías en la valoración de instrumentos financieros y 10 billones de ingresos por dividendos en el trimestre.14 Esas cifras no constituyen prueba de beneficios recurrentes procedentes de la venta de memoria. Los estados financieros fueron revisados por auditores independientes, pero no están auditados.
Incluso el beneficio operativo requiere un ajuste cíclico. Supongamos que los ingresos trimestrales acaban creciendo un 30% por encima del nivel del segundo trimestre, mientras que el margen operativo se sitúa en el 50%. El beneficio operativo sería de unos 51,6 billones de wones, aproximadamente un 15% por debajo del punto de partida. Con un margen del 60%, sería solo un 2% superior. Son supuestos ilustrativos, no previsiones para un trimestre concreto.
El foso competitivo de una empresa de memoria es el beneficio que puede conservar cuando la oferta alcanza a la demanda.
Esta aritmética no demuestra que SKHY esté sobrevalorado. Establece lo que una valoración debe resistir. Un múltiplo bajo aplicado a unos beneficios inusualmente altos puede convertirse en un múltiplo ordinario sin que el precio de la acción se mueva. Una tesis de inversión creíble necesita un denominador de beneficios sostenible antes de necesitar un precio objetivo.
La generación de caja también es sustancial. El flujo de caja operativo de la primera mitad, menos las compras en efectivo de inmovilizado material e intangible, fue de 72,7 billones de wones, según cálculo a partir del informe, antes de otras corrientes de inversión y financiación. El flujo de caja operativo incluyó 14 billones de wones en dividendos recibidos.14 El origen de esas cifras importa a la hora de decidir cuánto puede repetirse para financiar fábricas y recompras.
El argumento alcista más sólido está en los contratos
El contraargumento serio es que los clientes pueden contribuir a absorber el riesgo de inversión. SK hynix afirma que tiene acuerdos a largo plazo con alrededor de diez clientes. Su teleconferencia de resultados de julio describió mecanismos de fijación de precios concebidos para abordar la volatilidad y depósitos que respaldan el cumplimiento contractual, con condiciones que varían según el cliente.7,15 Son protecciones prácticas contra el riesgo de construir para una demanda que desaparece.
Micron ofrece un ejemplo más detallado: sus acuerdos estratégicos incluyen compromisos de volumen vinculantes, y los contratos principales suelen contener precios mínimos y máximos.9 No cabe dar por sentadas protecciones idénticas en SK hynix. Pero sí demuestran cómo la necesidad de los clientes de un suministro fiable podría hacer los futuros beneficios de memoria más resilientes.
También hay una diferencia entre aprobar capacidad e inundar el mercado. Las fábricas complejas requieren años, los equipos pueden instalarse de forma gradual y la demanda puede seguir creciendo mientras se construyen. Si SK hynix mantiene su ventaja técnica y obtiene compromisos significativos de los clientes, los beneficios actuales pueden financiar un negocio más duradero. Esa posibilidad debilita la predicción simplista de auge y caída; no convierte el margen actual en permanente.
Adónde irá el efectivo
El 19 de agosto, SK hynix aprobó un programa de recompra y cancelación de acciones por 40 billones de wones y propuso devolver más de la mitad del flujo de caja libre acumulado de 2025 a 2027.16 La recompra anunciada representaba aproximadamente el 3,3% de las acciones en circulación al precio de referencia. La ejecución y el precio de compra determinarán el beneficio para cada acción restante.
Los próximos resultados deberían aclarar la remuneración adicional al accionista, que la dirección dijo que detallaría con los resultados del tercer trimestre. Hay que poner esas decisiones junto al gasto de capital real, la generación de caja y las protecciones contractuales. La planta de Indiana necesitará años para demostrar su rentabilidad. La asignación de capital revela antes el criterio de la dirección.
Habrá que observar cuánto del beneficio derivado de la escasez llega a cada acción en circulación.
How this brief was made
01Gathered & sourced217 channels · 1,714 articles▾
Agents swept 217 channels and ingested 1,714 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated16 claims · 21 data feeds▾
Every one of 16 load-bearing claims was checked against primary sources, with 21 live data feeds reconciling the figures and charts.
- 1SK hynix, Indiana groundbreaking announcement and production plan, Aug 28, 2026 (company plan: spending and production dates are company-stated, not independently verified; Korea supplies wafers for US packaging and testing).
- 2Nasdaq, SK hynix Nasdaq listing report, Jul 10, 2026 (primary exchange record of the US listing; does not establish ADR/Korean-share price parity).
- 3Citi, SK hynix depositary receipt program directory, checked Sep 14, 2026 (primary depositary record of the ADR's ratio and identity).
- 4NVIDIA, Rubin GPU architecture blog post, Jul 21, 2026 (vendor specification, not independently measured application results).
- 5TrendForce, Q2 2026 DRAM industry research, Sep 7, 2026 (original industry estimates of pricing, revenue and shipment growth; total DRAM share is not HBM share).
- 6TrendForce, HBM per-wafer economics research, Jun 2, 2026 (modeled industry estimates, not disclosed SK hynix product margins).
- 7SK hynix, Q2 2026 business results, Jul 29, 2026 (company-reported preliminary K-IFRS results, HBM4 shipment statement and contract-mechanism description).
- 8Samsung Electronics, Q2 2026 results, Jul 30, 2026 (competitor's company report of HBM4 sales progress).
- 9Micron, fiscal Q3 2026 prepared remarks, Jun 24, 2026 (competitor's company evidence of HBM4 revenue and contract price-floor/ceiling terms; fiscal periods differ from SK hynix's calendar quarter).
- 10AMD, Samsung supply agreement announcement, Mar 18, 2026 (joint announcement with Samsung; a memorandum of understanding, not a disclosed binding volume or exclusivity commitment).
- 11US Department of Commerce, CHIPS incentive award to SK hynix, Dec 19, 2024 (historical award with milestone-based disbursement; does not establish that the full amount has been received).
- 12SK hynix, Yongin Y2 and Cheongju M17 investment announcement, Aug 7, 2026 (company-approved multiyear capital authorization, staged installation).
- 13TSMC, Q2 2026 earnings call transcript, Jul 16, 2026 (management identifying packaging capacity as a constraint on customers, not evidence of falling memory demand).
- 14SK hynix, interim filing with the SEC, income statement, cash-flow statement and note 24, filed Aug 18, 2026 (primary financial statements; independently reviewed but unaudited).
- 15SK hynix, Q2 2026 earnings-call transcript, Jul 29, 2026, reproduced by Stock Analysis (management's description of contractual pricing mechanisms and deposits; individual terms not disclosed).
- 16SK hynix, share repurchase and retirement announcement, Aug 19, 2026 (company-approved buyback program and proposed return policy; completion not yet verified).
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.