SK hynix investit des milliards pour lever son propre goulot d'étranglement
Kwak Noh-jung construit une usine de 4 milliards de dollars dans l'Indiana pour pallier la pénurie de mémoires qui a porté la rentabilité de SK hynix à des niveaux exceptionnels. L'équation de cette rentabilité se transforme dès que la pénurie que cette usine est précisément financée pour résorber est effectivement comblée.
 Vincent Jiang · 6 min read
Le 27 août, Kwak Noh-jung s'est rendu dans un gymnase de l'Indiana pour célébrer le lancement de la construction d'une usine d'assemblage de mémoires. Son groupe, SK hynix, prévoit d'y investir plus de 4 milliards de dollars et de démarrer la production de masse au second semestre 2029. Le fabricant investit pour résorber la pénurie qui l'a rendu extraordinairement profitable.1
Telle est la tension propre au titre SKHY. La supériorité en ingénierie peut durer. Les prix de pénurie attirent les investissements qui finissent par les éroder. Aux actionnaires de déterminer la part des bénéfices actuels attribuable à l'un comme à l'autre.
SKHY est le certificat de dépôt américain coté au Nasdaq de SK hynix, dont la cotation aux États-Unis a débuté en juillet.2 Chaque certificat représente un dixième d'une action ordinaire coréenne, selon les documents en vigueur du programme géré par Citi.3 Cette nouvelle cotation rend le titre plus accessible. Elle ne modifie en rien les fondamentaux industriels ni l'exposition au risque de change.
Le client paie pour que le processeur tourne
La mémoire à large bande passante (HBM, pour high-bandwidth memory) superpose des couches de mémoire à côté d'un processeur d'IA afin que les données lui parviennent rapidement. Sa valeur réside dans la capacité à maintenir en activité du matériel de calcul coûteux. Accroître la puissance de calcul ne sert à rien lorsque le processeur attend les informations dont il a besoin.
La présentation par Nvidia de sa future architecture Rubin, le 21 juillet, mentionne jusqu'à 288 gigaoctets de HBM4 et 22 téraoctets par seconde de bande passante mémoire de pointe par GPU.4 Ce sont des spécifications du constructeur, pas des résultats d'application mesurés indépendamment. L'enjeu commercial est le suivant : les poids du modèle et le contexte stocké doivent circuler assez vite pour produire une sortie exploitable. La mémoire fait partie de la capacité de génération de revenus de la machine.
Cela confère un pouvoir de négociation au fournisseur compétent. Le client a besoin de composants qualifiés, de délais prévisibles et d'une consommation électrique adaptée au système. Une puce moins chère qui retarde le lancement d'un accélérateur peut se révéler un achat fort coûteux. L'avantage défendable de SK hynix tient dans sa capacité à fournir de manière régulière un sous-système mémoire fonctionnel à grande échelle, et non dans la simple détention de capacités en période de pénurie.
L'emballement dépasse la HBM
Les dernières données sectorielles bousculent le récit convenu sur la mémoire et l'IA. Le 7 septembre, TrendForce a estimé que le chiffre d'affaires mondial de la DRAM avait progressé de 59,5 % au deuxième trimestre en glissement séquentiel, principalement en raison d'une forte hausse des prix de la mémoire conventionnelle.5 Les volumes expédiés n'ont crû que modérément. Le chiffre d'affaires s'accélérait bien plus vite que les quantités physiques écoulées.
Une note de recherche de juin en tire une conséquence inhabituelle. Les prix de la HBM sont généralement négociés annuellement, tandis que la mémoire conventionnelle se renégocie plus rapidement. TrendForce a estimé qu'un produit mémoire serveur grand public à forte capacité avait dépassé la HBM en chiffre d'affaires et en rentabilité par tranche de silicium au premier trimestre.6 Il s'agit de modélisations sectorielles, et non des marges par produit publiées par SK hynix.
Un produit avancé peut ainsi revêtir une importance stratégique supérieure, tandis qu'un produit moins spécialisé capte davantage de la pénurie immédiate. Les investisseurs qui attribuent chaque won de bénéfice supplémentaire à la barrière technique de la HBM risquent de valoriser un avantage tarifaire temporaire comme une différenciation pérenne. La bonne question est de savoir quel bénéfice subsiste lorsque les prix de la mémoire conventionnelle cessent de grimper aussi vite.
L'avance doit être reconquise à chaque génération
SK hynix a annoncé le démarrage des expéditions massives de HBM4 au deuxième trimestre.7 Les concurrents disposent eux aussi de preuves commerciales : les résultats de Samsung Electronics publiés le 30 juillet font état d'une montée en puissance des ventes de HBM4,8 tandis que Micron a déclaré le 24 juin avoir déjà généré plus d'un milliard de dollars de chiffre d'affaires en HBM4.9 Ce sont des rapports d'entreprises, mais ils confirment que la compétition a dépassé le stade des échantillons de laboratoire.
Les relations clients sont elles aussi disputées. Un accord de mars rendu public par AMD positionne Samsung Electronics comme fournisseur principal de HBM4 pour l'accélérateur MI455X d'AMD.10 Il s'agit d'un protocole d'accord, sans volumes contraignants ni exclusivité communiqués. Un marché de l'IA en expansion ne se traduit pas automatiquement par un carnet de commandes plus fourni pour SK hynix.
Cela ne signifie pas que SK hynix a perdu son avantage. Chaque génération de produit soumet le fabricant à un nouveau test : rendements de fabrication, efficacité énergétique, qualification par le client. Un leadership justifie une prime lorsqu'il produit de manière répétée de meilleurs fondamentaux économiques. Une avance historique, à elle seule, ne suffit pas à fixer l'ampleur ni la durée de cette prime.
La pénurie d'aujourd'hui finance l'offre de demain
L'Indiana illustre à la fois l'opportunité et le délai. Les tranches de silicium fabriquées en Corée subiront les étapes d'assemblage et de test dans la nouvelle installation américaine. L'aide fédérale attribuée en décembre 2024 prévoit jusqu'à 458 millions de dollars de financement direct au titre du programme CHIPS, décaissé par étapes.11 Le soutien gouvernemental peut améliorer la rentabilité du projet ; il ne garantit pas une demande client profitable à l'ouverture de l'usine.1
L'engagement le plus massif est en Corée. Le 7 août, SK hynix a approuvé 35 200 milliards de won pour l'usine Y2 de Yongin et 19 100 milliards de won pour l'usine M17 de Cheongju.12 Ce sont des projets pluriannuels, pas des dépenses de l'année en cours. Le groupe affirme qu'il installera les équipements par étapes en fonction de la demande. Cette flexibilité importe, car la capacité nominale d'une usine et sa production commercialement exploitable n'interviennent pas au même moment.
Data
| Value | |
|---|---|
| Usine Y2 de Yongin | ₩35.2T |
| Usine M17 de Cheongju | ₩19.1T |
| Rachat d'actions | ₩40T |
Davantage de HBM ne lève pas non plus toutes les contraintes. Le directeur général de TSMC, C.C. Wei, a déclaré en juillet que la capacité d'assemblage restreinte limitait la croissance de ses clients.13 Les fournisseurs de mémoires dépendent du reste de la chaîne d'approvisionnement des accélérateurs pour transformer leur production en systèmes déployés. Plus de mémoires et plus de revenus IA sont liés, mais ce lien passe par d'autres usines.
Normalisez les bénéfices avant de crier à la sous-valorisation
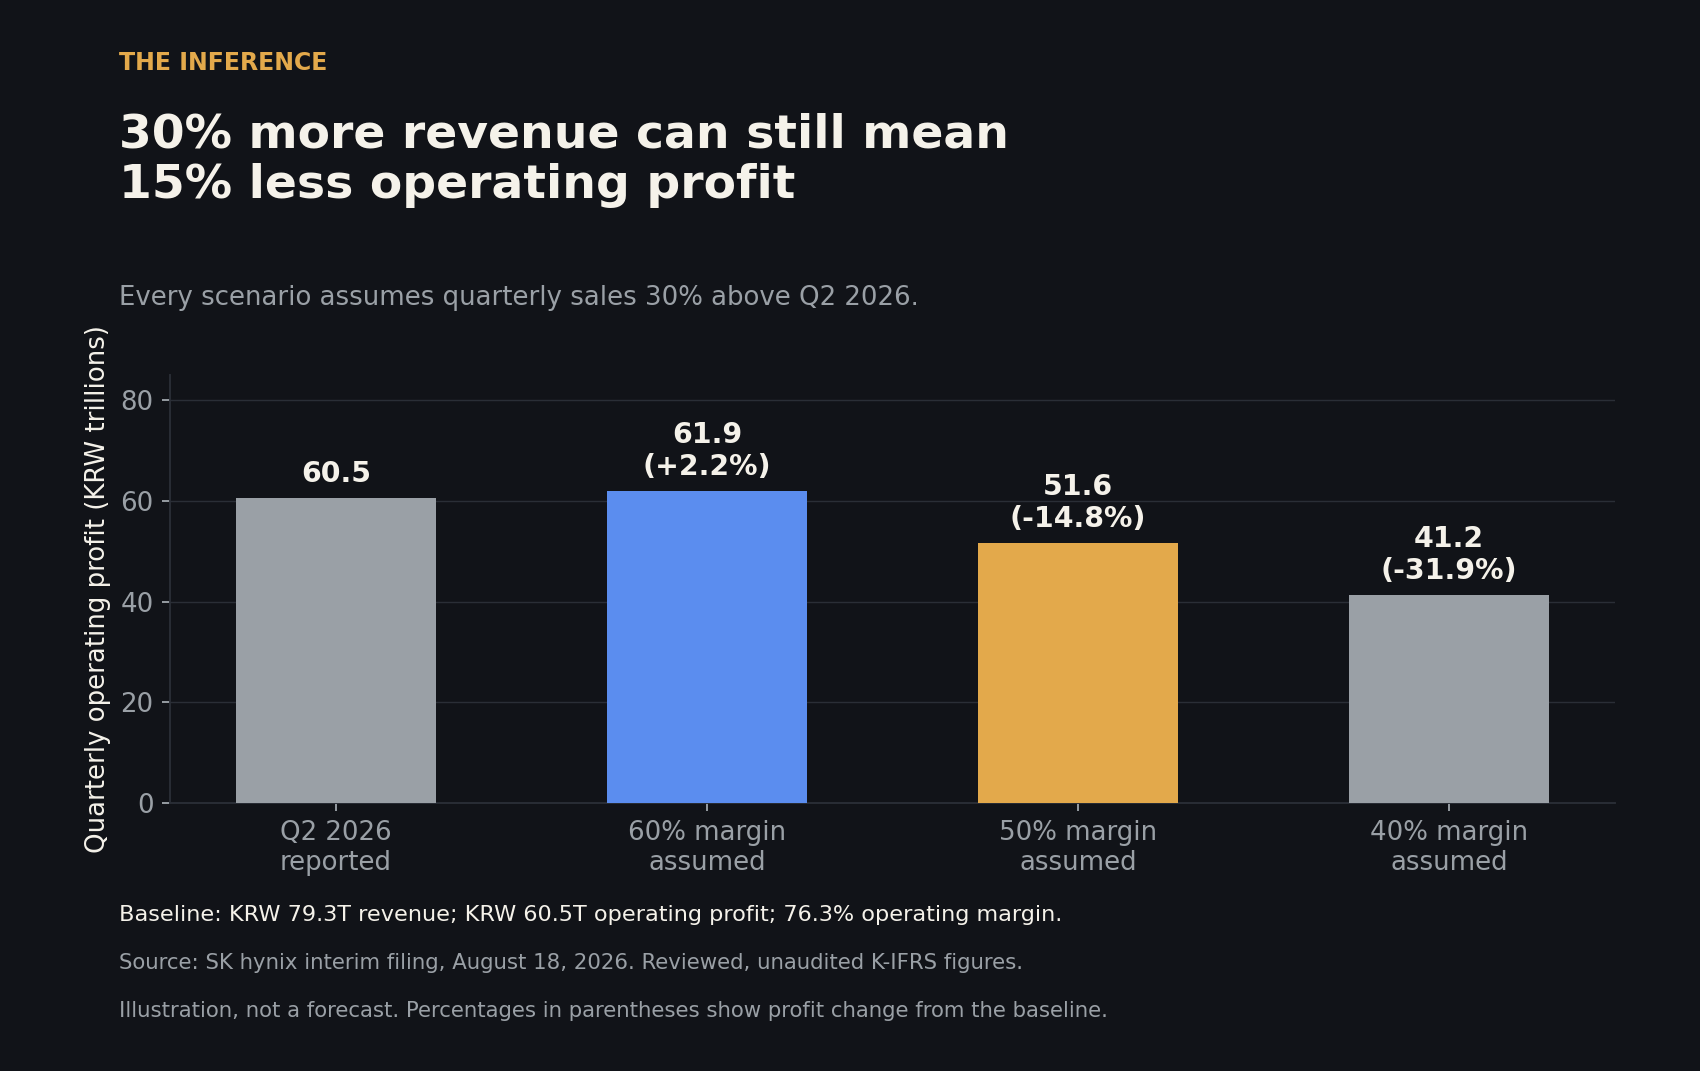
Le chiffre d'affaires du deuxième trimestre s'est élevé à 79 300 milliards de won, pour un résultat d'exploitation de 60 500 milliards de won, soit une marge d'environ 76 %. Le résultat net affiché de 93 900 milliards de won mérite un examen distinct : le rapport intérimaire enregistre 53 200 milliards de plus-values sur instruments financiers et 10 000 milliards de revenus de dividendes pour le trimestre.14 Ces montants ne témoignent pas d'un bénéfice récurrent lié à la vente de mémoires. Les états financiers ont fait l'objet d'un examen par des professionnels indépendants mais restent non audités.
Même le résultat d'exploitation appelle un ajustement cyclique. Supposons que le chiffre d'affaires trimestriel finisse par croître de 30 % par rapport au niveau du deuxième trimestre, tandis que la marge d'exploitation se stabilise à 50 %. Le résultat d'exploitation s'établirait à environ 51 600 milliards de won, soit une baisse d'environ 15 % par rapport au point de départ. Avec une marge de 60 %, il ne serait supérieur que d'environ 2 %. Ce sont des hypothèses illustratives, pas des prévisions pour un trimestre donné.
Le fossé protecteur d'un fabricant de mémoires, c'est le bénéfice qu'il parvient à conserver une fois que l'offre a rattrapé la demande.
Ce calcul ne démontre pas que SKHY est surévalué. Il établit ce qu'une valorisation doit pouvoir supporter. Un multiple modeste appliqué à des bénéfices anormalement élevés peut se transformer en multiple ordinaire sans que le cours ne bouge. Un investissement crédible a d'abord besoin d'un dénominateur de bénéfices soutenable avant de requérir un cours objectif.
La génération de trésorerie est également considérable. Le flux de trésorerie d'exploitation du premier semestre, net des acquisitions d'immobilisations corporelles et incorporelles, a atteint 72 700 milliards de won selon le dépôt réglementaire, hors autres flux d'investissement et de financement. Le flux de trésorerie d'exploitation comprenait 14 000 milliards de won de dividendes perçus.14 L'origine de ces flux compte pour déterminer ce qui est récurrent et peut financer les usines comme les rachats d'actions.
L'argument haussier le plus solide réside dans les contrats
Le contre-argument de poids est que les clients pourraient contribuer à absorber le risque d'investissement. SK hynix affirme détenir des accords à long terme avec une dizaine de clients. La conférence téléphonique de juillet a décrit des mécanismes de prix conçus pour lisser la volatilité, ainsi que des acomptes garantissant l'exécution des contrats, les conditions variant d'un client à l'autre.7,15 Ce sont des protections concrètes contre le risque de construire pour une demande qui viendrait à disparaître.
Micron offre un exemple plus détaillé : ses accords stratégiques incluent des engagements de volumes contraignants, et les contrats majeurs comportent généralement des planchers et des plafonds de prix.9 On ne peut présumer de protections identiques chez SK hynix. Elles montrent néanmoins comment le besoin des clients en approvisionnement fiable pourrait rendre les futurs bénéfices mémoire plus résilients.
Il existe aussi une différence entre approuver une capacité et inonder le marché. Les usines complexes prennent des années à construire, les équipements peuvent être installés par étapes, et la demande peut continuer à croître pendant la phase de construction. Si SK hynix conserve son avance technique et obtient des engagements clients substantiels, les bénéfices d'aujourd'hui peuvent financer un modèle plus durable. Cette possibilité affaiblit la prédiction d'un simple cycle boom-krach ; elle ne rend pas la marge actuelle pérenne.
À surveiller : où ira la trésorerie
Le 19 août, SK hynix a approuvé un programme de rachat et d'annulation d'actions de 40 000 milliards de won et proposé de redistribuer plus de la moitié du flux de trésorerie disponible cumulé sur la période 2025-2027.16 Le rachat annoncé représentait environ 3,3 % des actions en circulation au prix de référence. L'exécution et le prix d'acquisition détermineront le bénéfice pour chaque action restante.
Les prochains résultats devraient préciser les modalités de redistribution supplémentaire aux actionnaires, que la direction a annoncé vouloir détailler à l'occasion des résultats du troisième trimestre. Il conviendra de mettre ces décisions en regard des dépenses d'investissement effectives, de la génération de trésorerie et des protections contractuelles. L'usine de l'Indiana mettra des années à démontrer sa rentabilité. L'allocation du capital révèle plus tôt le jugement de la direction.
À surveiller : quelle part du bénéfice lié à la pénurie parvient réellement à chaque action restante.
How this brief was made
01Gathered & sourced217 channels · 1,714 articles▾
Agents swept 217 channels and ingested 1,714 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated16 claims · 21 data feeds▾
Every one of 16 load-bearing claims was checked against primary sources, with 21 live data feeds reconciling the figures and charts.
- 1SK hynix, Indiana groundbreaking announcement and production plan, Aug 28, 2026 (company plan: spending and production dates are company-stated, not independently verified; Korea supplies wafers for US packaging and testing).
- 2Nasdaq, SK hynix Nasdaq listing report, Jul 10, 2026 (primary exchange record of the US listing; does not establish ADR/Korean-share price parity).
- 3Citi, SK hynix depositary receipt program directory, checked Sep 14, 2026 (primary depositary record of the ADR's ratio and identity).
- 4NVIDIA, Rubin GPU architecture blog post, Jul 21, 2026 (vendor specification, not independently measured application results).
- 5TrendForce, Q2 2026 DRAM industry research, Sep 7, 2026 (original industry estimates of pricing, revenue and shipment growth; total DRAM share is not HBM share).
- 6TrendForce, HBM per-wafer economics research, Jun 2, 2026 (modeled industry estimates, not disclosed SK hynix product margins).
- 7SK hynix, Q2 2026 business results, Jul 29, 2026 (company-reported preliminary K-IFRS results, HBM4 shipment statement and contract-mechanism description).
- 8Samsung Electronics, Q2 2026 results, Jul 30, 2026 (competitor's company report of HBM4 sales progress).
- 9Micron, fiscal Q3 2026 prepared remarks, Jun 24, 2026 (competitor's company evidence of HBM4 revenue and contract price-floor/ceiling terms; fiscal periods differ from SK hynix's calendar quarter).
- 10AMD, Samsung supply agreement announcement, Mar 18, 2026 (joint announcement with Samsung; a memorandum of understanding, not a disclosed binding volume or exclusivity commitment).
- 11US Department of Commerce, CHIPS incentive award to SK hynix, Dec 19, 2024 (historical award with milestone-based disbursement; does not establish that the full amount has been received).
- 12SK hynix, Yongin Y2 and Cheongju M17 investment announcement, Aug 7, 2026 (company-approved multiyear capital authorization, staged installation).
- 13TSMC, Q2 2026 earnings call transcript, Jul 16, 2026 (management identifying packaging capacity as a constraint on customers, not evidence of falling memory demand).
- 14SK hynix, interim filing with the SEC, income statement, cash-flow statement and note 24, filed Aug 18, 2026 (primary financial statements; independently reviewed but unaudited).
- 15SK hynix, Q2 2026 earnings-call transcript, Jul 29, 2026, reproduced by Stock Analysis (management's description of contractual pricing mechanisms and deposits; individual terms not disclosed).
- 16SK hynix, share repurchase and retirement announcement, Aug 19, 2026 (company-approved buyback program and proposed return policy; completion not yet verified).
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.