SK hynix Investe Bilhões para Superar Seu Próprio Gargalo
Kwak Noh-jung ergue uma fábrica de US$ 4 bilhões em Indiana para aliviar a escassez de memória que tornou a SK hynix extraordinariamente lucrativa. A matemática desse lucro muda quando a escassez que a fábrica foi erguida para resolver deixa de existir.
 Vincent Jiang · 6 min read
Kwak Noh-jung esteve em uma arena esportiva em Indiana no dia 27 de agosto para marcar o início da construção de uma fábrica de empacotamento de memórias. Sua empresa, SK hynix, pretende investir mais de US$ 4 bilhões no local e iniciar a produção em massa no segundo semestre de 2029. A companhia está investindo para aliviar a escassez que contribuiu para torná-la extraordinariamente lucrativa.1
Essa é a tensão no SKHY. A liderança em engenharia pode perdurar. A precificação de escassez atrai o investimento que, no fim, acaba com ela. Os acionistas precisam determinar quanto dos lucros atuais pertence a cada um desses fatores.
O SKHY é a American Depositary Share (ADS) da SK hynix listada na Nasdaq, cuja negociação nos Estados Unidos teve início em julho.2 Cada uma representa um décimo de uma ação ordinária coreana, de acordo com o registro atual do programa do Citi.3 A nova listagem torna a empresa mais acessível. Não altera a economia subjacente da produção nem elimina a exposição cambial.
O cliente paga para manter o processador funcionando
A memória de alta largura de banda, ou HBM, empilha chips de memória ao lado de um processador de IA para que os dados cheguem rapidamente. Seu valor está em manter o equipamento de computação — que custa caro — produtivo. De nada adianta ampliar a capacidade aritmética quando o processador fica à espera das informações de que necessita.
A descrição do Rubin feita pela Nvidia em 21 de julho especifica até 288 gigabytes de HBM4 e 22 terabytes por segundo de largura de banda de pico por GPU.4 São especificações do fabricante, não resultados medidos de forma independente em aplicações reais. O ponto comercial é que os pesos do modelo e o contexto armazenado precisam se mover rápido o suficiente para sustentar a produção útil. A memória faz parte da capacidade de geração de receita da máquina.
Isso dá poder de barganha a um fornecedor qualificado. O cliente precisa de componentes homologados, entregas previsíveis e consumo de energia compatível com o sistema. Um chip mais barato que atrase o lançamento de um acelerador pode se tornar uma decisão de compra cara. A vantagem defensável da SK hynix está em entregar consistentemente um subsistema de memória funcional em escala, não simplesmente em deter capacidade durante uma escassez.
O boom vai além do HBM
Os dados mais recentes do setor complicam a narrativa habitual sobre memória para IA. Em 7 de setembro, a TrendForce estimou que a receita da indústria de DRAM no segundo trimestre cresceu 59,5% na comparação sequencial, principalmente porque os preços das memórias convencionais subiram de forma acentuada. Os embarques em bits cresceram de maneira apenas modesta.5 A receita acelerava muito mais rápido do que a quantidade física vendida.
A pesquisa de junho da empresa explica uma consequência incomum. Os preços do HBM eram geralmente negociados uma vez por ano, enquanto as memórias convencionais tinham seus preços reajustados com mais rapidez. A TrendForce estimou que um produto convencional de memória de alta capacidade para servidores ultrapassou o HBM em receita e lucratividade por wafer no primeiro trimestre.6 Trata-se de economia modelada do setor, não de margens de produtos divulgadas pela SK hynix.
Um produto avançado pode, portanto, ter maior importância estratégica, enquanto um produto menos especializado captura mais da escassez imediata. Investidores que atribuem cada won adicional de lucro ao fosso técnico do HBM correm o risco de precificar um benefício temporário de preços como diferenciação permanente. A pergunta certa é: quanto lucro sobra quando os preços de memórias convencionais pararem de subir tão rápido?
A vantagem precisa ser renovada
A SK hynix informou que os embarques em massa de HBM4 começaram no segundo trimestre.7 Os concorrentes também apresentam evidências comerciais: os resultados da Samsung Electronics de 30 de julho descrevem a expansão das vendas de HBM4,8 enquanto a Micron afirmou em 24 de junho que já havia embarcado mais de US$ 1 bilhão em receita de HBM4.9 São relatos das próprias empresas, mas confirmam que a discussão competitiva saiu das amostras de laboratório.
Os relacionamentos com clientes também estão em disputa. Um acordo de março publicado pela AMD alinha a Samsung Electronics como fornecedora principal de HBM4 para o acelerador MI455X da AMD.10 Trata-se de memorando de entendimento, sem volumes vinculantes ou exclusividade divulgados. Ainda assim, um mercado de IA maior não se converte automaticamente em um livro de pedidos maior para a SK hynix.
A conclusão não é que a SK hynix perdeu sua vantagem. Cada geração de produto cria um novo teste de rendimento de fabricação, eficiência energética e qualificação junto ao cliente. A liderança merece um prêmio quando produz repetidamente uma economia superior. Uma vantagem histórica, por si só, não define o tamanho nem a duração desse prêmio.
A escassez de hoje financia a oferta de amanhã
Indiana ilustra tanto a oportunidade quanto o atraso. Wafers fabricados na Coreia passarão por empacotamento e testes na nova unidade nos Estados Unidos. A concessão de Washington em dezembro de 2024 previu até US$ 458 milhões em financiamento direto do programa CHIPS, desembolsado conforme o cumprimento de metas.11 O apoio governamental pode melhorar a economia do projeto; não garante demanda lucrativa de clientes quando a fábrica entrar em operação.1
O maior compromisso está na Coreia. Em 7 de agosto, a SK hynix aprovou 35,2 trilhões de won para Yongin Y2 e 19,1 trilhões para Cheongju M17.12 São projetos plurianuais, não despesas deste ano. A empresa diz que instalará equipamentos em etapas, de acordo com a demanda. Essa flexibilidade importa, porque a capacidade de uma fábrica e a produção comercializável chegam em momentos distintos.
Data
| Value | |
|---|---|
| Fábrica Yongin Y2 | ₩35.2T |
| Fábrica Cheongju M17 | ₩19.1T |
| Recompra de ações | ₩40T |
Mais HBM tampouco resolve todas as restrições. C.C. Wei, presidente da TSMC, disse em julho que a capacidade limitada de empacotamento estava restringindo o crescimento dos clientes.13 Os fornecedores de memória dependem do restante da cadeia de suprimentos de aceleradores para converter sua produção em sistemas implantados. Mais memória e mais receita de IA estão conectados, mas a conexão passa por outras fábricas.
Normalize os lucros antes de chamar as ações de baratas
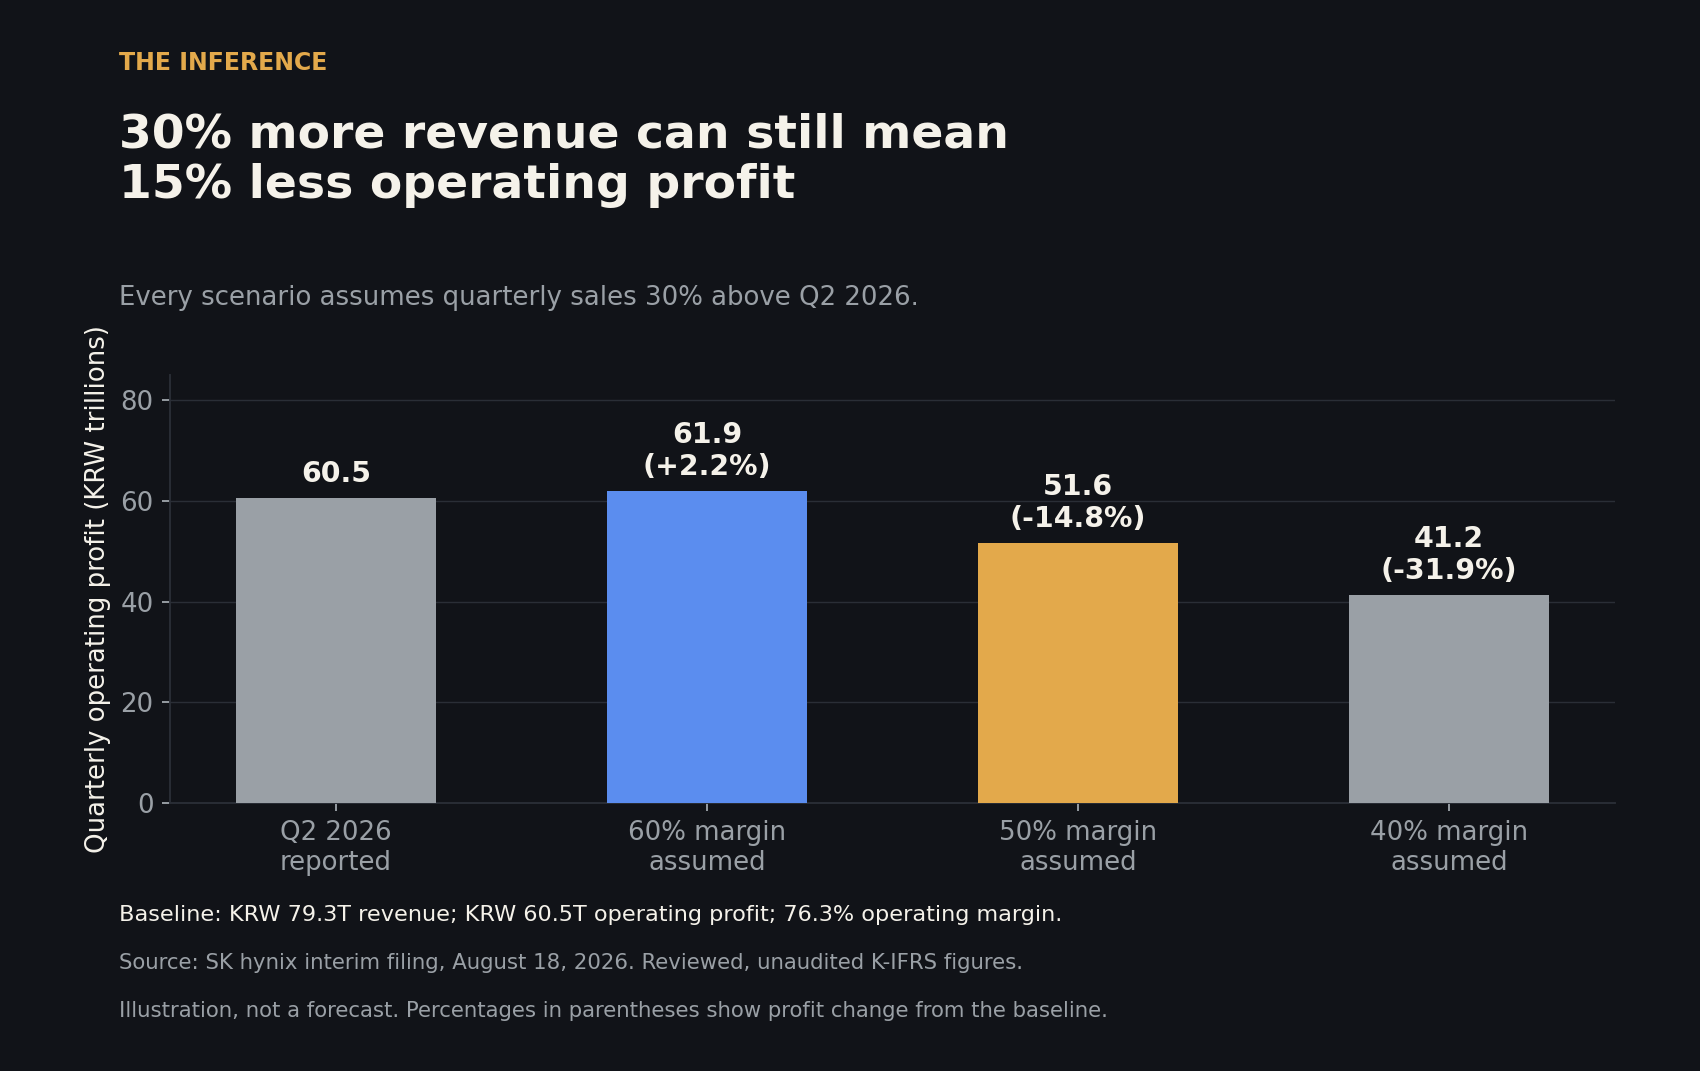
A receita da SK hynix no segundo trimestre foi de 79,3 trilhões de won, com lucro operacional de 60,5 trilhões — margem aproximada de 76%. O lucro líquido reportado de 93,9 trilhões de won exige tratamento separado: o registro intermediário contabiliza 53,2 trilhões em ganhos de avaliação de instrumentos financeiros e 10,0 trilhões em receita de dividendos no trimestre.14 Esses valores não são evidência de lucro recorrente com a venda de memórias. As demonstrações foram revisadas por contadores independentes, mas permanecem não auditadas.
Até o lucro operacional exige um ajuste cíclico. Suponha que a receita trimestral chegue a crescer 30% acima do nível do segundo trimestre, enquanto a margem operacional se estabilize em 50%. O lucro operacional ficaria em cerca de 51,6 trilhões de won, aproximadamente 15% abaixo do ponto de partida. Com margem de 60%, seria apenas 2% maior. São hipóteses ilustrativas, não previsões para um trimestre específico.
O fosso de uma empresa de memória é o lucro que ela consegue manter depois que a oferta se equipara à demanda.
Essa aritmética não prova que o SKHY está caro. Ela estabelece o que uma avaliação precisa sobreviver. Um múltiplo baixo de lucros extraordinariamente altos pode se tornar um múltiplo comum sem que a cotação se mova. Um caso de investimento crível precisa de um denominador de lucros sustentável antes de precisar de um preço-alvo.
A geração de caixa também é substancial. O fluxo de caixa operacional do primeiro semestre, menos as aquisições de ativos imobilizados e intangíveis, totalizou 72,7 trilhões de won — calculado a partir do registro, antes de outros fluxos de investimento e financiamento. O fluxo de caixa operacional incluiu 14,0 trilhões de won em dividendos recebidos.14 As fontes importam ao decidir quanto desse caixa pode se repetir para financiar fábricas e recompras.
A tese mais forte está nos contratos
O contra-argumento mais sério é que os clientes podem ajudar a absorver o risco do investimento. A SK hynix diz ter acordos de longo prazo com cerca de dez clientes. A teleconferência de resultados de julho descreveu mecanismos de precificação projetados para lidar com a volatilidade, além de depósitos que respaldam o cumprimento dos contratos, com termos que variam por cliente.7,15 São proteções práticas contra o risco de erguer capacidade para uma demanda que pode desaparecer.
A Micron oferece um exemplo mais detalhado: seus acordos estratégicos incluem compromissos vinculantes de volume, e os contratos maiores geralmente têm pisos e tetos de preço.9 Proteções idênticas não podem ser presumidas na SK hynix. Mas mostram como a necessidade dos clientes por suprimento confiável pode tornar os lucros futuros com memória mais resilientes.
Há também diferença entre aprovar capacidade e inundar o mercado. Fábricas complexas levam anos, equipamentos podem ser instalados de forma incremental e a demanda pode continuar crescendo enquanto as fábricas são erguidas. Se a SK hynix mantiver sua vantagem técnica e obter compromissos significativos de clientes, os lucros de hoje podem financiar um negócio mais duradouro. Essa possibilidade enfraquece a previsão simplista de boom seguido de colapso; não torna a margem atual permanente.
Acompanhe para onde vai o caixa
Em 19 de agosto, a SK hynix aprovou um programa de recompra e cancelamento de ações de 40 trilhões de won e propôs devolver mais da metade do fluxo de caixa livre acumulado entre 2025 e 2027.16 A recompra anunciada correspondeu a aproximadamente 3,3% das ações emitidas ao preço de referência. A execução e o preço de compra determinarão o benefício para cada ação remanescente.
Os próximos resultados devem esclarecer os retornos adicionais aos acionistas, que a gestão disse detalharia junto com os resultados do terceiro trimestre. Coloque essas decisões ao lado do dispêndio de capital efetivo, da geração de caixa e das proteções contratuais. A fábrica de Indiana levará anos para comprovar sua viabilidade econômica. A alocação de capital começa a revelar o julgamento da gestão mais cedo.
Observe quanto do lucro gerado pela escassez chega a cada ação remanescente.
How this brief was made
01Gathered & sourced217 channels · 1,714 articles▾
Agents swept 217 channels and ingested 1,714 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated16 claims · 21 data feeds▾
Every one of 16 load-bearing claims was checked against primary sources, with 21 live data feeds reconciling the figures and charts.
- 1SK hynix, Indiana groundbreaking announcement and production plan, Aug 28, 2026 (company plan: spending and production dates are company-stated, not independently verified; Korea supplies wafers for US packaging and testing).
- 2Nasdaq, SK hynix Nasdaq listing report, Jul 10, 2026 (primary exchange record of the US listing; does not establish ADR/Korean-share price parity).
- 3Citi, SK hynix depositary receipt program directory, checked Sep 14, 2026 (primary depositary record of the ADR's ratio and identity).
- 4NVIDIA, Rubin GPU architecture blog post, Jul 21, 2026 (vendor specification, not independently measured application results).
- 5TrendForce, Q2 2026 DRAM industry research, Sep 7, 2026 (original industry estimates of pricing, revenue and shipment growth; total DRAM share is not HBM share).
- 6TrendForce, HBM per-wafer economics research, Jun 2, 2026 (modeled industry estimates, not disclosed SK hynix product margins).
- 7SK hynix, Q2 2026 business results, Jul 29, 2026 (company-reported preliminary K-IFRS results, HBM4 shipment statement and contract-mechanism description).
- 8Samsung Electronics, Q2 2026 results, Jul 30, 2026 (competitor's company report of HBM4 sales progress).
- 9Micron, fiscal Q3 2026 prepared remarks, Jun 24, 2026 (competitor's company evidence of HBM4 revenue and contract price-floor/ceiling terms; fiscal periods differ from SK hynix's calendar quarter).
- 10AMD, Samsung supply agreement announcement, Mar 18, 2026 (joint announcement with Samsung; a memorandum of understanding, not a disclosed binding volume or exclusivity commitment).
- 11US Department of Commerce, CHIPS incentive award to SK hynix, Dec 19, 2024 (historical award with milestone-based disbursement; does not establish that the full amount has been received).
- 12SK hynix, Yongin Y2 and Cheongju M17 investment announcement, Aug 7, 2026 (company-approved multiyear capital authorization, staged installation).
- 13TSMC, Q2 2026 earnings call transcript, Jul 16, 2026 (management identifying packaging capacity as a constraint on customers, not evidence of falling memory demand).
- 14SK hynix, interim filing with the SEC, income statement, cash-flow statement and note 24, filed Aug 18, 2026 (primary financial statements; independently reviewed but unaudited).
- 15SK hynix, Q2 2026 earnings-call transcript, Jul 29, 2026, reproduced by Stock Analysis (management's description of contractual pricing mechanisms and deposits; individual terms not disclosed).
- 16SK hynix, share repurchase and retirement announcement, Aug 19, 2026 (company-approved buyback program and proposed return policy; completion not yet verified).
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.