Circle के USDC जैसे स्टेबलकॉइन जिस पैसे को मुफ्त में थामे रखते हैं, SoFi उसी पर 4.4% ब्याज दे रहा है
SoFi ने 22 अक्टूबर को SOFIE लॉन्च की है — किसी अमेरिकी नेशनल बैंक की ओर से आम ग्राहकों को बेची गई पहली टोकनाइज्ड डिपॉजिट। इसके ठीक एक दिन पहले OCC ने वह नियम फाइनल किया था जो स्टेबलकॉइन जारी करने वालों को ब्याज देने से रोकता है। डिजिटल डॉलर की जंग अब ब्याज दरों के जरिए लड़ी जाएगी।
 Richard Tang · 3 min read
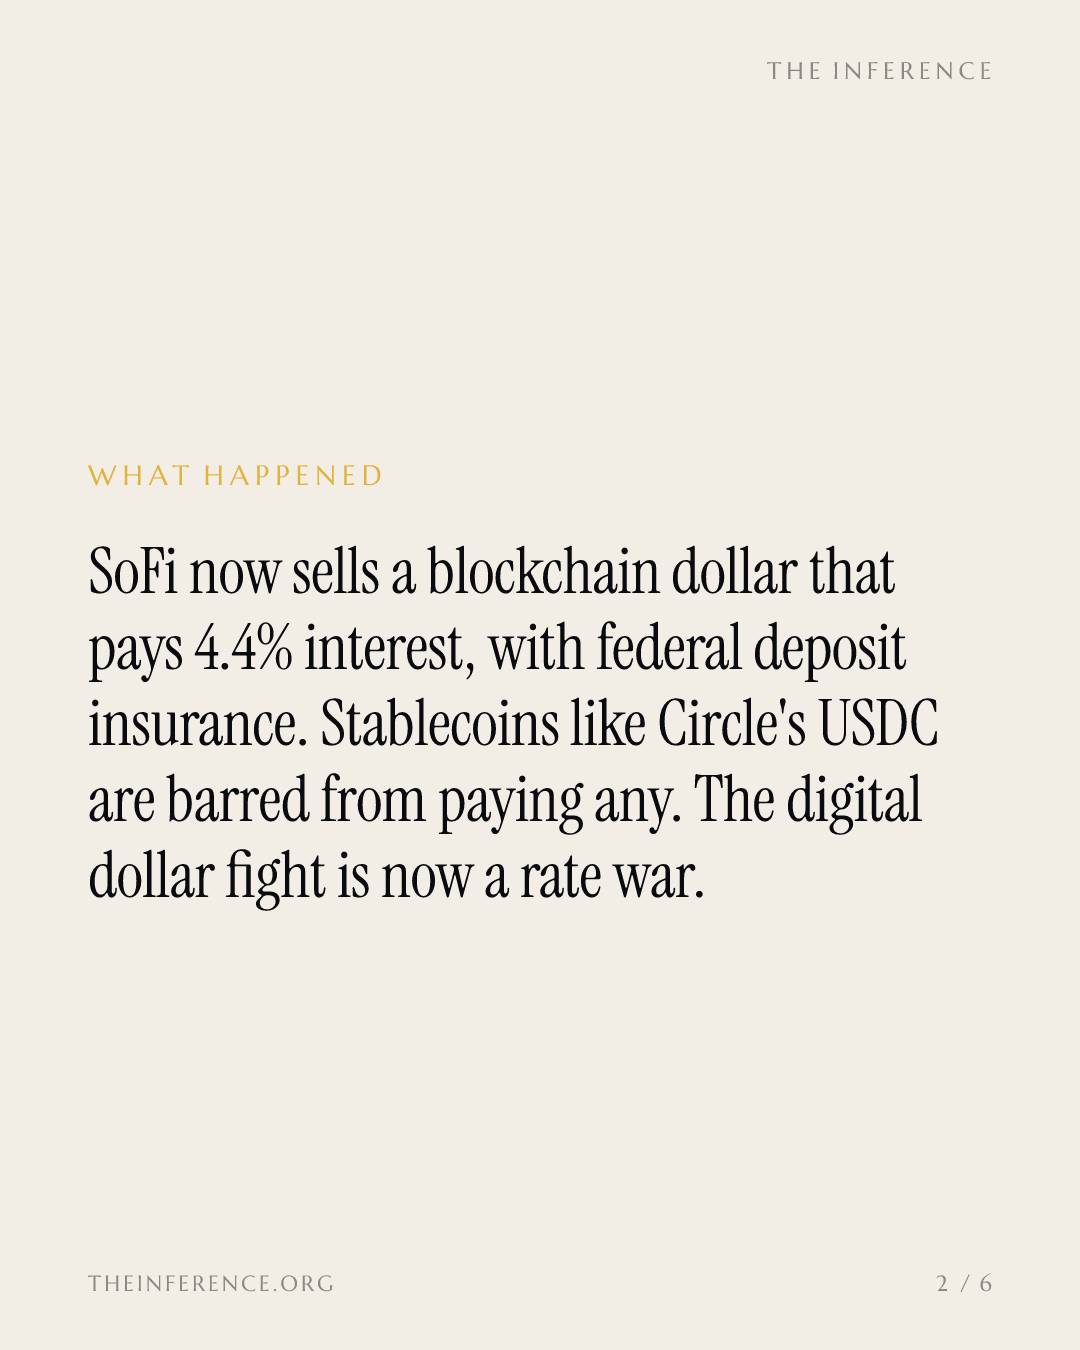
SoFi−1.01% — SoFi, down 1.01 percent today ने 22 अक्टूबर से एक ऐसा ब्लॉकचेन डॉलर बेचना शुरू कर दिया है जो 4.4% ब्याज देता है, फेडरल डिपॉजिट इंश्योरेंस का कवर रखता है और जिसे मालिक जब भी चाहे पैसा भेजने के लिए 1:1 स्टेबलकॉइन (stablecoin) में बदल सकता है 12। किसी अमेरिकी नेशनल बैंक की ओर से आम ग्राहकों के लिए ऑफर की गई यह पहली टोकनाइज्ड डिपॉजिट (tokenized deposit) है 2।
इससे ठीक एक दिन पहले 'ऑफिस ऑफ कंप्ट्रोलर ऑफ द करेंसी' (OCC) पहली संघीय एजेंसी बन गई जिसने जीनियस एक्ट के तहत अपने नियम फाइनल कर लिए। यह 2025 का वही कानून है जो पेमेंट स्टेबलकॉइन को लेकर बनाया गया है, और इन नियमों का असर 18 जनवरी 2027 से होगा 34। बैंकों और स्टेबलकॉइन जारी करने वालों के बीच की यह लड़ाई अब ब्याज दरों (रेट शीट) के जरिए लड़ी जाएगी — लेकिन इस रास्ते का इस्तेमाल करने की इजाजत सिर्फ एक पक्ष को है।
ब्याज सिर्फ बैंक चार्टर के अंदर ही कानूनी है
हर SOFIE दरअसल SoFi Bank में 1 डॉलर की जमा है, जो ब्लॉकचेन पर दर्ज होती है। यह तब तक ब्याज कमाती है जब तक ग्राहक इसे बैंक के स्टेबलकॉइन SoFiUSD में नहीं बदल लेता — यानी 24x7 पैसा भेजने या क्रिप्टो खरीदने के लिए 25। जीनियस एक्ट Circle−4.60% — Circle, down 4.60 percent today और Tether जैसे जारी करने वालों को होल्डरों को ब्याज देने से रोकता है। इसी प्रावधान की वजह से क्लैरिटी एक्ट कांग्रेस में डूब गया था 15।
OCC का यह अंतिम नियम यह दीवार कायम रखता है। एक्सचेंजों के रिवॉर्ड प्रोग्रामों — जिनमें Coinbase−4.73% — Coinbase, down 4.73 percent as of its last quote का नाम भी शामिल है — को अपने आप कोई छूट नहीं मिलेगी। हर प्रोग्राम का मूल्यांकन अलग-अलग, हर मामले के हिसाब से होगा 37। SoFi की डिजाइन डिजिटल डॉलर को दो हिस्सों में बांटती है — एक जमा जो ब्याज कमाए, एक टोकन जो पैसा घुमाए।
SoFi पहले बेकार पड़े पैसे की बोली लगा रहा है
सीईओ एंथनी नोटो का निशाना वह नकद है जो बिना ब्याज वाले स्टेबलकॉइनों में पड़ा है। SoFi फेडरल रिजर्व की एक रिसर्च का हवाला देता है, जिसके मुताबिक करीब 64 अरब डॉलर ऐसे स्टेबलकॉइन वॉलेट में पड़े हैं जिनका इस्तेमाल शायद ही होता है 5। नोटो ने कहा, "डिजिटल एसेट इकोसिस्टम में बहुत ज्यादा पैसा बेकार पड़ा हुआ है" 2।
पहुंच ही इसकी सीमा है: टोकनाइज्ड डिपॉजिट सिर्फ जारीकर्ता बैंक के ग्राहकों के बीच ही हाथ बदल सकता है। इसीलिए नोटो उन क्रिप्टो कंपनियों और सर्विस प्रोवाइडरों को रिझा रहे हैं जिनका बैंकिंग रिश्ता पहले से SoFi के साथ है। सितंबर से SoFi, मास्टरकार्ड+1.67% — मास्टरकार्ड, up 1.67 percent as of its last quote के नेटवर्क पर कार्ड लेनदेन SoFiUSD में सेटल कर रहा है 12। यह दर दान नहीं, फंडिंग है — यह SoFi के प्रमोशनल सेविंग्स रेट के बराबर है और उस लोन पोर्टफोलियो को पोषित करती है जो इससे कहीं ज्यादा कमाता है 6।
Circle की कमाई असल में फ्लोट (float) ही है
Circle की लगभग पूरी आमदनी USDC के पीछे रखे रिजर्व पर मिलने वाले ब्याज से आती है, और वह मशीन अब रुक-सी गई है। 2026 की पहली छमाही में साल-दर-साल ग्रोथ सिंगल डिजिट पर आ गई है 89। Circle दर पर टिकी आमदनी से हटने के लिए फीस वाले कारोबार, कस्टडी और एक पेमेंट नेटवर्क बना रहा है 8।
2026 में Circle की आमदनी सपाट पड़ गई, ठीक उसी वक्त जब एक बैंक उन्हीं डॉलरों की बोली लगाने लगा
Data
| आमदनी | |
|---|---|
| तिमाही 3 '24 | $445.76M |
| तिमाही 4 '24 | $435.37M |
| तिमाही 1 '25 | $578.57M |
| तिमाही 2 '25 | $658.08M |
| तिमाही 3 '25 | $739.76M |
| तिमाही 4 '25 | $770.23M |
| तिमाही 1 '26 | $694.13M |
| तिमाही 2 '26 | $701.32M |
आगे की कहानी किससे पता चलेगी
यह मामला अहम है या नहीं, यह दो चीजें तय करेंगी — SoFi का डिपॉजिट ग्रोथ, और यह कि OCC की केस-बाय-केस समीक्षा एक्सचेंज रिवार्ड्स में से क्या बचा रहने देती है 37। अगर SOFIE बेकार पड़े बैलेंस स्टेबलकॉइनों से खींच लाता है, तो दबाव धारकों पर नहीं, जारीकर्ताओं की आमदनी पर पड़ेगा। इनाम उसे मिल रहा है जो किसी टोकन के पीछे बैंक चार्टर, डिपॉजिट इंश्योरेंस और कार्ड नेटवर्क जोड़ने का बीच का काम करता है। आज यह काम एक बैंक कर रहा है।
Get Economy by email, free
How AI moves rates, banks, payments and the wider economy. In our daily email, every weekday.