SoFi paga 4,4% pelo dinheiro que stablecoins como a USDC, da Circle, guardam de graça
A SoFi lançou a SOFIE em 22 de outubro, o primeiro depósito tokenizado vendido a pessoas físicas por um banco nacional dos EUA, um dia depois de o OCC finalizar a regra que proíbe emissores de stablecoin de pagar remuneração. A disputa pelo dólar digital agora se trava na tabela de taxas.
 Richard Tang · 3 min read
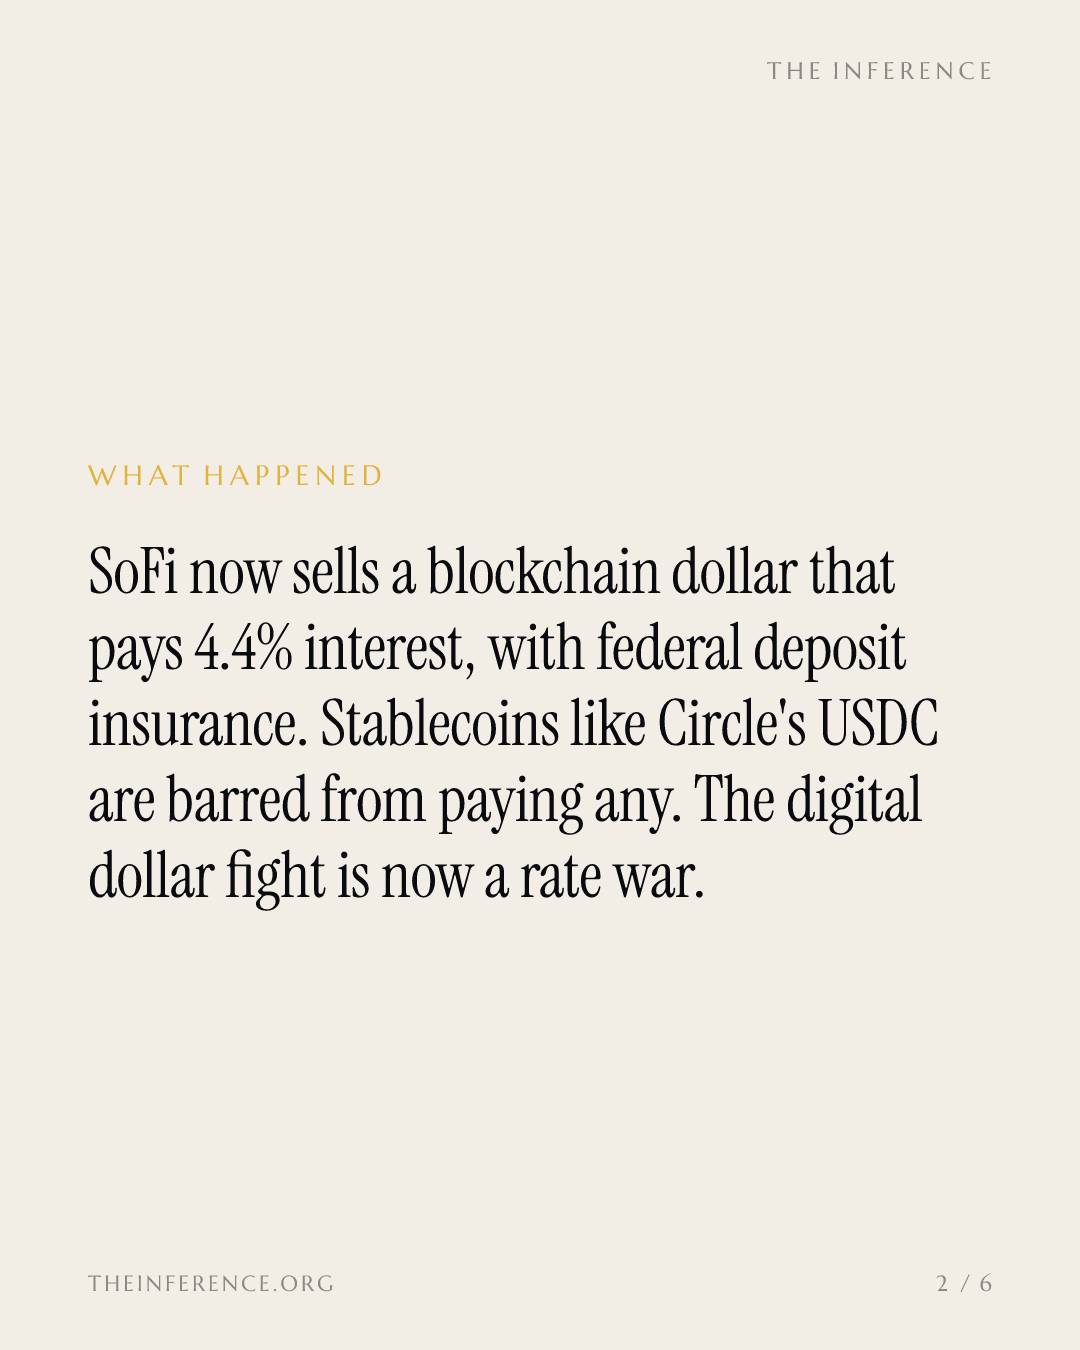
A SoFi−1.01% — SoFi, down 1.01 percent today começou a vender em 22 de outubro um dólar em blockchain que paga 4,4%, conta com seguro federal de depósitos e se converte em stablecoin na proporção de um para um sempre que o dono quiser movimentar o dinheiro 12. É o primeiro depósito tokenizado que um banco nacional dos EUA oferece a pessoas físicas 2.
Um dia antes, o Office of the Comptroller of the Currency (OCC) tornou-se a primeira agência federal a concluir sua regulamentação da lei GENIUS, a lei de 2025 que rege as stablecoins de pagamento, em vigor a partir de 18 de janeiro de 2027 34. A disputa entre bancos e emissores de stablecoin agora se trava na tabela de taxas — e só um dos lados está autorizado a usá-la.
A remuneração só é legal dentro de uma licença bancária
Cada SOFIE é um depósito de US$ 1 no SoFi Bank, registrado em blockchain, que rende juros até o cliente convertê-lo em SoFiUSD, a stablecoin do banco, para transferências 24 horas por dia ou compras de criptomoedas 25. A lei GENIUS proíbe emissores como Circle−4.60% — Circle, down 4.60 percent today e Tether de pagar juros aos detentores — a mesma disposição que derrubou a lei Clarity no Congresso 15.
A regra final do OCC mantém essa barreira, e os programas de recompensas das exchanges de criptomoedas — o da Coinbase−4.73% — Coinbase, down 4.73 percent as of its last quote entre eles — não recebem autorização automática: cada um será avaliado caso a caso 37. O desenho da SoFi divide o dólar digital em dois: um depósito que rende e um token que circula.
SoFi disputa primeiro o dinheiro parado
O alvo do diretor-executivo Anthony Noto é o dinheiro estacionado em stablecoins sem remuneração. A SoFi cita uma pesquisa da Federal Reserve que estima cerca de US$ 64 bilhões em carteiras de stablecoin raramente usadas 5. "Há dinheiro demais parado no ecossistema de ativos digitais", disse Noto 2.
O alcance é o limite: um depósito tokenizado circula apenas entre clientes do banco emissor. É por isso que Noto corteja empresas de criptomoedas e prestadores de serviços que já são correntistas do SoFi. Desde setembro, a SoFi liquida transações com cartão em SoFiUSD pela rede da Mastercard+1.67% — Mastercard, up 1.67 percent as of its last quote 12. A taxa é captação, não generosidade: equivale à taxa promocional da conta de poupança do SoFi e alimenta uma carteira de crédito que rende muito mais 6.
A receita da Circle é o próprio float
Quase toda a receita da Circle vem de juros sobre as reservas que lastreiam o USDC, e essa máquina estancou: o crescimento interanual desacelerou para dígito único no primeiro semestre de 2026 89. A empresa vem construindo negócios de tarifas, custódia e uma rede de pagamentos para diversificar e escapar de uma receita refém da taxa de juros 8.
A receita da Circle estagnou em 2026, justamente quando um banco passou a disputar os mesmos dólares
Data
| Receita | |
|---|---|
| 3º tri '24 | $445.76M |
| 4º tri '24 | $435.37M |
| 1º tri '25 | $578.57M |
| 2º tri '25 | $658.08M |
| 3º tri '25 | $739.76M |
| 4º tri '25 | $770.23M |
| 1º tri '26 | $694.13M |
| 2º tri '26 | $701.32M |
O que vai contar a história daqui em diante
Duas coisas definem se isso importa: o crescimento dos depósitos da SoFi e o que restar dos programas de recompensas das exchanges de criptomoedas depois da análise caso a caso do OCC 37. Se a SOFIE atrair para si os saldos parados das stablecoins, o aperto recai sobre a receita dos emissores, não sobre os detentores. A recompensa está indo para quem faz o trabalho de intermediação: colocar uma licença bancária, um seguro de depósitos e uma rede de cartões por trás de um token. Hoje, quem faz esse trabalho é um banco.
Get Economy by email, free
How AI moves rates, banks, payments and the wider economy. In our daily email, every weekday.