TDK握有AI存储离不开的部件,10月30日给出说法
据报道,希捷与东芝正洽谈收购TDK旗下硬盘磁头业务。磁头是硬盘中读写每一张盘片的元件,TDK是该部件唯一的独立供应商。卖方的答复定于10月30日TDK财报电话会,空头持仓(short interest)已先行上涨144.8%,静候结果。
 Richard Tang · 3 min read
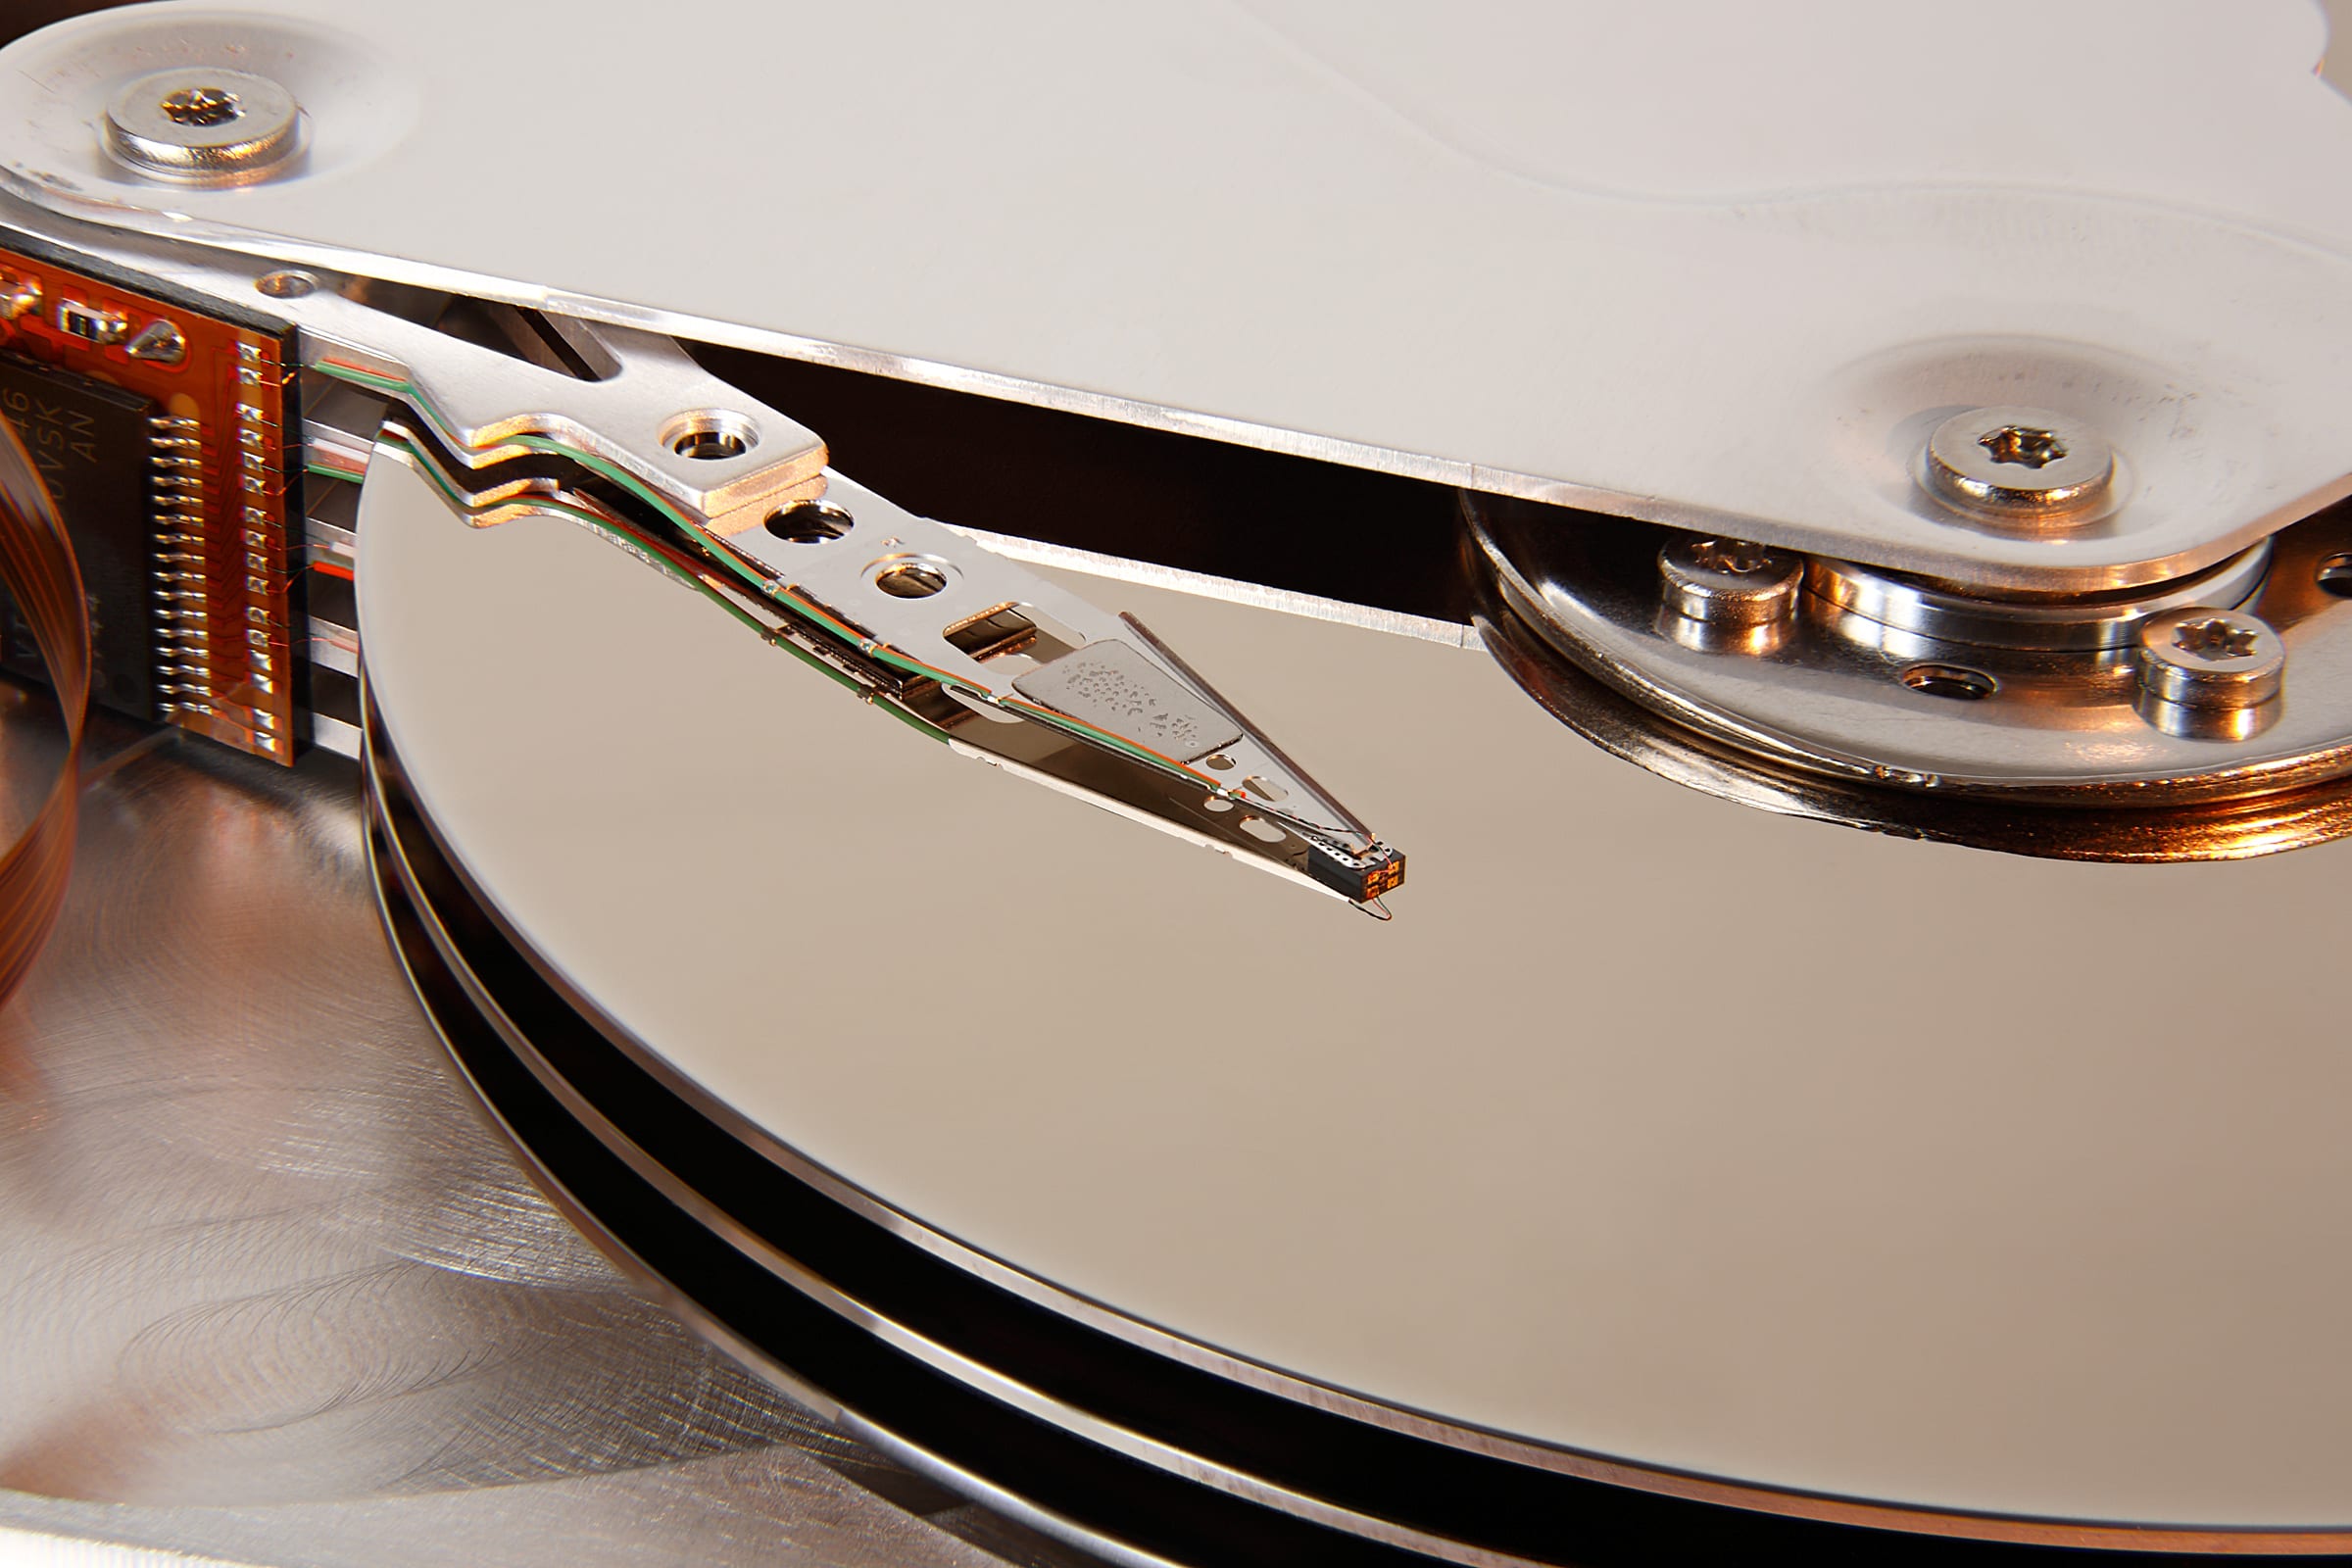
AI存储真正稀缺的东西只有一件:磁头。这个微小元件负责读写硬盘里的每一张盘片。日本电子零部件制造商TDK−2.71% — TDK, down 2.71 percent today(东京证交所:6762;美国场外市场:TTTDKY)掌握着磁头唯一的独立供应来源。据报道,希捷+2.68% — 希捷, up 2.68 percent today(纳斯达克:STX)与东芝正洽谈收购该业务,报价据称达数十亿美元134。10月30日TDK发布财报,首席执行官斋藤升要么确认出售进程并给出一个数字,要么把故事留给别人7。
瓶颈已从需求转向交付
AI服务把数据存放在近线硬盘(nearline)上,也就是数据中心里长期在线的高容量硬盘。在签到2028年乃至2029年的按订单生产合同之下,希捷目前约90%的EB出货量流向AI近线需求12。每个盘面都需要一颗磁头,而热辅助磁记录(HAMR)要在磁头上加装激光、以更高密度写入数据,这让磁头成为硬盘所有部件中量产难度最高的一环13。需求一旦提前数年订满,不在自己手里的部件,分多分少就由别人说了算。在新加坡、东京等空间和电力受限的市场,运营商已经在为更好的磁头带来的存储密度支付溢价8。
希捷季度营收较2023年翻了一番多,AI近线需求提前数年锁定硬盘订单
Data
| 营收 | |
|---|---|
| 2023Q3 | $1.45B |
| 2023Q4 | $1.56B |
| 2024Q1 | $1.66B |
| 2024Q2 | $1.89B |
| 2024Q3 | $2.17B |
| 2024Q4 | $2.33B |
| 2025Q1 | $2.16B |
| 2025Q2 | $2.44B |
| 2025Q3 | $2.63B |
| 2025Q4 | $2.83B |
| 2026Q1 | $3.11B |
| 2026Q2 | $3.63B |
交易结构众说纷纭,稀缺本身却无争议
2026年春季,东芝率先与TDK展开谈判;据报道,希捷在夏季给出了更高报价 35。各家报道的交易结构并不一致:或整体出售给出价更高的一方,或由两家分拆该业务,抑或成立合资公司 126。东芝称“竞购战”的说法与其掌握的情况不符;TDK方面只留下一句“该报道并非由TDK发布,目前尚未作出任何决定”53。但没有人质疑底层的格局:TDK是唯一的独立磁头制造商。东芝一颗磁头都不自产,完全依赖TDK;希捷和西部数据+3.66% — 西部数据, up 3.66 percent today则每当自有产能吃紧,便找上门来 34。
三大硬盘厂商中的两家,争抢TDK磁头产能
- 希捷4545%
- 西部数据4545%
- 东芝1010%
Data
| Slice | Value | Share |
|---|---|---|
| 希捷 | 45 | 45% |
| 西部数据 | 45 | 45% |
| 东芝 | 10 | 10% |
时间表握在卖方手中:10月30日
迄今的每一篇报道,讲的都是买方的故事;时间表却握在卖方手里。截至10月13日,TDK在美交易股票的空头持仓已上升144.8%;预计其9月当季营收增长20%,而上一季每股收益曾逊于预期5美分 7。10月6日的一份分析师报告已把出售业务定位为一条财路——趁磁头业务利润率回升,为聚焦AI的增长筹措资金 7。这将是一场强势者的出售:仅存的三家硬盘厂商中,有两家在争夺这块被市场贴上“成熟”标签而早已不看好的业务;西部数据和反垄断监管机构,都坐在谈判室门外 36。
定价权握在卖方手中
在AI存储这个行当,谁能把合同上的EB变成交付到手的硬盘,谁就在创造价值;而今天,提供这份保障的,正是TDK的工厂。希捷和东芝离不开TDK的磁头,甚于TDK离不开其中任何一家:10月30日,一句带价格的确认,将让市场重新为卖方定价;若沉默,故事便交到空头手里。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.