Technologieaktien zogen nach der Fed-Zinserhöhung an. Der Anleihemarkt liefert die Erklärung.
Die Zinserhöhung war erwartet. Die Erleichterung am Folgetag kam durch günstigeres Öl und sinkende Treasury-Renditen – sowie angekündigte Preiserhöhungen beim KI-Computing. Das stützt eine Erholung, macht höhere Zinsen aber nicht harmlos.
 Vincent Jiang · 5 min read
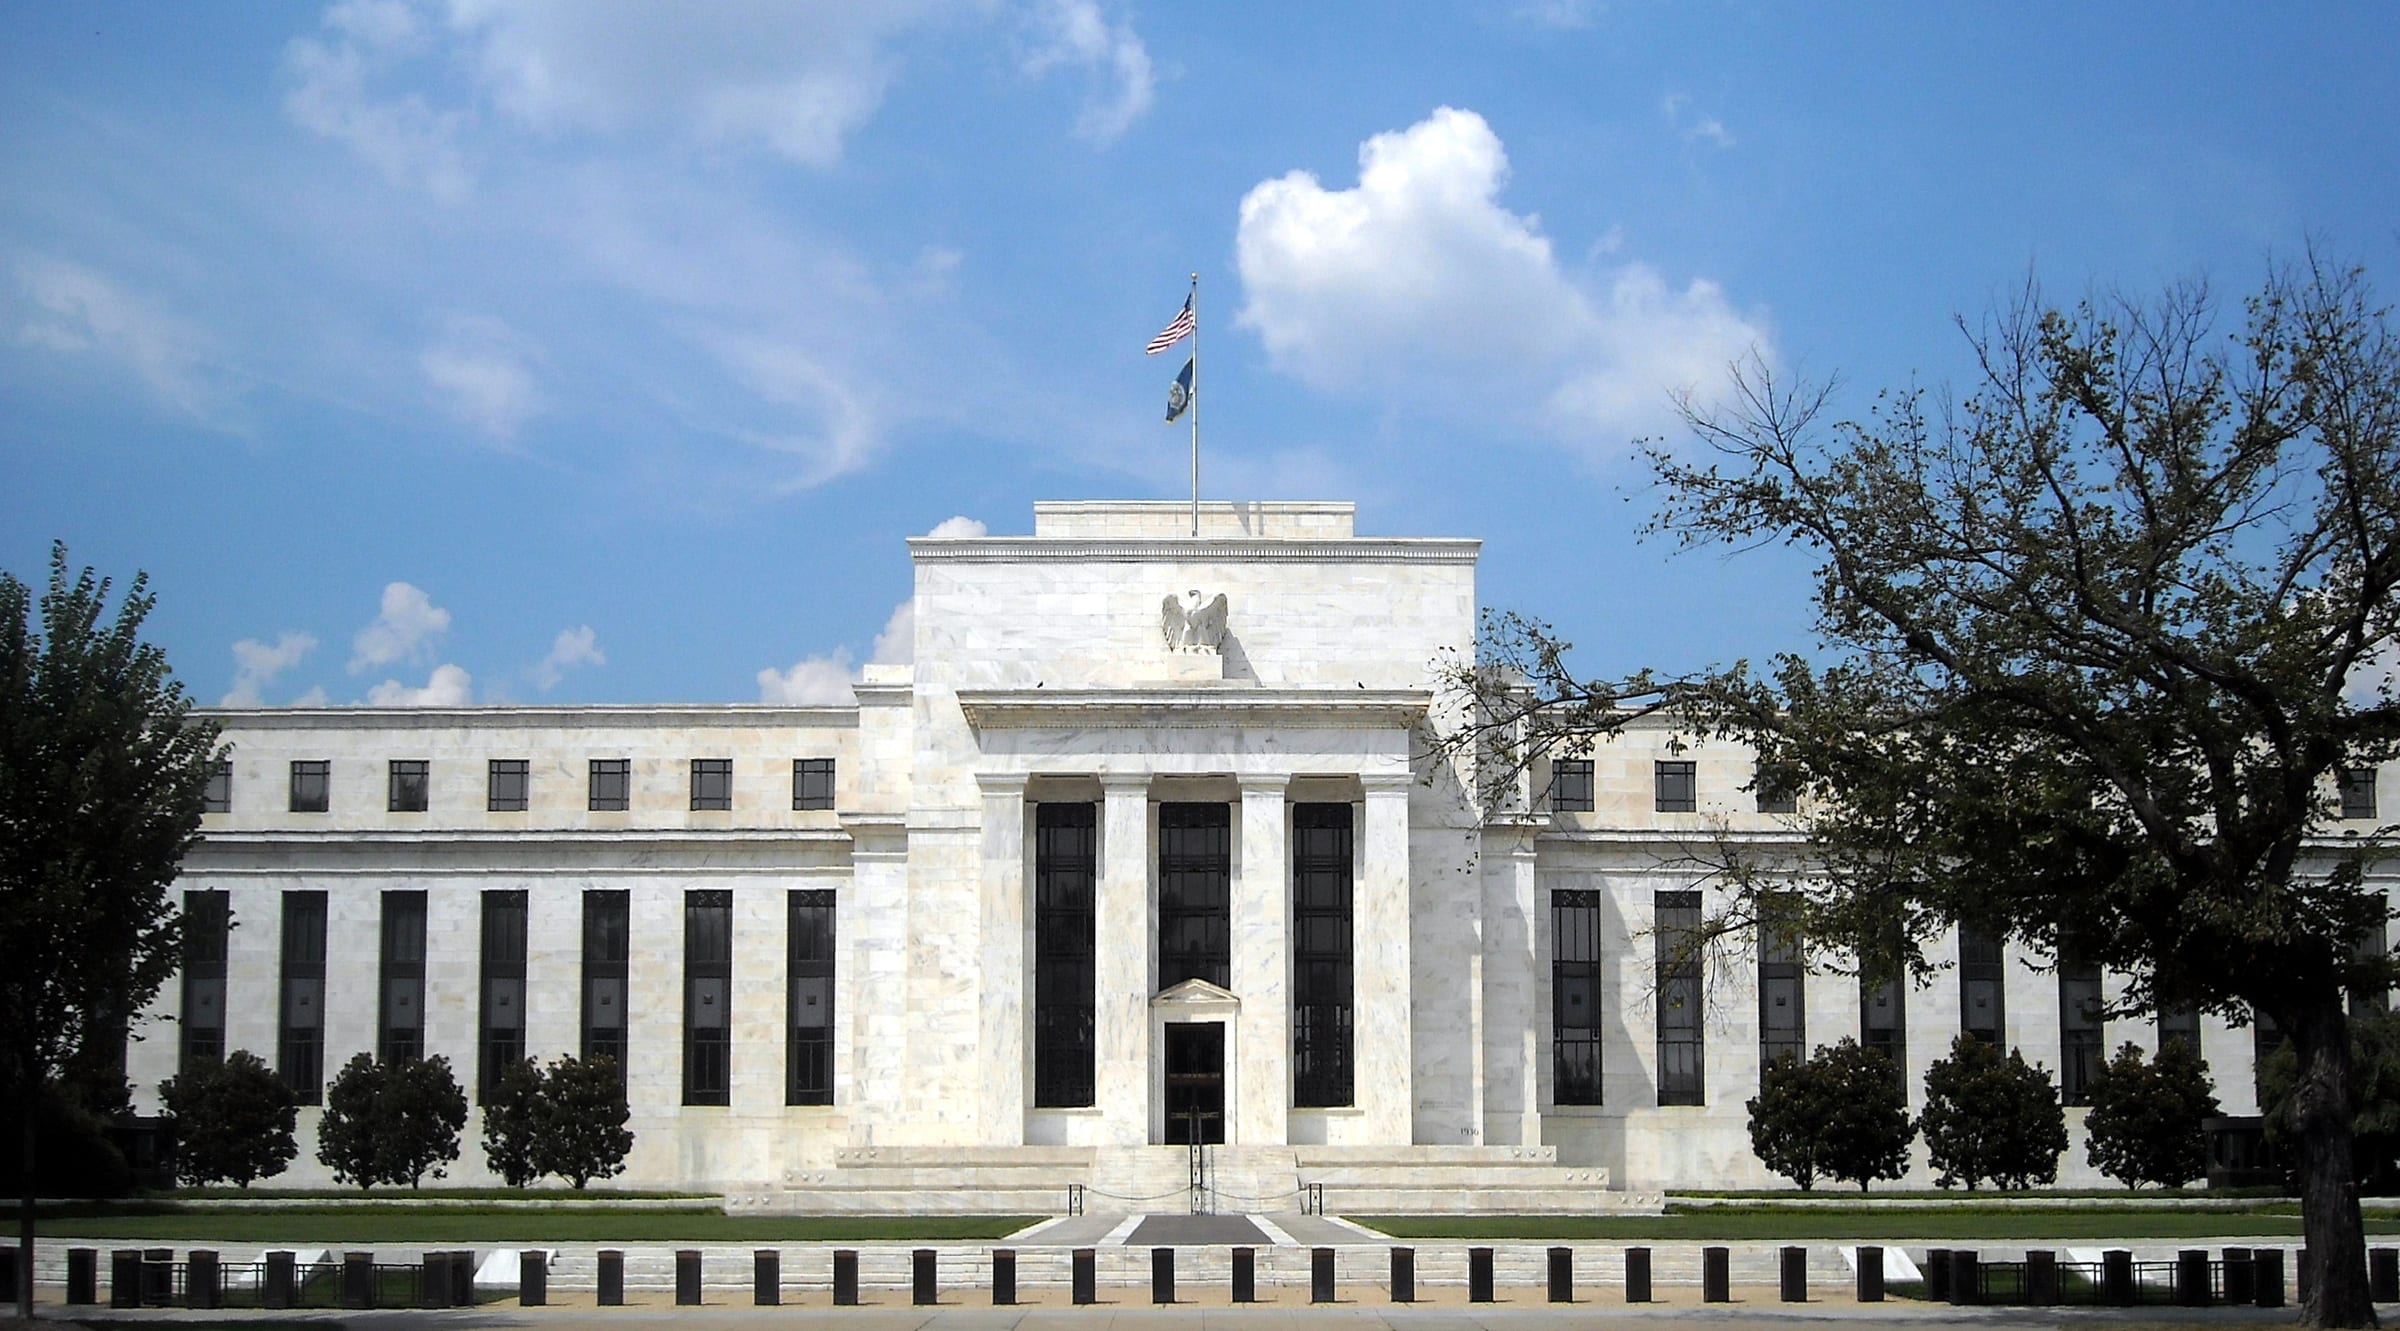
Warsh erhöhte die Zinsen. Die Rally kam später.
Kevin Warsh verordnete am Mittwoch eine Zinserhöhung. Am Donnerstagsschluss hatten Investoren den Nasdaq Composite um 1,7 Prozent nach oben getrieben.13
Das wirkt widersprüchlich – bis man die Abfolge richtig zusammenfügt. Am 16. September hob die Federal Reserve ihre Leitzinsspanne von 3,50 bis 3,75 Prozent auf 3,75 bis 4,00 Prozent an. Der Nasdaq beendete diese Sitzung nahezu unverändert, minus 0,01 Prozent, während der S&P 500 um 0,45 Prozent fiel. Der Donnerstag war der Rebound.12
Darauf kommt es an. Aktien reagierten auf einen neuen Mix an Informationen: eine von den Investoren erwartete Zinserhöhung, nachlassender Druck von Öl und Anleihen sowie Unternehmensentwicklungen, die nicht auf die Fed warteten. Ein höherer Leitzins war nur eine Komponente dieser Rechnung.
Data
| Value | |
|---|---|
| Nasdaq Composite, Mittwoch | -0.01% |
| Nasdaq Composite, Donnerstag | +1.7% |
| S&P 500, Mittwoch | -0.45% |
| S&P 500, Donnerstag | +1.2% |
| US-10-Jahres-Rendite, Mittwoch | +0.06 pts |
| US-10-Jahres-Rendite, Donnerstag | -0.08 pts |
| Brent-Rohöl, Mittwoch | +0.5% |
| Brent-Rohöl, Donnerstag | -1.0% |
Eine erwartete Zinserhöhung erfordert weniger Neubewertung
Die Anhebung um einen Viertelprozentpunkt war im Vorfeld breit erwartet worden. Investoren konnten ihre Positionen reduzieren, niedrigere Bewertungen durchsetzen oder ihre Prognosen im Voraus anpassen. Eine erwartete Kostensteigerung erfordert keine zweite, ebenso große Neubewertung, wenn die Ankündigung sie bestätigt.4
Das bedeutet nicht, dass der gesamte Zinsausblick beruhigend war. Die September-Projektionen der Fed setzten den Median des Leitzinses zum Jahresende bei 4,1 Prozent an; für Ende 2027 wurde dasselbe Niveau projiziert. Die entsprechenden Juni-Prognosen lagen bei 3,8 und 3,6 Prozent. Die Projektionen wurden restriktiver, nicht freundlicher.5
- Juni-Prognose
- September-Prognose
Data
| Juni-Prognose | September-Prognose | |
|---|---|---|
| Jahresende 2026 | 3.8% | 4.1% |
| Jahresende 2027 | 3.6% | 4.1% |
Der Markt kann daher eine hawkish Fed verdauen und am Folgetag trotzdem steigen – sofern andere Rahmenbedingungen sich verbessern. Die Erholung als Wette auf kurz bevorstehende Zinssenkungen zu deuten, verfehlt, was die Fed tatsächlich veröffentlicht hat.
Der Zins, der nachgab, lag außerhalb des Fed-Sitzungssaals
Am Donnerstag fiel die US-10-Jahres-Rendite von 5,01 Prozent am späten Mittwoch auf 4,93 Prozent. Brent-Rohöl schloss bei 104,82 Dollar pro Barrel – ein Minus von 1 Prozent.6
Die Fed steuert einen Overnight-Leitzins. Investoren, die künftige Unternehmens-Cashflows über Jahre bewerten, blicken jedoch auch auf längerfristige Renditen. Diese spiegeln den erwarteten Pfad der kurzfristigen Zinsen sowie die Kompensation für das Halten von Anleihen mit längerer Duration wider. Solche Marktzinsen können sich vom Leitzins entkoppeln.715
Niedrigere Treasury-Renditen können Aktienbewertungen stützen – indem sie die Rendite senken, die Investoren gegenüber sichereren Anleihen verlangen. Besonders empfindlich reagieren Wachstumsaktien, deren erwarteter Wert weit in der Zukunft liegt. Die Bewegung am Donnerstag schuf über diesen Kanal Entlastung, obwohl die Fed gerade erst gestrafft hatte. Der Effekt kann allerdings wieder verschwinden, sollten Gewinnerwartungen nachgeben oder Investoren mehr Risikoprämie für Aktien verlangen.
Öl lieferte einen weiteren Teil der Erklärung. Energieminister Chris Wright erklärte, die unterbrochene Ost-West-Pipeline Saudi-Arabiens werde bald wieder in Betrieb sein – was eine Angebots-Sorge linderte. Billigeres Öl kann den Inflationsdruck mindern und die Kaufkraft der Verbraucher erhalten. Ob ein Rückgang an einem einzigen Tag allerdings eine nachhaltige Verbesserung belegt, ist eine andere Frage.9
Einige Investoren deuteten die Erhöhung zudem als Signal, dass die Fed die Preisstabilität entschlossen verteidigen werde. Das ist ein plausibler Vertrauenseffekt – kein Beweis dafür, dass die Erhöhung selbst die Rallye ausgelöst hat.8
KI-Unternehmen verändern ihre eigenen Preise
Zinssätze bestimmen, was Investoren für einen Dollar künftigen Cashflows zu zahlen bereit sind. Die Unternehmensperformance bestimmt, wie viele Dollar tatsächlich ankommen. Beide Seiten dieser Rechnung können sich gleichzeitig verschieben.
Am 17. September kündigte Nebius an, die On-Demand-Mietpreise für ausgewählte Nvidia-GPUs ab dem 1. Oktober um 17 bis 21 Prozent zu erhöhen. Kunden, die sich längerfristig binden, können Rabatte erhalten. Die Erhöhung schlägt also nicht in gleicher Höhe auf den gesamten vertraglich gebundenen Umsatz durch.10
Höhere Mietpreise können die erwartete Cashgenerierung steigern, sofern die Kunden sie akzeptieren und die Kapazitäten ausgelastet bleiben. Das schafft neben der makroökonomischen Erholung einen unternehmensspezifischen Grund zum Optimismus. Die Preiserhöhung und die Zinserhöhung der Federal Reserve beziehen sich zudem auf unterschiedliche Grundlagen; ihre Prozentsätze direkt zu vergleichen wäre irreführend.
Broadcom verdeutlicht einen weiteren Unterschied. Das Unternehmen meldete am 2. September einen freien Cashflow von rund 13,7 Milliarden Dollar für das Quartal. Das ist die unternehmensweite Cashgenerierung nach Kapitalausgaben, keine Prognose künftiger KI-Gewinne. Unternehmen, die schon jetzt erheblich Cash generieren, haben mehr Möglichkeiten, Investitionen zu finanzieren, als Unternehmen, die fortlaufend auf neue Kredite angewiesen sind.1114
Keines der beiden Beispiele beweist, dass der gesamte KI-Ausbau angemessene Renditen erwirtschaften wird. Sie erklären, warum Investoren wachsende Cashflows von steigenden Finanzierungskosten unterscheiden können, statt über jedes Technologieunternehmen ein und dasselbe Urteil zu fällen.
Ein grüner Index repariert keine Bilanz
Der Kursanstieg vom Donnerstag beschränkte sich nicht auf die Technologiebranche; auch Papiere der Hausbauer und der Edelmetallförderer legten zu. CoreWeave indes gab nach der Ankündigung einer neuen Finanzierung nach. Eine breite Erholung an den Märkten kann sehr wohl damit einhergehen, dass Investoren ein Unternehmen, das vor eigenem Finanzierungsbedarf steht, mit Abschlägen bewerten.12
Das stärkere Argument der Bären betrifft die Zeit. Ein Unternehmen kann mehr Rechenkapazität verkaufen und zugleich noch schneller Geld für Ausrüstung, Strom und Bauvorhaben ausgeben. Festzinskredite mögen bestehende Projekte schützen, doch neue Schulden, Refinanzierungen und frisches Eigenkapital kosten weiterhin Geld. Starke Nachfrage bestimmt nicht, wie viel Wert für die Aktionäre übrig bleibt.
Auch eine Treasury-Rendite von knapp unter 5 Prozent stellt die Ökonomie des billigen Geldes nicht wieder her. Hoch bewertete Aktien bleiben verwundbar, wenn die erwarteten Gewinne enttäuschen oder die Inflation eine weitere Neubewertung der Kreditkosten nach oben erzwingt.
Warsh räumte ein, dass die Federal Reserve einzelne Preise wie den Ölpreis nicht unmittelbar steuern kann. Ziel der Notenbank ist es zu verhindern, dass sich diese Preisanstiege in der Wirtschaft ausbreiten. Ein erneuter Energieschock könnte Aktienkurse daher auf zwei Wegen belasten: durch schwächere Ausgaben und durch eine straffere Geldpolitik.13
Ob die Erleichterung die nächste Rechnung übersteht
Der nächste Test besteht darin, ob niedrigere Ölpreise und Anleiherenditen anhalten, während die Unternehmen Nachfrage nach Abzug der Kapitalausgaben in Cashflow verwandeln. Bei Cloud-Anbietern kommt es auf die realisierten Mietpreise, die Auslastung und den Finanzierungsbedarf an. Bei den Chiplieferanten entscheidet sich, ob die Kunden weiter bestellen und zahlen.
Warsh hat die Zinserhöhung vollzogen. Die nächsten Quartalszahlen werden zeigen, welche Unternehmen weiter wachsen können, ohne die Aktionäre um die Finanzierung der Differenz zu bitten.
How this brief was made
01Gathered & sourced328 channels · 2,167 articles▾
Agents swept 328 channels and ingested 2,167 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated15 claims · 13 data feeds▾
Every one of 15 load-bearing claims was checked against primary sources, with 13 live data feeds reconciling the figures and charts.
- 1Federal Reserve, "FOMC policy statement", September 16, 2026
- 2Associated Press, "How major U.S. stock indexes fared Wednesday", September 16, 2026, final closing recap
- 3Associated Press, "How major U.S. stock indexes fared Thursday", September 17, 2026, final closing recap
- 4El País, "The Federal Reserve raises rates unanimously despite Trump's opposition", September 16, 2026
- 5Federal Reserve, "Summary of Economic Projections", September 16, 2026
- 6Associated Press, "U.S. stocks rally after oil prices and bond yields ease", September 17, 2026, completed-session update
- 7Federal Reserve, "About the Federal Open Market Committee", accessed September 17, 2026
- 8Reuters, "Fed builds credibility, but hawkish turn leaves investors edgy", September 17, 2026, updated 9:55 a.m. EDT
- 9Yahoo Finance, "Stocks rise as oil slips and investors weigh Fed inflation credibility", September 17, 2026, intraday reporting
- 10Reuters, "Nebius raises selected AI cloud prices again", September 17, 2026
- 11Broadcom investor relations, "Third-quarter fiscal 2026 financial results", September 2, 2026
- 12Reuters, "Tech leads Wall Street higher as oil and Treasury yields ease", September 17, 2026, 4:01 p.m. EDT closing flash
- 13Federal Reserve, "Chairman Warsh's press-conference transcript", September 16, 2026
- 14Seoul Economic Daily, "Broadcom revenue jumps as investors assess its outlook", September 3, 2026
- 15Federal Reserve staff research, "Three-factor nominal term structure model", accessed September 17, 2026
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.