연준 금리 인상에도 기술주 반등…답은 채권시장에 있다
이번 금리 인상은 예상된 수순이었다. 다음 날의 안도 랠리는 더 싸진 유가와 내린 미 국채 금리, 그리고 AI 컴퓨팅 가격 인상 발표와 함께 왔다. 이는 반등을 뒷받침하지만 높아진 금리가 무해해졌다는 뜻은 아니다.
 Vincent Jiang · 5 min read
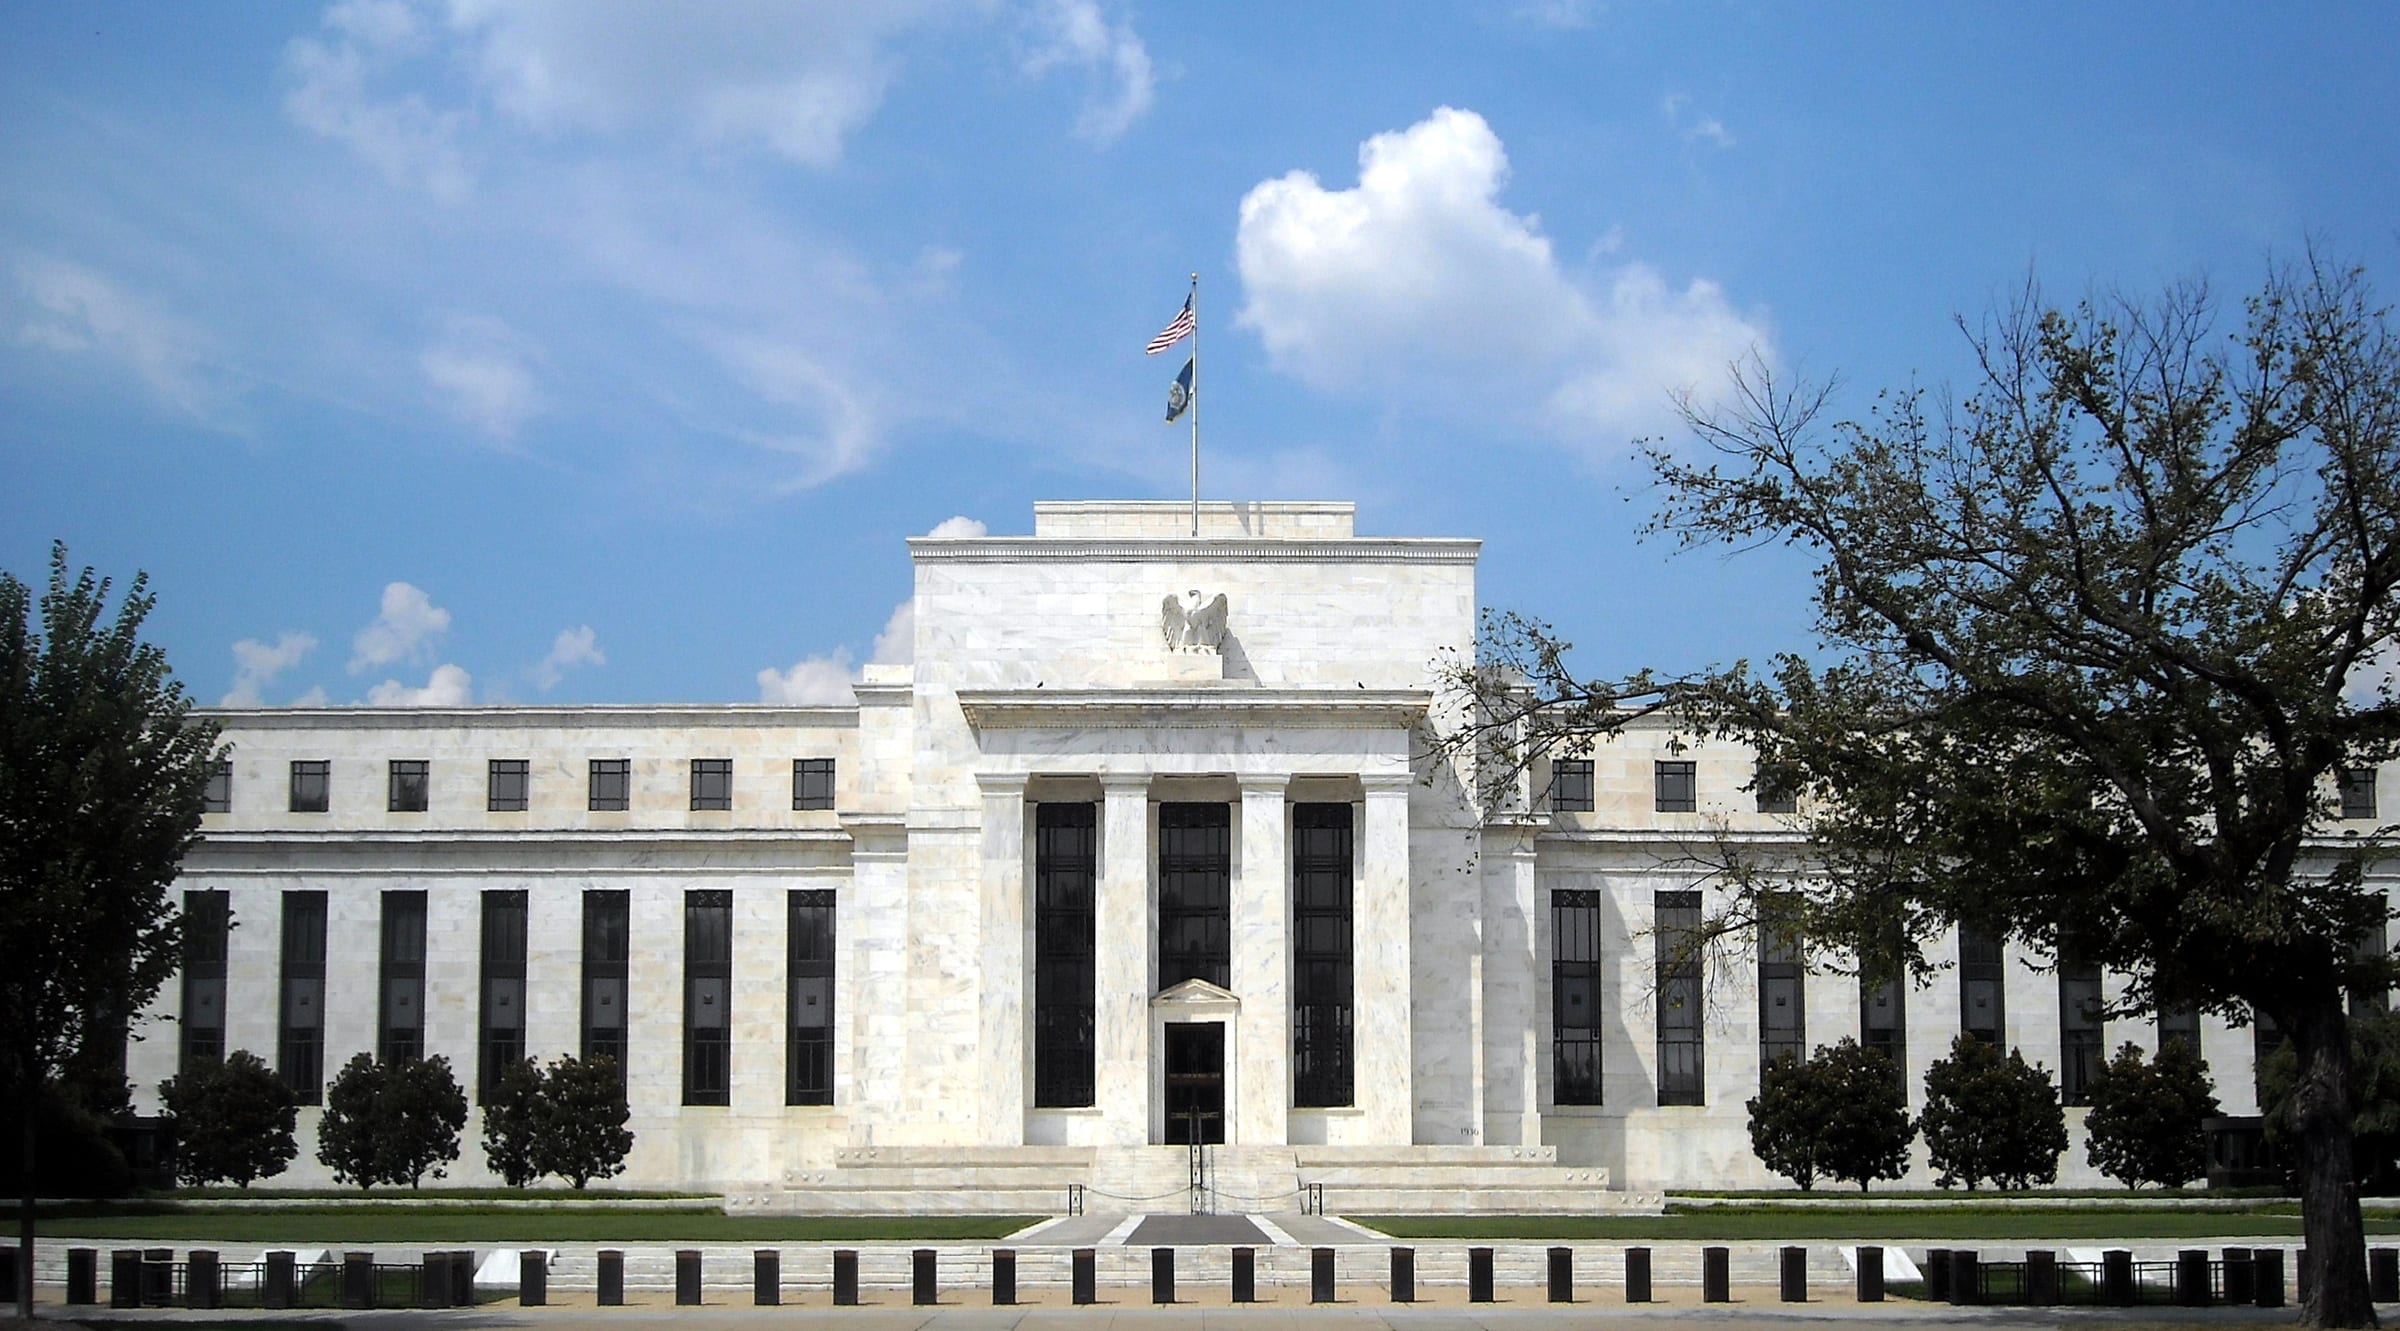
워시는 금리를 올렸다. 랠리는 나중에 왔다.
케빈 워시가 수요일 금리 인상을 단행했다. 목요일 장 마감까지 투자자들은 나스닥 종합지수를 1.7% 끌어올렸다.13
순서를 다시 짜 맞추기 전까지는 이것이 모순처럼 보인다. 연방준비제도는 9월 16일 정책금리 목표범위를 3.50~3.75%에서 3.75~4.00%로 인상했다. 나스닥 종합지수는 당일 0.01% 내리는 데 그쳐 사실상 보합으로 마감했고 S&P500은 0.45% 하락했다. 목요일이 반등의 날이었다.12
이 구분이 중요하다. 주식시장은 새로운 정보의 조합에 반응한 것이다. 투자자들이 미리 예상한 금리 인상, 유가와 채금리에서 풀려난 압박, 그리고 연준 발표를 기다리지 않고 터져 나온 개별 기업 이슈까지. 높아진 정책금리는 이 계산에 들어간 변수 하나일 뿐이었다.
Data
| Value | |
|---|---|
| 나스닥 종합지수, 수요일 | -0.01% |
| 나스닥 종합지수, 목요일 | +1.7% |
| S&P500, 수요일 | -0.45% |
| S&P500, 목요일 | +1.2% |
| 미 국채 10년물 금리, 수요일 | +0.06 pts |
| 미 국채 10년물 금리, 목요일 | -0.08 pts |
| 브렌트유, 수요일 | +0.5% |
| 브렌트유, 목요일 | -1.0% |
예상된 금리 인상, 가격 재조정은 덜하다
0.25%포인트 인상은 발표 전부터 널리 예상됐다. 투자자들은 미리 투자 비중을 줄이거나 더 낮은 밸류에이션을 요구하거나 전망치를 조정할 수 있었다. 예상된 비용 상승이라면 발표가 이를 확인해 준다고 해서 같은 규모의 가격 재조정이 한 번 더 필요한 것은 아니다.4
그렇다고 통화정책 전망 전체가 안심할 만했던 것은 아니다. 연준의 9월 전망치는 연말 정책금리 중위값을 4.1%로, 2027년 말에도 같은 수준으로 제시했다. 6월 전망치의 해당 수치는 각각 3.8%와 3.6%였다. 전망은 시장에 우호적으로 바뀐 것이 아니라 오히려 더 조여졌다.5
- 6월 전망치
- 9월 전망치
Data
| 6월 전망치 | 9월 전망치 | |
|---|---|---|
| 2026년 말 | 3.8% | 4.1% |
| 2027년 말 | 3.6% | 4.1% |
따라서 시장은 연준의 매파적 기조를 소화하고도 다른 조건이 개선되면 다음 날 오를 수 있다. 이번 반등을 곧 있을 금리 인하에 걸린 베팅이라고 해석하는 것은 연준이 실제로 공표한 내용을 놓친 것이다.
하락한 금리는 연준 회의실 밖에 있었다
목요일 미 국채 10년물 금리는 수요일 장 마감 무렵 5.01%에서 4.93%로 내려왔다. 브렌트유는 배럴당 104.82달러에 1% 하락 마감했다.6
연준이 목표로 삼는 금리는 하루 만기 대출 금리다. 기업의 수년 치 미래 현금흐름에 값을 매기는 투자자들은 장기 금리도 함께 주시한다. 장기 금리는 단기 금리의 예상 경로와 만기가 긴 채권을 보유하는 대가를 반영한다. 이런 시장금리는 정책금리와 다르게 움직일 수 있다.715
미 국채 금리가 내려가면 더 안전한 채권에 비해 주식에 요구하는 수익률이 낮아지면서 주식 밸류에이션을 떠받칠 수 있다. 성장주는 기대 가치의 상당 부분이 수년 뒤에 몰려 있어 특히 민감할 수 있다. 연준이 금리를 인상한 직후였지만 목요일의 흐름은 이 통로를 통해 시장에 안도를 안겼다. 이 혜택은 실적 기대가 약해지거나 투자자들이 위험한 주식 보유에 더 큰 보상을 요구하면 사라질 수 있다.
또 하나의 설명은 유가에서 나왔다. 크리스 라이트 미국 에너지부 장관은 사우디아라비아에서 공급이 중단됐던 동서 파이프라인이 머지않아 복구될 것이라고 밝혀 공급 우려를 누그러뜨렸다. 유가가 싸지면 인플레이션 압력을 줄이고 소비자의 지출 여력을 지킬 수 있다. 다만 하루 치 하락이 지속적인 개선을 입증하지는 못한다.9
일부 투자자들은 이번 인상을 연준이 물가 안정을 지키겠다는 증거로 받아들이기도 했다. 그럴듯한 신뢰 효과일 수는 있어도, 인상 자체가 랠리를 일으켰다는 입증은 아니다.8
AI 기업들이 가격을 스스로 바꾸고 있다
금리는 투자자들이 미래 현금흐름 1달러에 얼마를 지불할지에 영향을 준다. 몇 달러가 들어올지는 기업 실적이 결정한다. 이 계산의 양변은 동시에 바뀔 수 있다.
9월 17일 네비우스는 10월 1일부터 엔비디아 GPU 일부 품목의 온디맨드 임대 가격을 17~21% 인상하겠다고 밝혔다. 다만 장기 약정을 맺는 고객은 할인을 받을 수 있어 이번 발표가 계약 매출 전반에 같은 폭으로 적용되는 인상은 아니다.10
고객이 바뀐 가격을 받아들이고 설비 가동률이 높게 유지된다면 임대 가격 인상은 예상 현금 창출력을 끌어올릴 수 있다. 이는 거시경제 반등과 별개로 개별 기업 차원의 낙관 근거가 된다. 다만 가격 인상과 연준의 금리 인상은 적용되는 재무적 기초가 다르다. 백분율을 그대로 견주면 잘못된 결론에 이른다.
브로드컴은 또 다른 구분을 보여준다. 이 회사는 9월 2일 분기 자유현금흐름(FCF)이 약 137억 달러에 달한다고 밝혔다. 설비투자를 감안한 뒤 전사 차원에서 나온 현금 창출력이지, 미래 AI 수익에 대한 전망치가 아니다. 이미 상당한 현금을 만들어내는 기업은 계속 차입에 매달려야 하는 기업보다 투자 재원을 마련할 수 있는 방법이 많다.1114
두 사례 모두 AI 인프라 구축 전반이 충분한 수익을 올릴 것이라는 증거는 되지 못한다. 이들은 투자자가 모든 기술 기업에 하나의 판결을 내리기보다 늘어나는 현금흐름과 커지는 조달 비용을 구분해 볼 수 있는 이유를 설명해 준다.
빨간 지수가 대차대조표를 고쳐주지는 않는다
목요일 상승세는 기술주에 머물지 않고 주택건설주와 귀금속 광업주로도 번졌다. 그러나 코어웨이브는 신규 자금조달 계획을 발표한 뒤 주가가 하락했다. 시장 전반의 반등과 투자자들이 자체 조달 부담에 직면한 기업의 가치를 깎아내리는 일은 얼마든지 공존할 수 있다.12
설득력이 더 큰 약세 논거는 시간에 관한 것이다. 기업은 컴퓨팅 용량을 더 많이 팔면서도 장비와 전력, 건설에는 그보다 더 빠르게 돈을 쓸 수 있다. 고정금리 차입이 기존 프로젝트를 지켜줄 수는 있어도 신규 부채와 차환, 신규 지분 조달에는 여전히 비용이 따른다. 수요가 아무리 강해도 주주에게 얼마가 남을지를 결정하지는 못한다.
5%를 간신히 밑도는 미 국채 금리가 값싼 돈 시절의 경제학을 되돌려주는 것도 아니다. 밸류에이션이 비싼 주식은 기대 수익이 빗나가거나 인플레이션이 차입 비용의 상향 가격 재조정을 한 번 더 강요하면 여전히 취약하다.
워시는 연준이 석유 등 개별 품목 가격을 직접 통제할 수 없다는 점을 인정했다. 연준의 목표는 이런 가격 상승이 경제 전반으로 번지는 것을 막는 데 있다. 따라서 에너지 충격이 재발하면 지출 위축과 정책 긴축이라는 두 경로로 주식이 타격을 받을 수 있다.13
안도 랠리가 다음 청구서를 견디는지 지켜야 한다
다음 시험대는 유가와 미 국채 금리가 낮은 수준을 유지하는 동시에 기업들이 설비투자 비용을 감안하고도 수요를 현금으로 바꿔내는지 여부다. 클라우드 공급업체는 실제 임대 가격과 가동률, 자금조달 수요를 지켜봐야 한다. 칩 공급업체는 고객이 주문을 계속하고 대금을 지불하는지를 지켜봐야 한다.
워시는 금리 인상을 단행했다. 다음 실적 발표에서는 주주에게 그 차액을 부담시키지 않고도 성장을 이어갈 수 있는 기업이 어디인지 드러날 것이다.
How this brief was made
01Gathered & sourced328 channels · 2,167 articles▾
Agents swept 328 channels and ingested 2,167 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated15 claims · 13 data feeds▾
Every one of 15 load-bearing claims was checked against primary sources, with 13 live data feeds reconciling the figures and charts.
- 1Federal Reserve, "FOMC policy statement", September 16, 2026
- 2Associated Press, "How major U.S. stock indexes fared Wednesday", September 16, 2026, final closing recap
- 3Associated Press, "How major U.S. stock indexes fared Thursday", September 17, 2026, final closing recap
- 4El País, "The Federal Reserve raises rates unanimously despite Trump's opposition", September 16, 2026
- 5Federal Reserve, "Summary of Economic Projections", September 16, 2026
- 6Associated Press, "U.S. stocks rally after oil prices and bond yields ease", September 17, 2026, completed-session update
- 7Federal Reserve, "About the Federal Open Market Committee", accessed September 17, 2026
- 8Reuters, "Fed builds credibility, but hawkish turn leaves investors edgy", September 17, 2026, updated 9:55 a.m. EDT
- 9Yahoo Finance, "Stocks rise as oil slips and investors weigh Fed inflation credibility", September 17, 2026, intraday reporting
- 10Reuters, "Nebius raises selected AI cloud prices again", September 17, 2026
- 11Broadcom investor relations, "Third-quarter fiscal 2026 financial results", September 2, 2026
- 12Reuters, "Tech leads Wall Street higher as oil and Treasury yields ease", September 17, 2026, 4:01 p.m. EDT closing flash
- 13Federal Reserve, "Chairman Warsh's press-conference transcript", September 16, 2026
- 14Seoul Economic Daily, "Broadcom revenue jumps as investors assess its outlook", September 3, 2026
- 15Federal Reserve staff research, "Three-factor nominal term structure model", accessed September 17, 2026
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.