Technoprobe, détenu à 10 % par Teradyne, vise une croissance de près de 70 % en 2026, sans dette bancaire
Le fabricant italien de cartes à pointes, en quasi-monopole sur le test des tranches de silicium de Nvidia et TSMC, a relevé ses prévisions à deux reprises et assure pouvoir survivre à un krach — le jour même où Teradyne, qui détient 10 % de son capital, publiait un trimestre record tiré par l'IA, mais avec des orientations stables.
 Vincent Jiang · 3 min read
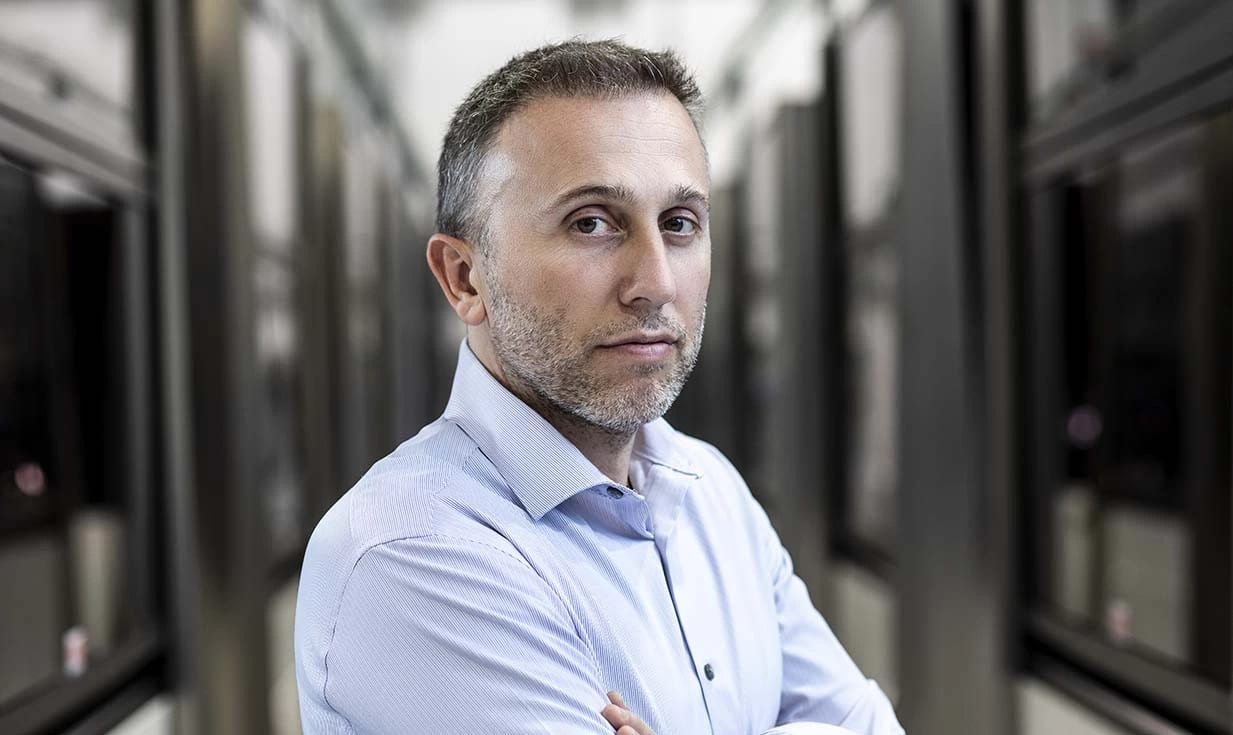
Stefano Felici dirige l'entreprise par laquelle doit passer toute puce d'IA avant d'être expédiée. Sa société Technoprobe+3.36% — Sa société Technoprobe, up 3.36 percent today, fondée en 1993 dans un garage de la région de Lecco, en Italie, fabrique les cartes à pointes (probe cards) utilisées pour tester les tranches de silicium de Nvidia−0.14% — Nvidia, down 0.14 percent today, Intel−0.38% — Intel, down 0.38 percent today, Apple−0.59% — Apple, down 0.59 percent today, Samsung et, surtout, de TSMC+0.44% — TSMC, up 0.44 percent today 1. Dans un entretien publié le 27 octobre, le dirigeant évalue sa part de marché entre 60 % et 70 % en moyenne et assure que le groupe est « prêt à affronter même l'éclatement de la bulle de l'IA » : aucune dette bancaire, des investissements intégralement autofinancés 1.
Cette confiance repose sur les perspectives de croissance les plus rapides du secteur. Technoprobe attend pour 2026 un chiffre d'affaires de 1,05 à 1,10 milliard d'euros, en hausse de près de 70 %, avec une marge d'Ebitda de 46 % à 48 % — des prévisions relevées à deux reprises en un an 1. Un budget de 350 millions de dollars pour la R&D et les capacités de production couvre la période jusqu'au premier semestre 2027 1.
S'ajoute un pari géopolitique. Un accord de 35 millions de dollars conclu en Chine porte à 30 % la participation d'un partenaire local dans la filiale DIS : une tentative pour devenir « un fournisseur stratégique » dans un pays où Technoprobe n'était « pas une priorité », dans le contexte des tensions commerciales entre les États-Unis et la Chine 1.
L'actionnaire qui teste sa propre thèse
C'est là que le bât blesse. Teradyne−5.21% — Teradyne, down 5.21 percent today, le fabricant américain d'équipements de test qui détient 10 % de Technoprobe 1, a publié le 27 octobre son propre trimestre record tiré par l'IA : 1,306 milliard de dollars de chiffre d'affaires, en hausse de 70 % sur un an, avec des records sur le test des mémoires et celui des systèmes intégrés. Mais ses prévisions pour le quatrième trimestre, entre 1,250 et 1,350 milliard de dollars, ne font qu'encadrer le niveau du troisième : pas de nouveau bond en vue 3.
Le même communiqué montre le coût du boom : 336 millions de dollars de trésorerie absorbés en un trimestre par les stocks et les acomptes versés, contre une constitution d'actifs modeste un an plus tôt 3.
Le boom du test des puces IA chez Teradyne : quatre trimestres de bonds, puis un T4 attendu en plateau
- Chiffre d'affaires de Teradyne
- Estimate
Data
| Chiffre d'affaires de Teradyne | |
|---|---|
| T3 25 | 0.77B |
| T4 25 | 1.08B |
| T1 26 | 1.28B |
| T2 26 | 1.33B |
| T4 26 (prév.) (estimate) | 1.3B |
L'argument haussier que Felici avance lui-même
Le contrepoids, c'est la demande, et elle est datée du jour. La séance milanaise qui a placé Technoprobe sous les projecteurs a été portée par les résultats de SK hynix : les volumes de DRAM et de HBM sont quasiment vendus d'avance jusqu'en 2029, et la pénurie de mémoires devrait se prolonger jusqu'en 2030. Les analystes de Banca Akros jugent toute la filière des équipements de test favorisée 2. Teradyne a par ailleurs conclu le 12 octobre un accord pour investir 300 millions de dollars dans FormFactor, l'autre leader des cartes à pointes — une consolidation du segment des consommables que ses propres prévisions en plateau remettent discrètement en question 4.
Felici a un pied dans chaque camp : les annonces de clients, de Nvidia à AMD+0.24% — AMD, up 0.24 percent today, sont « très haussières », mais « il est impossible que le marché continue de croître à ce rythme pour toujours », et une pause serait l'occasion de pousser la R&D encore plus loin 1. Les actionnaires qui ont acheté au pic de septembre, à 38,10 euros, atteint à la faveur de l'entrée du titre dans le FTSE MIB, ont déjà rendu un tiers du cours, autour de 25 euros ; acheter la baisse, c'est parier que l'homme sans dette a correctement anticipé la correction 1.
Get Chips by email, free
How AI demand is reshaping chipmakers, memory and the fabs behind them. In our daily email, every weekday.