泰瑞达持股10%的Technoprobe预计2026年营收增长近70%,银行负债为零
为英伟达和台积电晶圆测试供应探针卡的这家意大利垄断厂商两度上调业绩指引,自称足以扛过行情崩盘;同一天,持股10%的泰瑞达交出创纪录AI季报,指引却只是持平。
 Vincent Jiang · 3 min read
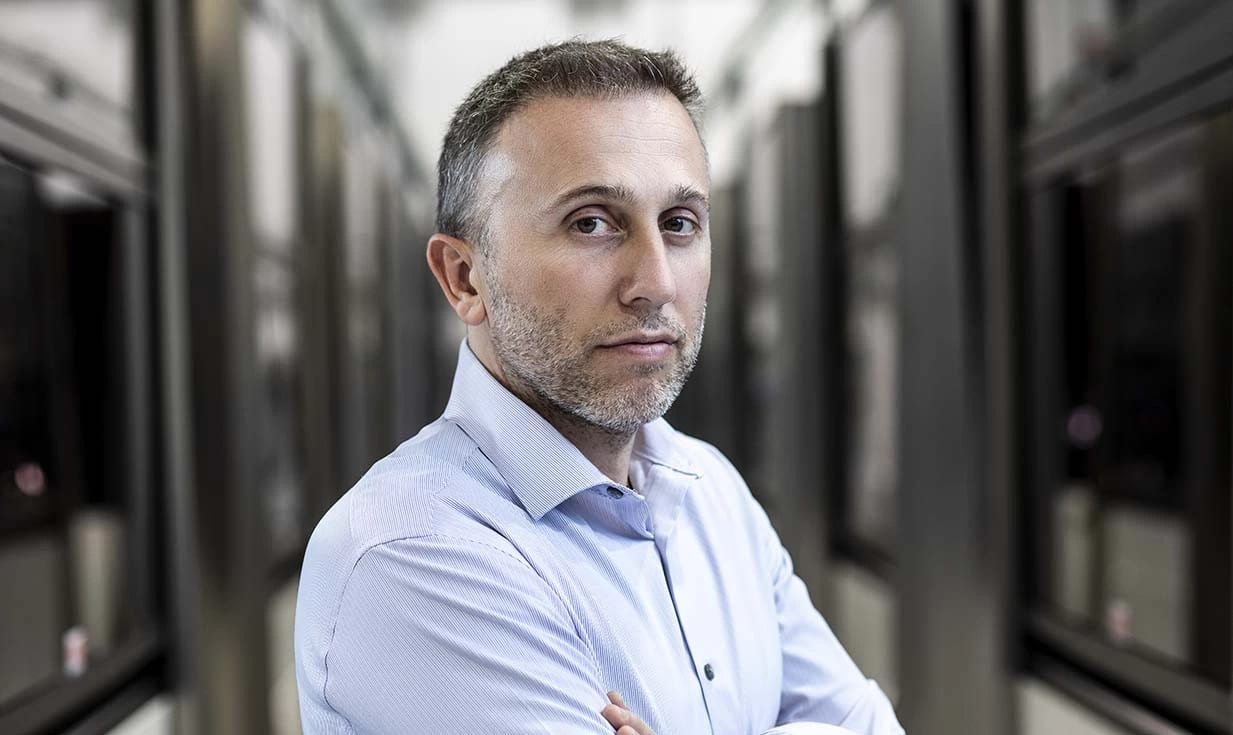
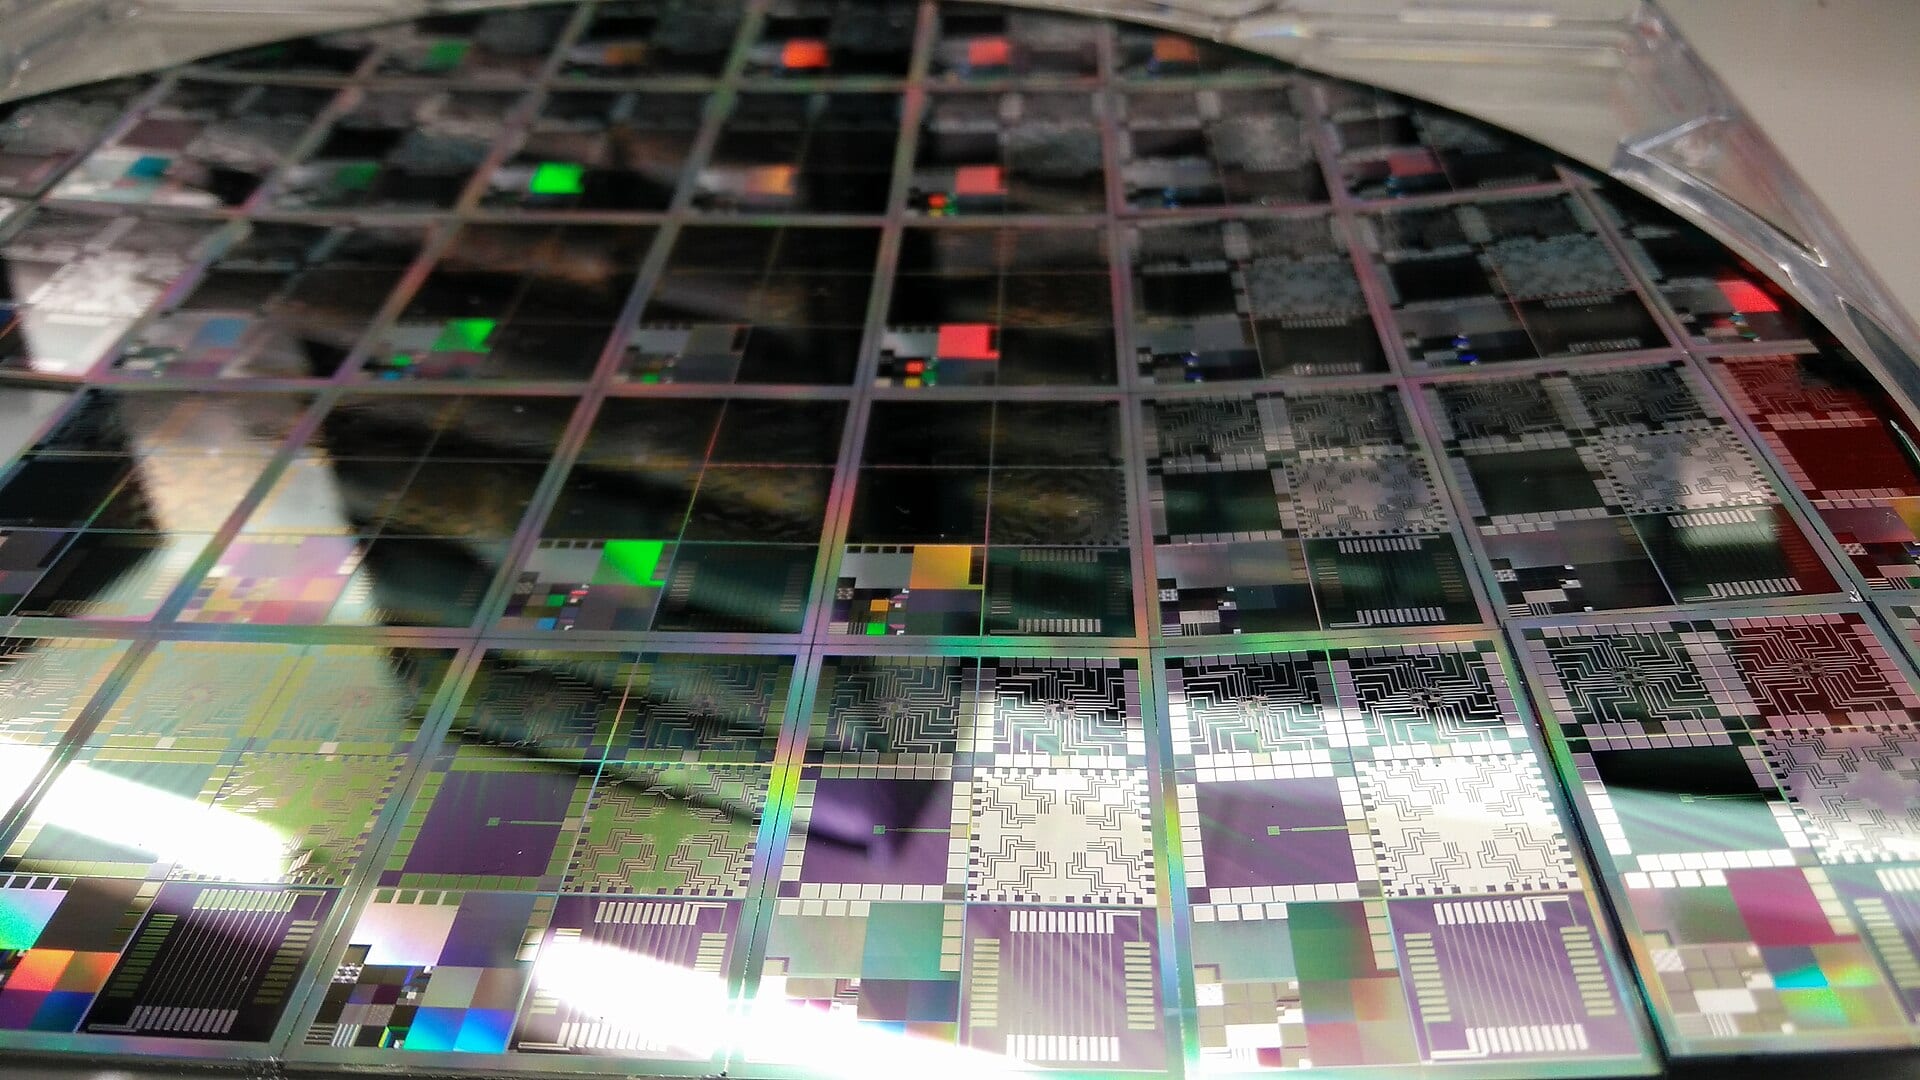
每一颗AI芯片出货之前,都绕不开斯特凡诺·费利奇执掌的这家公司。他的Technoprobe+3.36% — 他的Technoprobe, up 3.36 percent today1993年创立于意大利莱科地区的一间车库,生产用于晶圆测试的探针卡,客户包括英伟达−0.14% — 英伟达, down 0.14 percent today、英特尔−0.38% — 英特尔, down 0.38 percent today、苹果−0.59% — 苹果, down 0.59 percent today、三星,尤其是台积电+0.44% — 台积电, up 0.44 percent today 1。在10月27日刊发的专访中,这位首席执行官称公司平均市场份额在60%至70%之间,并表示集团“哪怕AI泡沫破裂也已做好准备”:没有银行负债,全部投资均由自有资金支撑 1。
这份底气来自业内增长最快的业绩指引。Technoprobe预计2026年营收为10.5亿至11亿欧元,增长近70%,EBITDA利润率为46%至48%——这一指引在一年内已两度上调 1。3.5亿美元的研发与产能预算将覆盖至2027年上半年 1。
此外还有一场地缘政治押注。一笔3500万美元的中国交易将当地一家合作伙伴在子公司DIS的持股比例提升至30%——在中美贸易紧张局势下,Technoprobe在中国“并非优先选项”,公司希望借此成为“战略供应商” 1。
检验自家论断的股东
蹊跷之处在这里。美国测试设备制造商泰瑞达−5.21% — 泰瑞达, down 5.21 percent today持有Technoprobe 10%的股份 1,10月27日也交出了创纪录的AI季报:营收13.06亿美元,同比增长70%,存储测试和系统集成测试收入均创纪录。但其第四季度指引为12.5亿至13.5亿美元,区间只是将第三季度业绩夹在其中,未能再现跳升 3。
同一份财报也揭示了这轮热潮的代价:单季度便有3.36亿美元现金被库存和预付款项占用,而一年前同期相关资产的增加尚属温和 3。
泰瑞达AI测试热潮:四个季度接连跳升,四季度指引持平
- 泰瑞达营收
- Estimate
Data
| 泰瑞达营收 | |
|---|---|
| 2025年Q3 | 0.77B |
| 2025年Q4 | 1.08B |
| 2026年Q1 | 1.28B |
| 2026年Q2 | 1.33B |
| 2026年Q4指引 (estimate) | 1.3B |
费利奇自己也搬出多头论据
与之抗衡的是需求,而且证据新鲜出炉。让Technoprobe成为焦点的那场米兰交易时段,正是靠SK海力士的业绩撑起来的:业绩证实,DRAM和HBM产能到2029年已基本售罄,存储芯片短缺预计将延续至2030年;Banca Akros的分析师认为,整条测试设备链都将从中受益 2。泰瑞达还在10月12日同意向探针卡行业的另一家龙头FormFactor投资3亿美元,这是对耗材环节的一次整合,而泰瑞达自身持平的四季度指引,正悄然给这一环节打上问号 4。
费利奇的态度横跨两个阵营:从英伟达到AMD+0.24% — AMD, up 0.24 percent today,客户的公告“非常看多”,但他同时表示“市场不可能永远以这样的速度增长下去”,而市场一旦停顿,正好是加码研发的机会 1。9月,Technoprobe获纳入富时MIB指数,股价一度冲上38.10欧元;在高点买入的股东,如今眼看着股价跌到25欧元左右,已经回吐三分之一。眼下逢低买入的人,赌的是这位没有银行负债的掌门人,给这轮回调定的价是准的 1。
Get Chips by email, free
How AI demand is reshaping chipmakers, memory and the fabs behind them. In our daily email, every weekday.