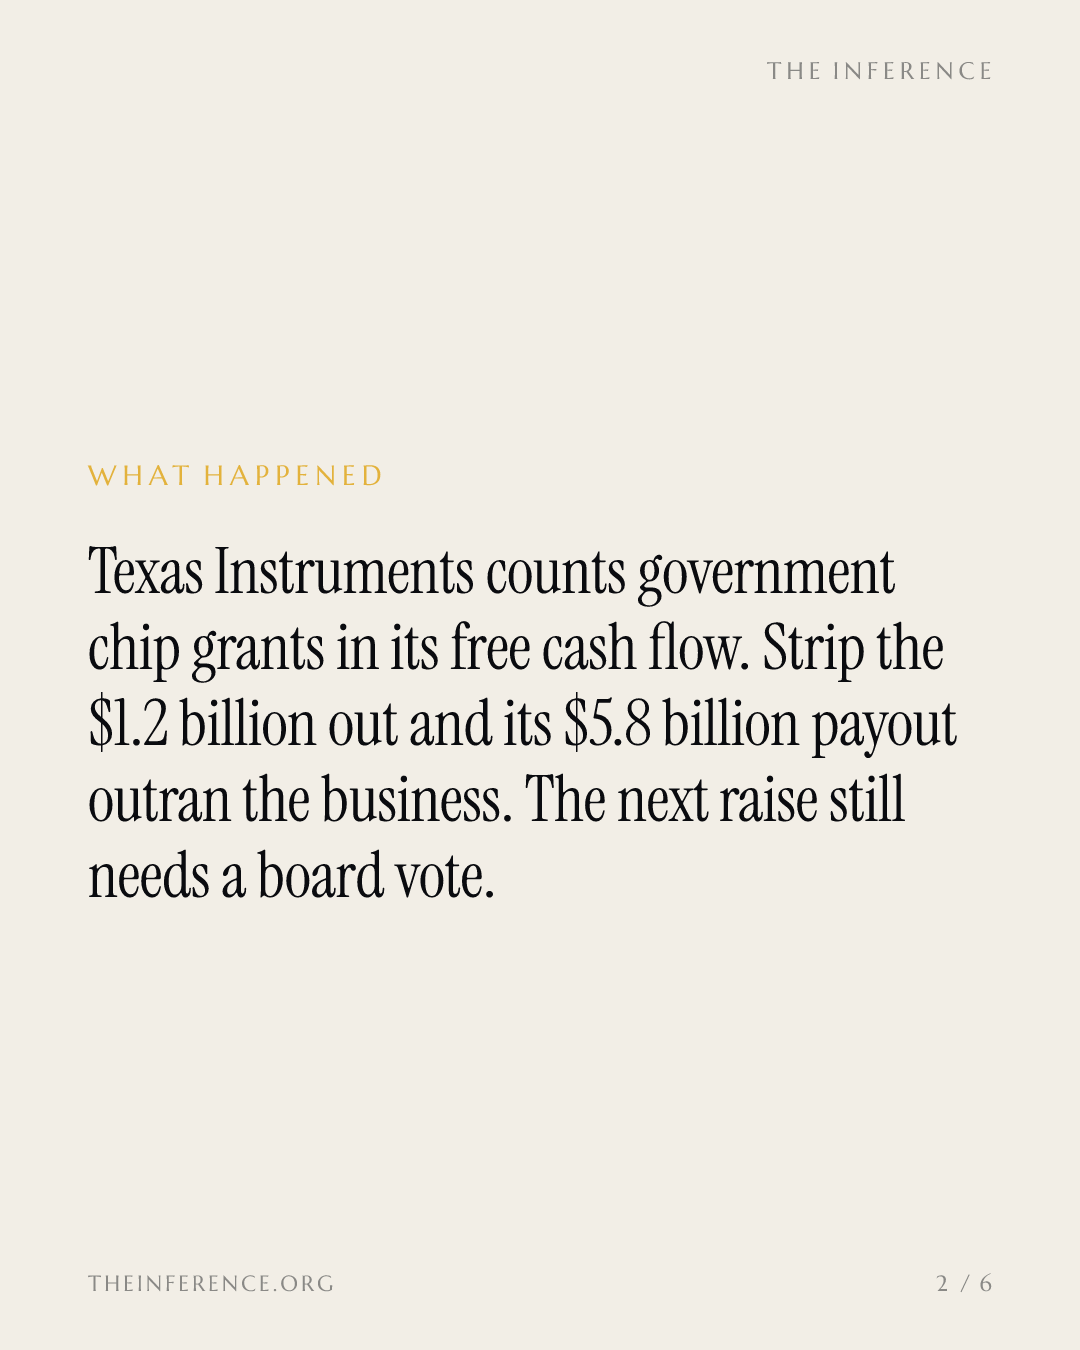
Texas Instruments necesitó 1.200 millones de dólares de la ley CHIPS para pagar 5.800 millones a sus accionistas
El consejo de administración todavía no ha votado la subida del dividendo hasta 1,52 dólares que TI ya contabiliza como su 23.º aumento anual consecutivo. Sin los ingresos de la ley CHIPS que la compañía incorpora al flujo de caja libre, los dividendos y las recompras del último año superaron la caja que generó el negocio.
 Vincent Jiang · 3 min read
El aumento número 23 sigue siendo solo un plan
El 17 de septiembre, Texas Instruments anunció que subirá el dividendo trimestral un 7%, de 1,42 a 1,52 dólares por acción, pagadero el 10 de noviembre a los titulares registrados el 30 de octubre 1. La condición venía en la misma frase: la subida está supeditada a que el consejo la declare formalmente en su reunión ordinaria de octubre 1. Aun así, el titular ya daba el resultado por asegurado, «marcando 23 años consecutivos de subidas», y el último dividendo que el consejo declaró de verdad, el 16 de julio, seguía siendo de 1,42 dólares 3. El consejero delegado, Haviv Ilan, vincula la subida a la devolución de todo el flujo de caja libre a los accionistas con el tiempo 1.
Flujo de caja libre, con una partida del Gobierno
La caja que sostiene esa promesa merece el mismo escrutinio. TI define el flujo de caja libre como el efectivo de las operaciones, menos la inversión de capital (capex), más los ingresos por los incentivos de la ley CHIPS (CHIPS Act) 2. En los doce meses cerrados el 30 de junio, la cuenta es la siguiente: 8.667 millones de dólares de operaciones, menos 3.312 de capex, más 1.179 de ayudas, para un total de 6.534 millones 2. Sin las ayudas quedan 5.355 millones, frente a los 5.819 millones devueltos a los accionistas: 5.112 de dividendos y 707 de recompras de acciones 2. Solo los dividendos consumieron el 78% de la cifra comunicada y alrededor del 95% de la que queda sin ayudas.
Sin las ayudas de la ley CHIPS, la retribución de TI superó su flujo de caja libre
Data
| Value | |
|---|---|
| Flujo de caja libre comunicado por TI | $6.53B |
| Flujo de caja libre sin las ayudas de la ley CHIPS | $5.36B |
| Dividendos pagados | $5.11B |
| Recompras de acciones | $0.71B |
El trimestre de junio ilustra bien la definición. TI ingresó 549 millones de dólares por la ley CHIPS, frente a 514 de capex, de modo que el flujo de caja libre comunicado, de 2.738 millones, quedó por encima del propio efectivo de las operaciones; una nota al pie añade otros 433 millones de beneficio por créditos fiscales de la ley CHIPS ya incluidos en la cifra operativa del año 2. Un año antes la brecha era mayor: 1.763 millones de flujo de caja libre frente a 6.710 millones devueltos a los accionistas, y la recompra de acciones se ha recortado desde entonces a 27 millones por trimestre 2.
Los fondos de dividendos avalan la cifra comunicada
La acción mantiene una recomendación de compra, cotiza a 30,99 veces los beneficios estimados —frente a una media sectorial de 19,04— y se apoya en esa cifra de 6.530 millones de dólares y en la racha 4. El múltiplo de los últimos doce meses es de 44,4, frente al 21,5 del S&P 500, y las acciones acumulan una subida del 66,6% en un año 45. El fondo cotizado U.S. Dividend Equity de Schwab, de 109.000 millones de dólares, mantiene ahora a Texas Instruments como su mayor posición, un 4,94% de los activos, unos 5.400 millones 6.
Los argumentos alcistas: volumen, precio y fábricas más baratas
El contrapeso es real. Los ingresos del segundo trimestre subieron un 23%, hasta 5.460 millones de dólares, con los de centros de datos al doble, y la previsión del tercer trimestre llega en su extremo superior a 6.150 millones de ingresos y a 2,57 dólares de beneficio por acción 25. Las subidas de precios ya han empezado, casi ninguna incluida en esa previsión, y se esperan más en el cuarto trimestre, mientras el capex baja de 4.940 a 3.310 millones en los últimos doce meses, camino de entre 2.000 y 3.000 millones este año 57. Se siguen esperando otros 1.600 millones de ayudas y entre 6.000 y 8.000 millones de créditos fiscales 4. Los compradores ya huelen el riesgo: la acción solo ha ganado un 0,8% desde el informe del 22 de julio, frente al 3,5% del S&P 500 5.
Sin las ayudas, la caja de TI tras el capex solo superó el dividendo en dos de doce trimestres
Data
| Efectivo de las operaciones menos capex | |
|---|---|
| 3T 2023 | $0.44B |
| 4T 2023 | $0.78B |
| 1T 2024 | -$0.23B |
| 2T 2024 | $0.51B |
| 3T 2024 | $0.42B |
| 4T 2024 | $0.81B |
| 1T 2025 | -$0.27B |
| 2T 2025 | $0.56B |
| 3T 2025 | $0.99B |
| 4T 2025 | $1.33B |
| 1T 2026 | $0.84B |
| 2T 2026 | $2.19B |
Lo que octubre resuelve
El mes zanja la cuestión dos veces. El consejo de administración vota el dividendo de 1,52 dólares antes de la fecha de registro del 30 de octubre, y los resultados del 21 de octubre mostrarán si los precios del cuarto trimestre se sostienen 3. La pista está en una definición: mientras el flujo de caja libre necesite esa partida pública, una parte de lo «libre» del flujo de caja libre de TI es un cheque de Washington.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.