똑같은 AI 붐…대만은 부자 되고 한국 가계는 대출이자 더 낸다
두 경제는 모두 메모리 반도체 특수를 타고 있다. 대만에서는 특수가 노동시장 전체의 임금을 끌어올린다. 한국에서는 두 재벌에 집중된 뒤 물가 상승으로 번지고, 이를 식히려 한국은행이 모두에게 금리 인상 부담을 지우고 있다.
 Richard Tang · 5 min read
AI 붐 낙관론자들의 주장은 한결같다. 데이터센터 지출은 결국 모두에게 돌아간다는 것이다. 팹을 짓고 칩을 사면 그 돈은 언젠가 누군가의 월급이, 연금이, 세금 재원으로 지급되는 지원금이 된다는 얘기다. 이것이 실제로 작동하는지 확인하려면 미국과 유럽은 잊는 게 낫다. 너무 크고, 너무 희석돼 있다. AI 반도체에 가장 많이 노출된 두 경제, 대만과 한국을 보면 된다. 두 곳은 사실상 같은 호황이 어떻게 분배되는지를 보여주는 통제된 실험을 진행 중이고, 결과는 이미 나와 있다.
표면의 숫자만 보면 실험은 두 번 다 성공한 것처럼 보인다. 대만은 지난해 약 12%, 한국은 약 4% 성장했고, 두 곳 모두 정체기를 지나던 민간소비가 마침내 살아나고 있다 1. 그러나 그 아래에서 작동하는 메커니즘은 나라마다 다르고, 그 차이가 곧 전부다.
- 대만
- 한국
Data
| 대만 | 한국 | |
|---|---|---|
| 지난해 GDP 성장률 | 12% | 4% |
| 현재 명목임금 상승률 | 3% | — |
| 팬데믹 이전 임금 상승 추세 | 1.9% | 3.5% |
대만에선 호황이 임금으로 들어온다
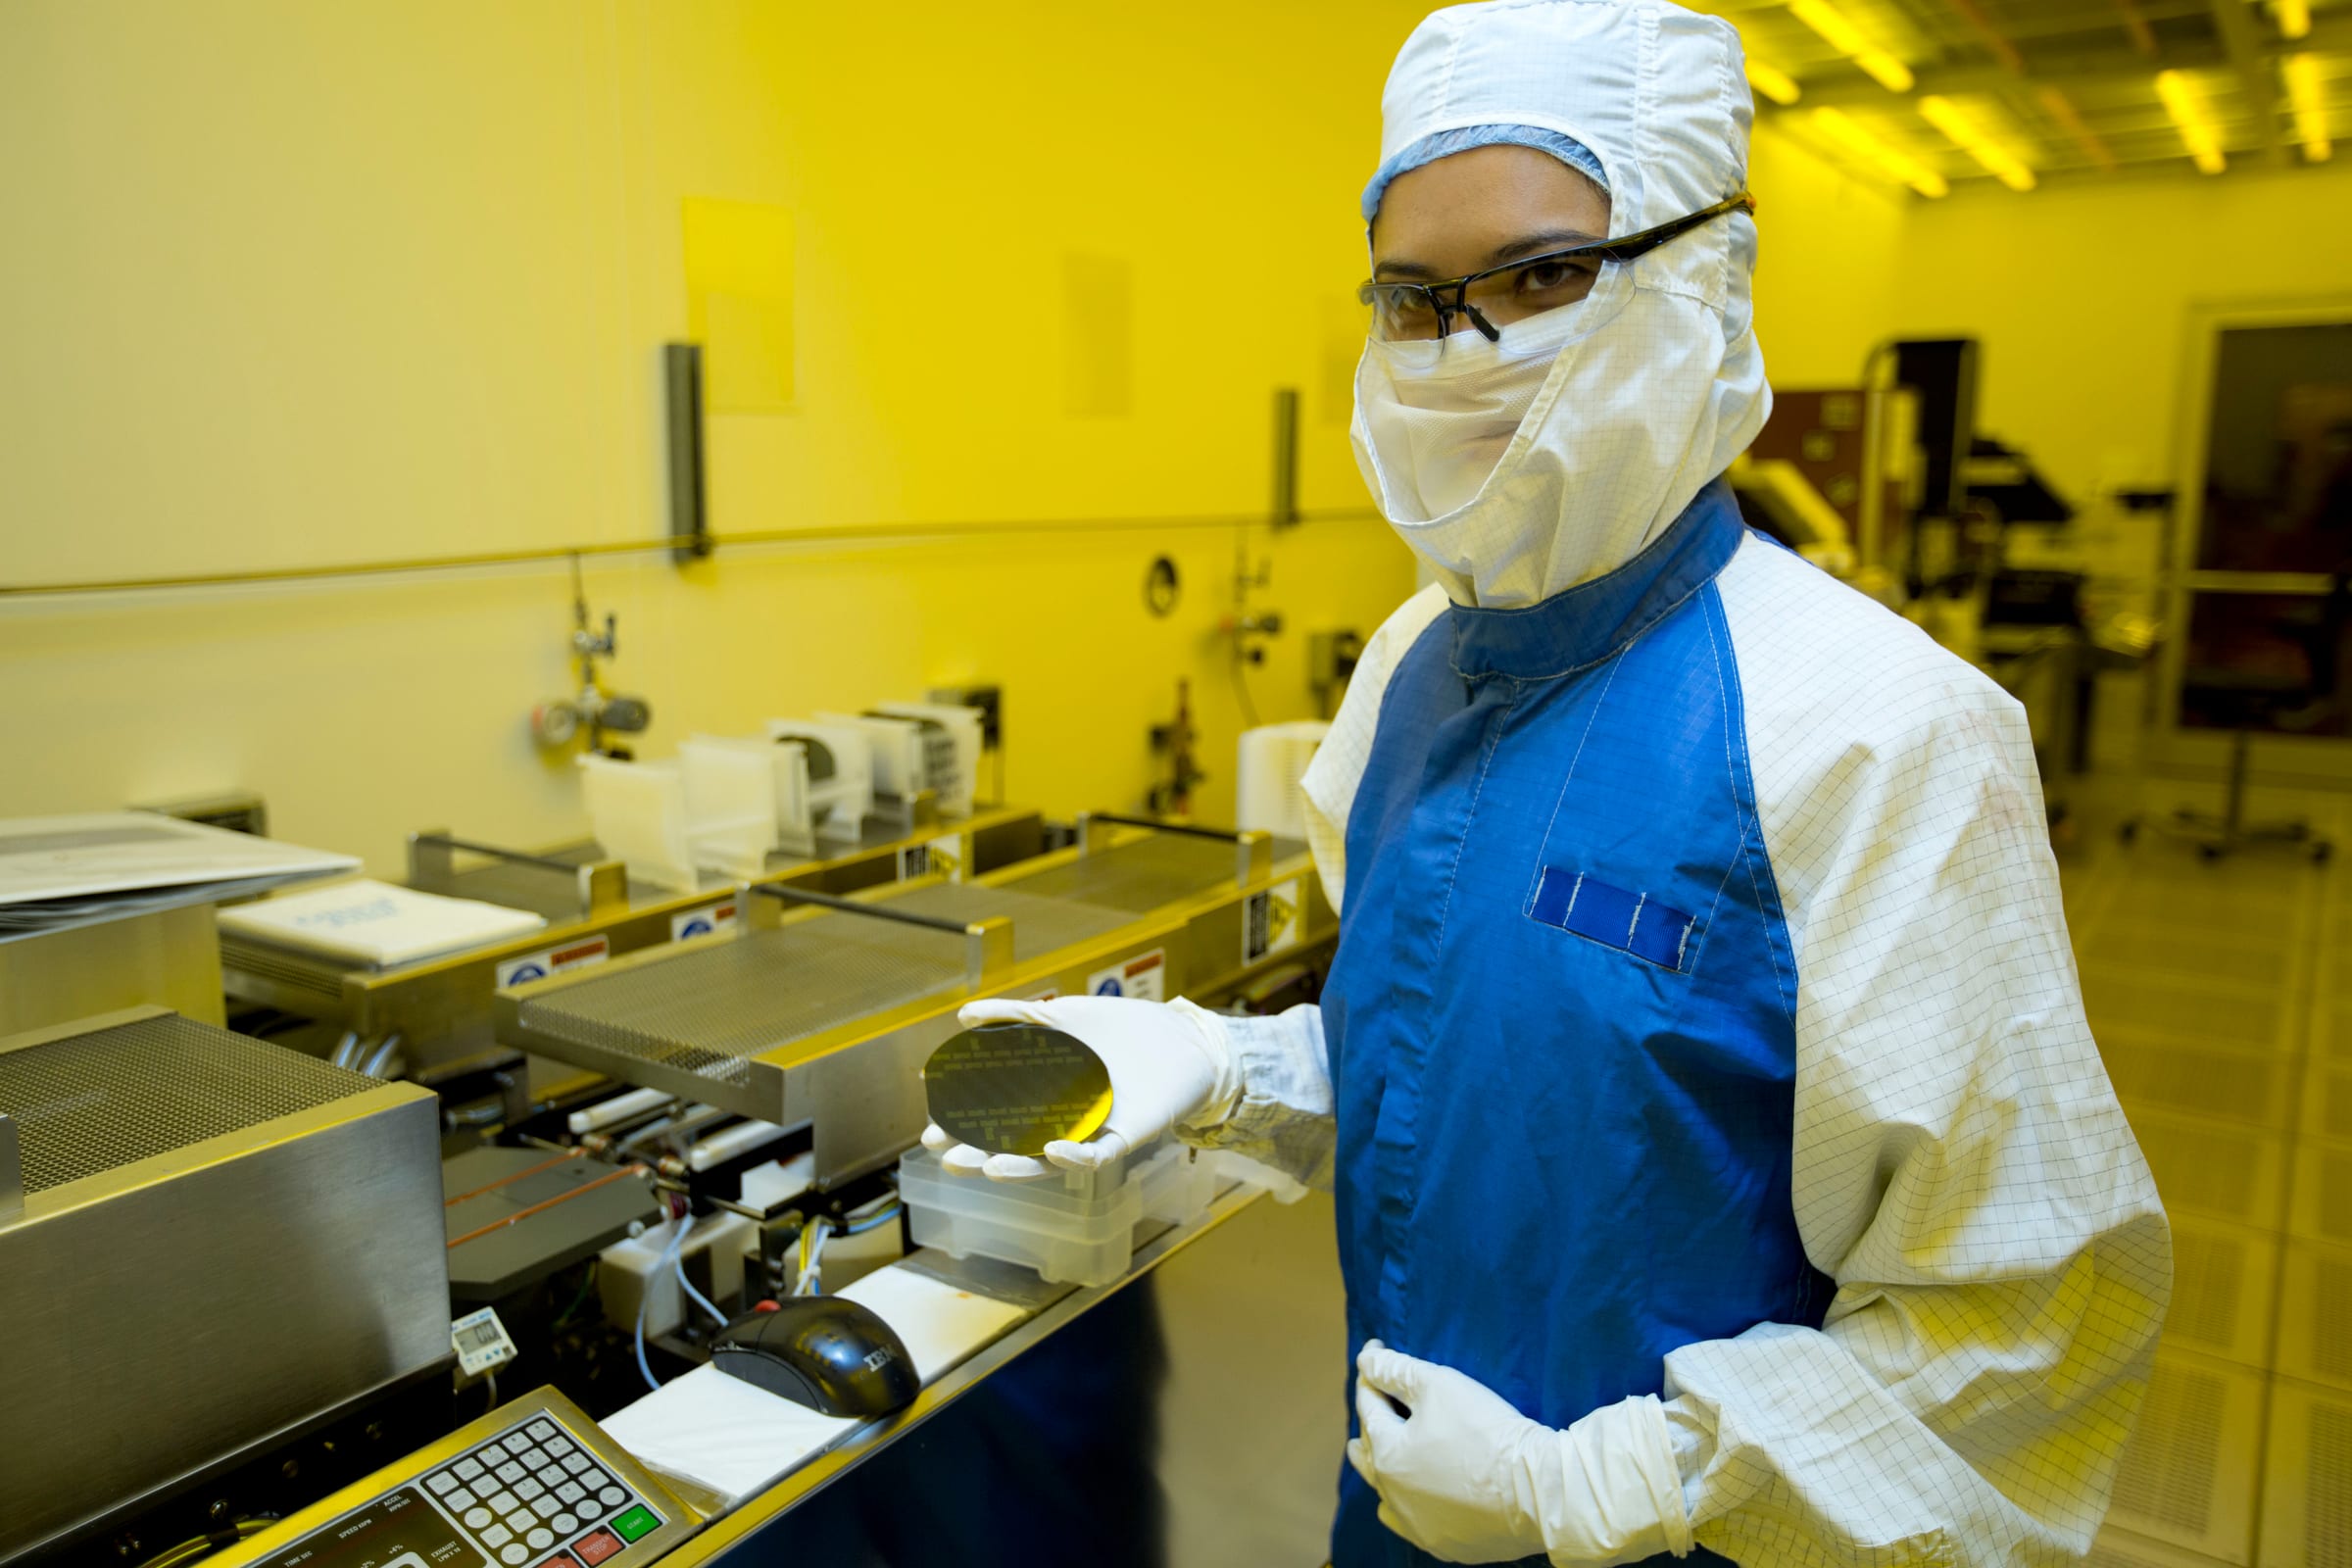
대만의 수혜는 물량에서 나온다. 세계 AI 칩의 거의 전부를 생산하는 TSMC는 웨이퍼 생산량을 2019년 1000만장에서 지난해 1500만장으로 끌어올리고, 설비투자를 150억 달러에서 410억 달러로 확대했다 1. 2023년 말 이후 실질 고정자본형성은 40% 가까이 늘었고, 대만 고용자 중 전자·컴퓨터 업종 종사 비중은 11% 가까이로 2016년 이래 최고다 1. 돈이 무언가를 짓는 데 쓰이고 있고, 짓는다는 것은 곧 사람을 뽑는다는 뜻이다.
낙수효과(트리클다운)가 실제로 모습을 드러내는 곳은 바로 여기다. 마법이 아니다. 임금은 전자 업종에서 먼저 오르고 이내 퍼져나갔다. 평균 명목임금 상승률은 지금 연 3%로, 팬데믹 이전 추세(1.9%)를 웃돈다. 파운드리 생산라인만이 아니라 전체 노동시장에서다 1. 경제학자 폴 캐비는 이 원리의 이름을 댔다. 바로 발라사-사무엘슨 효과다. 교역재 부문의 생산성이 다른 부문 곳곳의 노동 가격을 끌어올린다는 원리다. 바리스타도 TSMC와 같은 임대료와 같은 인력을 두고 경쟁해야 하기 때문이다 1. 물량은 인력 확보 경쟁을 낳고, 인력 확보 경쟁은 웨이퍼를 한 번도 만져본 적 없는 사람의 임금까지 끌어올린다.
정부는 여기에 두 번째 통로를 하나 더 연다. 실리콘이라는 황금알을 낳는 거위가 안겨주는 세수가 워낙 커서, 대만 정부는 2027년 40% 늘어나기로 돼 있는 사회복지 지출에 더해 국민 1인당 약 300달러(총 70억 달러)의 'AI 배당금'을 지급하는 안을 내놨다 1. 결정적인 건 이게 일회성 지급이 아니라는 점이다. 대만은 2025년에도 1인당 똑같이 1만 대만달러를 나눠줬다. 2027년 판에는 예상대로 야권의 비판이 따라붙었다. 선거 해를 겨냥한 포퓰리즘이라는 지적이다 2. 포퓰리즘이든 아니든 이 돈은 주식을 쥔 사람이 아니라 모든 국민에게 돌아간다.
한국에선 호황이 가격으로 왔다가 금리 인상으로 돌아온다
한국은 이와 정반대다. 대만처럼 물량이 서서히 쌓인 게 아니라 수요가 한꺼번에 몰렸고, 특수는 물량이 아니라 가격으로 나타났다. 지난 1년간 경제 전체 수출물가가 57% 상승했다 1. 투자는 뒤처져 있었다. 삼성전자는 2023년부터 2025년까지 설비투자를 오히려 줄였고 SK하이닉스는 낮은 기저에서 3배로 늘리는 데 그쳤다. 그 탓에 당장의 혜택은 전체 취업자의 1%가 채 안 되는 반도체업계 종사자와 두 메모리 강자의 주주들에게만 머문다 1. 경제 전체 임금 상승률은 팬데믹 이전 수준인 3.5%를 밑돌고 있다 1.
관세청 통계가 이 같은 집중을 적나라하게 보여준다. 7월 한국 수출에서 대기업(재벌)이 차지한 비중은 75.2%로 1년 새 10.9%포인트 뛰었다. 반면 중견기업의 반도체 수출은 오히려 13.4% 줄었다 3. 고대역폭 메모리(HBM)에는 삼성전자와 SK하이닉스만 낼 수 있는 규모의 설비투자가 필요하다. 그 아래 티어의 기업들은 이 특수를 좇아갈 수 없다 3. 낙수효과는 노동자에게 닿기 전 두 기업에서 멈춘다.
여기서 기울어진 분배가 일반 국민이 실제로 부담하는 비용으로 바뀐다. 이 붐은 이제 인플레이션으로 번지고 있다. 고성장이 이어지는 가운데 소비자물가 상승률이 두 달 연속 3%를 웃돌았다. 한국은행은 *긴축*으로 맞섰다. 7월에 기준금리를 2.75%로 끌어올리고 8월에는 3.0%로 올렸다. 총재는 반도체 가격이 높게 유지되면 금리 인상 주기가 더 길어질 수 있다고 공개적으로 밝히기도 했다 4. 부(富) 효과는 미미하다. 코스피가 1달러 오를 때 한국 소비지출이 늘어나는 폭은 1센트 남짓에 불과하다 1. 메모리 반도체 특수가 서울의 임대료와 서비스 가격을 밀어 올리면, 이를 식히려고 한국은행이 온 국민의 대출금리를 끌어올린다. 열을 만든 반도체가 바로 자기 것인 두 기업 역시 차세대 팹을 지으며 더 비싸진 조달 비용을 떠안는다 4. 혜택을 가장 적게 보는 사람들이 금리를 내는 셈이다.
정부도 분배가 깨져 있다는 사실을 안다. 8월에는 두 강자가 아니라 반도체 *공급기업*을 명시적으로 겨냥한 5조 원 규모 펀드를 출범시켰다 3. 하지만 특수로 들어온 돈에 대한 정책은 이를 나눠주는 게 아니라 50%로 예상되는 세입 증가분의 약 70%를 저축하겠다는 것이다 1. 이것이 더 현명한 선택일 수 있다. 가격에 기댄 붐은 언제든 되돌릴 수 있다. 한국은 국면이 바뀌는 날을 위해 저축하고 있다.
실험이 남긴 교훈
낙수효과는 자연법칙이 아니다. 전제조건이 있는 메커니즘이다. 붐이 *물량*(고용, 투자, 인력 확보 경쟁)으로 흐르면 소득은 넓게 퍼진다. *가격*으로 흐르면 병에 갇힌 채로, 그 수익은 희소자산을 이미 보유한 이에게 돌아간다. 대만은 물량을 만들었고 한국 기업들은 희소성에 값을 다시 매겼다.
실전에서 쓸 수 있는 차이는 이것이다. AI 특수를 누리는 경제의 과실이 퍼지는지 알고 싶다면 GDP 성장률이나 표면적 수출 실적을 보지 말라. 두 가지 질문을 던져야 한다. 설비투자가 사람을 뽑는 고정투자로 이어지는가, 아니면 주주 몫으로 떨어지는 마진으로 이어지는가. 그리고 정부는 거둬들인 세수를 국민에게 되돌려 보내는가, 아니면 경기에 대비해 쌓아두는가. 두 질문에 대만은 모두 전자를, 한국은 후자를 골랐다. 성장률 격차는 세 배다. 그러나 체감되는 격차는 그보다 크다. 서울의 차입자들은 자신이 애초에 끼지 못했던 붐을 식히는 값을 지금 치르고 있다.
How this brief was made
01Gathered & sourced334 channels · 1,420 articles▾
Agents swept 334 channels and ingested 1,420 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated4 claims · 33 data feeds▾
Every one of 4 load-bearing claims was checked against primary sources, with 33 live data feeds reconciling the figures and charts.
- 1The Economist, 'The trickle-down economics of the AI boom', 17 September 2026
- 2The Herald Business, 'Taiwan to pay every citizen $300 AI dividend next year', 18 August 2026
- 3Tech Times via MSN, 'Korea customs data confirms chip boom bypassed mid-sized firms: Chaebols claim 75%', 26 August 2026
- 4International Business Times, 'Why the AI Chip Boom Just Forced South Korea to Raise Interest Rates', 18 July 2026
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.