同一波AI热潮:台湾更富了,韩国家庭借钱更贵了
台湾与韩国都乘上了存储芯片这波红利。在台湾,它推高了整个劳动力市场的工资;在韩国,它先落入两大财阀手中,继而外溢为通胀,央行只能靠给所有人加息来降温。
 Richard Tang · 5 min read
鼓吹者的说法向来是:数据中心的开支终会流到每个人头上。厂房建起来、芯片买出去,这些钱迟早会变成某些人的工资、某些人的养老金,或以税收补贴的形式发到民众手中。想验证这套逻辑是否成立,不必看美国和欧洲——经济体量太大、红利被过度稀释——不如直接看对AI芯片敞口最大的两个经济体:台湾与韩国。两地实际上正在做一场对照实验,检验同一波热潮如何完成自我分配,而结果已经出炉。
从表面数字看,这场实验似乎两次都成功了:去年台湾经济增长约12%,韩国约4%,两地在经历一段停滞之后,私人消费终于开始加速 1。但数字之下的传导机制各不相同,而这一差异正是全部故事所在。
- 台湾
- 韩国
Data
| 台湾 | 韩国 | |
|---|---|---|
| 去年GDP增速 | 12% | 4% |
| 当前名义工资增速 | 3% | — |
| 疫情前工资增速趋势 | 1.9% | 3.5% |
台湾:热潮以工资的形式落地
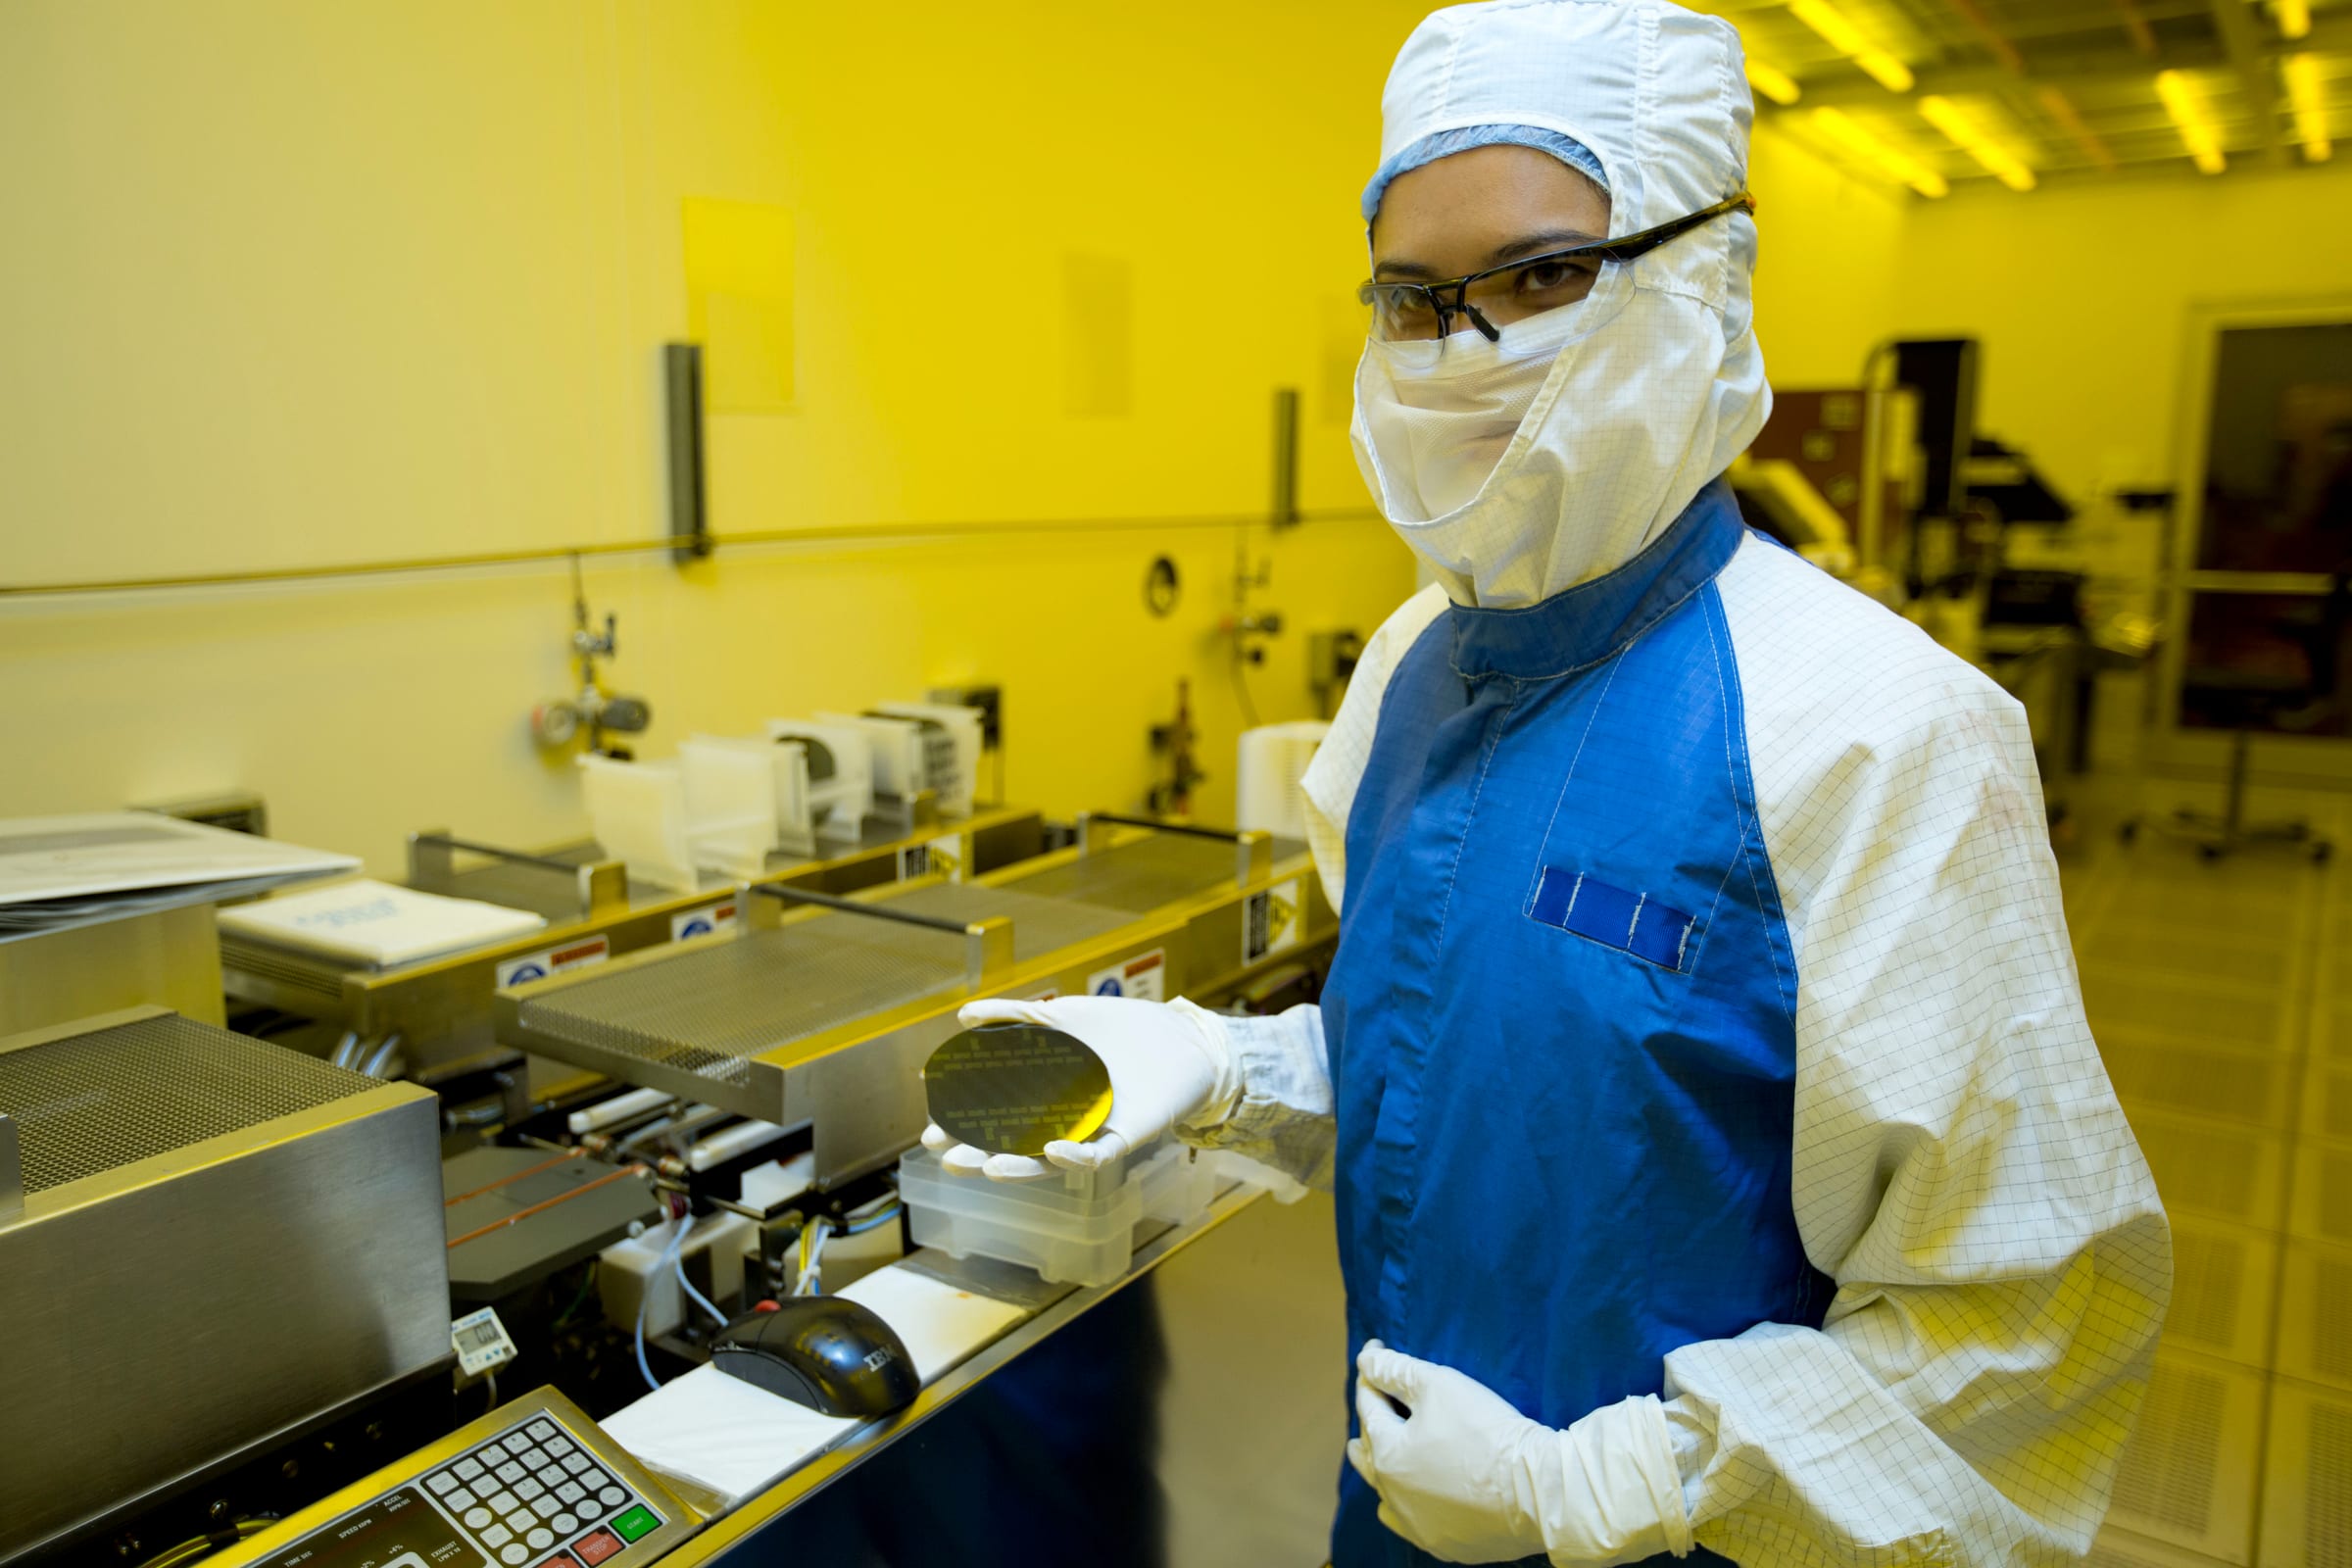
台湾的收益来自"量"的扩张。台积电代工了全球几乎所有的AI芯片,晶圆产量从2019年的1000万片增至去年的1500万片,资本开支从150亿美元扩大到410亿美元 1。2023年底以来,台湾实际固定资本形成增长近40%;近11%的台湾就业者从事电子产品或计算机制造,占比创2016年以来最高 1。这些钱花在了建造实体资产上,而建设就意味着要雇人。
涓滴效应正是在这里显现的,而这谈不上什么魔法。工资率先在电子行业上涨,随后扩散开去:如今名义工资平均每年增长3%,高于疫情前1.9%的趋势,覆盖的是全体就业者,而不只是代工厂产线上的人 1。经济学家保罗·卡维(Paul Cavey)点明了这一机制的名称,即巴拉萨—萨缪尔森效应(Balassa-Samuelson effect):可贸易部门的生产率提升,会抬高其他所有部门的劳动力价格,因为咖啡师与台积电争的是同样的房租、同样的一批工人 1。"量"催生对劳动力的争夺,对劳动力的争夺又推高工资,连从未碰过一片晶圆的人也跟着涨薪。
政府又提供了第二条渠道。这只"硅鹅"贡献的税收之多,让台湾拟向每位民众发放约300美元的"AI分红"(总额70亿美元),而这笔支出叠加在将于2027年增加40%的社会福利开支之上 1。关键在于,这并非一次性动作:2025年台湾同样向每位民众发放了1万新台币,2027年的方案则不出所料招致在野党批评,称其是选举年的民粹主义 2。且不论是不是民粹,这笔钱发给了每一个人,而不是发给持股的人。
韩国:热潮先推高价格,再引来加息
韩国的情形恰成镜像。需求并非随着"量"逐步累积而到来,而是骤然涌到,红利于是以价格、而非数量的形式显现:过去一年,韩国整体出口价格上涨了57% 1。由于投资滞后(三星在2023年至2025年间其实削减了资本开支,SK海力士则是在小基数上增至原来的三倍),眼下的好处只落在两处:占就业总人口不到1%的芯片行业从业者,以及两家存储厂商的股东 1。韩国全社会的工资增速,已经低于疫情前3.5%的水平 1。
海关数据把这种集中暴露无遗。7月,大型企业(即财阀)拿下韩国出口的75.2%,同比提高10.9个百分点;中型企业的芯片出口反而下降了13.4% 3。高带宽存储器(HBM)所需的资本开支规模,只有三星和SK海力士投入得起;次一档的企业追不上这轮热潮 3。涓滴之水尚未流到劳动者那里,就停在了这两家公司跟前。
而正是接下来这一点,把失衡的分配变成了普通韩国人实实在在要承担的成本。这轮热潮如今正在制造通胀。经济强劲增长之余,消费者价格涨幅已连续两个月超过3%,韩国央行的回应是*收紧*:7月将基准利率上调至2.75%,8月又升至3%,行长还明确表示,若芯片价格居高不下,这轮加息周期可能持续更久 4。财富效应相当微弱,因为KOSPI指数每1美元的收益,只能转化为韩国消费者约1美分的支出 1。于是,存储芯片红利推高了首尔的房租和服务价格;央行为了降温,把所有人的借贷成本一起抬高;而点燃这轮过热的那两家公司,也要为下一批晶圆厂支付更高的融资成本 4。到最后,为加息买单的,是受益最少的人。
政府很清楚,这样的分配已经出了问题(8月推出了规模5万亿韩元的基金,明确投向芯片*供应商*,而非两大存储巨头 3),但它的红利政策,是把预计50%的财政收入增幅中的约70%存起来,而非发放出去 1。这或许是更明智的选择。建立在价格之上的繁荣是可逆的,韩国这是在为拐点来临的那一天存钱。
这场实验告诉我们什么
涓滴效应不是自然规律,而是一套有前提条件的机制。热潮经由*量*(招聘、投资、对劳动力的竞争)传导时,红利才会广泛扩散;经由*价格*传导时,红利便锁在原地,只回报那些本就握有稀缺资产的人。台湾做大的是“量”,韩国的企业则给“稀缺”重新定了价。
落到实操层面,差别在这里:想知道坐拥AI红利的经济体会不会把收益扩散开来,别盯着GDP增速,也别盯着出口总额这样的头条数字。要问两个问题:资本开支是转化成了创造就业的固定资产投资,还是转化成了最终落入股东手中的利润率?政府是把税收反哺给民众,还是存下来抵御周期?对这两个问题,台湾给出的都是前一种答案,韩国给出的都是后一种。论增速,一个是另一个的三倍;论普通人的真实境遇,差距还不止于此。首尔的借款人如今正在掏钱,为一个自己从未真正置身其中的热潮降温。
How this brief was made
01Gathered & sourced334 channels · 1,420 articles▾
Agents swept 334 channels and ingested 1,420 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated4 claims · 33 data feeds▾
Every one of 4 load-bearing claims was checked against primary sources, with 33 live data feeds reconciling the figures and charts.
- 1The Economist, 'The trickle-down economics of the AI boom', 17 September 2026
- 2The Herald Business, 'Taiwan to pay every citizen $300 AI dividend next year', 18 August 2026
- 3Tech Times via MSN, 'Korea customs data confirms chip boom bypassed mid-sized firms: Chaebols claim 75%', 26 August 2026
- 4International Business Times, 'Why the AI Chip Boom Just Forced South Korea to Raise Interest Rates', 18 July 2026
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.