Tower Semiconductor levanta en Japón un polo de IA de 4.000 millones mientras sus directivos venden acciones
Russell Ellwanger amplía la presencia de Tower Semiconductor en el negocio de los chips ópticos en Japón con 1.000 millones de dólares en subvenciones públicas, pero las ventas de acciones de sus directivos complican los objetivos de 300 dólares que baraja Wall Street.
 Vincent Jiang · 2 min read
Tower Semiconductor se disparó un 5,9%, hasta los 230,12 dólares, el viernes 25 de septiembre de 2026, después de que Mizuho iniciara la cobertura del valor con una recomendación de outperform (superar al mercado) y un precio objetivo de 300 dólares 4,5. El volumen de negociación se desplomó hasta un 87% por debajo de su media mientras los inversores minoristas llevaban el título a 92 veces los beneficios 5. Pero el consejero delegado, Russell Ellwanger, ya se había movido en dirección contraria: el 11 de agosto vendió 104.226 acciones en propiedad directa por 25,9 millones de dólares, a un precio de 248,34, y recortó un 16,5% su participación personal 5. En los últimos tres meses, los directivos de la compañía se han desprendido de 45,6 millones de dólares en acciones sin efectuar ni una sola compra en el mercado abierto 5.
Los directivos vendieron 45,6 millones en acciones de Tower en tres meses y no compraron ninguna
Data
| Value | |
|---|---|
| Venta de Ellwanger, 11 de agosto | $25.9M |
| Todas las ventas de directivos, 3 meses | $45.6M |
| Compras de directivos, 3 meses | $0M |
Tokio corre con una cuarta parte de la factura de la expansión
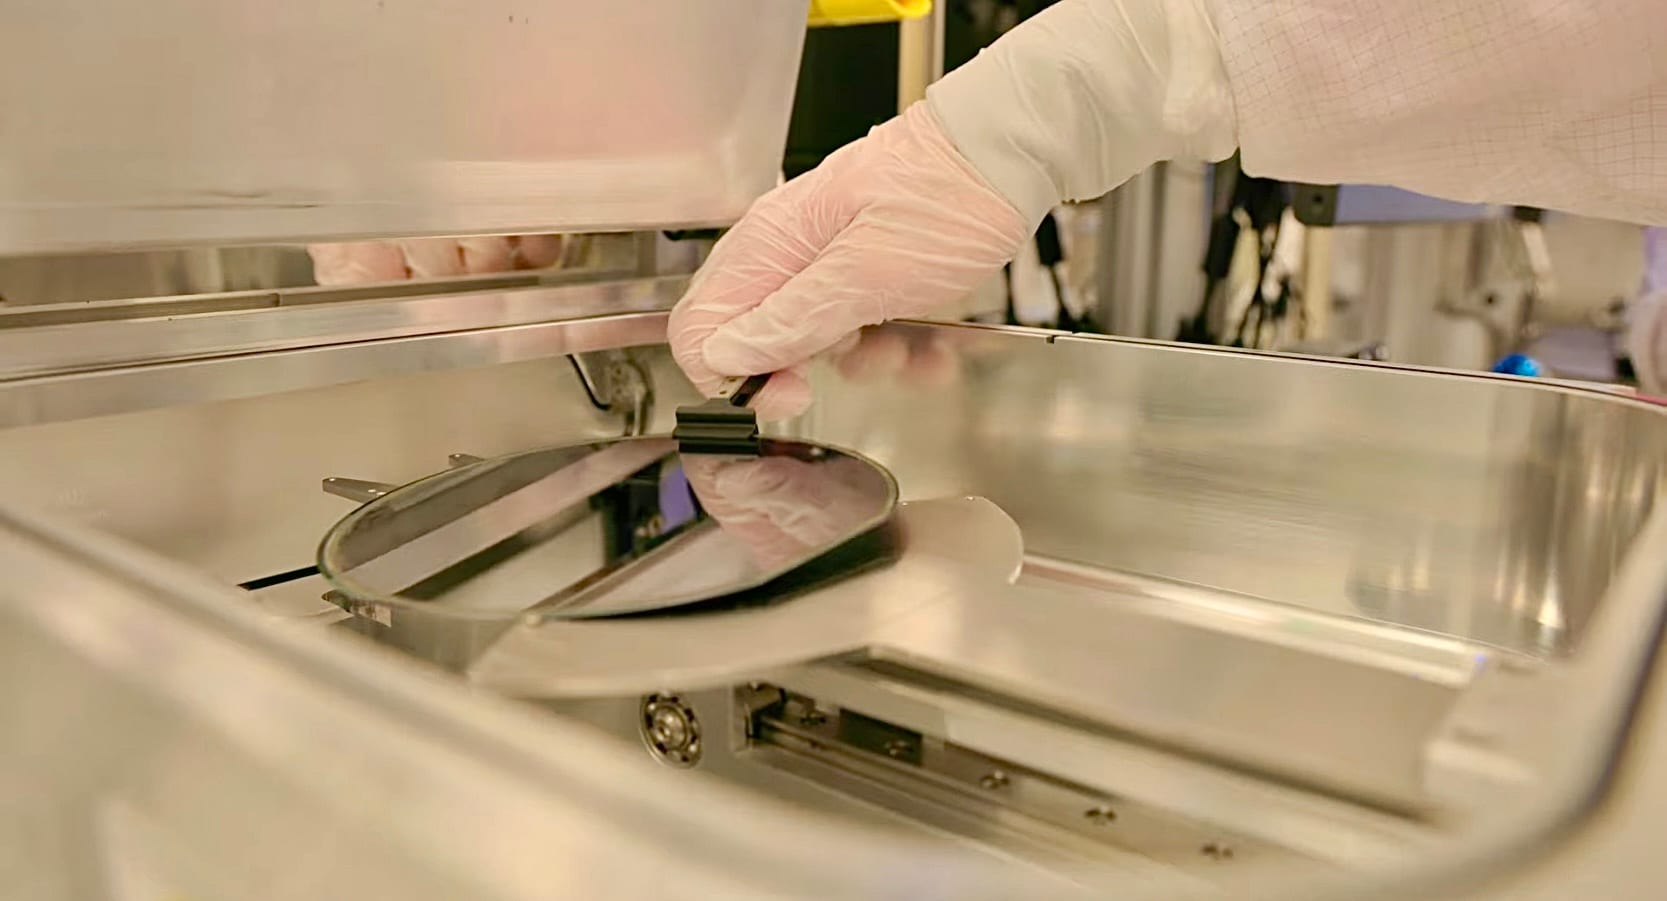
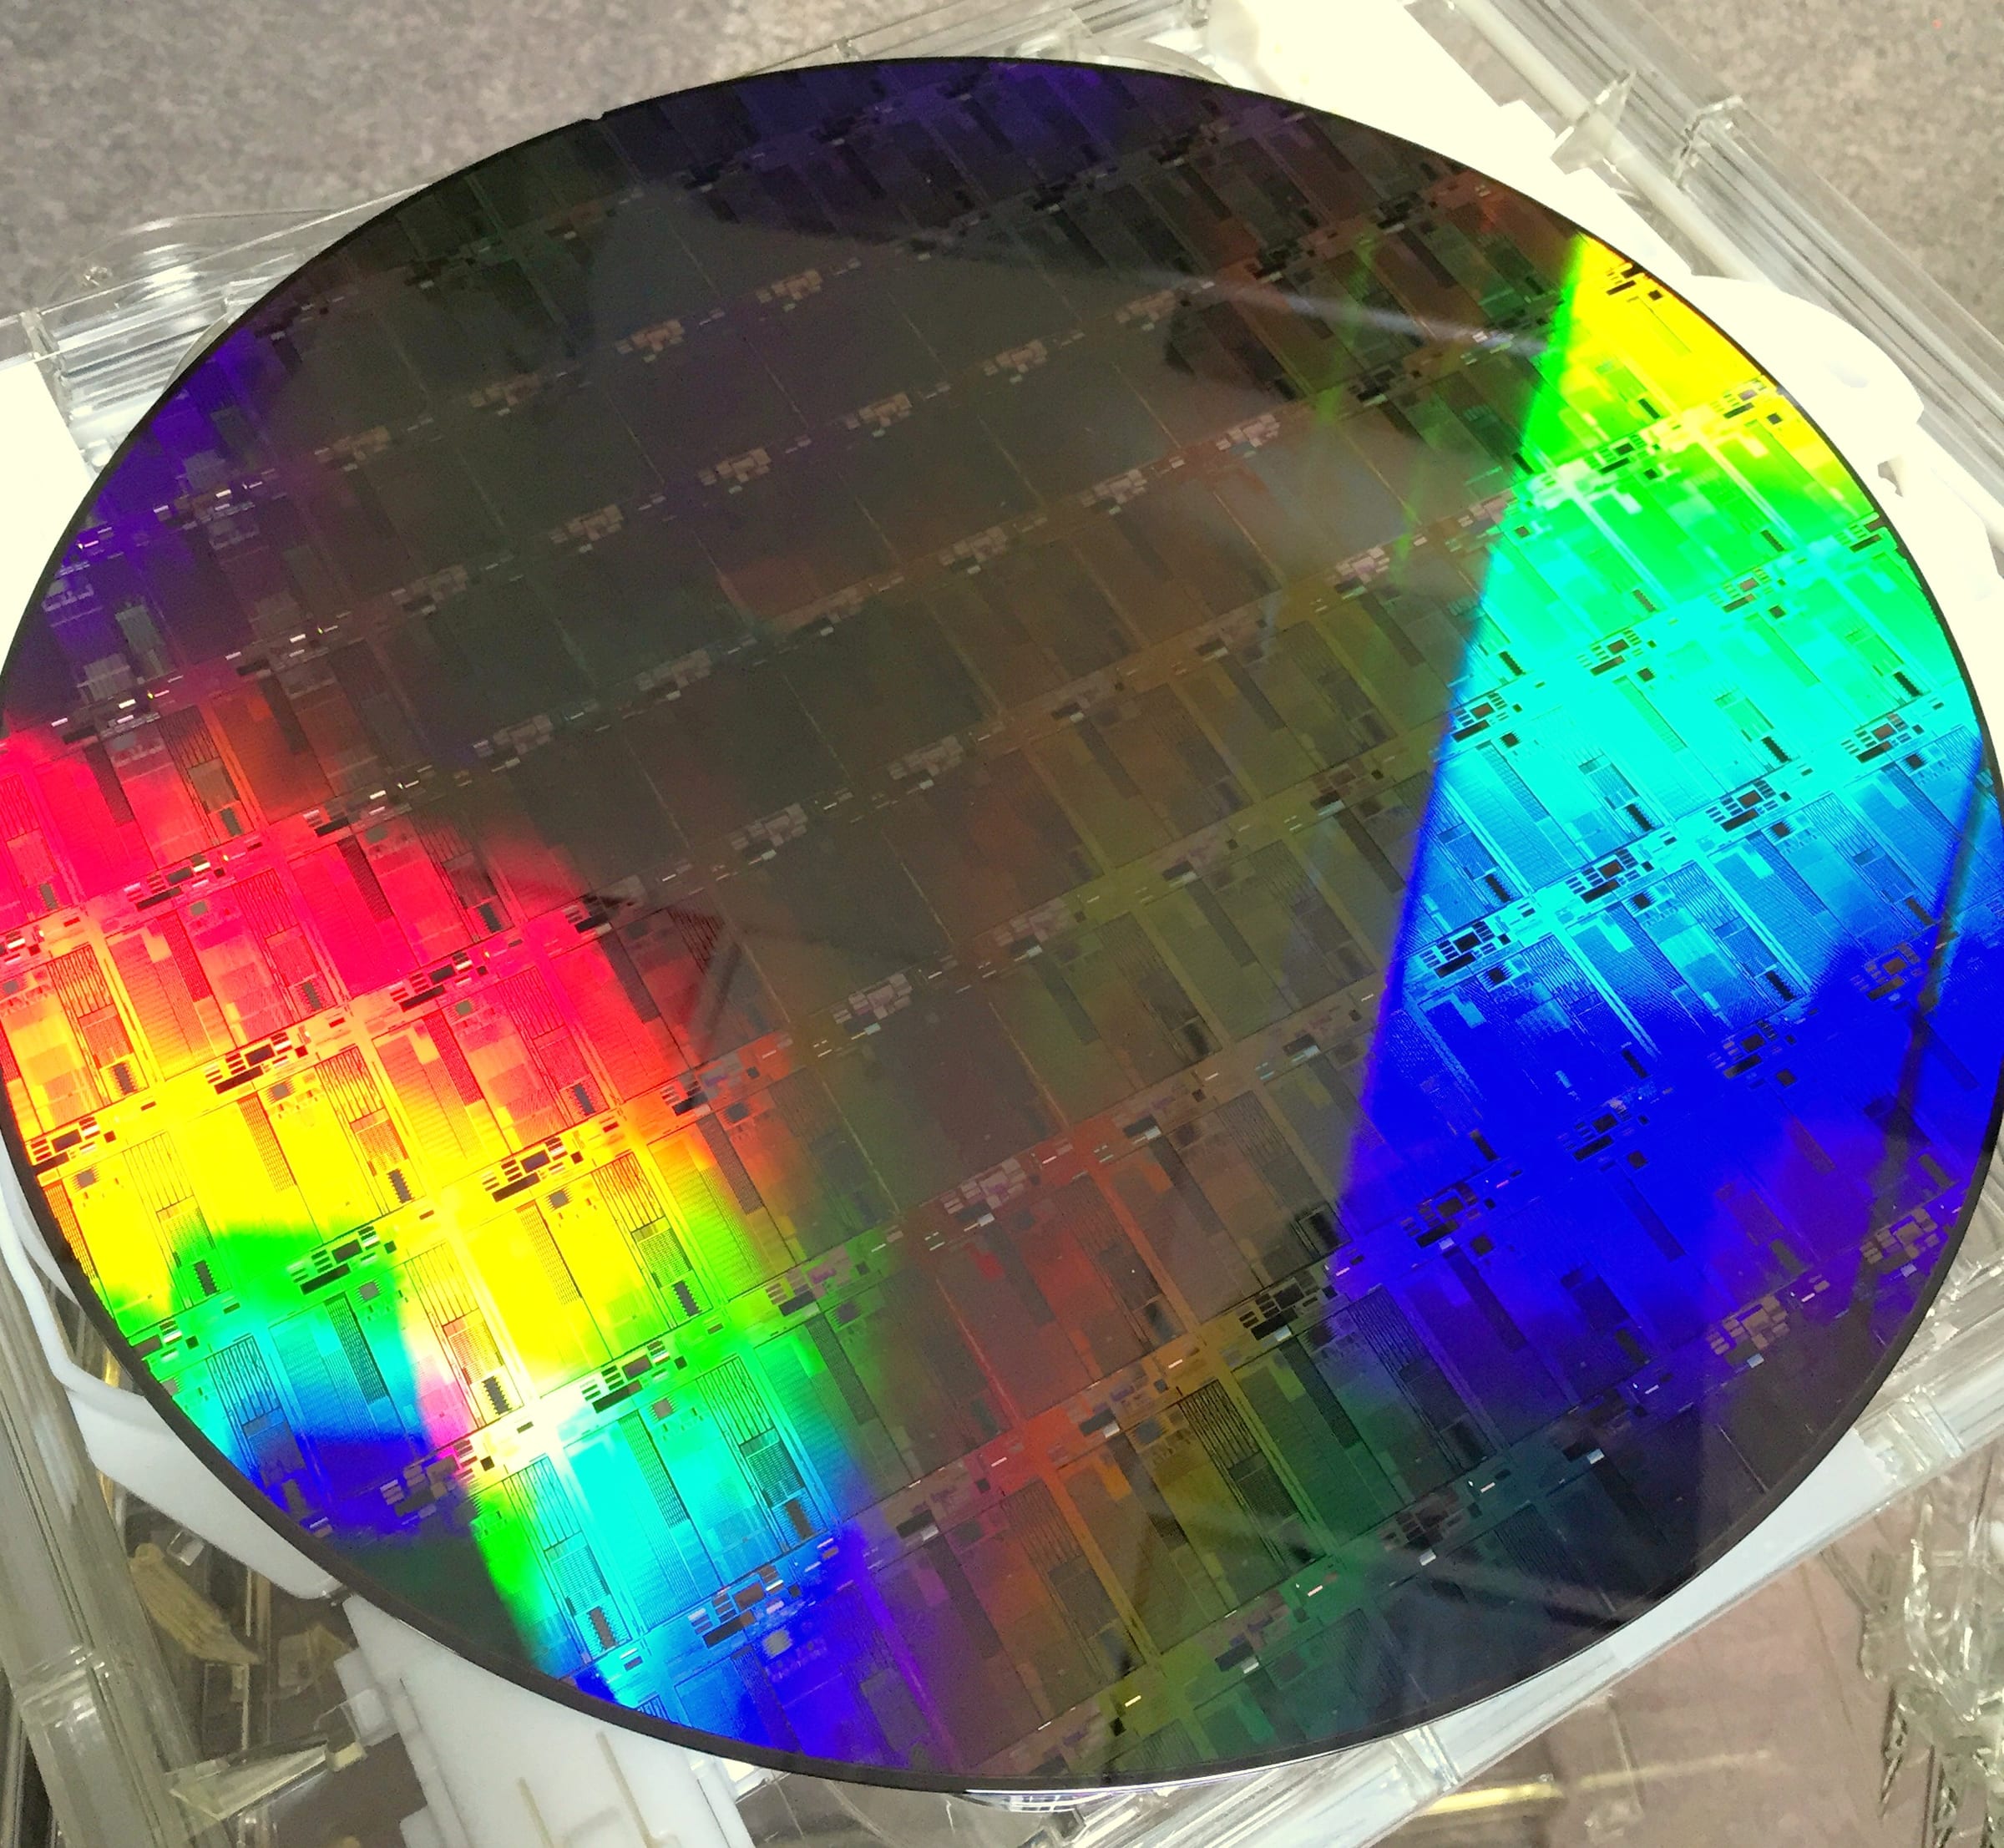
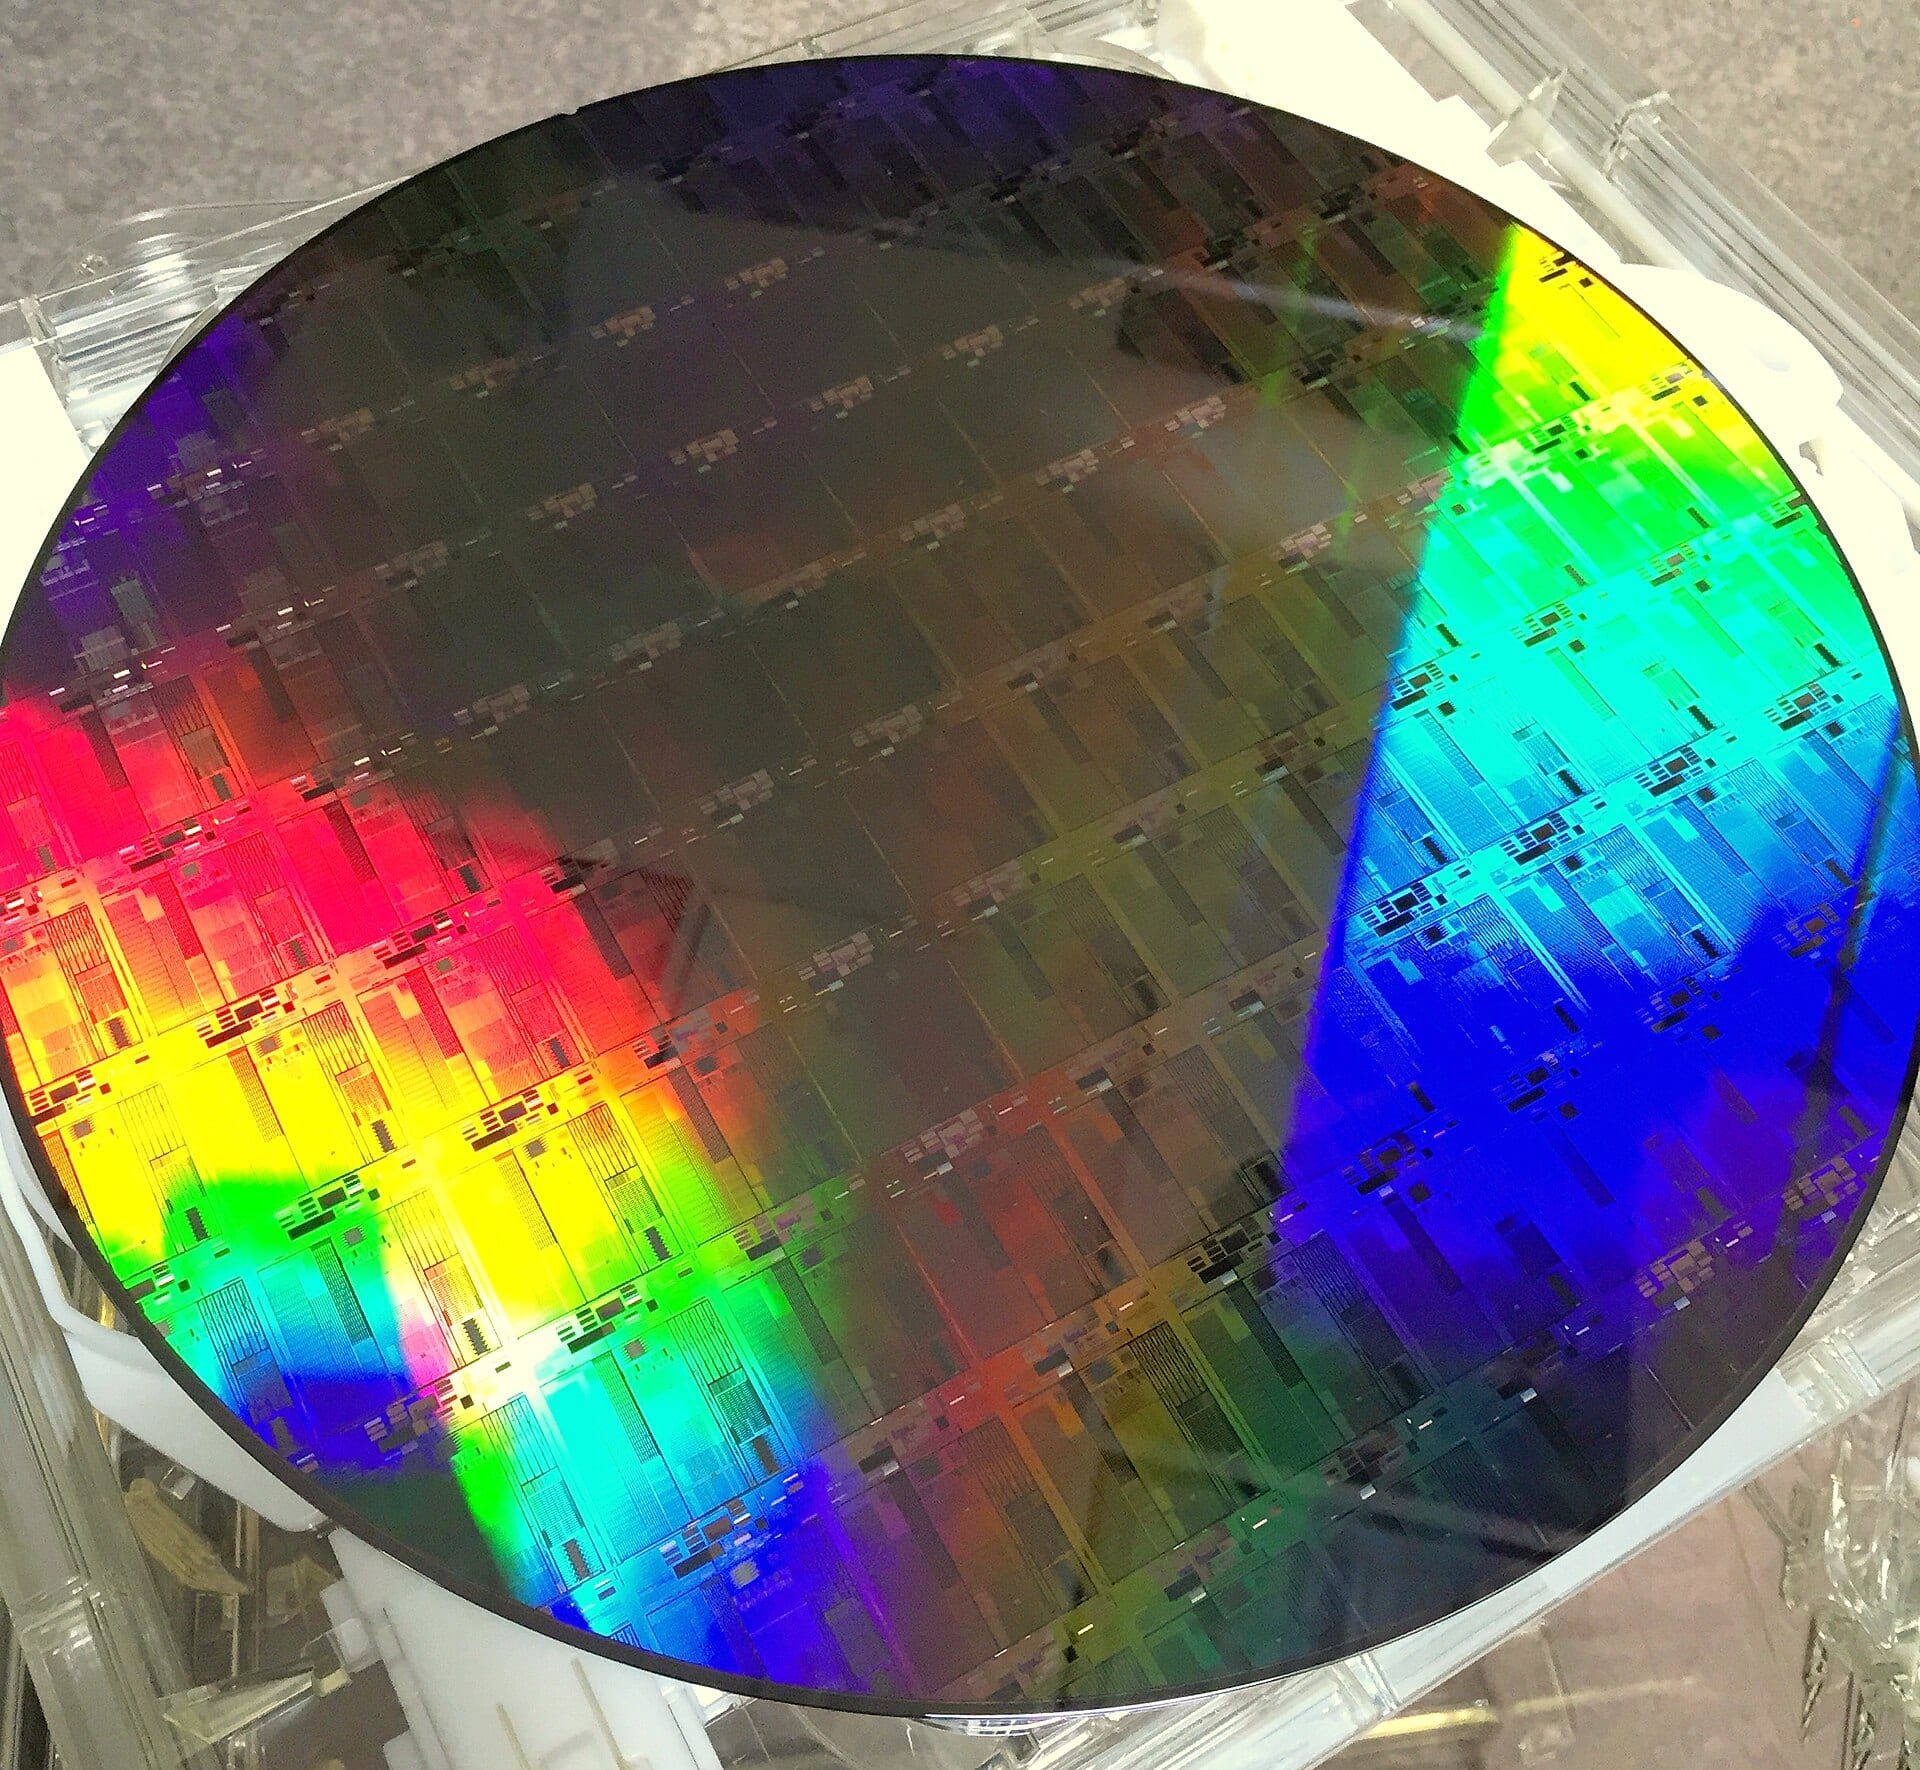
Ellwanger dirige un despliegue inversor de 4.000 millones de dólares entre Niigata y Toyama para situar Japón como principal centro de producción de Tower en semiconductores para comunicaciones ópticas 1,2. A medida que los clústeres de inteligencia artificial crecen hasta abarcar decenas de miles de aceleradores, las conexiones de cobre convencionales se quedan sin ancho de banda, y hace falta la fotónica de silicio para transmitir los datos mediante luz 1. Las cuentas públicas están absorbiendo buena parte del riesgo del proyecto: el Ministerio de Economía, Comercio e Industria de Japón aporta 1.000 millones de dólares en subvenciones, lo que reduce el compromiso neto de Tower a 3.000 millones 1,3.
Los clientes financian la fábrica por adelantado
A diferencia de las ampliaciones especulativas de las fundiciones, Ellwanger cerró compromisos comerciales vinculantes antes de colocar la primera piedra 1. Los clientes firmaron contratos que garantizan 1.300 millones de dólares de ingresos por fotónica de silicio en 2027 y depositaron 290 millones en pagos anticipados en efectivo para asegurar capacidad en las líneas de fabricación 1,3. Tower prevé que estos compromisos eleven los ingresos de la compañía hasta 3.600 millones de dólares y el beneficio neto hasta 1.200 millones en 2028 1,3.
Tower apunta a 3.600 millones de ingresos en 2028 con la demanda de chips ópticos ya contratada
- Ingresos
- Estimate
Data
| Ingresos | |
|---|---|
| 2025 | $1.6B |
| 2027 (estimate) | $1.3B |
| 2028 (estimate) | $3.6B |
| 2029 (estimate) | $4.9B |
Las fundiciones se disputan el control de la óptica copaqueteada
Tower controla más del 80% del mercado de fabricación por encargo de chips ópticos para servidores, por delante de Taiwan Semiconductor Manufacturing Company y GlobalFoundries 2. Mizuho prevé que el mercado de fundiciones de fotónica de silicio en su conjunto crezca a una tasa anual compuesta del 60%, desde 1.300 millones de dólares en 2025 hasta 8.500 millones en 2029 4. Sin embargo, mientras Tower domina los transceptores ópticos conectables, TSMC mantiene una ventaja inicial en las arquitecturas de óptica copaqueteada, que fusionan los motores ópticos directamente con el encapsulado del procesador 2.
La ejecución debe estar a la altura del objetivo de multiplicar la capacidad
Tower planea multiplicar por cuarenta su capacidad mensual en Japón, hasta las 45.000 obleas equivalentes de 300 mm para 2029. El plan pasa por reconvertir la Fab 6 de Arai a finales de 2027 y levantar una planta adyacente en la Fab 7 de Uozu 1,2,3. Las subvenciones de Tokio y los pagos anticipados de los clientes avalan la demanda existente, pero las ventas de acciones de los directivos, por debajo de los precios objetivo vigentes de los analistas, son una señal de cautela ante los múltiplos actuales 1,5. Los inversores deberán vigilar el avance de las obras de las fábricas en el cuarto trimestre de 2026 y las rampas de rendimiento de 2027 para saber si Tower puede defender su cuota de mercado frente a TSMC antes de que se agoten los pagos anticipados de los clientes 1,2,3.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.