塔尔半导体斥资40亿美元打造日本AI芯片基地,内部人士却在减持
凭借日本政府10亿美元补助,首席执行官拉塞尔·埃尔万格正扩大塔尔半导体在日本的光芯片版图;但内部人士接连减持,给华尔街的300美元目标价平添变数。
 Vincent Jiang · 2 min read
2026年9月25日(周五),塔尔半导体(Tower Semiconductor)股价大涨5.9%,至230.12美元。此前,瑞穗首次覆盖该股,给予“跑赢大市”评级和300美元目标价4,5。散户追高、将市盈率推至92倍的同时,成交量却较均值萎缩87%5。但首席执行官拉塞尔·埃尔万格早已反向操作:8月11日,他以每股248.34美元出售直接持有的104,226股股票,套现2590万美元,个人持股减少16.5%5。过去三个月,公司内部人士合计抛售4560万美元股票,公开市场买入为零5。
三个月内部人士抛售塔尔股票4560万美元,买入为零
Data
| Value | |
|---|---|
| 埃尔万格减持(8月11日) | $25.9M |
| 内部人士减持合计(三个月) | $45.6M |
| 内部人士买入(三个月) | $0M |
东京承担扩产开支的四分之一
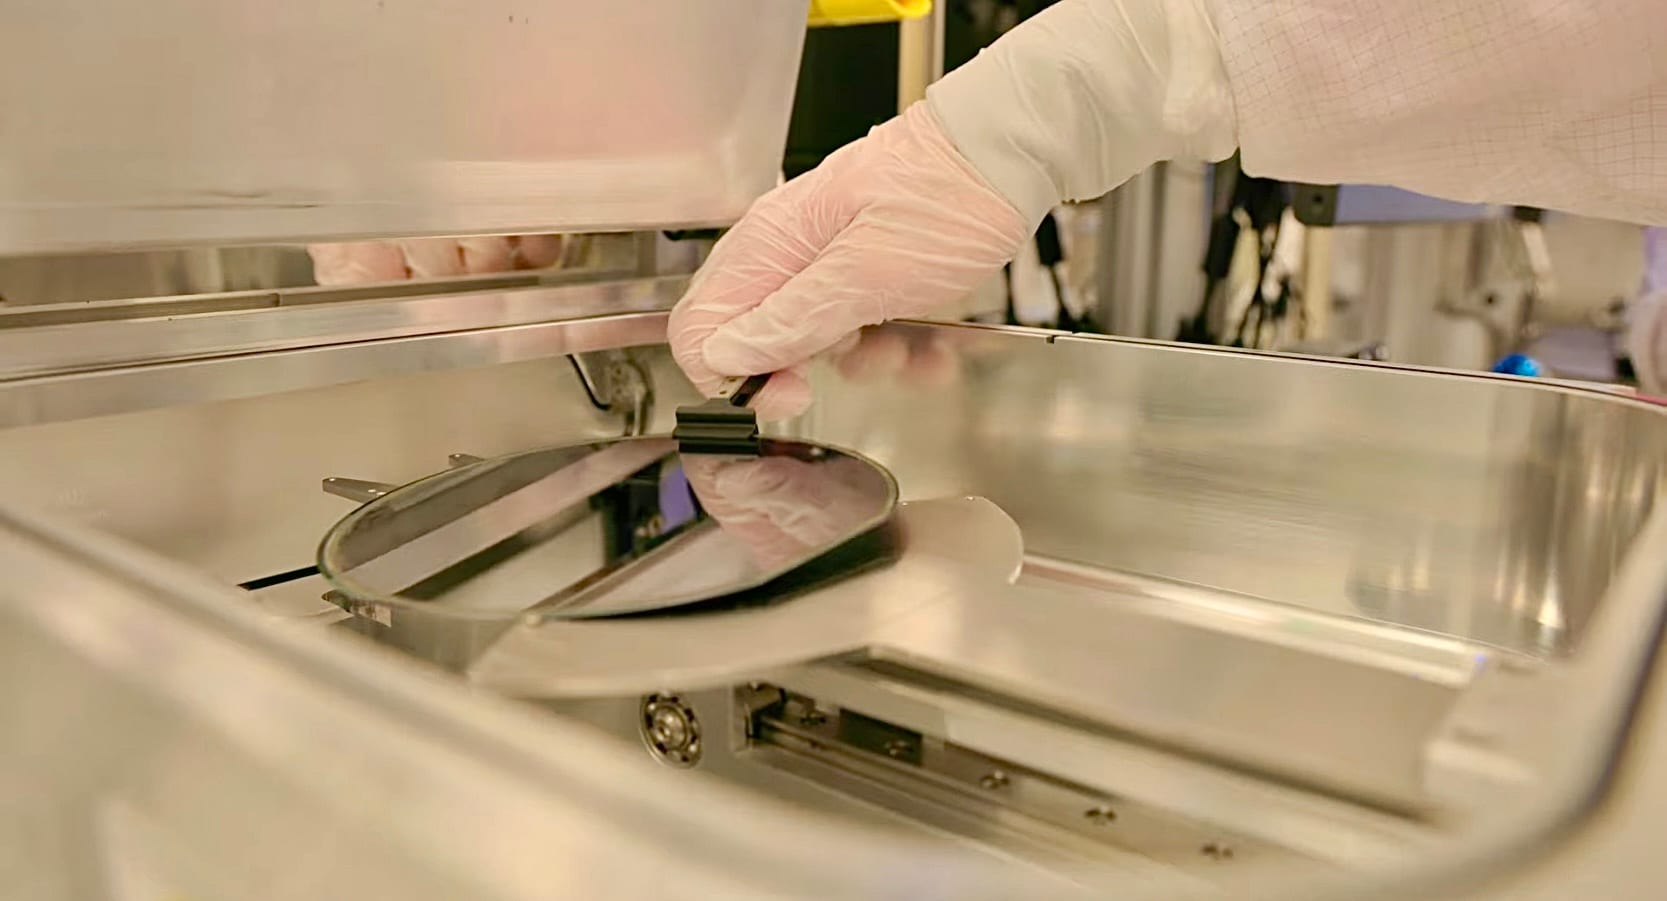
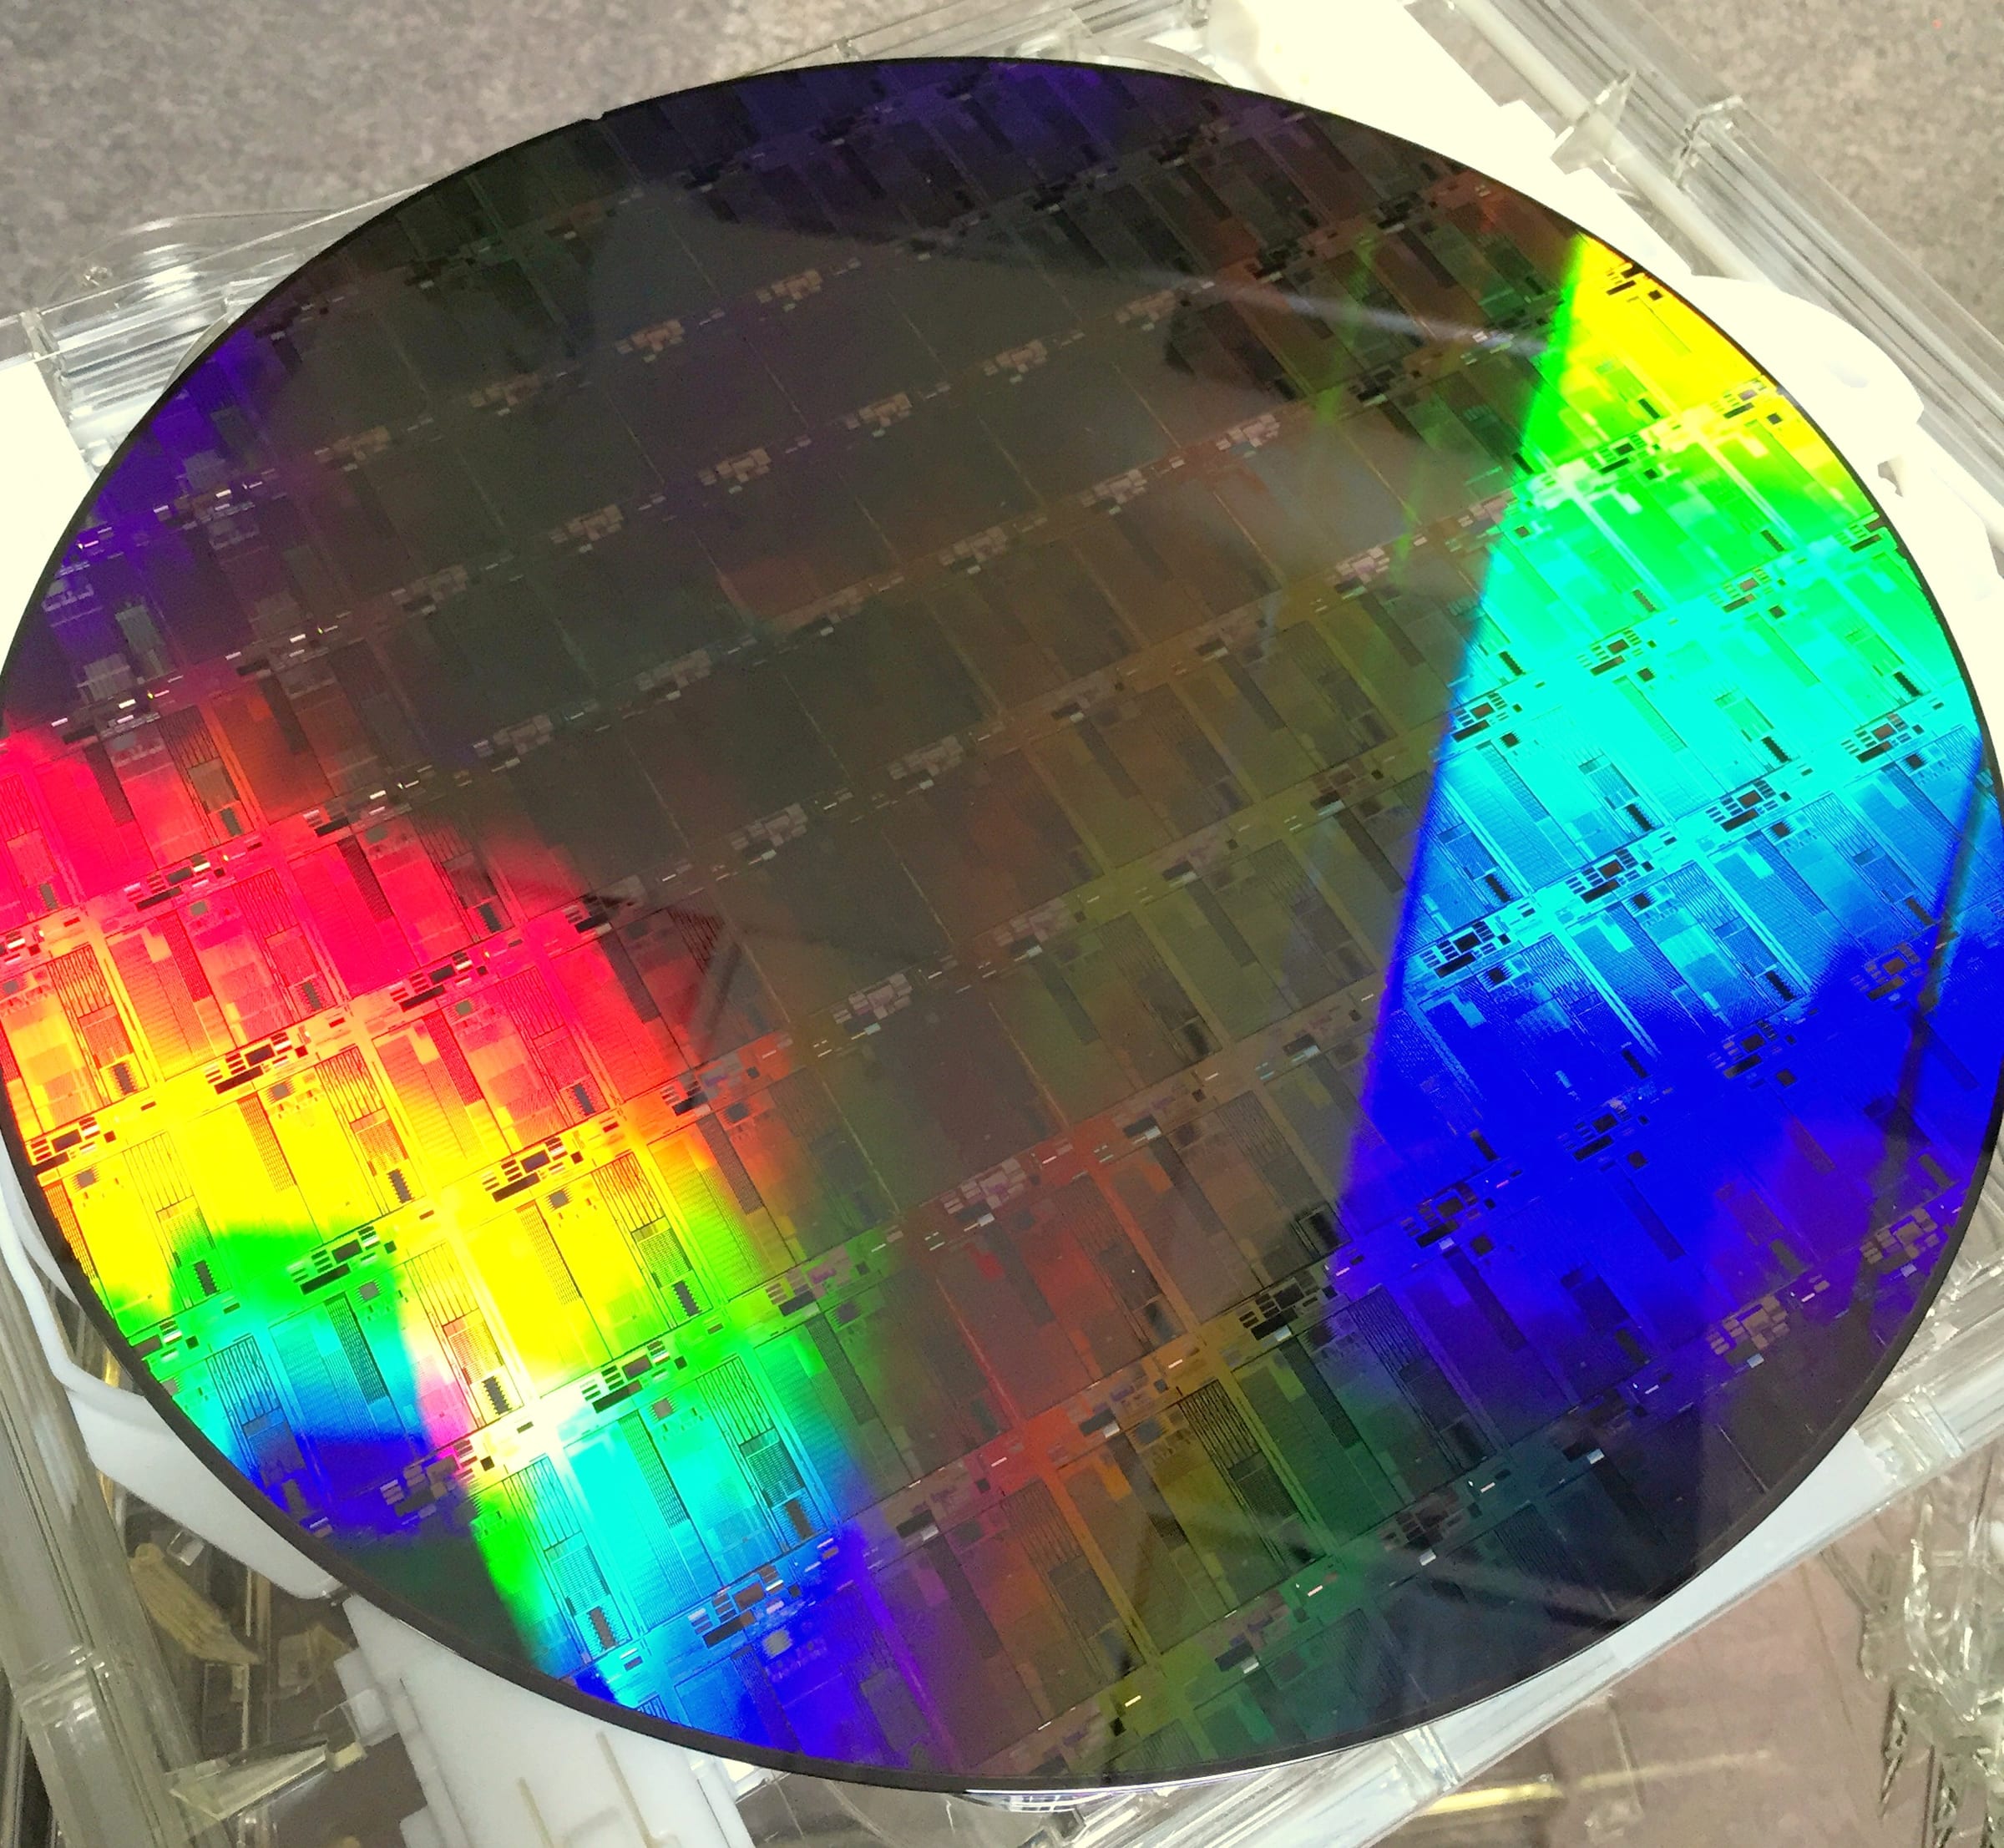
埃尔万格正主导横跨新潟、富山两地、总额40亿美元的产能扩建,要把日本打造成塔尔最主要的光通信半导体生产基地1,2。随着人工智能集群扩展到数以万计的加速器,标准铜互连的带宽已不敷使用,必须依靠硅光子技术(Silicon Photonics)让数据以光传输1。项目风险的相当一部分落在公共资产负债表上:日本经济产业省提供10亿美元补助金,将塔尔的净出资额降至30亿美元1,3。
客户提前为产线埋单
与投机性的代工厂扩产不同,埃尔万格在动工之前就拿到了具有约束力的商业承诺1。客户签约保证2027年带来13亿美元的硅光子收入,并支付2.9亿美元现金预付款,锁定产线产能1,3。塔尔预计,这些承诺将推动公司2028年营收升至36亿美元、净利润达到12亿美元1,3。
依托已签约光芯片需求,塔尔瞄准2028年36亿美元营收
- 营收
- Estimate
Data
| 营收 | |
|---|---|
| 2025 | $1.6B |
| 2027 (estimate) | $1.3B |
| 2028 (estimate) | $3.6B |
| 2029 (estimate) | $4.9B |
代工厂竞逐共封装光学主导权
在服务器光芯片代工市场,塔尔占据超过80%的份额,领先台积电与格芯2。瑞穗预测,范围更广的硅光子代工市场将以年均60%的速度复合增长,从2025年的13亿美元增至2029年的85亿美元4。不过,尽管塔尔主导可插拔光模块,但在将光引擎直接集成到处理器封装上的共封装光学架构方面,台积电仍握有先发优势2。
数十倍扩产目标,执行必须跟上
塔尔计划到2029年将日本月产能扩大至目前的40倍,达到每月4.5万片300毫米等效晶圆。为此,公司将在2027年底前完成新井Fab 6工厂的改造,同时在鱼津Fab 7厂区旁新建厂房1,2,3。日本政府的补助金与客户预付款印证了现有需求,但内部人士在股价尚不及当前分析师目标价时便已减持,在当前估值倍数下释放出谨慎信号1,5。投资者需关注2026年四季度的晶圆厂建设进度和2027年的良率爬坡,以判断塔尔能否赶在客户预付款耗尽之前,在与台积电的竞争中守住市场份额1,2,3。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.