Vistra reembolsa 1.000 millones de dólares en preferentes al 8 % mientras el Departamento de Energía ofrece hasta 4.200 millones por una energía que Meta ya compró
El Departamento de Energía ofreció este mes a Vistra hasta 4.200 millones de dólares en crédito condicionado para aumentar la potencia de reactores nucleares cuya energía ya está vendida a Meta en contratos a 20 años. La respuesta de Vistra fue retirar 1.000 millones de dólares en acciones preferentes al 8 %, mientras los operadores pasaban a penalizar la demanda eléctrica de la IA como riesgo de crédito; las dos lecturas empiezan a dirimirse con los resultados del 6 de noviembre.
 Richard Tang · 3 min read
Vistra−2.25% — Vistra, down 2.25 percent today acaba de abaratar su financiación justo cuando el mercado la valoraba como un crédito en deterioro. El 5 de octubre, la Oficina de Financiación para la Dominación Energética (Office of Energy Dominance Financing) del Departamento de Energía ofreció a la eléctrica texana hasta 4.200 millones de dólares en crédito condicionado para elevar la potencia de tres centrales nucleares 1. El 15 de octubre, Vistra reembolsó a la par sus acciones preferentes de la Serie A al 8 % 2, con lo que retiró 1.000 millones de dólares de capital perpetuo que tenía prioridad sobre los accionistas ordinarios 2. Después, con los inversores cada vez más inquietos por la deuda que sostiene el despliegue de la IA 3, Vistra cayó un 6,5 % el 14 de octubre, en paralelo a otras generadoras como Constellation y NRG+0.87% — NRG, up 0.87 percent today 4, y la firma de análisis Zacks rebajó su recomendación a venta fuerte 5. Dos bandos cotizan la misma demanda eléctrica a partir de documentos distintos.
Los megavatios se vendieron antes de financiarse
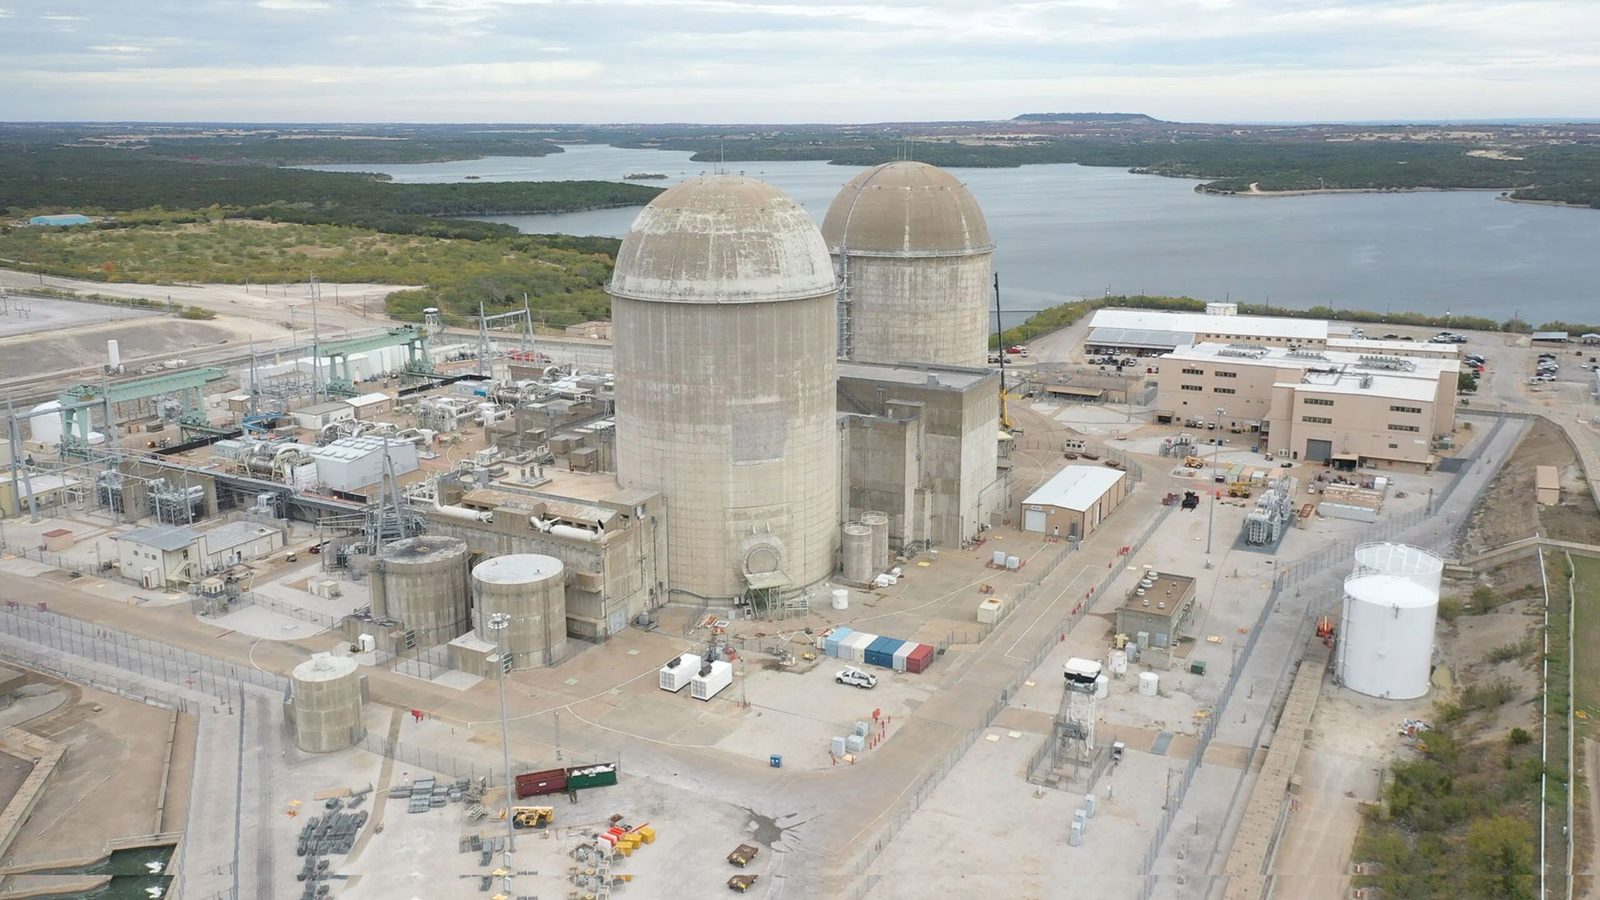
Un aumento de potencia (uprate) eleva la producción autorizada de un reactor ya existente, y ahí está la clave: Perry y Davis-Besse, en Ohio, y Beaver Valley, en Pensilvania, ya están conectados a la red de PJM, de modo que Vistra suma capacidad sin nuevos corredores de transmisión ni reactor nuevo 1. El programa añade 433 MW 6. También mantiene en marcha casi 4 GW de producción existente en una región que hace malabares para alimentar centros de datos 1. La nueva producción se vendió antes de que nadie prestara dinero contra ella: Meta−4.28% — Meta, down 4.28 percent today firmó acuerdos a 20 años que cubren las centrales existentes más la totalidad del aumento de potencia, y Amazon Web Services−2.33% — Amazon Web Services, down 2.33 percent today firmó por dos décadas en Comanche Peak, en Texas 6.
Los megavatios del aumento de potencia se vendieron antes de financiarse
Data
| Value | |
|---|---|
| Meta: nuclear existente | 2,176 MW |
| Meta: producción del aumento de potencia | 433 MW |
| AWS: Comanche Peak (hasta) | 1,200 MW |
El crédito que ofrece el Departamento de Energía se apoya en veinte años de flujos de caja contratados con un hiperescalador, no en una previsión de precios de la electricidad 16.
El bando del riesgo de crédito pone precio a un balance bien real
Su tesis no es una invención. La oleada de ventas de la semana arrancó en CoreWeave−12.18% — CoreWeave, down 12.18 percent today, una empresa de servicios en la nube para la IA con una deuda de unos 50.000 millones de dólares, cuyas acciones y bonos se hundieron mientras los inversores rehuían el endeudamiento de la IA 3. El día en que Gartner−0.95% — Gartner, down 0.95 percent today advirtió de que la mayoría de las neoclouds —los proveedores de cómputo alquilado— podrían desaparecer para 2030, Vistra cayó en línea con las demás eléctricas 47. El historial de la propia Vistra alimenta el temor: su deuda equivale al 39,9 % de su valor de mercado 4, y tanto los ingresos como los beneficios quedaron por debajo de las previsiones en el trimestre de agosto 5. Además, el dinero del aumento de potencia se desembolsa años antes de que llegue la electricidad. Menos del 20 % del gasto se ejecuta antes de finales de 2028 6. Los primeros megavatios no llegarán hasta 2031 6.
El cuello de botella ha pasado del dinero a las licencias
La financiación solía ser la restricción de los aumentos de potencia. Con el crédito federal ya ofrecido y la producción contratada, el eslabón que limita es ahora el proceso: Vistra debe superar las condiciones técnicas, legales, medioambientales y financieras del préstamo, firmar los documentos de financiación definitivos y conseguir después las enmiendas de licencia de la Comisión Reguladora Nuclear (NRC) antes de que un solo reactor eleve su potencia 16. Cerrar esa brecha es el trabajo sin glamour que convierte el apetito eléctrico de la IA en electricidad suministrada, y es el trabajo que merece recompensa.
Vistra presenta sus resultados del tercer trimestre el 6 de noviembre 8. De aquí a entonces, la clave estará en si las condiciones y las enmiendas de licencia se cierran según lo previsto, no en la cotización diaria. La demanda que el mercado considera el mayor pasivo de Vistra es la misma contra la que Washington ofreció el crédito y que Meta firmó por veinte años. En lo que a la solvencia de Vistra se refiere, el contrato de préstamo y el anuncio de reembolso dicen más que la cotización.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.