비스트라, 8% 우선주 10억달러 상환…美에너지부는 '메타가 이미 사들인 전력'에 최대 42억달러 대출 제안
미국 에너지부는 이달 비스트라에 원전 증축(업레이트) 관련 조건부 대출 최대 42억달러를 제안했다. 그 증축물량은 메타와 20년 계약으로 이미 팔아둔 상태다. 비스트라는 8% 우선주 10억달러를 상환하며 화답했지만, 시장 참여자들은 같은 AI 전력수요를 신용위험으로 낮춰 매겼다. 두 해석의 우열은 11월 6일 실적 발표에서 가려지기 시작한다.
 Richard Tang · 3 min read
시장이 신용 악화로 값을 매기는 와중에 비스트라+1.37% — 비스트라, up 1.37 percent today는 스스로 조달비용을 낮췄다. 미국 에너지부 산하 에너지 우위금융국(Office of Energy Dominance Financing)은 10월 5일 텍사스 발전회사 비스트라에 원전 3기 증축용 조건부 대출 최대 42억달러를 제안했다1. 비스트라는 10월 15일 8% 시리즈A 우선주를 액면가로 전량 상환했다2. 이로써 보통주주보다 앞선 순위의 영구 자본 10억달러가 걷혔다2. 이어 AI 인프라 확장 뒤에 깔린 부채에 대한 투자자 불안이 커지는 가운데3 비스트라 주가는 10월 14일 컨스텔레이션, NRG 에너지+0.55% — NRG 에너지, up 0.55 percent today 등 동종 발전주와 함께 6.5% 급락했고4 리서치업체 잭스는 투자의견을 '강력 매도'로 끌어내렸다5. 두 진영이 같은 전력수요를 저마다 다른 서류를 근거로 값을 매기고 있는 셈이다.
메가와트는 융자받기 전에 이미 팔렸다
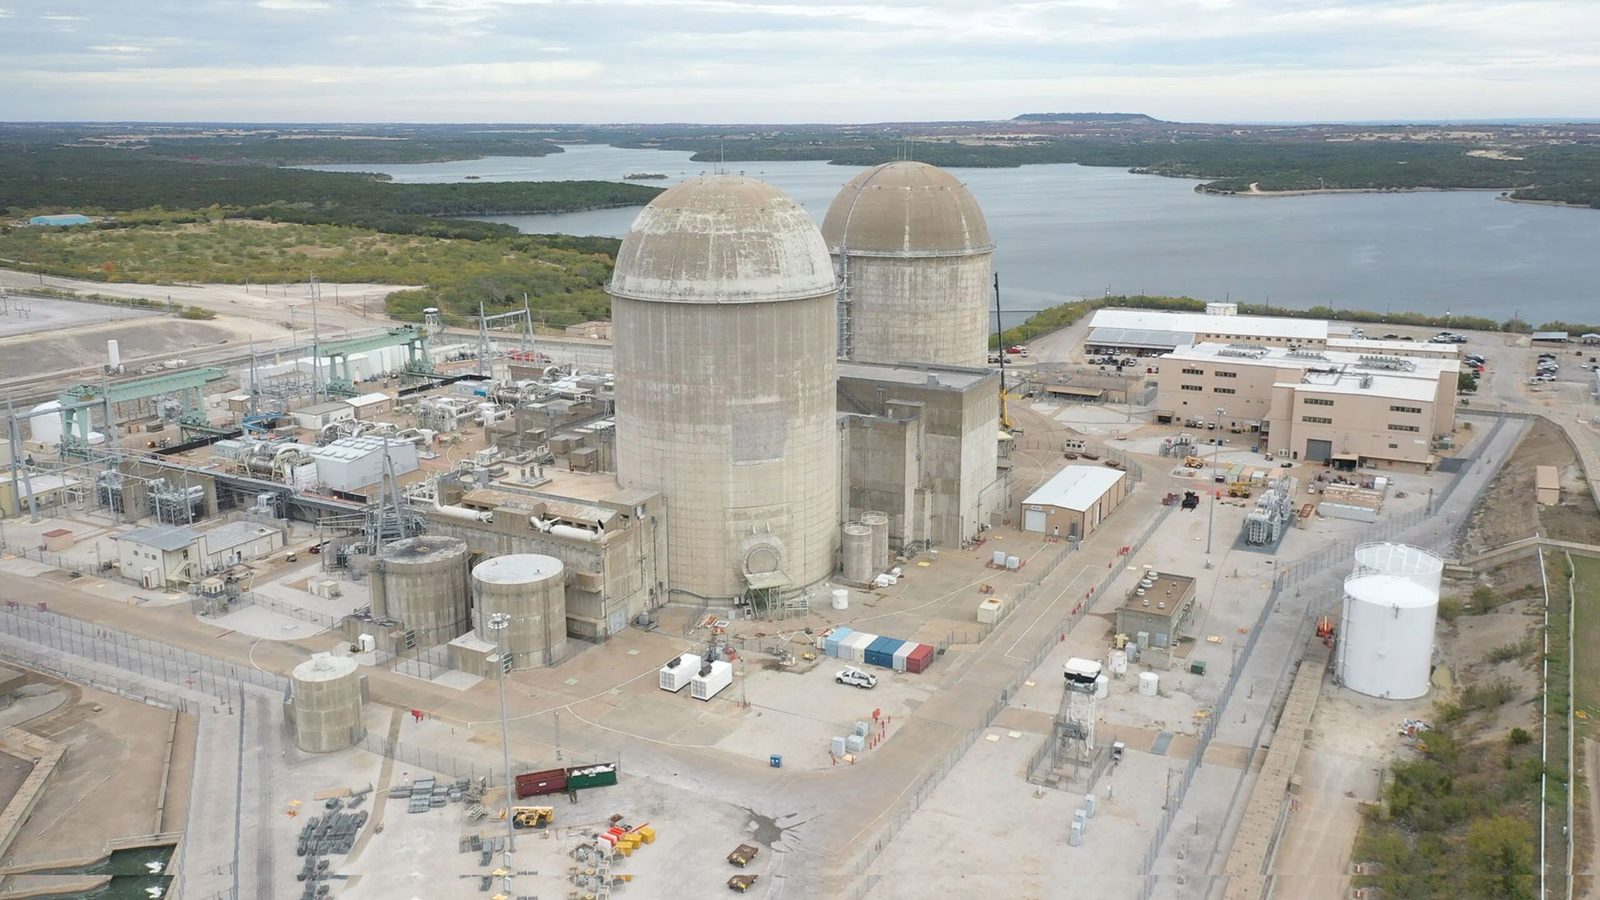
원전 증축은 이미 세워진 원자로의 허가 출력을 끌어올리는 사업이고, 핵심은 바로 여기에 있다. 오하이오의 페리와 데이비스-베세, 펜실베이니아의 비버밸리는 이미 PJM 전력망에 연결돼 있어서 비스트라는 새 송전 회랑도 새 원자로도 없이 설비용량을 늘린다1. 이번 사업으로 433MW가 추가된다6. 데이터센터에 공급할 전력을 쥐어짜야 하는 지역에서 기존 출력 가운데 4GW 가까이를 계속 가동시키는 효과도 있다1. 새 출력은 그에 대한 융자가 이뤄지기도 전에 팔려 나갔다. 메타−0.47% — 메타, down 0.47 percent today는 기존 원전과 증축분 전체를 아우르는 20년 계약을 체결했고, 아마존웹서비스(AWS)+2.53% — 아마존웹서비스(AWS), up 2.53 percent today는 텍사스 코만치 피크에서 20년 계약을 맺었다6.
증축 메가와트, 융자 전에 팔렸다
Data
| Value | |
|---|---|
| 메타: 기존 원전 | 2,176 MW |
| 메타: 증축 출력 | 433 MW |
| AWS: 코만치 피크(최대) | 1,200 MW |
미국 에너지부가 대출의 근거로 삼는 것은 전력가격 전망이 아니라 20년짜리로 계약된 하이퍼스케일러의 현금흐름이다16.
신용위험 진영이 매기는 건 실제 재무제표다
이 진영의 주장에도 근거는 있다. 이번 주 셀오프는 약 500억 달러의 부채를 안고 있는 AI 클라우드 기업 코어위브+4.17% — 코어위브, up 4.17 percent today에서 시작했다. AI 차입에 대한 투자자들의 경계가 커지면서 이 회사의 주가와 채권값이 함께 떨어졌다3. 컴퓨팅 파워 임대업체인 이른바 네오클라우드(neocloud) 대다수가 2030년까지 사라질 수 있다고 가트너−0.82% — 가트너, down 0.82 percent today가 경고한 날에도 비스트라는 발전 동종업체들과 보조를 맞춰 하락했다47. 비스트라의 실적 자체가 이런 우려를 키운다. 부채가 시가총액의 39.9%에 이르고4, 지난 8월 분기에서는 매출과 이익이 모두 시장 예상치를 밑돌았다5. 게다가 증축에 쓰이는 돈은 전력이 나오기 몇 해 전에 먼저 빠져나간다. 2028년 말까지 집행되는 지출은 전체의 20% 미만이다6. 첫 메가와트는 2031년이 돼야 나온다6.
병목은 자금에서 허가로 옮겨갔다
증축의 제약은 과거에는 자금이었다. 연방 대출이 나왔고 출력도 이미 계약됐으니 이제 걸림돌은 절차다. 비스트라는 대출의 기술적·법적·환경적·재무적 조건을 통과하고 최종 금융 문서에 서명한 뒤, 어떤 원자로든 출력을 끌어올리기 전에 원자력규제위원회(NRC) 허가 변경을 받아내야 한다16. 이 간극을 메우는 일은 AI의 전력 갈증을 실제 공급되는 전기로 바꾸는, 화려하지 않은 작업이다. 그리고 그 일이야말로 대가를 받을 자격이 있다.
비스트라는 11월 6일 3분기 실적을 발표한다8. 그때까지 관전 포인트는 일일 주가가 아니라 대출 조건과 허가 변경이 계획대로 마무리되는지 여부다. 시장이 비스트라의 최대 리스크로 보는 그 전력 수요를, 워싱턴은 대출의 근거로 내세웠고 메타는 20년짜리 계약에 서명했다. 비스트라의 신용을 묻는다면 대출 계약과 우선주 상환 공지가 시세보다 더 많은 것을 말해준다.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.