Eine Milliarde Dollar für KI: Vistras Wette verändert, wer das Risiko trägt
Vistra kann Strom an den KI-Ausbau verkaufen und ihn zugleich mitfinanzieren. Angeschlossene Kraftwerke zu besitzen ist ein echter Vorteil – Aktionärgeld in die Projekte zu stecken, die dort Strom abnehmen, ist eine andere Wette.
 Vincent Jiang · 6 min read
Jim Burke hat am 31. August und 1. September über seine Familiengesellschaft weitere Vistra-Aktien gekauft.1
Die Wette auf den Status als bevorzugter Lieferant
Sein Unternehmen geht ein größeres Engagement ein: bis zu einer Milliarde Dollar für Helix Digital Infrastructure, das mit KKR, der Kuwait Investment Authority und Nvidia gegründete Gemeinschaftsunternehmen. Vistra wird damit zum Investor in KI-Infrastruktur und zugleich zu deren bevorzugtem Stromlieferanten. Das verändert die Investitionsstory. Strom an eine expandierende Branche zu verkaufen und diese Expansion mitzufinanzieren, setzt Aktionäre unterschiedlichen Risiken aus.2,3
Der Reiz liegt auf der Hand. Ein Unternehmen, das bereits laufende Kraftwerke besitzt, kann mit Kunden verhandeln, deren Rechenambitionen davon abhängen, dass der Strom pünktlich fließt. Die Komplikation: Was macht das Management mit diesem Vorteil? Aktionäre können Barmittel aus knappen Vermögenswerten beziehen – oder mit ansehen, wie dieses Geld in Projekte gebunden wird, deren Rendite von Bau, Finanzierung und der Akzeptanz bei Kunden abhängt. Vistra bietet zunehmend beides.
Zeit als Burggraben
Der stärkste Vorteil des Unternehmens ist Zeit. Die Netzanschlussstudie des Berkeley Lab von Mai 2026 ergab, dass 2025 fertiggestellte Projekte vom Antrag auf Netzanschluss bis zur kommerziellen Inbetriebnahme im Median mehr als fünf Jahre brauchten. Ein bereits angeschlossenes Kraftwerk hat dieses Verfahren hinter sich – ein noch geplanter Konkurrent muss es erst durchlaufen. Für einen Kunden, der ein Rechenzentrum eröffnen will, kann verlässliche Lieferung zum Termin wichtiger sein als ein billigeres Versprechen Jahre später.4
Was Metas Verträge wirklich zu Geld machen
Metas Atomstrom-Verträge zeigen, wie aus dem Vorteil ein Geschäft wird. Die Vereinbarungen vom Januar umfassen 2.609 Megawatt, davon 2.176 aus laufenden Kraftwerken und 433 aus geplanten Leistungserhöhungen. Nur rund 17 Prozent entfallen auf zusätzliche Erzeugungskapazität, berechnet anhand der offengelegten Beträge. Der größte Teil der Transaktion macht über langfristige Verträge einen bestehenden Kraftwerkspark zu Geld. Meta bestätigt, dass die Kraftwerke weiterhin ins regionale Netz liefern.5,6
Diese Unterscheidung ist wichtig. Langfristige Verträge können die Abhängigkeit von Börsenstrompreisen senken und zugleich die Ertragskraft bestehender Anlagen verbessern. Sie legen zudem einen Zeitplan fest: Vistra erwartet die vollständige Lieferung aus der bestehenden Kapazität bis Ende 2027, während die zusätzliche Kapazität erst bis 2034 schrittweise hochgefahren wird. Anleger sollten diese Cashflows auf unterschiedlichen Zeithorizonten bewerten. Und sie sollten sich hüten, den Verträgen einen präzisen Wert beizumessen, solange Preise und Details zur wirtschaftlichen Seite einer Vertragsbeendigung unveröffentlicht sind.5
Dasselbe Timing-Problem zeigt sich beim Kernkraftwerk Comanche Peak. Sein 20-jähriger Vertrag mit AWS umfasst 1.200 Megawatt; die Lieferungen sollen Ende 2027 beginnen und bis 2032 die volle Leistung erreichen. Das Kraftwerk existiert heute – die vollen Erträge aus dem Vertrag noch nicht.3
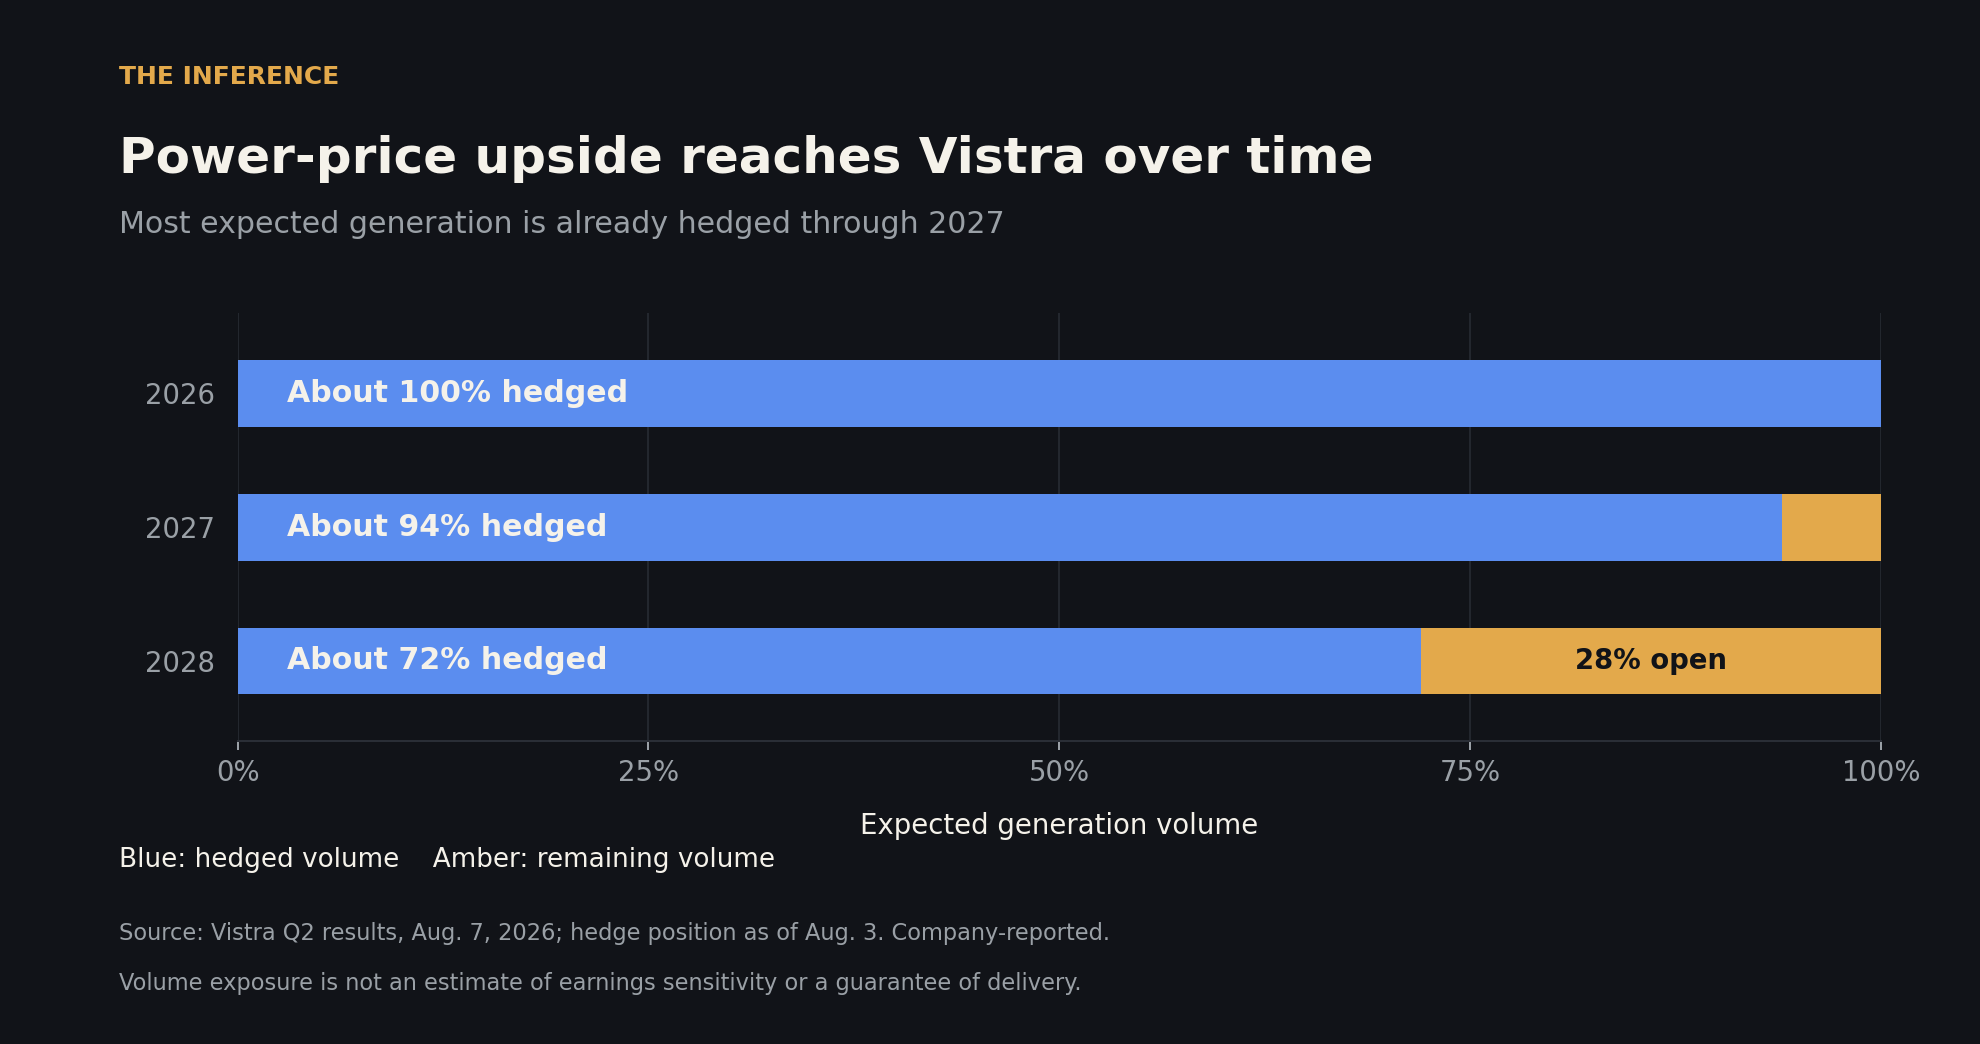
Der Spielraum, kurzfristig neue Preise durchzusetzen, ist begrenzt. Zum Stand vom 3. August hatte Vistra rund 100 Prozent der erwarteten Stromerzeugung für 2026 abgesichert, für 2027 94 Prozent und für 2028 72 Prozent. Anleger müssen prüfen, wie Verträge neu kalkuliert werden (sogenannte Resets), und wie zuverlässig die Lieferungen sind. Gaskraftwerke müssen zudem ihre Brennstoffkosten decken; Strompreise allein machen ihre Profitabilität nicht aus.8,3
Die Cashflow-Rechnung wird anspruchsvoll
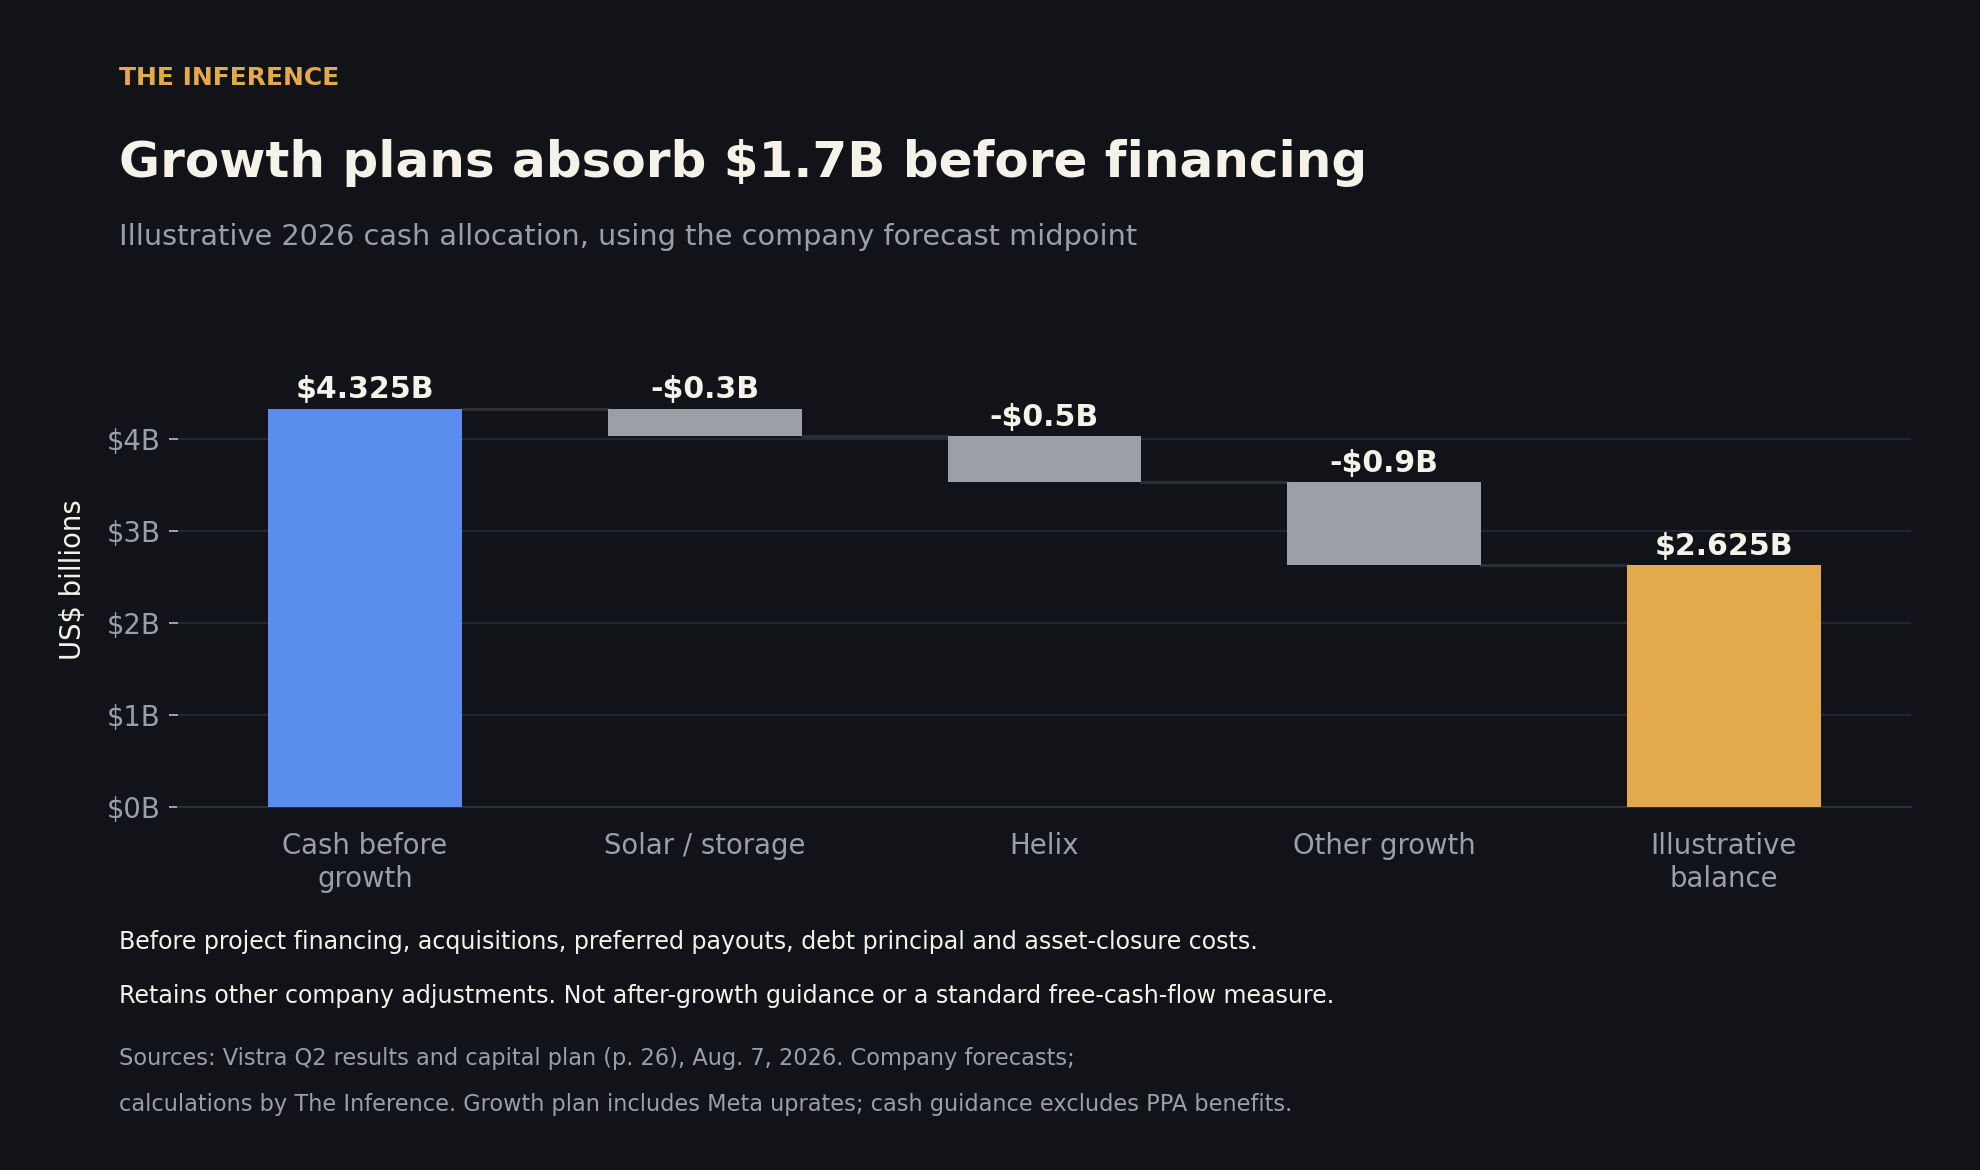
Die Bewertung verlangt mehr, sobald man den Cashflow nachrechnet. Vistras für 2026 bestätigte Prognose sieht einen bereinigten freien Cashflow vor Wachstumsinvestitionen (adjusted free cash flow before growth) von 3,925 Mrd. bis 4,725 Mrd. Dollar vor. Das ist eine vom Unternehmen selbst definierte Non-GAAP-Kennzahl. Sie schließt Wachstumsinvestitionen aus und bereinigt unter anderem um Working Capital und Margin-Einlagen. Für die Beurteilung des operativen Geschäfts ist sie nützlich – doch es ist nicht das Geld, das Stammaktionären automatisch zur Verfügung steht.7
Beim Schlusskurs vom 14. September von 140,73 Dollar und gerechnet mit den rund 336 Millionen Aktien, die das Unternehmen am 3. August gemeldet hatte, ergibt sich ein geschätzter Börsenwert von 47,3 Mrd. Dollar. Die Prognosemitte von 4,325 Mrd. Dollar entspricht rund 9,1 Prozent dieses Wertes. Das sieht attraktiv aus – bis man den Worten „vor Wachstumsinvestitionen“ dieselbe Aufmerksamkeit schenkt wie der Prozentzahl. Die Aktienzahl ist älteren Datums, die Rechnung also nur eine ungefähre Momentaufnahme der Bewertung.7,9,10
Vistras im August vorgelegter Plan sieht für 2026 rund 300 Mio. Dollar für die Entwicklung von Solar- und Speicherprojekten vor, 500 Mio. Dollar für Helix und 900 Mio. Dollar für sonstige Wachstumsausgaben. Kapitalplan, Seite 26. Zieht man diese veranschlagten Brutto-Wachstumsausgaben ab, bleiben 2,625 Mrd. Dollar – rund 5,6 Prozent des geschätzten Börsenwerts. Diese Illustration blendet Projektfinanzierung, Vorzugsausschüttungen, Schuldentilgung, Mittel für Übernahmen und Stillegungskosten aus, behält aber die sonstigen Cashflow-Bereinigungen des Managements bei. Sie ist weder eine Guidance nach Wachstumsausgaben noch eine gängige Free-Cashflow-Rendite. Die operative Prognose enthält keine Beiträge von Meta und Cogentrix, der Ausgabenplan dagegen sehr wohl Investitionen in Metas Leistungserhöhungen.
Knappheit schafft Verhandlungsmacht; die Kapitalallokation entscheidet, wem der Vorteil bleibt.
Helix ist noch keine Bestellung
Wachstumsausgaben können Wert schaffen. Finanzierung kann den unmittelbaren Eigenkapitalbeitrag senken. Weder das eine noch das andere macht die Investition kostenlos. Kredite verlagern einen Teil der Last in den künftigen Schuldendienst; wer Cash im Unternehmen lässt, verlangt von den Aktionären, auf ihre Rendite zu warten. Der richtige Prüfstein ist, ob die fertiggestellten Investitionen je Aktie genug zusätzlichen Cashflow erwirtschaften, um diese Wartezeit und das Risiko auszugleichen.
Helix macht diesen Test konkret. Zum Stichtag 30. Juni war Vistras erste Tranche über 500 Mio. Dollar weiterhin abrufbar, und die Meilensteine für die zweite Tranche über 500 Mio. Dollar waren noch nicht erreicht. Vistra kann sich gleichwohl entscheiden, auch den zweiten Betrag zu finanzieren. Den Fonds kontrolliert das Unternehmen nicht. Der Status als bevorzugter Lieferant allein ist keine Bestellung.3
Die strategische Logik ist plausibel: Vistra hilft, Finanzierung, Infrastruktur und Kunden zusammenzubringen, und verkauft dann Strom an Projekte, die andernfalls womöglich ins Stocken gerieten. Der Nachteil ist ein korreliertes Risiko. Enttäuschen die Projekte, könnte Vistra zugleich mit schwächerer künftiger Stromnachfrage und schwächeren Anlagerenditen konfrontiert sein. Helix tauscht einen Teil der Einfachheit, die der Besitz bestehender Kraftwerke mit sich bringt, gegen die Chance, einen größeren Teil der Ausgaben der Kunden einzustreichen.
Die anstehende Cogentrix-Übernahme bringt eine weitere Allokationsentscheidung mit sich: rund 2,3 Mrd. Dollar in bar, fünf Millionen Aktien und 1,5 Mrd. Dollar übernommener Schulden für bestehende Gaskraftwerke. Mit dem Kauf vergrößert Vistra seine Kraftwerksflotte, ohne dass für das Stromnetz in gleichem Umfang neue Erzeugung entsteht. Die Aktionäre brauchen einen Cash-Beitrag aus der Übernahme, der den Mitteleinsatz und die Verwässerung rechtfertigt.11
Auch bei der Finanzierungsankündigung vom 10. September ist Präzision gefragt. Vistra platzierte Nachranganleihen über 1,5 Mrd. Dollar mit anfänglichen Kupons von 7 und 7,25 Prozent, unter anderem um bestehende Vorzugsaktien einzulösen. Das ist ein Umbau der Kapitalstruktur, kein offengelegtes KI-Baubudget von 1,5 Mrd. Dollar. Die Nettokosten hängen davon ab, welche Vorzugsausschüttungen wegfallen.12
Das Netz wehrt sich
Die stärkste Herausforderung für die bullische These kommt vom Stromnetz selbst. Bei der Juli-Auktion für das Lieferjahr 2028/29 sicherte PJM weniger Kapazität, als die eigene Zuverlässigkeitsanforderung vorsah; gleichwohl wurde der Clearing-Preis auf 325 Dollar pro Megawatt und Tag gedeckelt – und lag damit unter dem Niveau der vorangegangenen Auktion. Kapazitätszahlungen vergüten Kraftwerke für vorgehaltene Leistung; mit dem Stromverkauf haben sie nichts zu tun. Knappheit kann fortbestehen, während die Regulierer einen der Wege beschneiden, über die Erzeuger sie zu Geld machen.13
Ein weiteres Warnsignal kommt aus Texas. Die Anordnung von Gouverneur Greg Abbott vom 3. August verlangt eine Überprüfung und ein Audit, bevor Rechenzentren im Netzanschlussprozess von ERCOT vorankommen. ERCOT hatte bereits davor gewarnt, dass die vorläufige Langfristprognose das erwartete Nachfragewachstum überstieg. Die beantragten Megawatt sind eine Pipeline von Chancen; ob daraus etwas wird, hängt von Genehmigungen, Finanzierung und tatsächlichen Kunden ab.14,15
Diese Prüfung reicht bis in die Wirtschaftlichkeit einzelner Projekte. Die FERC untersucht, wie sich Großverbraucher ans Netz anschließen lassen, ohne ihre Kosten auf andere Kunden abzuwälzen. Der unabhängige Marktwächter von PJM hat sich für durchsetzbare Lastabwurfpflichten ausgesprochen, solange Rechenzentren noch neue Erzeugungskapazität organisieren. Das sind Regeln im Wandel und umstrittene Vorschläge – keine endgültigen Ergebnisse. Für künftige Helix-Projekte können Anschlusskosten und Lastabwurfregeln ebenso die Anlagerenditen treffen wie den Strom, den Vistra am Ende verkauft.16,17
Worauf es als Nächstes ankommt
Die bullische These übersteht auch eine kleinere Nachfragepipeline. Die US-Energieinformationsbehörde EIA prognostiziert in ihrem September-Ausblick nach wie vor ein Stromabsatzwachstum von rund 2 Prozent pro Jahr für 2026 und 2027 – obwohl sie die Pause in Texas ausdrücklich berücksichtigt. Außerdem erwartet sie ein rasches Wachstum der Solarenergie. Die Chance hängt also vom Standort ab, von der Stunde und von verlässlicher Versorgung – nicht allein von der Stromnachfrage. Bestehende Kraftwerke können wertvoll bleiben, selbst wenn viele der geplanten Rechenzentren nie den Betrieb aufnehmen.18
Vistra hat einen glaubwürdigen operativen Vorteil, doch die plakative Cash-Rendite überzeichnet, wie einfach es ist, ihn zu besitzen. Die bestehende Kraftwerksflotte und die unterschriebenen Verträge sind zuerst zu bewerten, abgeglichen mit den Belegen dafür, dass neue Investitionen den Cashflow je Aktie steigern. Entscheidend sind die Offenlegungen zu Helix' Stromverträgen und Kapitalabrufen, zu Metas Liefermeilensteinen, zur Finanzierung der anstehenden Cogentrix-Übernahme und zum Bargeld, das nach Wachstumsinvestitionen übrig bleibt. Burkes nächste Verwendung von Aktionärsgeldern wird mehr verraten als jede neue Schätzung des Stromhungers der KI.
How this brief was made
01Gathered & sourced223 channels · 1,702 articles▾
Agents swept 223 channels and ingested 1,702 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated18 claims · 31 data feeds▾
Every one of 18 load-bearing claims was checked against primary sources, with 31 live data feeds reconciling the figures and charts.
- 1Jim Burke's Form 4 ownership filing, Sep 2 2026 (primary disclosure of purchases on Aug 31 and Sep 1 through a family partnership; an insider purchase is not a forecast).
- 2KKR announcement of Helix Digital Infrastructure, Jun 11 2026 (primary participant account of the partners and Vistra's preferred-provider role; KKR has a commercial interest in the arrangement).
- 3Vistra Form 10-Q for the quarter ended Jun 30, filed Aug 7 2026 (primary issuer filing: Helix funding conditions, the AWS delivery schedule and operating costs).
- 4Berkeley Lab, Queued 2026 edition, May 2026 (independent national-laboratory research on interconnection duration for projects completed in 2025; a median, not a guarantee for any single project).
- 5Vistra Form 8-K on the Meta agreements, Jan 9 2026 (primary contract disclosure: 2,609 MW total, 2,176 MW from operating plants and 433 MW from planned uprates, with the delivery schedule. Prices and termination economics are undisclosed).
- 6Meta's announcement of the nuclear agreements, Jan 9 2026 (primary counterparty account confirming the plants continue supplying the regional grid; Meta has a commercial interest).
- 7Vistra second-quarter results, Aug 7 2026 (primary issuer forecast and definitions: adjusted free cash flow before growth is a company-defined non-GAAP measure that excludes growth investment, and the roughly 336 million share count is dated Aug 3).
- 8Vistra second-quarter presentation, Aug 7 2026 (primary issuer forecast; printed page 9 for hedged volumes and page 26 for the capital budget).
- 9Stock Analysis closing row for VST, Sep 14 2026 (market data attributed to S&P Global Market Intelligence: closing price $140.73).
- 10Google Finance quote for VST, Sep 14 2026 (closing-price cross-check; a live page whose contents change).
- 11Vistra's Cogentrix acquisition announcement, Jan 5 2026 (primary issuer transaction terms: approximately $2.3 billion cash, five million shares and $1.5 billion of assumed debt. The acquisition is pending).
- 12Vistra junior subordinated notes pricing, Sep 10 2026 (primary financing disclosure: $1.5 billion at initial coupons of 7% and 7.25%, partly to redeem existing preferred stock. Pricing precedes settlement, and this is capital restructuring rather than a construction budget).
- 13PJM capacity auction results for the 2028/29 delivery year, Jul 14 2026 (primary system-operator report: less capacity secured than the reliability requirement, with the clearing price capped at $325 per megawatt-day. Capacity payments are separate from electricity sales).
- 14Texas Governor's directive on data-center audits, Aug 3 2026 (primary executive directive requiring verification and an audit before connections advance).
- 15ERCOT preliminary long-term forecast, Apr 15 2026 (primary operator forecast carrying its own caveat that expected demand growth is lower than the preliminary figure).
- 16FERC action on large-load integration, Jun 18 2026 (primary regulator action examining how large loads connect without shifting costs onto other customers; an open proceeding, not a settled rule).
- 17Monitoring Analytics protest filing, Sep 3 2026 (the independent market monitor's policy position arguing for enforceable curtailment obligations; a contested proposal, not settled law).
- 18EIA Short-Term Energy Outlook, released Sep 9 2026 (government forecast of roughly 2% annual electricity-sales growth in 2026 and 2027, rapid solar growth, and the Texas pause).
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.