비스트라의 10억달러 AI 베팅… 리스크의 주인이 바뀐다
비스트라는 AI 인프라 확장에 전력을 팔 수도 있고, 그 확장에 돈을 보태 줄 수도 있다. 계통연계를 마친 발전소를 보유한 것은 확실한 강점이다. 하지만 그 발전소에서 전력을 사 가는 프로젝트에 주주의 현금을 투입하는 것은 전혀 다른 베팅이다.
 Vincent Jiang · 6 min read
짐 버크 비스트라 최고경영자(CEO)가 8월 31일과 9월 1일 가족 파트너십을 통해 자기 회사 주식을 추가로 매입했다.1
‘우선 공급자’ 지위에 건 베팅
그가 이끄는 회사는 더 큰 규모의 출자를 약속했다. KKR·쿠웨이트투자청·엔비디아와 손잡고 만든 벤처 헬릭스 디지털 인프라(Helix Digital Infrastructure)에 최대 10억달러를 투입하는 것이다. 비스트라는 AI 인프라의 투자자이자 그 인프라의 우선 전력공급자가 된다. 투자 논거가 달라진다는 뜻이다. 팽창하는 산업에 전력을 파는 것과 그 팽창에 자금을 대는 것은 주주가 떠안는 리스크가 다르다.2,3
매력은 분명하다. 이미 가동 중인 발전소를 보유한 회사는 전력이 제때 들어와야 컴퓨팅 야망을 실현할 수 있는 고객과 협상 테이블에 앉을 수 있다. 문제는 그 강점을 경영진이 어떻게 쓰느냐다. 희소 자산이 만들어낸 현금은 주주에게 돌아갈 수도 있고, 건설과 자금조달, 고객 확보에 수익이 달려 있는 프로젝트에 묶일 수도 있다. 비스트라는 점점 두 가지를 동시에 내놓고 있다.
시간이 곧 해자
비스트라의 가장 강력한 강점은 시간이다. 버클리연구소(Berkeley Lab)가 2026년 5월 내놓은 계통연계 연구에 따르면 2025년에 완공된 프로젝트는 계통연계 신청부터 상업운전 개시까지 중앙값 기준 5년이 넘게 걸렸다. 이미 연계를 마친 발전소는 신규 예정 경쟁 설비가 아직 거쳐야 하는 관문을 통과한 상태다. 데이터센터를 열려는 고객에게는 몇 년 뒤의 더 싼 약속보다 제때 이뤄지는 확실한 공급이 더 중요할 수 있다.4
메타 계약이 실제로 현금화하는 것
메타와 맺은 원전 계약은 이런 강점이 사업적 가치로 어떻게 전환되는지 보여준다. 1월에 맺은 계약은 총 2,609MW로, 이 가운데 2,176MW는 가동 중인 발전소에서, 433MW는 증설 계획에서 나온다. 공시된 금액으로 계산하면 실제 신규 발전용량에 해당하는 비중은 약 17%뿐이다. 거래의 대부분은 장기 계약으로 기존 설비를 현금화하는 것이다. 메타는 해당 발전소가 지역 계통에 전력 공급을 계속한다고 확인했다.5,6
이 구분은 중요하다. 장기 계약은 도매 전력가격에 대한 노출을 줄이면서 기존 설비의 수익성을 개선할 수 있다. 동시에 일정표가 만들어진다. 비스트라는 가동 중인 설비에서의 공급이 2027년 말까지 계약 물량 전체에 이르고, 증설분은 2034년까지 단계적으로 확대될 것으로 전망한다. 투자자는 이 현금흐름을 서로 다른 시간표 위에 놓고 가치를 매겨야 한다. 전력 가격과 해지 관련 세부 경제조건이 공개되지 않은 마당에 계약에 정확한 가치를 매기려 드는 것도 경계해야 한다.5
코만치픽도 같은 시점의 문제를 보여준다. 이 발전소가 아마존웹서비스(AWS)와 맺은 20년 계약은 1,200MW 규모다. 공급은 2027년 말 시작해 2032년까지 계약 물량 전체로 확대될 전망이다. 발전소는 지금 존재하지만 계약 성과 전체는 아직 존재하지 않는다.3
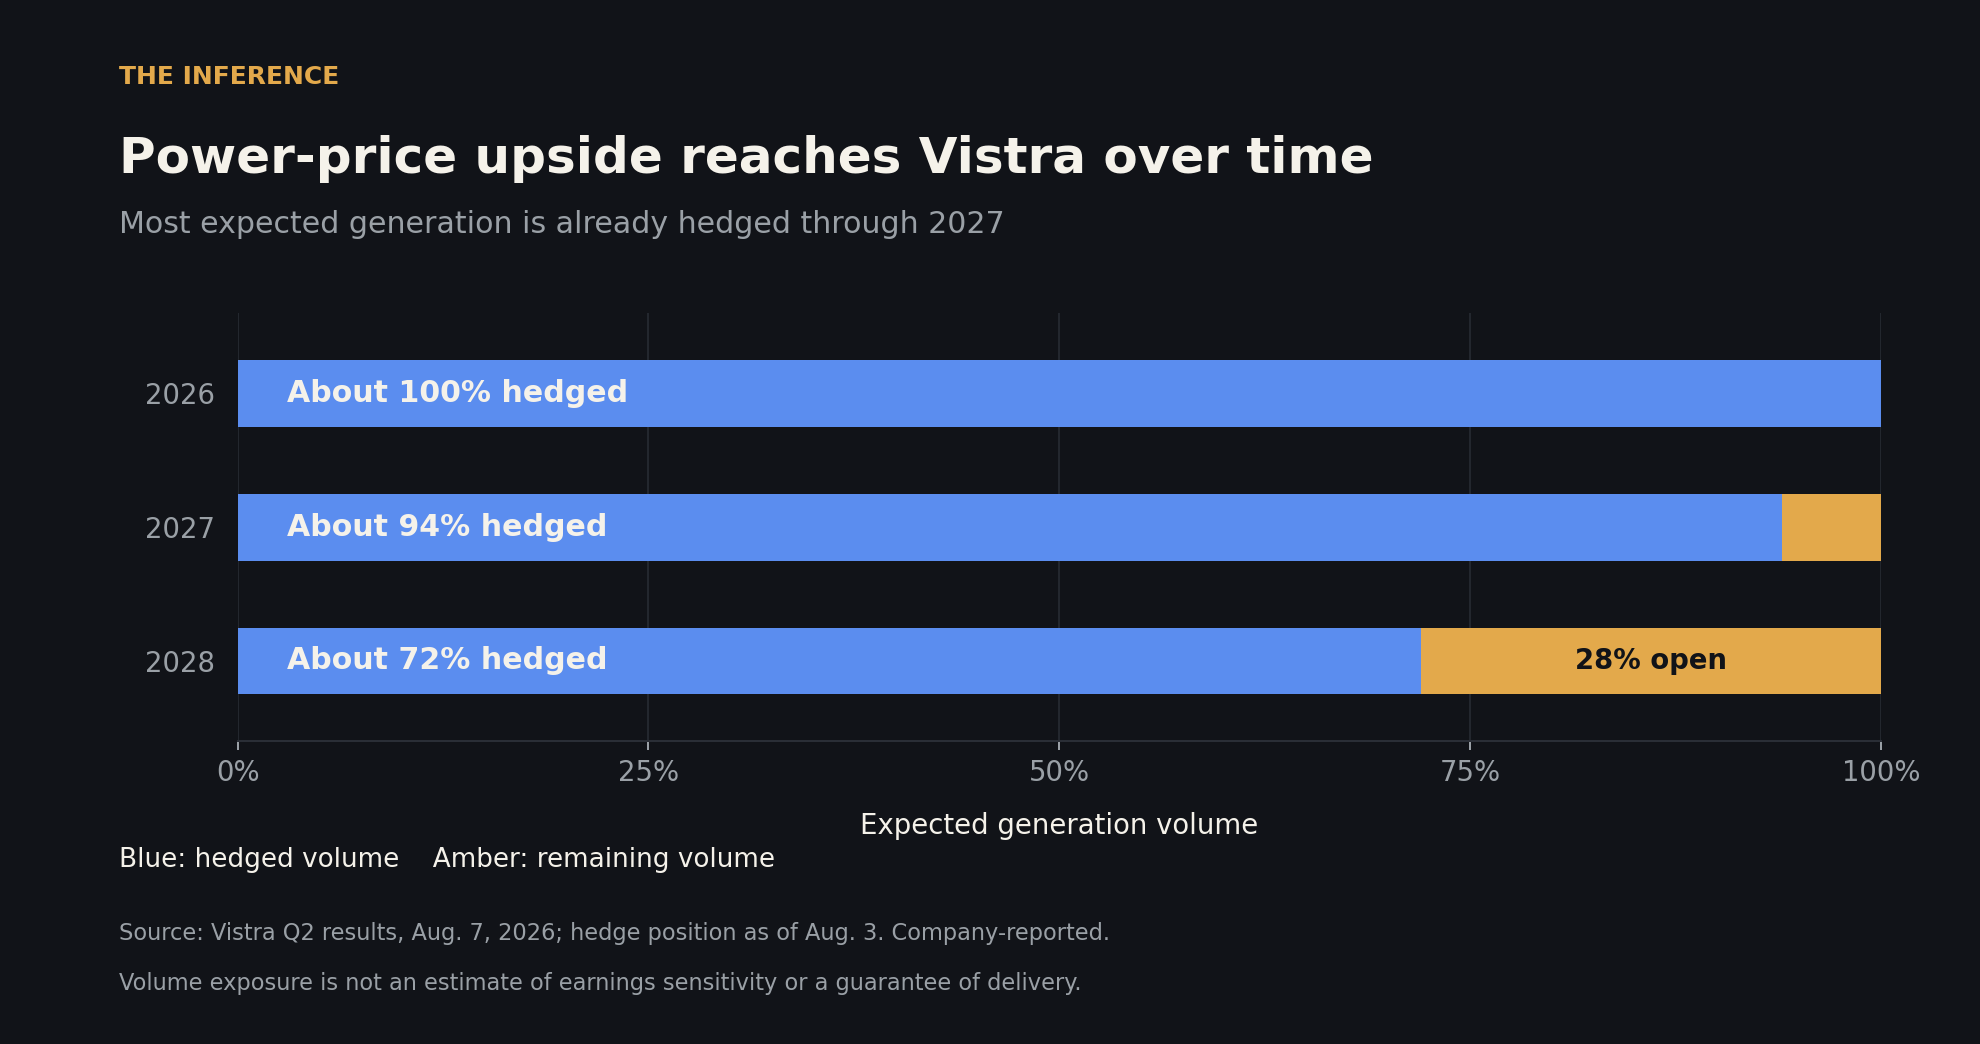
가까운 시기의 가격 재산정 여지는 제한적이다. 비스트라는 8월 3일 기준 2026년 예상 발전량의 약 100%, 2027년 94%, 2028년 72%를 헤지한 상태다. 투자자는 계약 조건 재조정과 공급 신뢰성을 함께 들여다봐야 한다. 가스발전소는 연료비까지 충당해야 한다. 전력가격만으로 수익성을 가늠할 수 없다.8,3
까다로워지는 현금흐름 계산
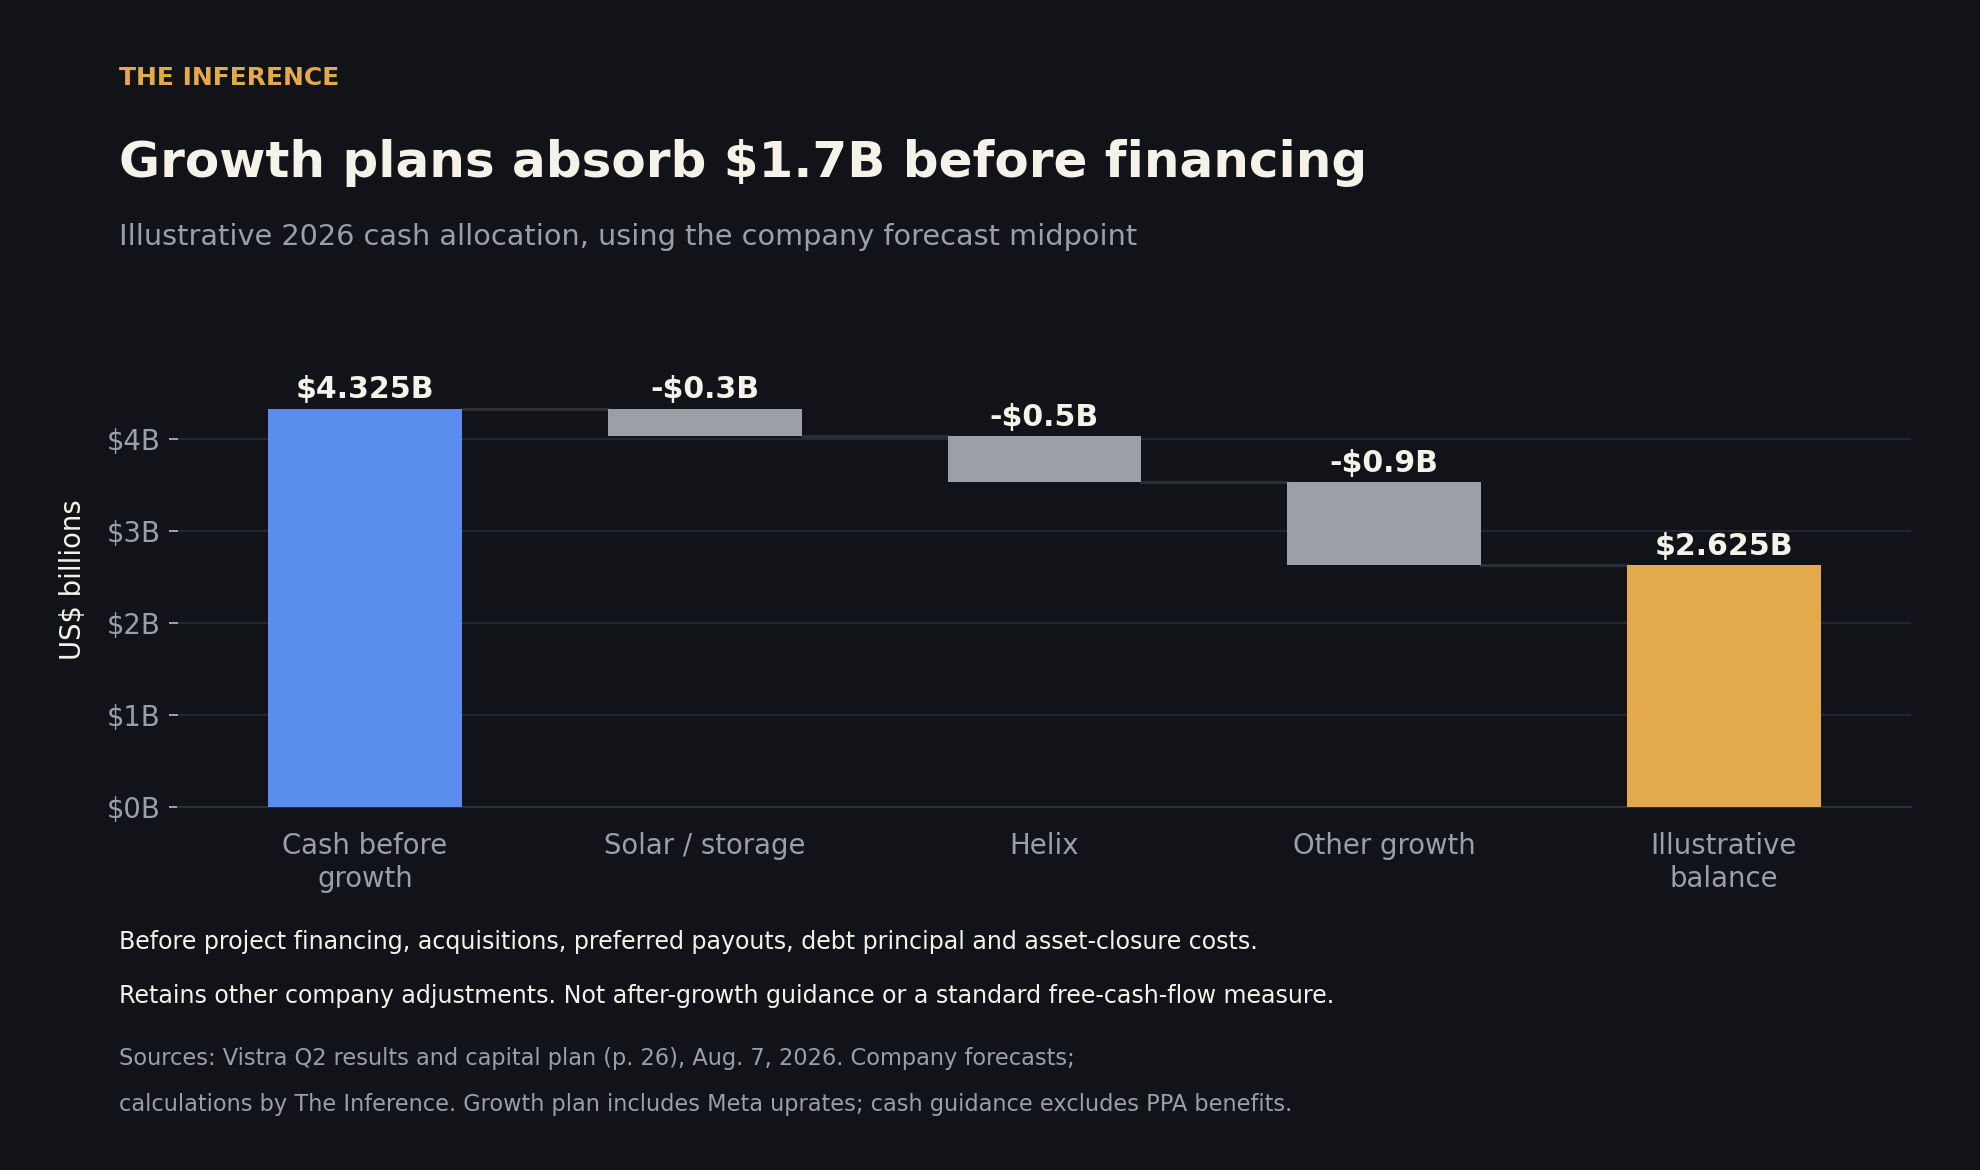
현금흐름을 따라가면 밸류에이션은 더 까다로워진다. 비스트라가 재확인한 2026년 전망치는 성장 투자 전 기준 조정 자유현금흐름(adjusted free cash flow before growth) 39억2500만~47억2500만 달러다. 이는 회사가 자체 정의한 비-GAAP 지표다. 성장 투자를 제외하고 운전자본과 증거금 등 여러 항목을 조정한 수치다. 본업을 평가하는 데는 유용하지만 보통주 주주에게 자동으로 돌아가는 현금을 뜻하지는 않는다.7
9월 14일 종가 140.73달러에 8월 3일 공시된 약 3억3600만주를 적용하면 지분가치는 약 473억 달러로 추정된다. 전망치 중간값인 43억2500만 달러는 이 가치의 약 9.1%에 해당한다. 이 수치는 '성장 투자 전'이라는 표현에도 백분율만큼 주의를 기울이기 전까지는 매력적으로 보일 뿐이다. 주식 수 집계가 오래됐다는 점에서 이는 어디까지나 개략적인 밸류에이션 스냅샷이다.7,9,10
비스트라가 8월에 내놓은 계획안에는 2026년 태양광 및 에너지저장장치(ESS) 개발에 약 3억 달러, 헬릭스에 5억 달러, 기타 성장 투자에 9억 달러가 배정돼 있다. 자본 계획 26쪽. 이 성장 투자 총액을 차감하면 26억2500만 달러가 남는다. 추정 지분가치의 약 5.6%다. 이 시산에서는 프로젝트파이낸싱, 우선주 배당, 부채 원금 상환, 인수 자금, 자산 폐쇄 비용은 빼는 대신 경영진이 적용한 나머지 현금흐름 조정은 그대로 반영했다. 성장 투자 후 기준 가이던스도 아니고 표준적인 자유현금흐름 수익률도 아니다. 영업 전망치에는 메타와 코젠트릭스의 기여가 빠져 있는 반면 지출 계획에는 메타 증설 투자가 포함돼 있다.
희소성은 교섭력을 만든다. 그 혜택을 누가 쥐는지는 자본 배치가 결정한다.
헬릭스는 아직 발주가 아니다
성장 투자는 가치를 만들어낼 수 있다. 외부 조달은 당장 투입해야 할 자기자본을 줄여준다. 그렇다고 투자가 공짜가 되는 것은 아니다. 차입은 부담의 일부를 미래의 원리금 상환으로 넘기고, 현금을 남겨 쓰는 방식은 주주에게 수익이 실현될 때까지 기다리게 한다. 옳은 잣대는 투자가 완성된 뒤 주당 추가 현금이 그 지연과 리스크를 보상할 만큼 충분히 나오는지다.
헬릭스는 이 잣대를 구체적으로 보여준다. 6월 30일 기준 비스트라의 첫 5억 달러는 아직 출자청구가 이뤄지지 않은 상태였고, 두 번째 5억 달러는 마일스톤이 충족되지 않았다. 비스트라는 그럼에도 두 번째 몫을 집행할 수 있다. 다만 헬릭스 펀드를 통제하는 주체는 비스트라가 아니다. 우선 전력공급자 지위 하나만으로는 발주가 아니다.3
전략적 논리 자체는 설득력이 있다. 자금과 인프라, 고객을 한데 모은 뒤 그렇지 않았다면 표류할 뻤던 프로젝트에 전력을 파는 구조다. 걸림돌은 리스크가 연동된다는 점이다. 프로젝트가 기대에 못 미치면 비스트라는 향후 전력 수요 약화와 투자 수익 약화를 동시에 마주할 수 있다. 헬릭스는 기존 발전소를 소유하는 단순함의 일부를 내놓고 고객 지출의 더 큰 몫을 챙길 기회와 맞바꾼 셈이다.
진행 중인 코젠트릭스 인수는 또 하나의 자본 배치 결정을 더한다. 기존 가스발전소를 사들이는 조건은 현금 약 23억 달러, 주식 500만 주, 부채 15억 달러 인수다. 발전소를 사들여 비스트라의 발전설비 규모는 커지지만 그만큼의 새 전력 공급이 계통에 생기는 것은 아니다. 주주들은 이 인수가 투입 자금과 지분 희석을 정당화할 만큼 현금을 창출해 내는지를 따져야 한다.11
9월 10일 발표된 자금조달 계획도 정확히 짚어 볼 필요가 있다. 비스트라는 최초 표면금리 7%와 7.25%가 적용된 15억 달러 규모 후순위채의 발행 조건을 확정했다. 조달 자금의 일부는 기존 우선주 상환에 쓰인다. 이는 자본구조 재편이지 공시된 15억 달러짜리 AI 건설 예산이 아니다. 순비용은 어떤 우선주 지급이 사라지느냐에 달려 있다.12
전력망의 반격
강세 시나리오에 대한 가장 강력한 도전은 전력망 자체에서 나온다. PJM이 7월 치른 2028/29 공급연도 용량 경매에서는 신뢰성 요구치에 못 미치는 용량만 확보됐지만, 청산가격은 MW당 하루 325달러로 상한이 적용돼 직전 경매를 밑돌았다. 용량 대금은 발전자원의 가용성에 대한 보상으로 전력 판매와는 별개다. 규제기관이 발전사가 희소성을 수익으로 바꾸는 경로 하나를 묶어 두는 동안에도 희소성 자체는 지속될 수 있다.13
텍사스는 또 다른 경고를 던진다. 그렉 애벗 텍사스 주지사는 8월 3일 지시를 통해 ERCOT(텍사스전력신뢰성협의회)의 계통연계 절차를 밟고 있는 데이터센터가 다음 단계로 넘어가려면 검증과 감사를 먼저 거치도록 했다. ERCOT은 예비 장기 전망치가 예상 수요 증가를 웃돈다고 이미 경고한 바 있다. 제안된 MW 규모는 어디까지나 기회의 파이프라인이며, 실제 사업으로 이어질지는 허가와 자금 조달, 실제 고객 확보에 달려 있다.14,15
이런 점검은 개별 사업의 경제성에까지 파고든다. FERC(연방에너지규제위원회)는 대규모 부하가 비용을 다른 고객에게 전가하지 않으면서 계통에 연결되는 방안을 검토 중이다. PJM의 독립 시장감시기구는 데이터센터가 신규 발전용량을 확보하는 동안 강제력을 갖춘 출력제한 의무를 도입해야 한다고 주장해 왔다. 이들은 여전히 다듬어지고 있는 규칙과 찬반 논쟁 중인 제안일 뿐 확정된 결론이 아니다. 헬릭스의 향후 프로젝트 역시 계통연계 비용과 출력제한 규정에 따라 투자 수익과 비스트라가 최종적으로 판매할 전력 모두에 영향을 받을 수 있다.16,17
앞으로 주목할 지점
강세 시나리오는 수요 파이프라인이 줄어든다고 해서 무너지지 않는다. 미국 에너지정보청(EIA)은 9월 전망에서 텍사스의 일시 중단 변수를 감안하면서도 2026년과 2027년 전력판매량이 연 2% 안팎으로 늘어날 것으로 내다봤다. 태양광 발전의 빠른 성장세도 예상하고 있다. 결국 기회는 전력 수요 자체보다 입지, 시간대, 공급의 안정성에 달려 있다. 추진 중인 데이터센터 상당수가 끝내 문을 열지 못하더라도 기존 발전소의 가치는 남을 수 있다.18
비스트라는 분명 신뢰할 만한 운영 우위를 갖고 있다. 다만 표면상 현금수익률이 이 우위를 보유하는 일의 단순함을 부풀릴 뿐이다. 우선 가치를 매겨야 할 것은 기존 발전설비와 체결된 계약이고, 새로운 투자는 주당 현금창출력을 개선한다는 증거와 저울질하며 판단해야 한다. 최종 판단을 가를 공시는 헬릭스의 전력 공급 계약과 출자청구, 메타의 공급 마일스톤, 계류 중인 코젠트릭스 인수의 자금조달, 그리고 성장 투자 후 남는 현금이다. 버크가 주주 자금을 다음에 어디에 배치하느냐가 AI의 전력 수요 규모에 대한 추정치 하나를 더 내는 것보다 더 많은 것을 말해줄 것이다.
How this brief was made
01Gathered & sourced223 channels · 1,702 articles▾
Agents swept 223 channels and ingested 1,702 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated18 claims · 31 data feeds▾
Every one of 18 load-bearing claims was checked against primary sources, with 31 live data feeds reconciling the figures and charts.
- 1Jim Burke's Form 4 ownership filing, Sep 2 2026 (primary disclosure of purchases on Aug 31 and Sep 1 through a family partnership; an insider purchase is not a forecast).
- 2KKR announcement of Helix Digital Infrastructure, Jun 11 2026 (primary participant account of the partners and Vistra's preferred-provider role; KKR has a commercial interest in the arrangement).
- 3Vistra Form 10-Q for the quarter ended Jun 30, filed Aug 7 2026 (primary issuer filing: Helix funding conditions, the AWS delivery schedule and operating costs).
- 4Berkeley Lab, Queued 2026 edition, May 2026 (independent national-laboratory research on interconnection duration for projects completed in 2025; a median, not a guarantee for any single project).
- 5Vistra Form 8-K on the Meta agreements, Jan 9 2026 (primary contract disclosure: 2,609 MW total, 2,176 MW from operating plants and 433 MW from planned uprates, with the delivery schedule. Prices and termination economics are undisclosed).
- 6Meta's announcement of the nuclear agreements, Jan 9 2026 (primary counterparty account confirming the plants continue supplying the regional grid; Meta has a commercial interest).
- 7Vistra second-quarter results, Aug 7 2026 (primary issuer forecast and definitions: adjusted free cash flow before growth is a company-defined non-GAAP measure that excludes growth investment, and the roughly 336 million share count is dated Aug 3).
- 8Vistra second-quarter presentation, Aug 7 2026 (primary issuer forecast; printed page 9 for hedged volumes and page 26 for the capital budget).
- 9Stock Analysis closing row for VST, Sep 14 2026 (market data attributed to S&P Global Market Intelligence: closing price $140.73).
- 10Google Finance quote for VST, Sep 14 2026 (closing-price cross-check; a live page whose contents change).
- 11Vistra's Cogentrix acquisition announcement, Jan 5 2026 (primary issuer transaction terms: approximately $2.3 billion cash, five million shares and $1.5 billion of assumed debt. The acquisition is pending).
- 12Vistra junior subordinated notes pricing, Sep 10 2026 (primary financing disclosure: $1.5 billion at initial coupons of 7% and 7.25%, partly to redeem existing preferred stock. Pricing precedes settlement, and this is capital restructuring rather than a construction budget).
- 13PJM capacity auction results for the 2028/29 delivery year, Jul 14 2026 (primary system-operator report: less capacity secured than the reliability requirement, with the clearing price capped at $325 per megawatt-day. Capacity payments are separate from electricity sales).
- 14Texas Governor's directive on data-center audits, Aug 3 2026 (primary executive directive requiring verification and an audit before connections advance).
- 15ERCOT preliminary long-term forecast, Apr 15 2026 (primary operator forecast carrying its own caveat that expected demand growth is lower than the preliminary figure).
- 16FERC action on large-load integration, Jun 18 2026 (primary regulator action examining how large loads connect without shifting costs onto other customers; an open proceeding, not a settled rule).
- 17Monitoring Analytics protest filing, Sep 3 2026 (the independent market monitor's policy position arguing for enforceable curtailment obligations; a contested proposal, not settled law).
- 18EIA Short-Term Energy Outlook, released Sep 9 2026 (government forecast of roughly 2% annual electricity-sales growth in 2026 and 2027, rapid solar growth, and the Texas pause).
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.