Vistra的10亿美元AI豪赌改变了风险承担者
Vistra既能向AI建设潮出售电力,也能为这场建设提供融资。拥有已并网的电厂,是实实在在的优势;把股东现金投向从这些电厂购电的项目,则是另一种下注。
 Vincent Jiang · 6 min read
吉姆·伯克(Jim Burke)于8月31日和9月1日通过家族合伙企业增持了Vistra股票。1
优先供应商的赌注
他执掌的公司正在下一笔更大的注:向Helix数字基础设施公司(Helix Digital Infrastructure)投入至多10亿美元。这家合资公司由Vistra与KKR、科威特投资局(Kuwait Investment Authority)和英伟达共同发起。Vistra由此既是AI基础设施的投资人,又成为这些设施的优先电力供应商。投资逻辑随之改变:向一个扩张中的行业卖电,与出钱帮助这个行业扩张,股东承担的风险并不相同。2,3
吸引力显而易见。一家已拥有在运电厂的公司,可以与客户坐上谈判桌——这些客户的算力雄心,全系于电力能否按时到位。复杂之处在于管理层如何运用这份优势:股东可以坐享稀缺资产产出的现金,也可能眼看这笔现金被投向项目,而后者的回报取决于建设、融资与客户采用情况。Vistra正越来越多地同时提供两者。
时间是护城河
Vistra最大的优势是时间。伯克利实验室(Berkeley Lab)2026年5月发布的并网研究显示:2025年建成的项目,从提出并网申请到投入商业运营,中位耗时超过五年。一座现成的并网电厂,已经走完了拟建对手仍要面对的流程。对一个想开出数据中心的客户来说,按时可靠地用上电,可能比多年之后一个更便宜的承诺更重要。4
Meta的合同究竟变现了什么
Meta的核电合同说明这种优势如何变现。1月签署的协议共覆盖2609兆瓦,其中2176兆瓦来自在运电厂,433兆瓦来自计划中的增容。按已披露的数字计算,只有约17%代表新增发电能力。这笔交易的绝大部分,是以长约将现有机组变现。Meta确认,这些电厂将继续向区域电网供电。5,6
这一区别很重要。长约既能降低对市场化电价的敞口,又能改善现有发电的经济性;同时立起一张时间表:Vistra预计在运容量到2027年底实现全额交付,新增容量则逐步爬坡至2034年。投资者应按不同的时间线为这些现金流估值;在价格与终止条款的具体经济安排仍未披露的情况下,也应避免给出精确的合同估值。5
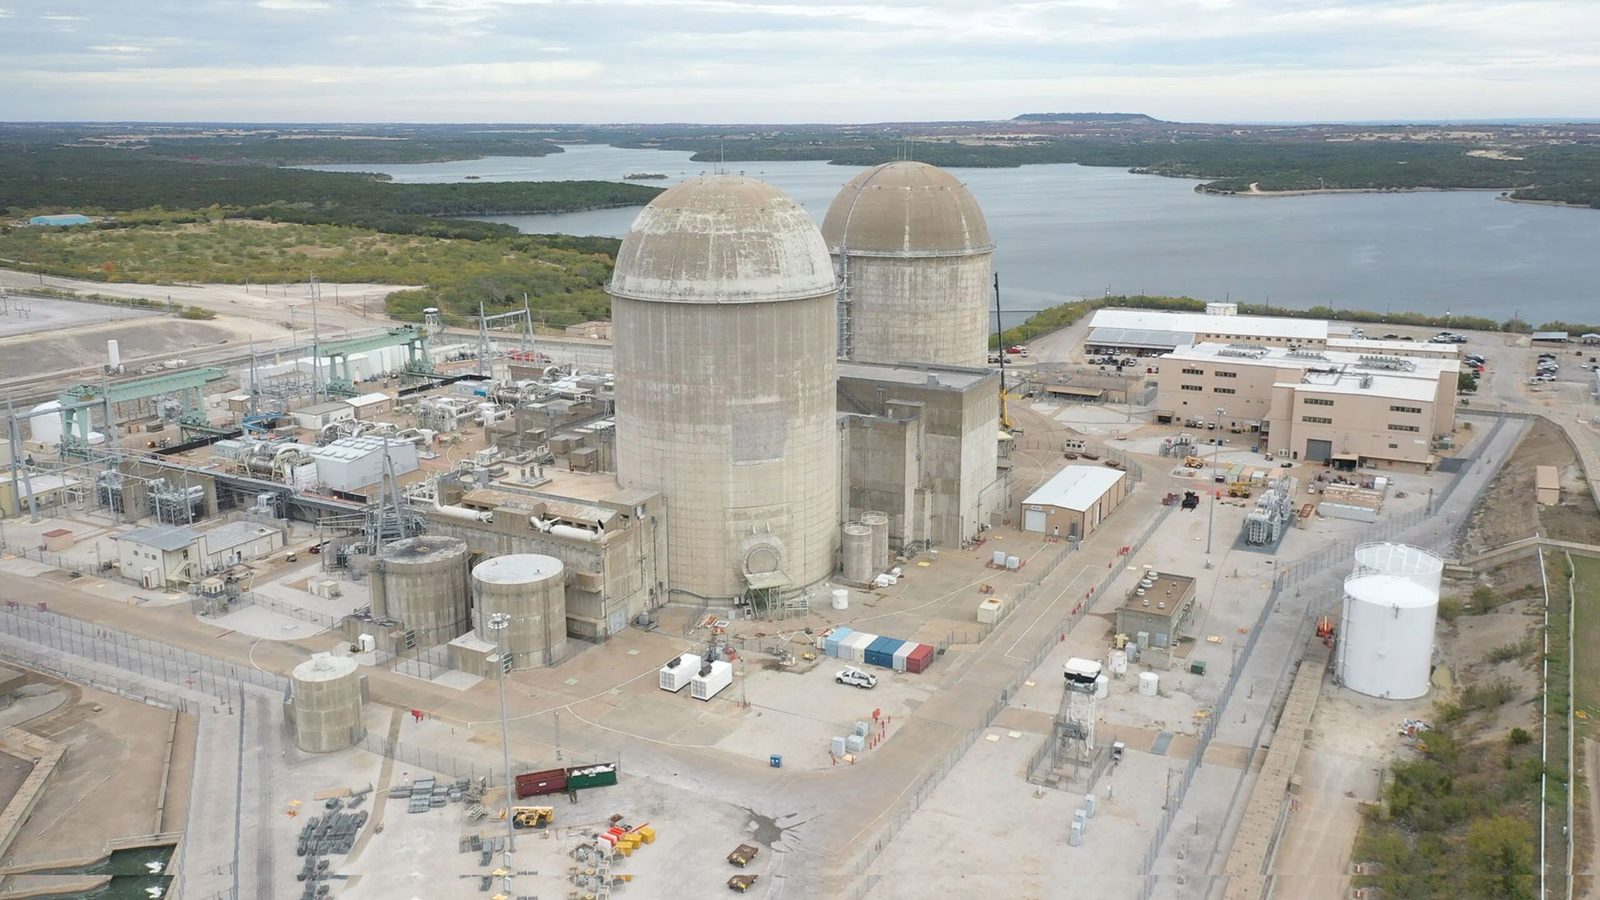
科曼奇峰体现了同样的时间差问题。该电厂与AWS签有为期20年的协议,覆盖1200兆瓦,预计2027年底开始交付,到2032年达到全额。电厂今天就已存在;合同的全部贡献则不然。3
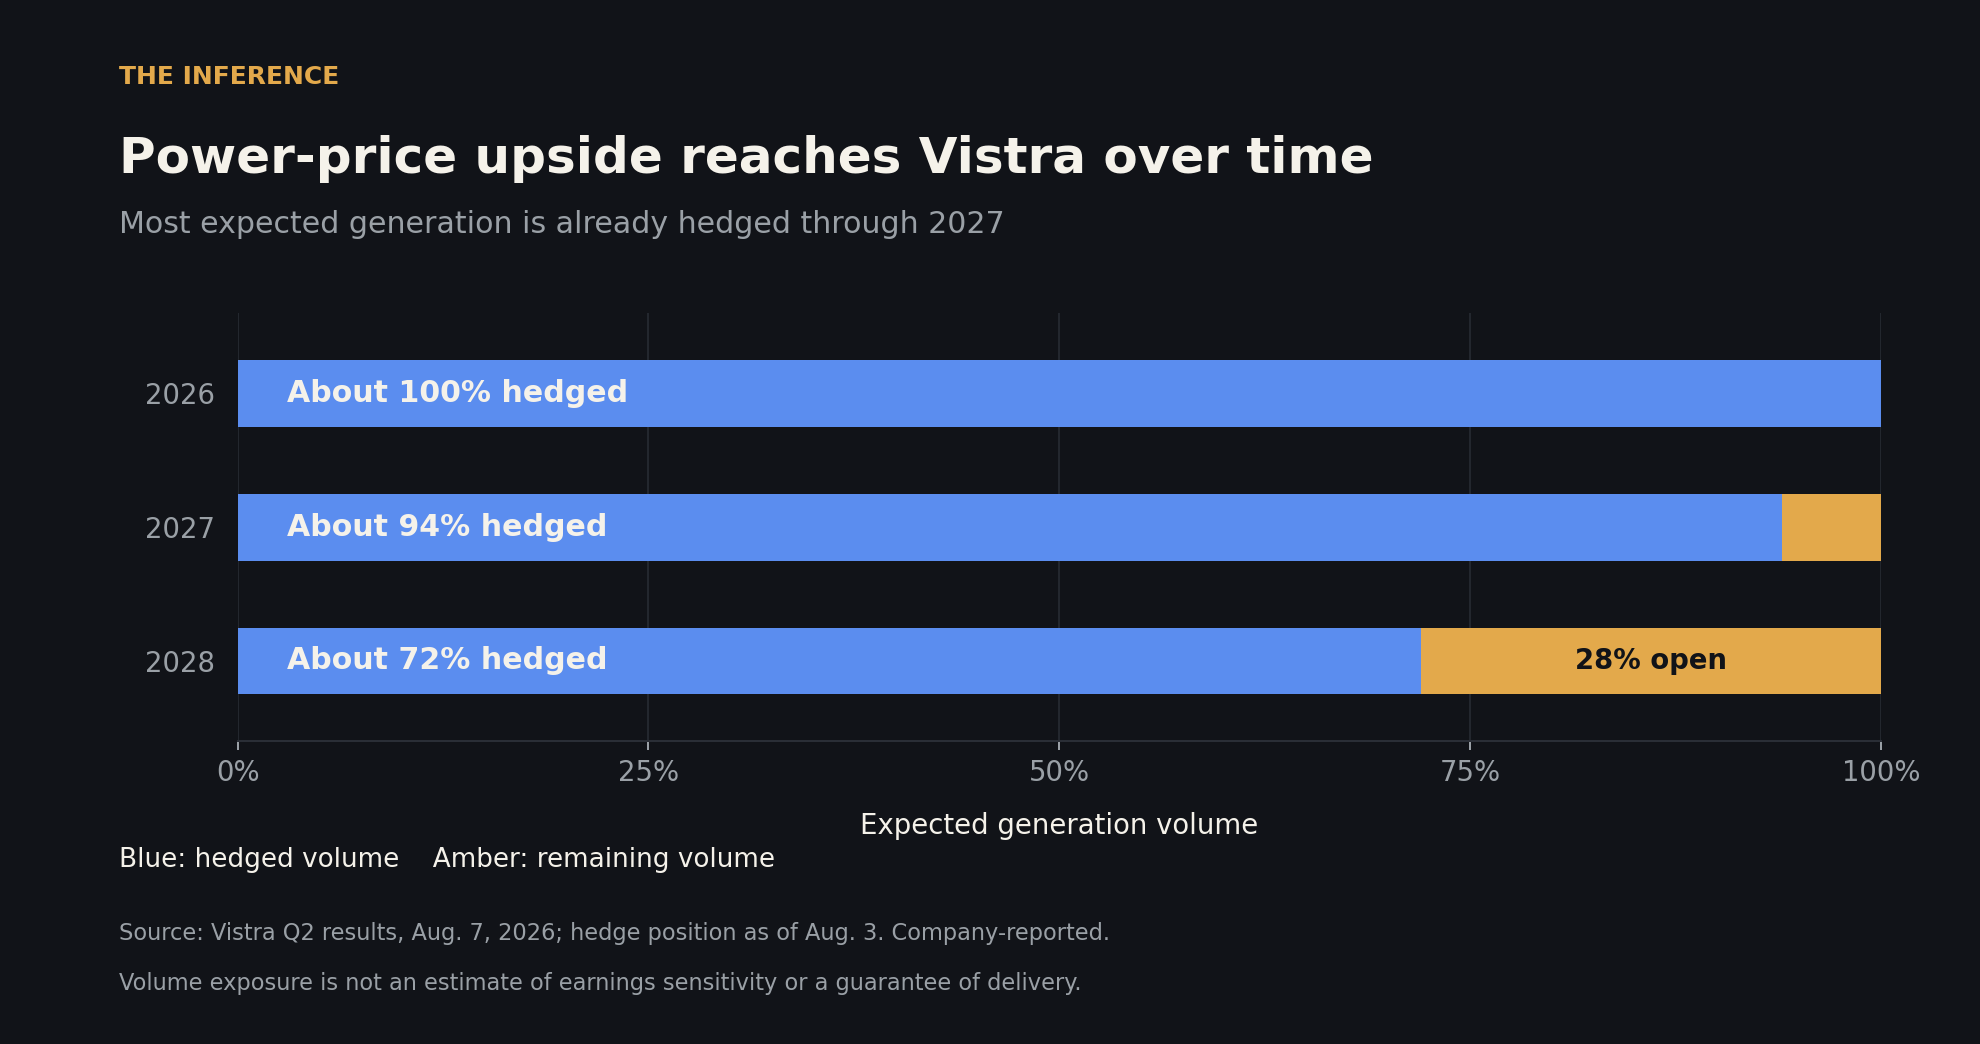
短期内重定价的空间有限。截至8月3日,Vistra已对2026年预期发电量套保约100%,2027年和2028年的比例分别为94%和72%。投资者需要审视合同重置条款与交付可靠性。燃气电厂还必须覆盖燃料成本;仅凭电价无法判断其盈利能力。8,3
现金流的账越来越难算
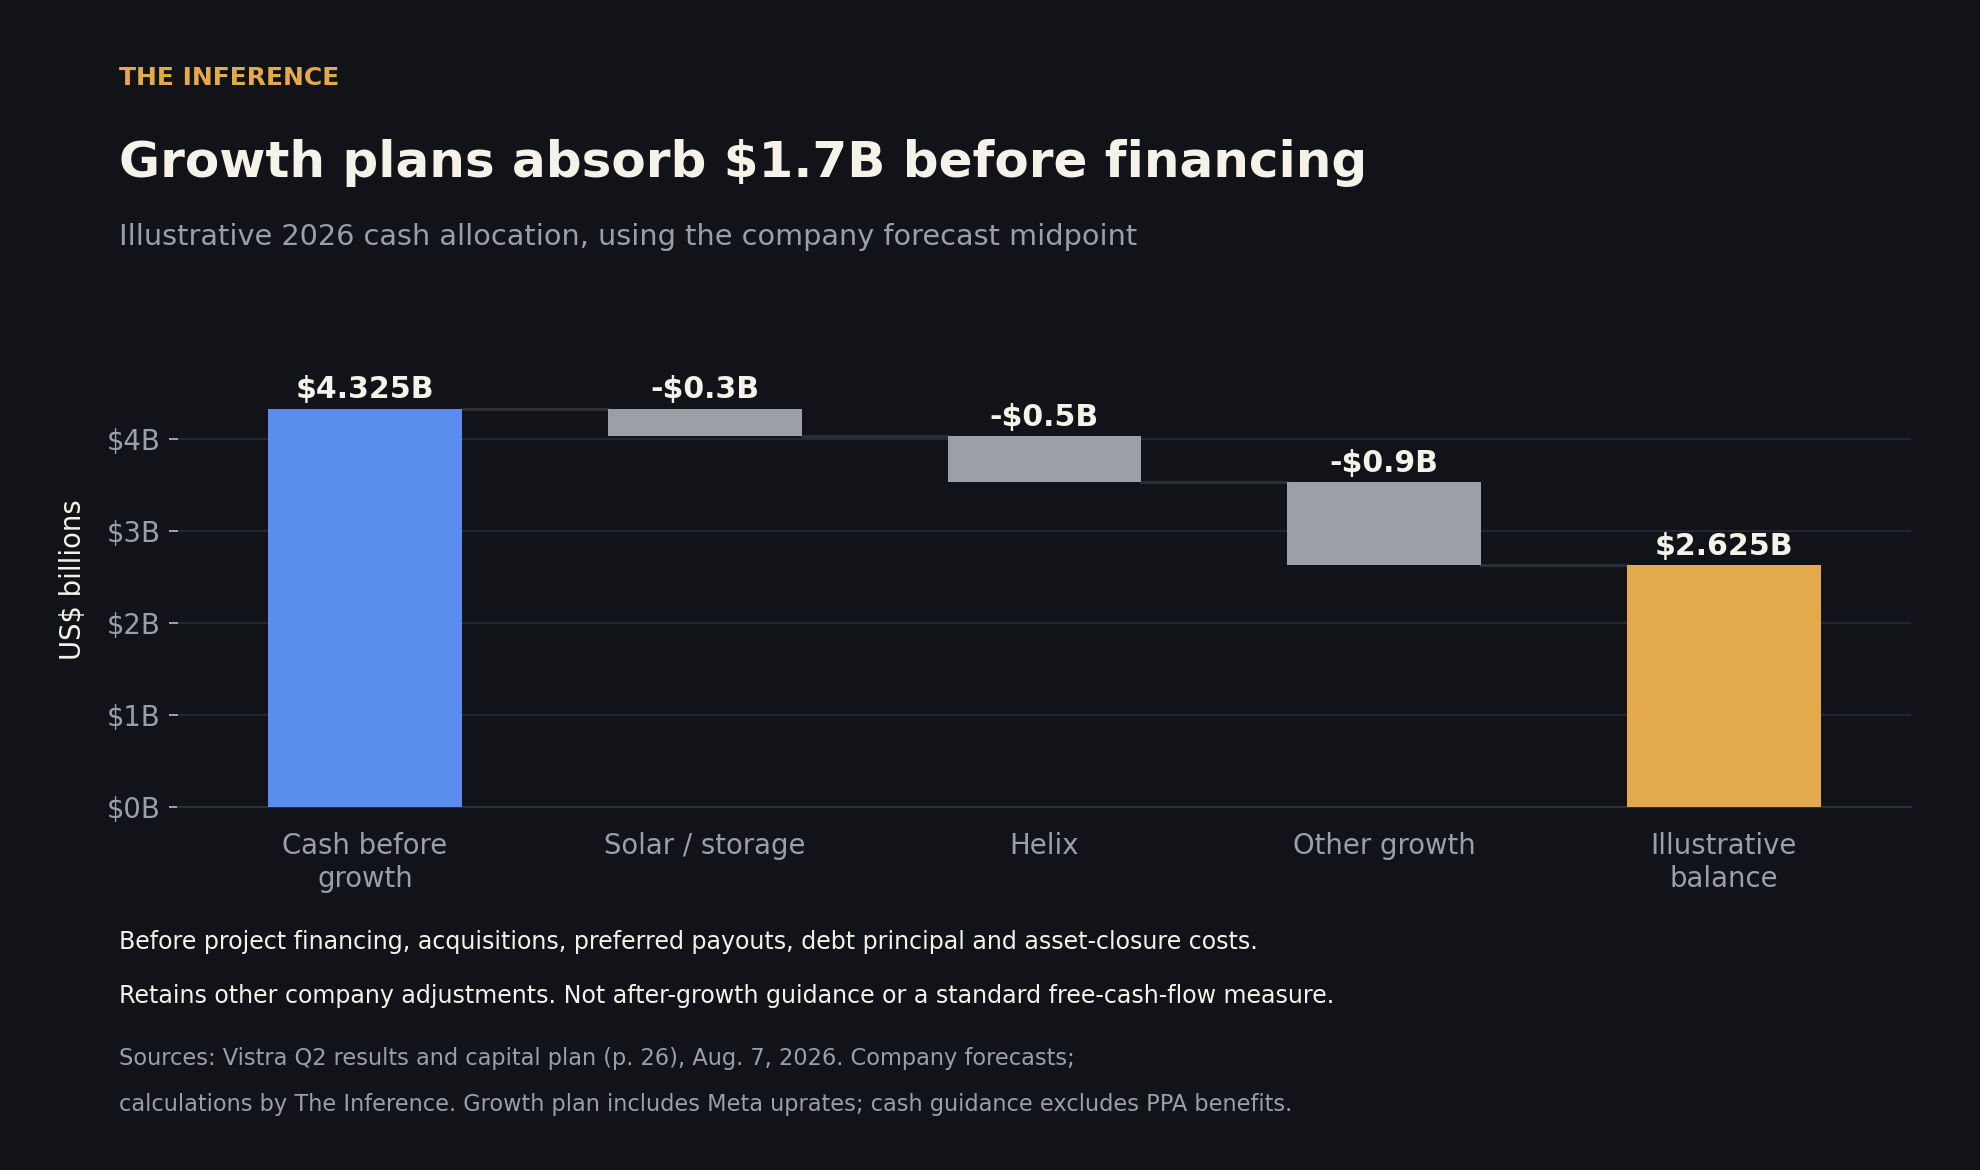
顺着现金细算,估值就不那么轻松了。Vistra重申,2026年增长投入前调整后自由现金流(adjusted free cash flow before growth)预计为39.25亿美元至47.25亿美元。这是公司自定义的非公认会计准则(non-GAAP)指标。该指标剔除增长投资,并对营运资金、保证金存款等项目作出调整。它有助于评估经营业务,却不是自动可供普通股股东支配的现金。7
按9月14日140.73美元的收盘价和8月3日披露的约3.36亿股计算,估算股权价值约为473亿美元。43.25亿美元的预测中值,约相当于这一价值的9.1%。这个数字看似诱人——除非“增长投入前”这个限定语得到与百分比同等的关注。股本数据已有滞后,因此这只是一个近似的估值快照。7,9,10
Vistra在8月公布的资本计划为2026年编列了约3亿美元的太阳能和储能开发支出、5亿美元的Helix投资和9亿美元的其他增长支出(见资本计划第26页)。扣除这笔列入预算的毛增长支出,剩余26.25亿美元,约占估算股权价值的5.6%。这一测算未计入项目融资、优先股派息、债务本金、收购资金和资产关停成本,但保留了管理层作出的其他现金流调整。它既不是增长投入后的业绩指引,也不是标准的自由现金流收益率。经营预测未计入Meta和Cogentrix的贡献,支出计划却包含Meta的增容投资。
稀缺性带来议价能力;资本配置决定收益归属。
Helix尚不等于采购订单
增长支出可以创造价值。融资可以减少即期的股东出资。但无论哪一种,投资都不是免费的。举债把一部分负担转移到未来的偿债支出上,留存现金则要求股东等待回报。正确的检验标准是:建成的项目能否产生足够的每股增量现金,以补偿这份延迟与风险。
Helix让这一检验落到实处。截至6月30日,Vistra首笔5亿美元出资仍处于可催缴状态,第二笔5亿美元对应的里程碑条件尚未达成。Vistra也可以选择照样缴付第二笔,但这只基金并不归它掌控。优先供应商地位本身并不是采购订单。3
这套战略逻辑站得住脚:先帮项目凑齐融资、基础设施和客户,再向那些原本可能搁浅的项目售电。不利之处在于风险联动。一旦项目不及预期,Vistra可能同时面临潜在电力需求走弱和投资回报下滑。Helix用持有现有电厂的部分简单性,换取从客户支出中分得更大份额的机会。
尚待交割的Cogentrix收购又添一项资本配置决策:约23亿美元现金、500万股股票,加上15亿美元承接债务,买下的是一批现有燃气电厂。收购这些电厂扩充了Vistra的电厂阵容,却没有给电网带来等量的新增供应。股东需要这笔收购贡献的现金,足以匹配它动用的资金和造成的股权稀释。11
对9月10日的融资公告,同样需要读得精确。Vistra完成15亿美元次级票据定价,初始票面利率分别为7%和7.25%,所筹资金部分用于赎回现有优先股。这是资本结构调整,不是已披露的15亿美元AI建设预算。其净成本取决于哪些优先股派息会随之消失。12
电网开始还击
看多逻辑面临的最强挑战来自电网本身。PJM在7月为2028/29交付年举行的容量拍卖,筹得的容量低于其可靠性需求,出清价却被封顶在每兆瓦日325美元,低于上一轮拍卖。容量支付补偿的是发电资源的可用性,与售电是两回事。稀缺仍可延续,监管机构却限制着发电商将稀缺变现的一条渠道。13
得克萨斯州又给出一个警示。州长格雷格·阿伯特(Greg Abbott)8月3日下发指令,要求处于得州电力可靠性委员会(ERCOT)并网流程中的数据中心,先经过核实和审计才能继续推进。ERCOT此前已警告,其初步长期预测超出了预期的需求增长。那些拟议中的兆瓦只是机会管线,能否转化取决于许可、融资和实际客户。14,15
这种审查已触及单个项目的经济性。联邦能源管理委员会(FERC)正在研究大型负荷如何并网而不把成本转嫁给其他用户。PJM的独立市场监督机构则主张,在数据中心筹备新增发电期间,应让其承担可强制执行的限电义务。这些是仍在演变的规则和充满争议的提案,并非定局。对Helix未来项目而言,并网成本和限电规则既影响投资回报,也影响Vistra最终售出的电力。16,17
接下来关注什么
需求管线缩水,看多逻辑依然成立。美国能源信息署(EIA)9月发布的展望报告承认得州已按下暂停键,但仍预测2026年和2027年售电量将实现约2%的年均增长,并预计太阳能将快速增长。因此,机会取决于区位、时段和可靠的供应,而不只是电力需求本身。即便许多拟建数据中心从未落地,现有电厂依然保有价值。18
Vistra的运营优势可信,但表面上的现金收益率夸大了持有它的简单程度。现有机组和已签合同值得优先估值,再对照新投资能否改善每股现金创造的证据。决定性的信息披露包括:Helix的电力合同和资本催缴、Meta的交付里程碑、尚待完成的Cogentrix收购交易的融资安排,以及增长投入后剩余的现金。伯克下一次如何配置股东的资金,将比把AI的电力胃口再估一遍更能说明问题。
How this brief was made
01Gathered & sourced223 channels · 1,702 articles▾
Agents swept 223 channels and ingested 1,702 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated18 claims · 31 data feeds▾
Every one of 18 load-bearing claims was checked against primary sources, with 31 live data feeds reconciling the figures and charts.
- 1Jim Burke's Form 4 ownership filing, Sep 2 2026 (primary disclosure of purchases on Aug 31 and Sep 1 through a family partnership; an insider purchase is not a forecast).
- 2KKR announcement of Helix Digital Infrastructure, Jun 11 2026 (primary participant account of the partners and Vistra's preferred-provider role; KKR has a commercial interest in the arrangement).
- 3Vistra Form 10-Q for the quarter ended Jun 30, filed Aug 7 2026 (primary issuer filing: Helix funding conditions, the AWS delivery schedule and operating costs).
- 4Berkeley Lab, Queued 2026 edition, May 2026 (independent national-laboratory research on interconnection duration for projects completed in 2025; a median, not a guarantee for any single project).
- 5Vistra Form 8-K on the Meta agreements, Jan 9 2026 (primary contract disclosure: 2,609 MW total, 2,176 MW from operating plants and 433 MW from planned uprates, with the delivery schedule. Prices and termination economics are undisclosed).
- 6Meta's announcement of the nuclear agreements, Jan 9 2026 (primary counterparty account confirming the plants continue supplying the regional grid; Meta has a commercial interest).
- 7Vistra second-quarter results, Aug 7 2026 (primary issuer forecast and definitions: adjusted free cash flow before growth is a company-defined non-GAAP measure that excludes growth investment, and the roughly 336 million share count is dated Aug 3).
- 8Vistra second-quarter presentation, Aug 7 2026 (primary issuer forecast; printed page 9 for hedged volumes and page 26 for the capital budget).
- 9Stock Analysis closing row for VST, Sep 14 2026 (market data attributed to S&P Global Market Intelligence: closing price $140.73).
- 10Google Finance quote for VST, Sep 14 2026 (closing-price cross-check; a live page whose contents change).
- 11Vistra's Cogentrix acquisition announcement, Jan 5 2026 (primary issuer transaction terms: approximately $2.3 billion cash, five million shares and $1.5 billion of assumed debt. The acquisition is pending).
- 12Vistra junior subordinated notes pricing, Sep 10 2026 (primary financing disclosure: $1.5 billion at initial coupons of 7% and 7.25%, partly to redeem existing preferred stock. Pricing precedes settlement, and this is capital restructuring rather than a construction budget).
- 13PJM capacity auction results for the 2028/29 delivery year, Jul 14 2026 (primary system-operator report: less capacity secured than the reliability requirement, with the clearing price capped at $325 per megawatt-day. Capacity payments are separate from electricity sales).
- 14Texas Governor's directive on data-center audits, Aug 3 2026 (primary executive directive requiring verification and an audit before connections advance).
- 15ERCOT preliminary long-term forecast, Apr 15 2026 (primary operator forecast carrying its own caveat that expected demand growth is lower than the preliminary figure).
- 16FERC action on large-load integration, Jun 18 2026 (primary regulator action examining how large loads connect without shifting costs onto other customers; an open proceeding, not a settled rule).
- 17Monitoring Analytics protest filing, Sep 3 2026 (the independent market monitor's policy position arguing for enforceable curtailment obligations; a contested proposal, not settled law).
- 18EIA Short-Term Energy Outlook, released Sep 9 2026 (government forecast of roughly 2% annual electricity-sales growth in 2026 and 2027, rapid solar growth, and the Texas pause).
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.