Insider bei Western Digital strichen 30 Millionen Dollar aus der Rallye ein – Wall Street sagt: kaufen
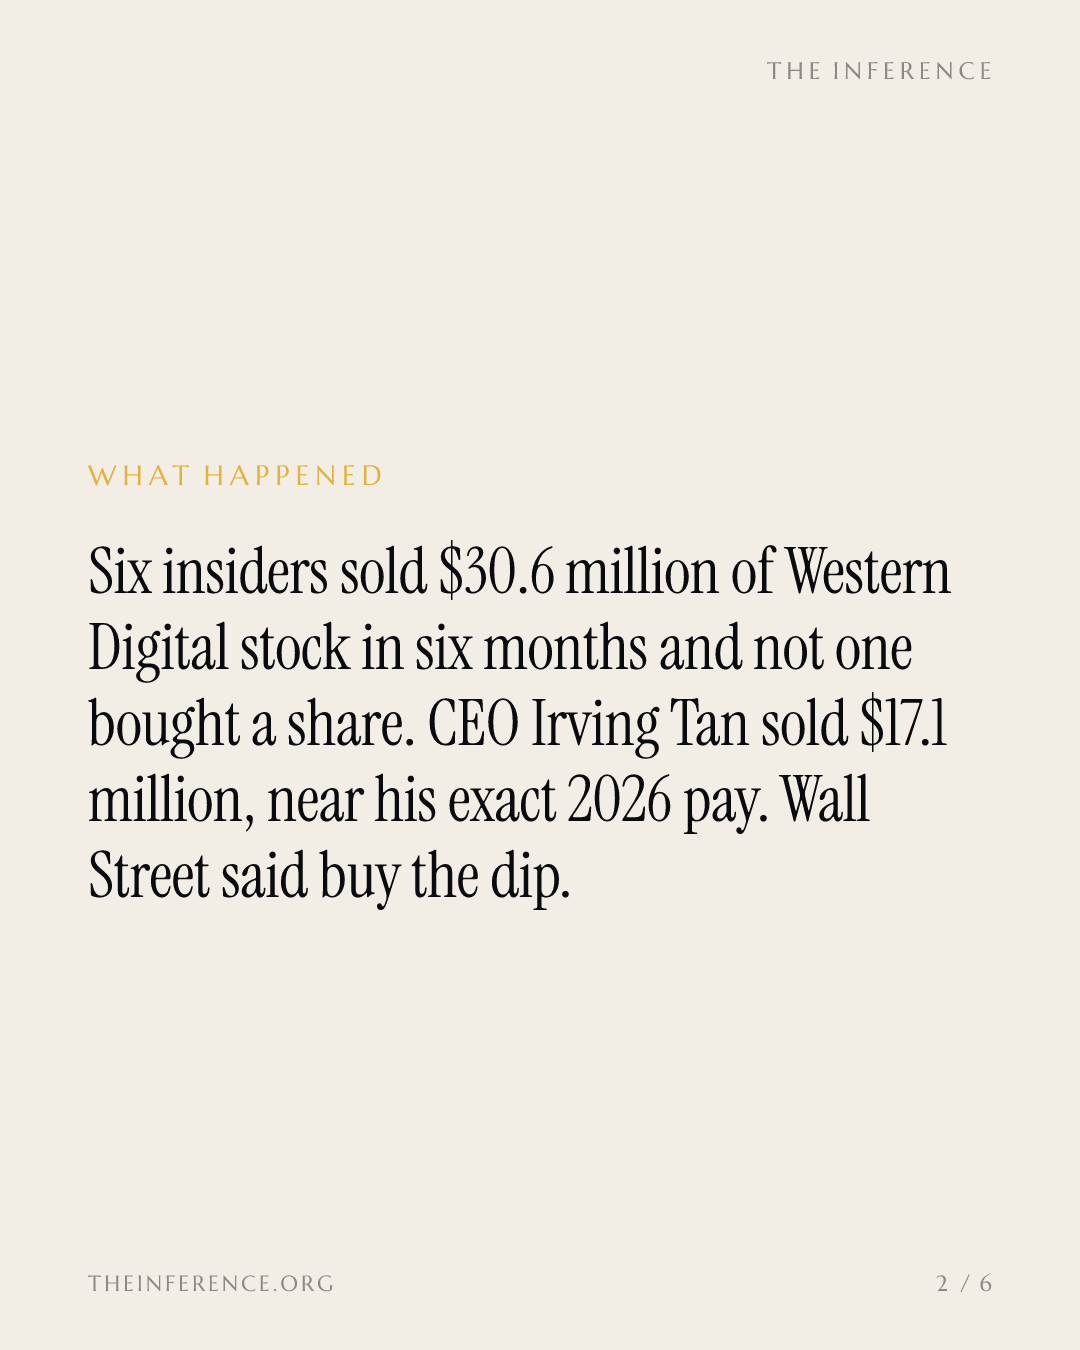
Führungskräfte und Direktoren von Western Digital haben in sechs Monaten 110 Verkäufe getätigt und keine einzige Aktie gekauft [1] – während die Wochenendkommentare der Wall Street Anlegern empfahlen, die Toshiba-Schwäche zu kaufen [2]. Mit seinen Verkäufen aus sechs Monaten verfehlte der Konzernchef seine geschätzte Vergütung für 2026 nur um rund 33.000 Dollar [1].
 Vincent Jiang · 3 min read
Zwei Zahlen, ein Zeitpunkt
Western Digital hat am Montag, dem 5. Oktober, sein jährliches Proxy-Statement eingereicht 1. Die Auswertung der Unterlage durch Quiver Quantitative beziffert die Vergütung von Konzernchef Irving Tan für 2026 auf 17.168.701 Dollar – 34,97 Prozent mehr als die 11.165.296 Dollar ein Jahr zuvor 1. In den vorangegangenen sechs Monaten verkaufte derselbe Manager 40.000 Aktien in 16 Transaktionen am offenen Markt, im geschätzten Gegenwert von 17.136.193 Dollar 1. Zwischen Vergütungs- und Verkaufssumme liegen rund 33.000 Dollar.
Drei Tage, drei Richtungen
Die Einreichung fiel mitten in eine Kursachterbahn. Am Freitag, dem 2. Oktober, berichtete Nikkei, dass Toshiba plant, seine Festplattenkapazität für Rechenzentren bis zu seinem Geschäftsjahr 2027 zu verdoppeln 67. Western Digital gab an dem Tag um 10,2 Prozent nach, während der S&P 500 um 0,7 Prozent zulegte 3. Ein Wochenende voller Analystenkommentare brachte der Aktie am Montag eine Erholung um 6,7 Prozent 4. Am Dienstag dann der nächste Rückschlag: Western Digital bis Mittag 6,4 Prozent im Minus, Seagate 8,9 Prozent – nachdem Bloomberg berichtet hatte, dass beide Milliardenbeträge für TDKs Festplattenkopf-Sparte bieten. TDK ist der einzige unabhängige Hersteller dieses Bauteils 56. Die Aktie steht in diesem Jahr dennoch rund 156 Prozent im Plus, kommt auf ein Kurs-Umsatz-Verhältnis von 11,3 und liegt 45 Prozent unter ihrem Junirekord 37.
Wall Street riet zum Kauf – die Form-4-Meldungen zum Verkauf
Bernstein bezeichnete den Abverkauf als „Sturm im Wasserglas“ und kündigte an, beide Festplattenhersteller zu kaufen 2. Citi zufolge bleibt die Branche mit ihren Auslieferungen deutlich hinter der Nachfrage zurück 2. Erik Woodring von Morgan Stanley wiederum hielt den Kursrückgang nach „den letzten 60 Stunden“ Branchentelefonaten für einen überzeugenden Einstieg 7. In keiner dieser Wochenendnotizen stand die Bilanz der Insidergeschäfte: 110 Verkäufe in sechs Monaten, null Käufe 1.
Sechs Insider, 30 Millionen Dollar, null Käufe
Tans 17,1 Millionen Dollar sind der größte Posten unter sechs namentlich genannten Insidern, deren Verkäufe zusammen auf rund 30,6 Millionen Dollar kommen 1. Die Zahl ihrer Geschäfte – 16, 3, 76, 3, 11 und 1 – ergibt exakt 110: Die sechs Genannten tätigten jeden in der Zählung erfassten Verkauf am offenen Markt 1. Gekauft wurde andernorts. JPMorgan kaufte im zweiten Quartal 17.007.789 Aktien hinzu 1, und Western Digital selbst gab im Juni-Quartal 672 Millionen Dollar für Aktienrückkäufe aus 8.
Alle 110 Verkäufe stammen von den sechs namentlich genannten Insidern – zusammen 30,6 Millionen Dollar
Data
| Value | |
|---|---|
| Irving Tan (CEO) | $17.14M |
| Vidyadhar Gubbi | $4.27M |
| Martin Cole | $3.86M |
| Stephanie Streeter | $2.52M |
| Cynthia Tregillis | $2.42M |
| Bruce Kiddoo | $0.4M |
Was die Käufer der Schwäche ihr Eigen nennen
Der Umsatz im vierten Geschäftsquartal lag bei 3,75 Milliarden Dollar, 43,8 Prozent mehr als ein Jahr zuvor; die Bruttomarge auf Nicht-GAAP-Basis betrug 54,4 Prozent und lag damit 13,1 Prozentpunkte höher 38. Der Preis pro Terabyte stieg um knapp unter 20 Prozent, während die Kosten pro Terabyte um rund 8 Prozent fielen – die Differenz floss in den Gewinn 3. Für das September-Quartal sagte das Management einen Umsatz von 4,1 Milliarden Dollar und eine Bruttomarge von 55 bis 56 Prozent auf Nicht-GAAP-Basis voraus 38.
Die Bruttomarge steigt seit acht Quartalen in Folge – das September-Quartal stellt die Prognose auf die Probe
Data
| Bruttomarge auf GAAP-Basis | |
|---|---|
| Q3 '24 | 36.4% |
| Q4 '24 | 37.7% |
| Q1 '25 | 39.8% |
| Q2 '25 | 41% |
| Q3 '25 | 43.5% |
| Q4 '25 | 45.7% |
| Q1 '26 | 50.2% |
| Q2 '26 | 54.1% |
Die Rechnung hat Haken
Die Zählung beruht auf der Auswertung eines einzigen Anbieters, und Quiver selbst warnt, dass dabei Fehler unterlaufen können; ein Verkauf dokumentiert die Risikoposition, nicht die Meinung 1. Toshiba erklärte, der TDK-Bericht sei „unvereinbar“ mit seinem Kenntnisstand, und sein Hauptgeldgeber Japan Industrial Partners sagte dasselbe 9. Western Digital fertigt seine Aufzeichnungsköpfe zudem selbst, während Toshiba sämtliche Köpfe von TDK bezieht; TrendForce rechnet Western Digital für 2026 einen Anteil von 48 Prozent am Festplattenmarkt zu, Toshiba einen von 10 Prozent 6. Der UBS-Analyst Timothy Arcuri nannte den Vorgang gleichwohl „einen grundlegenden Wandel des Narrativs“, weil die Hyperscaler Toshiba mit so viel Volumen versorgen werden, wie sie können 7.
Das September-Quartal entscheidet
Der nächste Quartalsbericht erscheint, während die 55-Prozent-Prognose läuft – und er fällt an, bevor auch nur eine einzige zusätzliche Toshiba-Festplatte ausgeliefert wird, denn die Verdopplung bei Toshiba ist erst für das Geschäftsjahr 2027 angesetzt 68. Liegt die Marge unterhalb der Prognose, waren die Verkäufer zu früh; erfüllt sie die Prognose, haben sie eine Marge verkauft, die weiter trägt. Die Wall Street hat die Geschichte gekauft; die Leute, die das Unternehmen führen, haben das Geld behalten.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.